キャリア決済とは?クレカなしで使える仕組みと上限・注意点総まとめ
ネットショッピングやアプリ課金の決済画面で頻繁に見かける「キャリア決済」。クレジットカード情報の入力が不要で、スマートフォンひとつで支払いが完結する手軽さから、多くのユーザーに重宝されています。しかし、「なぜカードなしで買い物ができるのか」「利用枠や手数料はどうなっているのか」といった仕組みの根本や注意点まで正確に把握している人は意外と多くありません。
携帯電話会社が提供するこの決済手段は、利便性が極めて高い一方で、計画的に利用しないと思わぬトラブルや家計の圧迫を招くリスクも孕んでいます。本稿では、主要キャリアの最新仕様を踏まえつつ、キャリア決済の基本的な仕組みからメリット・デメリット、限度額の設定、さらには利用時の盲点まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:キャリア決済は購入代金を月々の携帯電話料金と合算して支払う後払いシステムで、クレジットカードを持たない層でも即座にオンライン決済が可能です。
- 要点2:暗証番号や生体認証だけで手軽に決済できる反面、年齢や契約状況に応じた限度額(最大10万円程度)が設けられており、使いすぎ防止の制限機能も備わっています。
- 要点3:Amazonや各種デジタルコンテンツで広く使える一方、規約違反となる「現金化」の危険性や、携帯料金未納時の即時利用停止といった特有のリスクを理解して使う必要があります。
【基礎知識】キャリア決済の仕組みとは?クレカなしで後払いできる理由
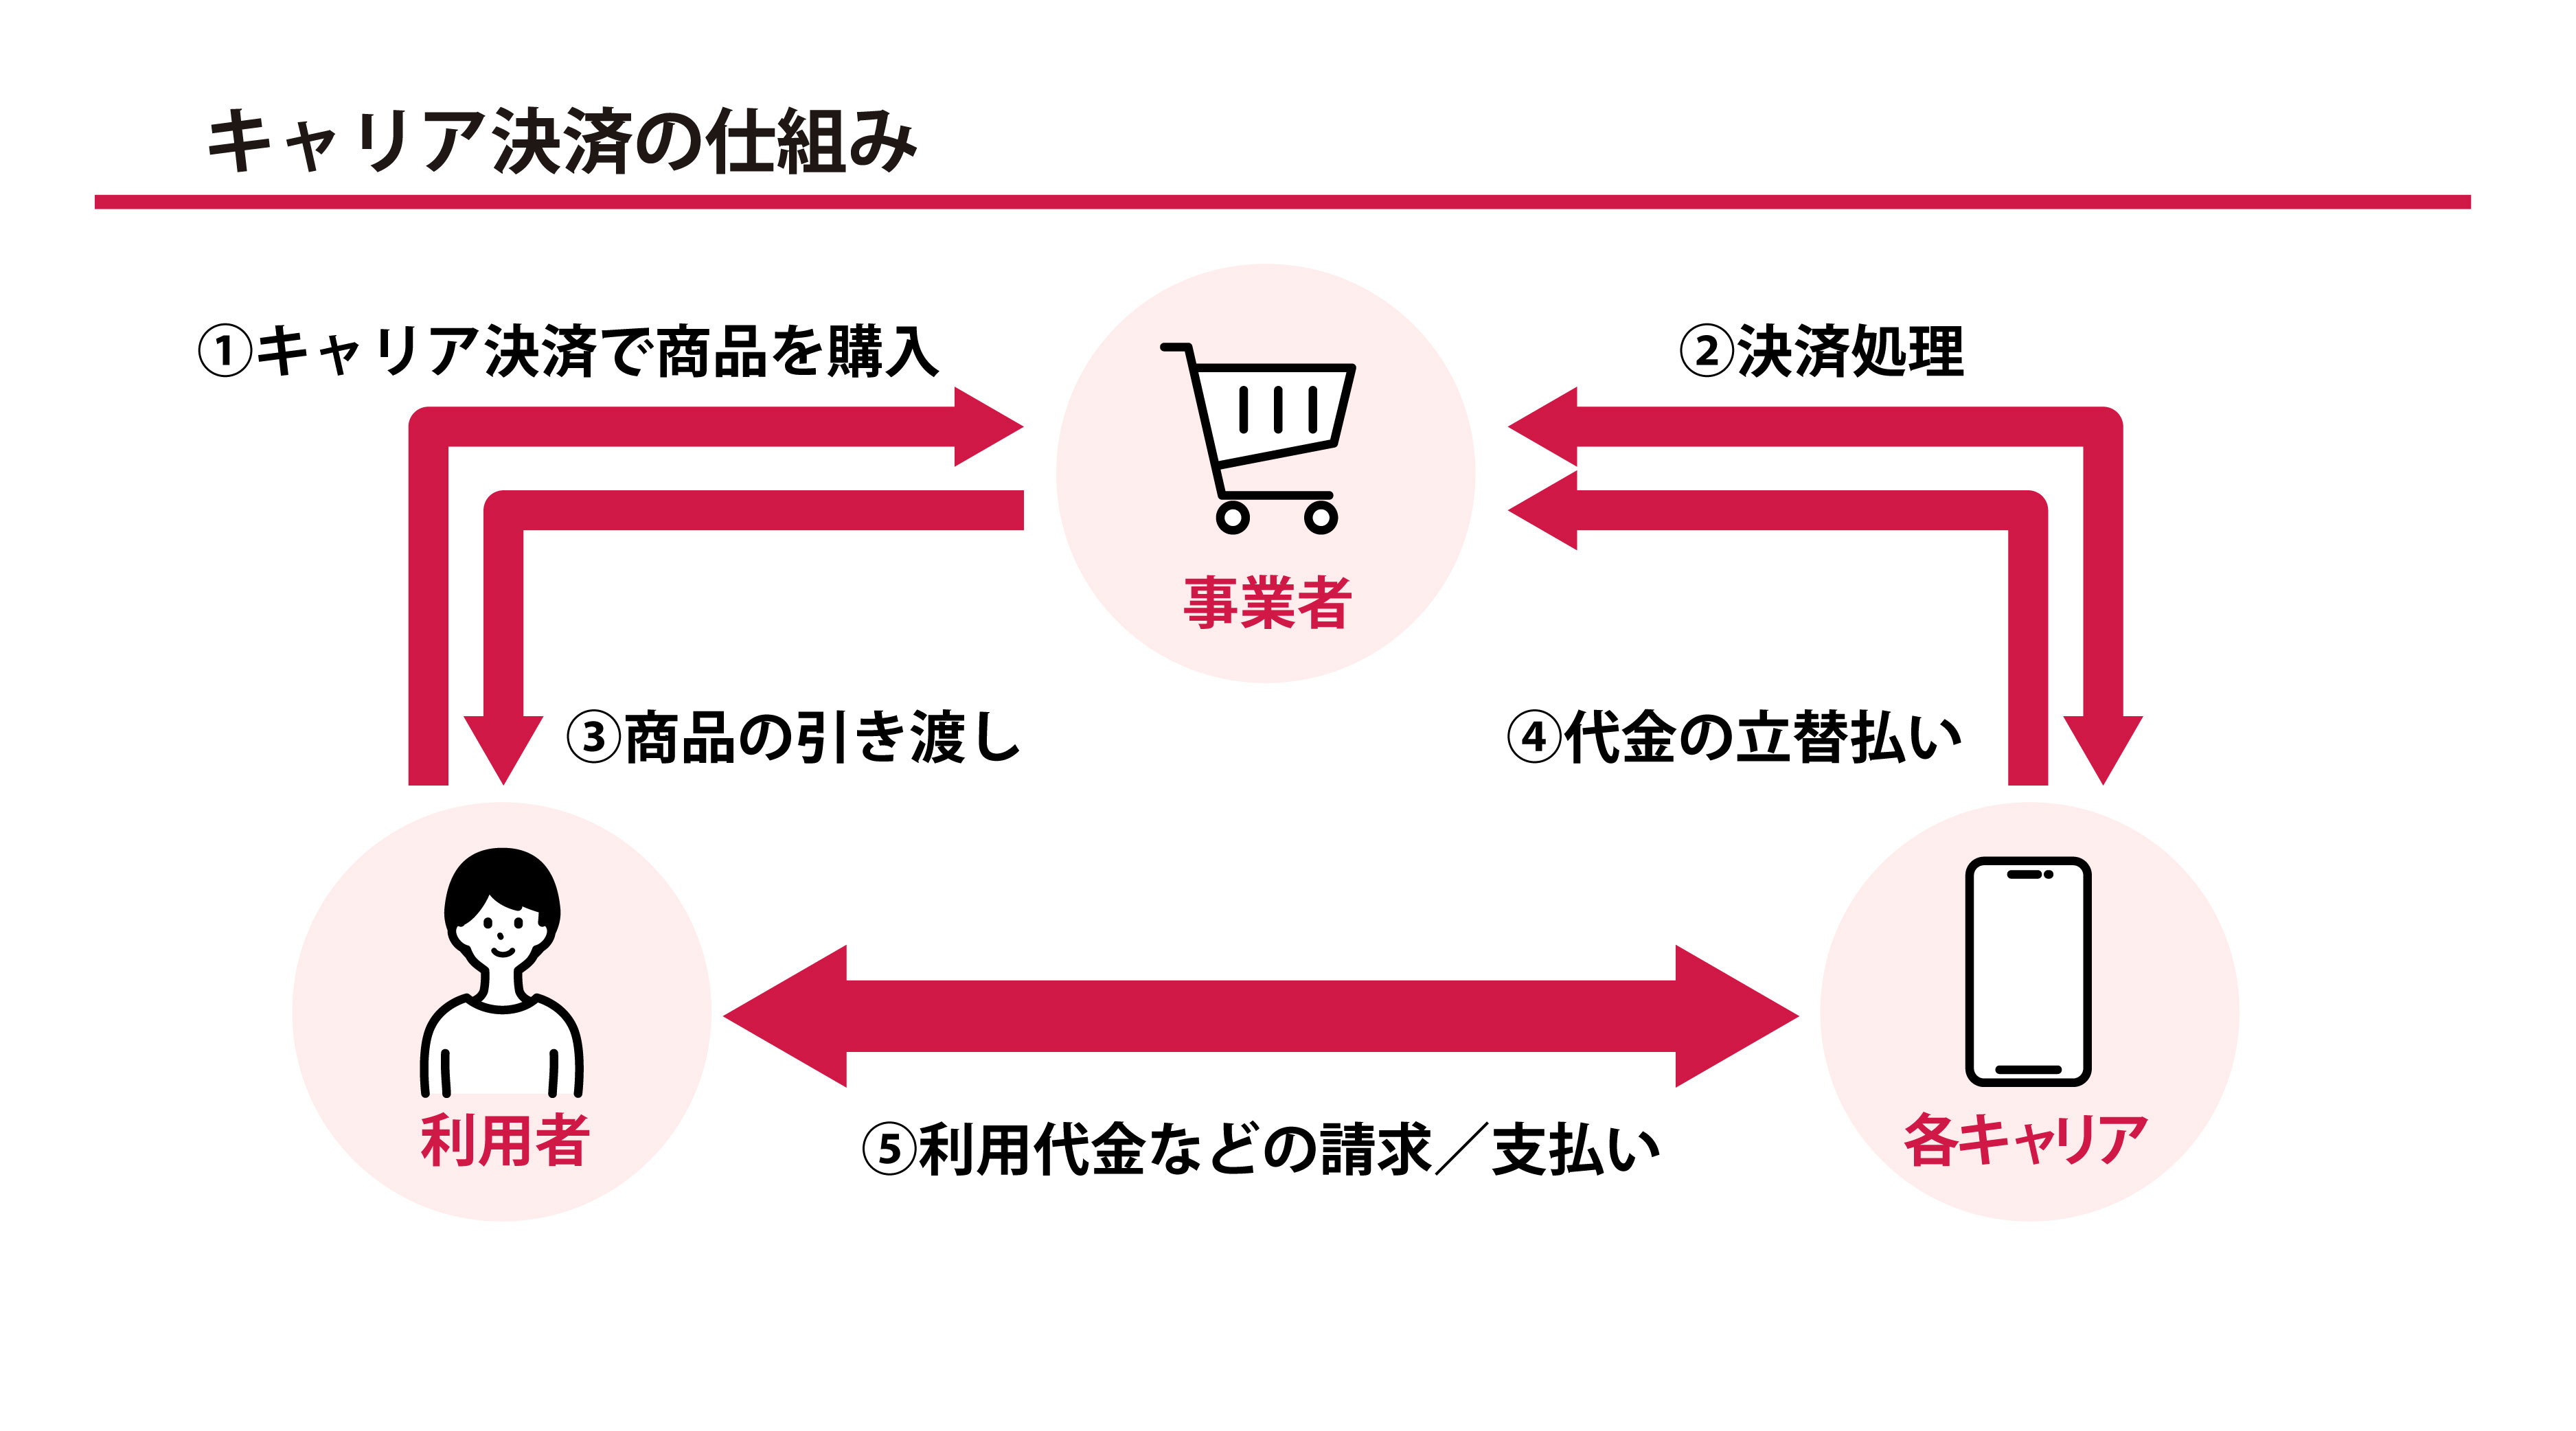
キャリア決済とは、オンラインショップでの購入代金やデジタルコンテンツの利用料を、毎月のスマートフォン通話料・通信料と合算して一括で支払える決済代行サービスです。仕組みとしては、通信キャリア(NTTドコモ、au、ソフトバンク、楽天モバイルなど)が加盟店に対して代金を立て替え払いし、後日ユーザーの携帯料金請求時にその代金を回収する「携帯決済後払い」の形をとっています。
最大の強みは、クレジットカードなしでも後払いが利用できる点にあります。クレジットカードの発行には所定の信用審査(与信審査)が必要ですが、キャリア決済はすでに契約を結んでいる携帯電話回線の信用をベースに提供されるため、新たな金融審査を受ける必要がありません。買い物時には4桁の暗証番号入力や生体認証(Face ID・指紋認証)を行うだけで決済が完了するため、カード番号の盗み見や情報漏洩のリスクを極限まで低減できるのも大きな特徴です。
【主要3社比較】ドコモ・au・ソフトバンクのサービス特徴と設定方法
国内の主要キャリアが提供する代表的なキャリア決済サービスには、それぞれ固有の名称と特徴があります。通信大手3社の主力サービスは以下の通りです。
NTTドコモ:「d払い(電話料金合算払い)/ドコモ払い」
ドコモ回線の契約者を対象に、月々のドコモ利用料金と合算して支払う方式です。現在は総合決済ブランドである「d払い」への統合が進んでおり、街のお店でのQRコード決済だけでなく、ネット通販でもdポイントを貯めながら合算払いが使えます。
au:「auかんたん決済」
KDDIが提供する決済サービスで、auの通信料金と合算して支払うことができます。Pontaポイントとの連携が強固で、決済額に応じてポイントが効率的に貯まる仕様となっています。
ソフトバンク・ワイモバイル:「ソフトバンクまとめて支払い/ワイモバイルまとめて支払い」
PayPayとの親和性が非常に高く、PayPay残高へのチャージ代金を月々の通信料金とまとめて後払いできる点が大きな強みです。グループ内のサービスを多用するユーザーにとって高い利便性を誇ります。
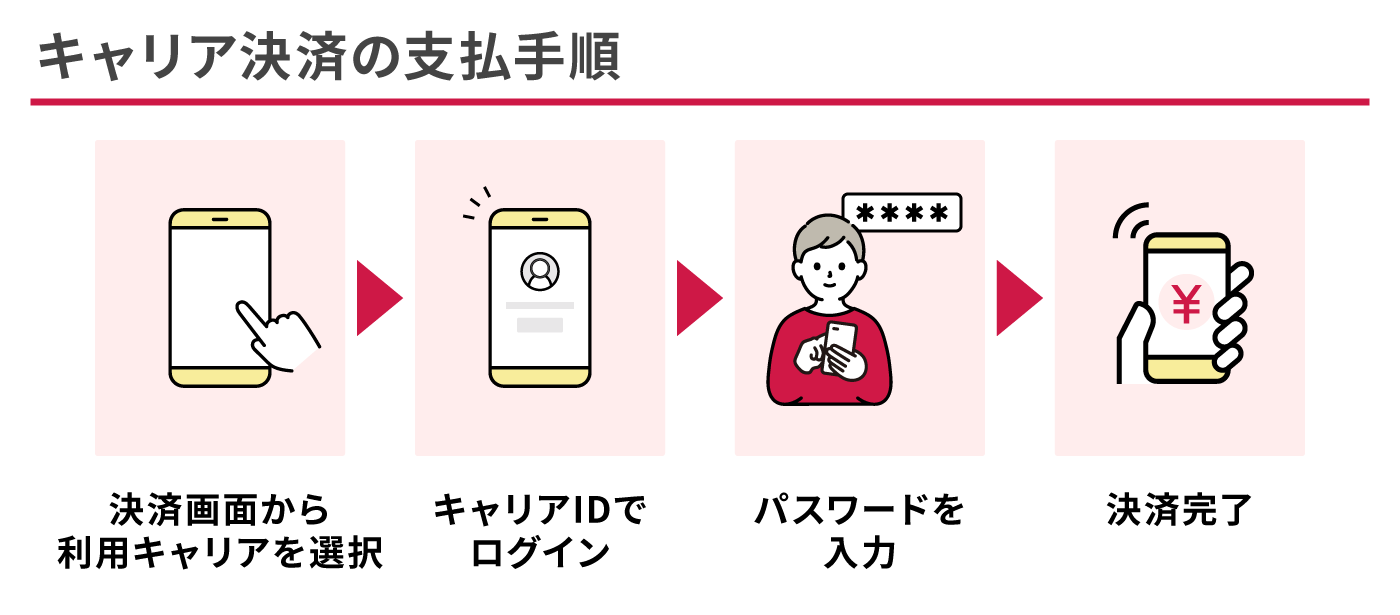
各サービスのキャリア決済設定方法は非常にシンプルです。基本的には特別な事前申し込みを必要とせず、対応サイトの支払い方法選択画面で各キャリアの項目を選び、キャリアのマイページ(dアカウント、My au、My SoftBankなど)へログインして決済暗証番号を入力するだけで即座に設定と支払いが完了します。
【メリット・デメリット】手軽さの裏に潜む手数料や限度額の壁
キャリア決済を賢く使いこなすためには、長所と短所の両面を正しく把握しておくことが欠かせません。
◆ 主なメリット
・手軽さと即時性:カード情報の入力や振込手続きの手間がなく、購入画面から数タップで決済が完結します。
・高いセキュリティ:回線認証や二段階認証が組み込まれているため、不正利用のリスクを抑えられます。
・ポイント二重取りの可能性:携帯料金の支払いに還元率の高いクレジットカードを設定していれば、通信料のクレカポイントと各キャリアの独自ポイントがダブルで蓄積されます。
◆ 知っておくべきデメリットと制約
・キャリア決済限度額の上限:クレジットカードと異なり、原則として最大でも月額10万円程度が利用限度額として定められています。ユーザーの年齢(未成年は月1万円〜3万円など)や契約期間、支払い実績に応じてキャリア側が上限を変動させる仕組みです。
・キャリア決済手数料の発生ケース:多くのオンラインショップでは手数料無料ですが、一部のチケット販売サイトや特定のECモールでは、決済1回ごとに数百円程度の手数料が上乗せされる場合があります。
・利用可能店舗の限定:すべてのネットショップで導入されているわけではなく、非対応の店舗も依然として存在します。
Amazonやネット通販での活用法と「使えない理由」の対処法
巨大ECサイトであるAmazonでも、キャリア決済は幅広く導入されています。Amazonのアカウントサービス内にある「お支払い方法」に各キャリア決済を登録しておけば、Kindle本の購入や日用品の買い物代金をスマホ代と一緒に決済可能です。ただし、Amazonギフト券の購入や一部の定期おトク便、一部のデジタルコンテンツなど、規約上キャリア決済の対象外となっている商品カテゴリーも存在するため事前の確認が欠かせません。
また、普段使えているキャリア決済が突然使えない状態に陥るケースもあります。主なキャリア決済使えない理由は以下の通りです。
1. 月の利用可能枠(限度額)を超過している:契約状況や今月の利用累計額をマイページで確認する必要があります。
2. 携帯料金の支払いに遅延や滞納がある:直近の通信料金が正しく引き落とされていない場合、回線自体が生きていてもキャリア決済機能のみ即時停止されます。
3. Wi-Fi接続時の認証エラー:キャリア決済はモバイル回線認証を必須とするケースが多く、Wi-Fiをオフにして再度モバイルデータ通信(4G/5G)で接続し直すことで解決することが多々あります。
4. 未成年保護によるペアレンタルコントロール:保護者側の設定でキャリア決済の利用が制限されている場合があります。
【注意喚起】キャリア決済現金化のリスクと知っておくべき利用規約
キャリア決済の利用枠を使ってギフト券や換金性の高い商品を購入し、それを転売して現金を工面する「キャリア決済現金化」を斡旋する悪質業者が見受けられますが、これには極めて重大なリスクが伴います。
すべての通信キャリアは利用規約において「換金を目的とした決済サービスの利用」を厳格に禁止しています。不自然な高額ギフト券の連続購入などがキャリアの不正検知システムに引っかかった場合、キャリア決済の永久停止処分や携帯電話回線の強制解約が科される可能性があります。
さらに、法外な手数料を取られて結果的に多重債務に陥るケースや、悪質業者に個人情報を抜き取られる二次被害も多発しています。一時的な資金難を理由に現金化へ手を出す行為は絶対に避けなければなりません。
【キャリア決済とは】に関するよくある質問(FAQ)
Q1:クレジットカードを持っていなくても本当に使えますか?
A1:使えます。キャリア決済は契約している携帯電話回線の契約情報を基に決済を行うため、クレジットカードの登録や金融審査なしで後払い決済が可能です。購入代金は翌月の携帯料金請求書や口座振替で一緒に支払います。
Q2:利用限度額は勝手に上がりますか?自分で下げることはできますか?
A2:キャリア側の審査基準(契約年数や支払い実績)に基づき、上限の範囲内で自動的に引き上げられることがあります。一方、使いすぎが心配な場合は、各キャリアのマイページから「1ヶ月の利用可能額」を千円単位など任意の上限に自分で引き下げ設定することが可能です。
Q3:格安SIM(MVNO)や格安プランでもキャリア決済は使えますか?
A3:ahamo(ドコモ合算)、povo2.0(auかんたん決済)、LINEMO(ソフトバンクまとめて支払い)などの大手キャリア内オンライン専用プランは基本的に対応しています。ただし、独自のMVNO(格安SIM事業者)ではキャリア決済自体に対応していない場合が多いため、契約先サービスの仕様確認が必要です。
まとめ:賢く安全に使いこなすためのポイント
キャリア決済は、煩わしいカード番号の入力作業を省き、スマートフォンひとつで安全かつスピーディに支払いを済ませられる優れた決済システムです。クレジットカードを持たない学生や、ネット上にカード情報を登録したくない層にとって非常に強力な選択肢となります。
その反面、手軽さゆえに支出の感覚が麻痺しやすく、月末の携帯料金請求額を見て青ざめるといった事態も起こりがちです。マイページから自分で利用限度額を設定してコントロールし、購入明細をこまめにチェックする習慣をつけることが、トラブルを防いでスマートに活用するための鉄則です。 (出典: キャリア 決済 と は(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
