経営レバレッジ係数とは?売上増で利益が激変する仕組みと計算式を徹底解説
「売上が10%伸びただけなのに、営業利益が前年の2倍以上に跳ね上がった」「逆にわずかな減収で大赤字に転落した」――企業の決算発表や自社の業績を追う中で、このような急激な利益変動を目にして驚いた経験はないでしょうか。この現象の裏側で決定的な役割を果たしているのが、企業の収益構造の本質を解き明かす財務指標「経営レバレッジ係数(DOL:Degree of Operating Leverage)」です。
原材料高や人件費の上昇、急速なDX投資など、コスト構造の変化が激しい現代において、自社の利益が売上に対してどれほど敏感に反応するのかを把握することは極めて重要です。本稿では、経営レバレッジ係数の基本的な仕組みから、限界利益・固定費を用いた計算式、損益分岐点分析や財務レバレッジとの違い、実務での活用法まで、現場のリアルな視点から体系的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:経営レバレッジ係数は「売上高の増減率に対して営業利益が何倍変化するか」を示す営業利益感応度の指標。
- 要点2:固定費の割合が高いビジネスほど係数が高くなり、好況時の利益爆発力と不況時の赤字転落リスクが同時に跳ね上がる。
- 要点3:財務分析では安全余裕率や損益分岐点分析とセットで検証し、事業フェーズに応じた最適な収益構造改善を図る必要がある。
【売上増で利益が激変する真相】経営レバレッジ係数の仕組みと基本構造
なぜ売上の小さな伸びが、営業利益の劇的な増加へと変換されるのでしょうか。その鍵を握るのが「固定費の存在」です。ビジネスにおけるコストは、売上の増減に比例して増減する「変動費(原材料費、仕入原価、販売手数料など)」と、売上規模に関わらず一定額が発生し続ける「固定費(人件費、オフィス賃料、減価償却費、システム保守費など)」に大別されます。
売上高から変動費を差し引いたものを「限界利益」と呼びますが、この限界利益が固定費を上回った瞬間から、企業は黒字へと転換します。一度損益分岐点を超えて固定費を回収しきると、それ以降に発生した限界利益は追加の固定費負担がないため、その大半がそのまま「営業利益」の純増分として積み上がります。これこそが「レバレッジ(てこの原理)」が効いている状態です。
経営レバレッジ係数は、まさにこの「てこの効き具合」を数値化した財務分析 指標であり、事業のリスクとリターンの特性を評価する上で欠かせないモノサシとなります。

【図解・計算式】経営レバレッジ係数(DOL)の求め方と具体例
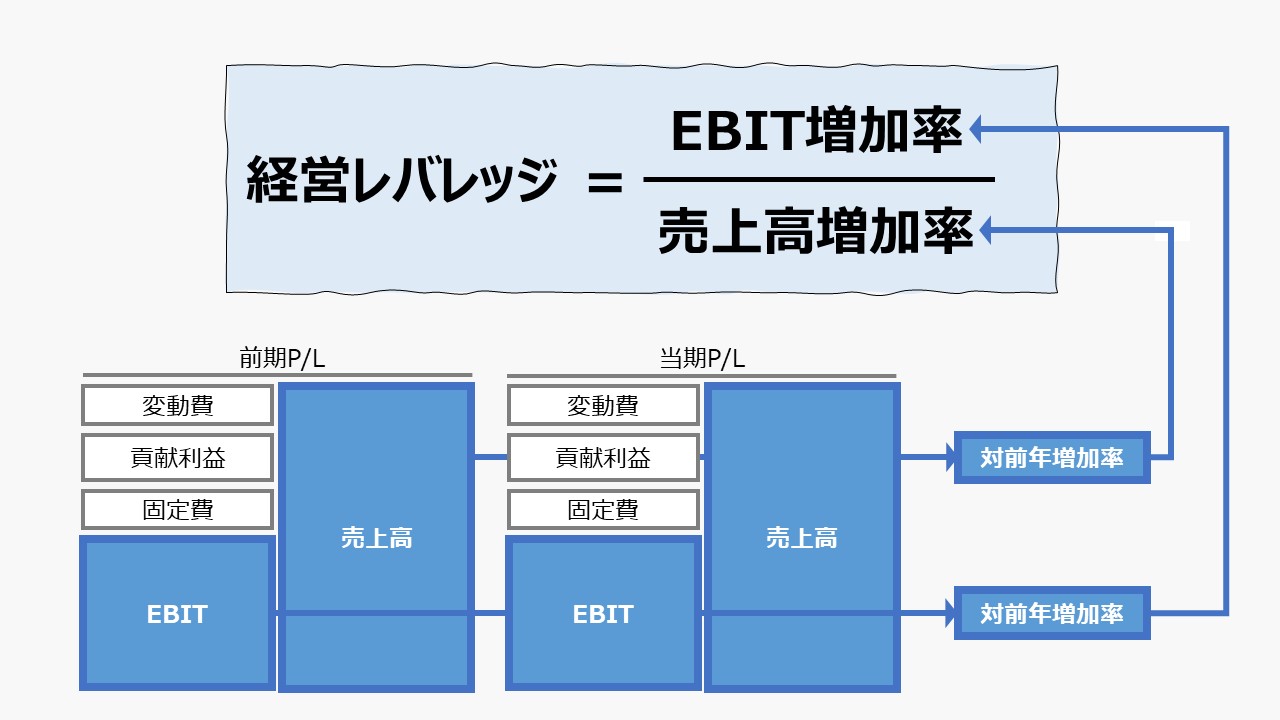
実務における経営レバレッジ係数 計算式には、主に2つのアプローチが存在します。財務諸表から瞬時に現在の体質を診断する方法と、売上変動に伴う利益の変化率から測定する方法です。
一般的に財務分析で多用されるDOL 計算方法は、限界利益を営業利益で割る以下の式です。
経営レバレッジ係数(DOL) = 限界利益 ÷ 営業利益
※または「営業利益の変動率(%) ÷ 売上高の変動率(%)」
例えば、売上高1,000万円、変動費400万円、固定費500万円の企業を考えてみます。この場合の限界利益は600万円(1,000万-400万)、営業利益は100万円(600万-500万)です。計算式に当てはめると、経営レバレッジ係数は「600万円 ÷ 100万円 = 6.0倍」となります。
この「6.0」という数値は、売上高が1%増加すれば営業利益は6%増加し、逆に売上高が10%落ち込めば営業利益は60%も吹き飛ぶことを意味します。これが営業利益感応度と呼ばれる所以です。
【財務データ比較】固定費比率でどう変わる?収益構造シミュレーション
固定費と変動費の構成比率によって、売上変動時の利益インパクトがどのように変化するのか、同規模(売上1億円)の2社を比較したシミュレーションデータを下表にまとめました。
| 比較項目 | A社(固定費重大型:SaaS/製造業) | B社(変動費重大型:商社/受託開発) | 編集部の見解・評価 |
|---|---|---|---|
| 売上高(基準時) | 1億円 | 1億円 | 初期条件は同額で設定 |
| コスト構造の内訳 | 変動費: 1,000万 / 固定費: 8,000万 | 変動費: 7,000万 / 固定費: 2,000万 | 固定費・変動費割合が真逆のモデル |
| 基準時の限界利益 / 営業利益 | 限界利益: 9,000万 / 営業利益: 1,000万 | 限界利益: 3,000万 / 営業利益: 1,000万 | 営業利益額は両社とも1,000万円で一致 |
| 経営レバレッジ係数 | 9.0倍(9,000万 ÷ 1,000万) | 3.0倍(3,000万 ÷ 1,000万) | A社は利益変動性が3倍高い |
| 売上20%増加時の営業利益 | 2,800万円(+180%増) | 1,600万円(+60%増) | A社は大幅な増益を達成 |
| 売上20%減少時の営業利益 | ▲800万円の赤字(-180%減) | 400万円の黒字維持(-60%減) | A社は損益分岐点を割り即座に赤字化 |
データが明瞭に示す通り、固定費 変動費 割合において固定費比率が高いA社は、成長局面では爆発的な増益を叩き出せる反面、需要が減退した局面では瞬時に営業赤字へ沈む脆弱性を内包しています。
【混同注意】財務レバレッジ係数との違いと「複合レバレッジ」の威力
財務分析の実務において、経営レバレッジと並んで頻出するのが「財務レバレッジ」です。この2つは作用する財務ステージが明確に異なります。
財務レバレッジ係数 違いの核心は、「本業の収益構造」を見るか「資金調達構造(借入)」を見るかにあります。経営レバレッジが売上高と営業利益の関係を示すのに対し、財務レバレッジは営業利益と当期純利益(あるいは自己資本と総資産)の関係性を示し、有利子負債に伴う「支払利息」のてこ比率を測る指標です。
さらに、事業上のレバレッジと財務上のレバレッジを掛け合わせたものを「複合レバレッジ(Combined Leverage)」と呼びます。
複合レバレッジ(DCL) = 経営レバレッジ係数(DOL) × 財務レバレッジ係数(DFL)
= 限界利益 ÷ 税引前当期純利益(※利息控除後)
例えば、経営レバレッジが4倍で財務レバレッジが2倍の企業は、複合レバレッジが8倍となります。この場合、売上が10%伸びれば最終純利益は80%跳ね上がりますが、逆に売上が落ちた際のダメージも8倍に増幅されます。借入金に頼って大型の固定資産投資を行うビジネスモデルは、極めて高い複合レバレッジを背負っていることを認識しなければなりません。
一般に知られていない盲点とネットの誤解|高レバレッジの危険性
ビジネス界隈や投資関連の言説では、「レバレッジが高いほど成長性が高く優秀な企業である」という短絡的な評価がなされる場面が少なくありません。しかし、これは実務上における重大な誤認です。
最大の盲点は、損益分岐点付近にある企業ほど、計算上経営レバレッジ係数が異常に跳ね上がるという算術的特性です。分母である営業利益がゼロに近づけば近づくほど、係数は無限大に向かって急上昇します。つまり、「経営レバレッジ係数が20倍もあるから成長力が高い」のではなく、単に「利益がギリギリで、わずかな売上減少で倒産危機に陥る脆弱な状態」を示しているケースが多々あります。
また、景気後退局面で高レバレッジ企業が直面する固定費負担は致命的です。設備投資の減価償却費や正社員の人件費は、需要が急減しても即座に削ることはできません。ネット上の表面的な「高レバレッジ=高成長」という言説を鵜呑みにせず、利益の絶対水準とセットで評価する眼養いが不可欠です。

【実態検証】CVP分析の実務と安全余裕率から見る経営判断
管理会計の現場では、経営レバレッジ係数は単体で評価されるのではなく、CVP分析 実務(Cost-Volume-Profit:原価・操業度・利益分析)や損益分岐点分析と組み合わせて活用されます。
ここで極めて重要になるのが「安全余裕率」との相互関係です。安全余裕率とは、現在の売上高が損益分岐点売上高をどれくらい上回っているかを示す指標で、「(現在の売上高-損益分岐点売上高)÷ 現在の売上高」で求められます。実は、数学的に経営レバレッジ係数と安全余裕率は完全な逆数関係にあります。
経営レバレッジ係数 = 1 ÷ 安全余裕率
つまり、安全余裕率が20%(売上が20%落ちるとトントンになる水準)の企業は、経営レバレッジ係数が「1 ÷ 0.2 = 5.0倍」となります。安全余裕率が50%ある強固な企業なら、係数は2.0倍に落ち着きます。この関係性を理解していれば、決算書から直感的に事業の耐久力と増益余力を把握できます。
【プロの結論】事業構造改革でレバレッジを活かすべき企業・抑えるべき企業の判断基準
企業が収益構造改善 理由を明確にし、適切なコストマネジメントを実行するためには、自社の置かれた市場環境に応じた戦略選択が求められます。
【高レバレッジ構造を目指すべきケース】
・市場が拡大フェーズにあり、需要の継続的な拡大が確実視される事業分野。
・限界費用が極めて低く、ユーザー獲得に伴って固定費を薄められるプラットフォーム・SaaS事業。
・大型設備投資により圧倒的な規模の経済を効かせ、競合の参入障壁を築ける業界。
【低レバレッジ(変動費化)を優先すべきケース】
・景気変動の波が激しく、需要予測が困難なボラティリティの高い市場。
・商品・サービスのライフサイクルが短く、設備や組織の陳腐化リスクが高い分野。
・自己資本比率が低く、一度の赤字転落で債務超過や資金ショートに直面するリスクを抱えた企業。
【経営 レバレッジ 係数】に関するよくある質問(FAQ)
Q1:経営レバレッジ係数の理想的な適正値はどのくらいですか?
A1:一概に単一の理想値はありませんが、一般的な成熟産業では「2.0〜3.0倍(安全余裕率33%〜50%)」が安定的とされます。SaaSなどの新興テック企業では初期に5.0倍を超える高い数値になることも珍しくありませんが、4.0倍を超える場合は売上減少時の赤字リスクに十分な注意が必要です。
Q2:経営レバレッジ係数が「マイナス」になった場合はどう解釈すべきですか?
A2:経営レバレッジ係数がマイナスになるのは、分母である営業利益が赤字(損益分岐点未満)の状態を意味します。この状態では、売上高を拡大してまずは固定費を回収し、営業利益を黒字化(係数を正の数値に)させることが最優先の経営課題となります。
Q3:固定費を変動費化する方法には具体的にどのようなものがありますか?
A3:自社保有の設備をリースやクラウドサービスへの従量課金に切り替える、自社製造から外部委託(OEM・ファブレス化)へ移行する、正社員採用に加えて業務委託やアウトソーシングを活用する、固定給主体の給与体系から成果連動型のインセンティブ報酬を導入するなどの手法があります。
まとめ:2026年の不確実な市場を勝ち抜く収益構造の構築法
経営レバレッジ係数は、単なる財務計算のテクニックではなく、企業がどのようなリスクを取ってリターンを最大化しようとしているのかという「事業戦略の設計図」そのものです。
固定費を高めてレバレッジを効かせれば、追い風が吹いた際の利益成長力は凄まじいものになります。しかし、不透明感が増す現代のビジネス環境においては、固定費の無軌道な膨張は即座に致命傷になりかねません。自社の損益分岐点と安全余裕率を正確に把握した上で、成長アクセルを踏む局面とコストの柔軟性を確保する局面を見極めることこそが、強靭な収益基盤を築くための本質と言えます。 (出典: 経営 レバレッジ 係数(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
