事業承継税制で税金ゼロは罠か?特例措置の期限と現場の真実
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:「税金ゼロ」は免除ではなく無利息の「猶予」。要件から外れると利子税付きで一括納税を迫られるハイリスクな仕組みである。
- 要点2:特例承継計画の提出期限(2026年3月末)をはじめとする手続きの遅れや、承継後の経営判断の縛りが現場の大きな足かせとなっている。
- 要点3:株価引き下げ対策やM&A、組織再編など他の選択肢と天秤にかけ、「会社の自立と後継者の自由度」を最優先に判断する必要がある。
「贈与税・相続税が実質ゼロ」のカラクリ|特例措置の真相と2026年最新動向
「数千万円、数億円にのぼる税金がゼロになる」という文句は、法的に嘘ではありません。しかし、制度の本質は「免除」ではなく、あくまで贈与税相続税納税猶予に過ぎない点を見落としてはなりません。 国が用意した事業承継税制特例措置は、経営承継円滑化法に基づき、後継者が取得した非上場株式に係る贈与税・相続税の納税を100%猶予する制度です。中小企業庁ガイドラインでも明記されている通り、猶予された税額が法的に免除されるのは「後継者が死亡したとき」や「次の後継者へさらに特例を使って一括贈与したとき」、あるいは一定の破産・事業再生手続等に陥ったときに限定されます。 つまり、後継者が生涯にわたって会社経営を継続し、次の世代へバトンを渡すまで、国に対して莫大な税金の「借金」を背負い続ける状態が続きます。事業承継税制2026年最新の現場情勢を見ても、コロナ禍や物価高騰による特例承継計画提出期限の延長(2026年3月末まで)を経て、いよいよ「特例の適用を受けるか否か」の最終決断を迫られる局面を迎えています。猶予を免除と混同したまま手続きを進めてしまうと、後継者の人生そのものを制度の鎖で縛り付ける結果になりかねません。
一般措置と特例措置の違いを徹底比較|データと制度設計の決定打
事業承継税制には、恒久的な制度である「一般措置」と、期間限定で大幅に拡充された「特例措置」の2つの枠組みが存在します。この2つの違いを正しく把握することが、事業承継戦略の第一歩となります。 以下の比較表は、公的資料および中小企業庁の公表要件をベースに、制度の骨子を整理したものです。| 項目 | 特例措置(時限枠) | 一般措置(恒久枠) | 編集部の見解・評価 |
|---|---|---|---|
| 対象株式の上限 | 発行済完全議決権株式の全株(100%) | 総株式数の最大3分の2まで | 一般措置では3分の1の持ち出しが発生する |
| 納税猶予割合 | 贈与税・相続税ともに100% | 贈与税100%/相続税80% | 特例措置は全額猶予されるため資金繰り圧力がない |
| 承継者の対象人数 | 最大3名までの共同承継が可能 | 後継者1名のみ | 複数人の子どもや役員への株式分散に対応可能 |
| 雇用確保要件 | 5年平均8割未達でも「理由報告書」で猶予継続可 | 5年平均8割維持が厳格要件(未達で猶予取消) | 特例措置最大の緩和点であり実質的な救済措置 |
| 計画の提出期限 | 2026年3月31日(最終期限) | 事前提出は不要 | 期限を1日でも過ぎれば特例の権利を永久に失う |
知っておくべき致命的な落とし穴|事業承継税制のデメリットと取り消しリスク
「税理士から提案されたから」と深く考えずに契約を結んだ経営者が後から青ざめるのが、数々の事業承継税制デメリット理由です。本制度には、経営判断の自由を奪い、最悪の場合は会社を倒産危機に追い込むほどの罠が潜んでいます。 最大の懸念は、想定外の事態で発生する事業承継税制取り消しリスクです。代表的な打ち切り事由には次のようなものがあります。 1. 承継後5年以内に、後継者が代表取締役を退任した場合(病気や死亡等のやむを得ない事由を除く) 2. 承継した自社株式を他社や第三者に譲渡・売却した場合(M&Aによる売却) 3. 自社が解散・破産した場合、または資本金を減資して中小企業者の定義から外れた場合 4. 都道府県や税務署に対する毎年の年次報告・届出を失念・放置した場合 特に注意すべきは「毎年の定期報告義務」です。納税猶予を受けてから最初の5年間は毎年、都道府県と税務署の双方へ報告書を提出しなければならず、6年目以降も3年ごとに税務署への届出が必須となります。これをうっかり失念して提出期限を過ぎると、それだけで猶予が全額取り消され、猶予されていた数千万円〜数億円の元本に加え、年数に応じた利子税が一括請求されます。 さらに、将来的にM&Aによって会社を優良企業に売却したくなった場合でも、株式を譲渡した瞬間に猶予が打ち切られます。業績悪化や経営環境の変化に柔軟に対応できない「足枷」を自らはめる危険性を、強く認識しなければなりません。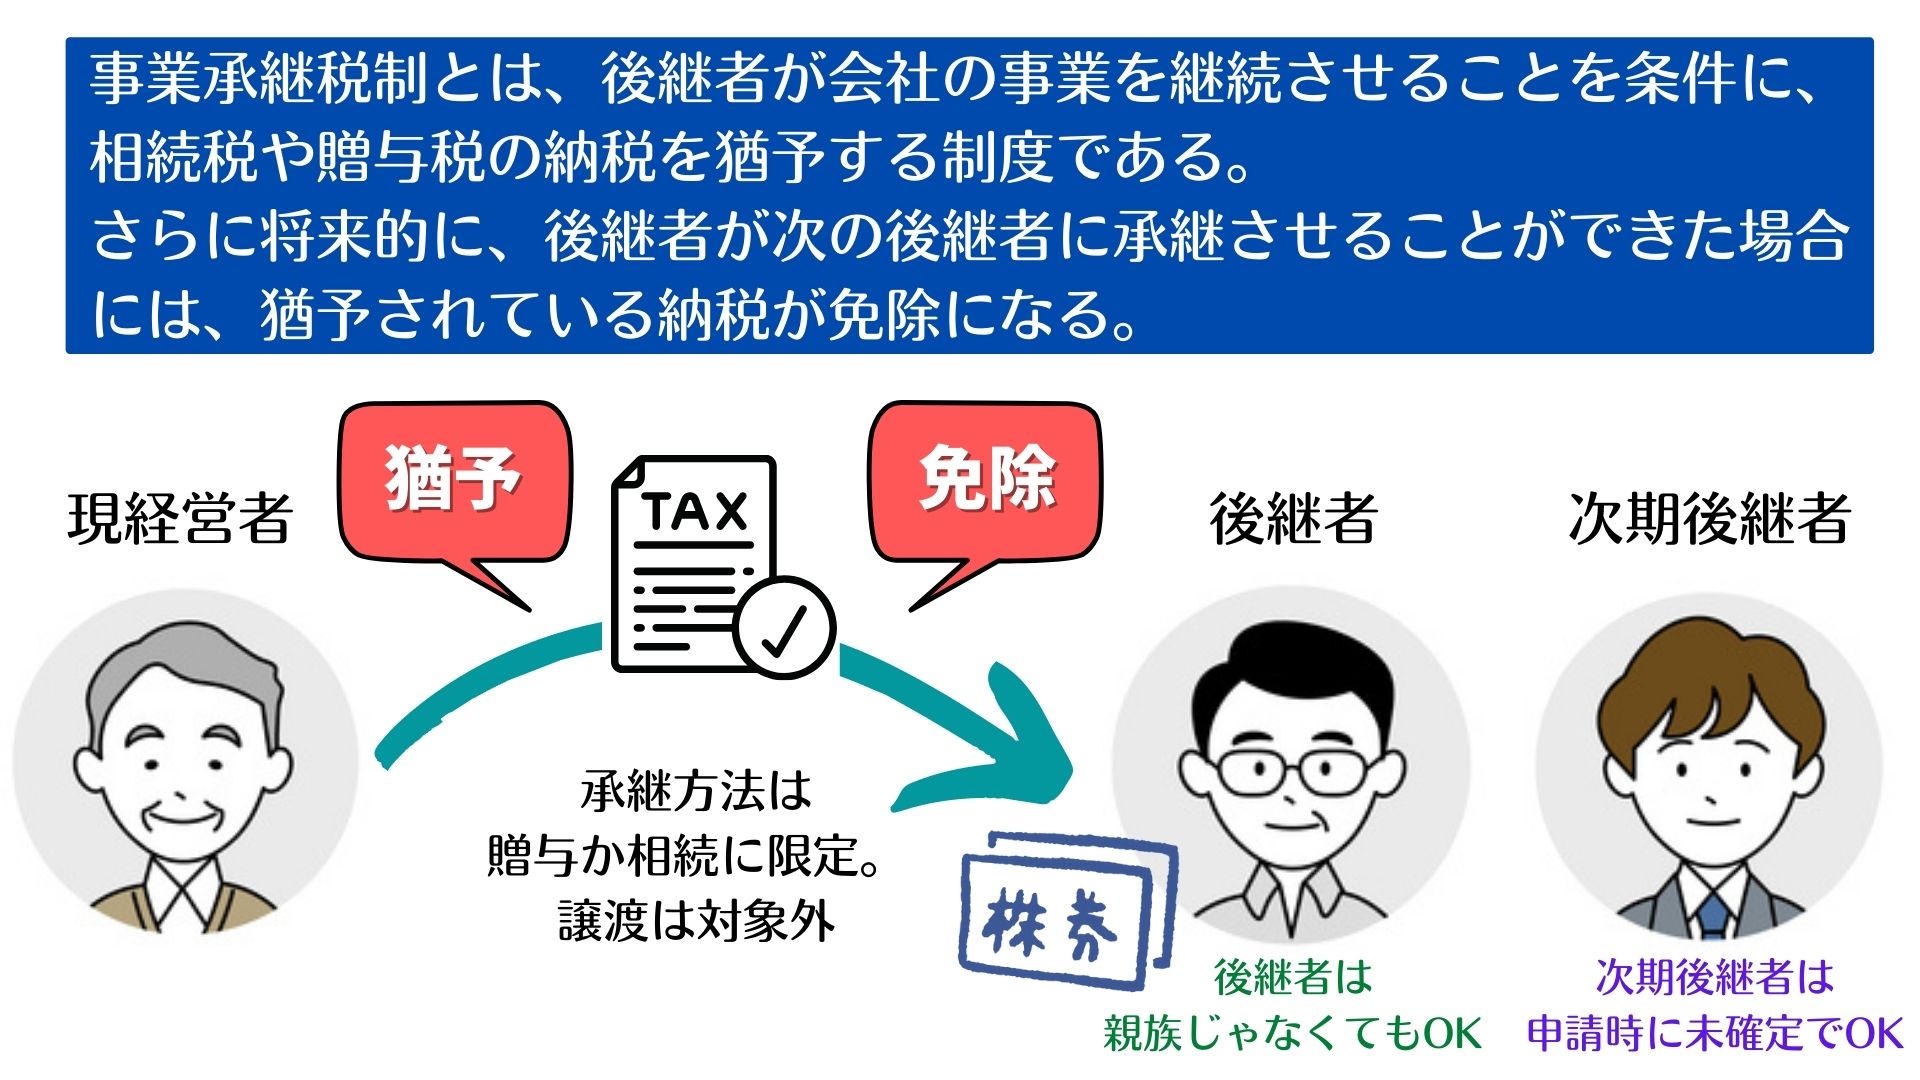
【実態検証】経営者と後継者が語る現場のリアル|相談現場で見えた本音
事業承継の相談現場や経済フォーラムの座談会、大手信用調査機関のレポートからは、数字には表れない生々しい経営者の葛藤が浮き彫りになっています。 都内で金属加工業を営む60代の創業社長は、当時の事業承継セミナー後の面談で次のように心情を吐露していました。 「税理士からは『いま計画を出さなきゃ大損ですよ』と煽られた。しかし、息子に会社を継がせた後、もし数年で経営が傾いたらどうなるのか。息子は会社を畳むことも、売ることもできず、利子税を抱えて破滅してしまうのではないかという恐怖が消えなかった」 また、ネット掲示板や事業承継コミュニティの生の声を見ても、「毎年の報告書作成のたびに税理士へ支払う顧問料や代行報酬が重い」「株価が高すぎて使わざるを得なかったが、後継者の心理的プレッシャーが尋常ではない」といった不満や苦悩が散見されます。 特に深刻なのが、非上場株式等評価を適正に引き下げる努力を怠り、税制頼みで承継を急いだケースです。本来であれば、役員退職金の支給、組織再編、不動産の有効活用などによって株価を引き下げてから承継させるのが王道ですが、安易に「特例税制を使えば無税だから」と株価対策をスキップした結果、後継者が生涯逃れられない重荷を背負う構図が生まれています。申請手続きの流れと絶対に外せない「納税猶予免除要件」
特例措置の恩恵を安全に享受するためには、定められた手続きを1つのミスもなく完遂する緻密さが求められます。以下が、事業承継税制申請手続きの流れの全体像です。 1. 特例承継計画の策定と提出:認定経営革新等支援機関(商工会議所、金融機関、顧問税理士等)の指導・助言を受け、「特例承継計画」を作成。都道府県知事へ提出し、確認を受けます。 2. 株式の贈与または相続の実行: 後継者への代表権交代および自社株式の移転を完了させます。 3. 都道府県知事への認定申請: 贈与・相続の実行後、決められた期間内に都道府県へ「円滑化法の認定申請」を行い、認定書を取得します。 4. 税務署への申告と担保提供: 猶予を受ける税額に見合う自社株式等を国に担保として提供し、税務署へ確定申告を行います。 5. 継続届出書の定期提出: 最初の5年間は毎年、6年目以降は3年ごとに報告を継続し、適格性を維持し続けます。 そして、最終的に猶予税額がゼロになる納税猶予免除要件は以下のいずれかを満たした時点です。- 後継者が死亡した場合
- 後継者が次の後継者へ、同様に事業承継税制を適用して全株式を一括贈与した場合
- 経営破綻等により、会社の資産をすべて処分しても税金を納めきれない状態に陥った場合(特例措置独自の救済規定)

【プロの結論】事業承継を成功に導く判断基準|向いている企業・避けるべき企業
家族社会学や組織心理学の知見に照らし合わせると、同族企業の事業承継における最大の障壁は、親子の「心理的境界線(バウンダリー)」の曖昧さにあります。先代経営者が「会社も株式もすべてお前にやるのだから、一生会社を守り抜け」と無言の圧力をかけ、後継者がその期待に応えようと共依存に陥る構造は、現代の流動的なビジネス環境において極めて危険です。事業承継税制は、この共依存の拘束具になりかねません。 事業承継税制を活用すべきか否かは、以下の明確な基準で仕分ける必要があります。事業承継税制の特例措置を活用すべき企業
- 業歴が長く、事業基盤と財務が強固な企業:今後数十年にわたり倒産や大幅な事業縮小のリスクが極めて低い老舗企業。
- 後継者の覚悟と適性が完全に定まっている企業:後継者自身が経営権の取得に前向きであり、他業種への転身や会社売却を一切望んでいない場合。
- 自社株評価額が数億円以上に達している企業:株価引き下げ対策を行ってもなお相続税額が莫大で、納税によって会社資金がショートする恐れがある場合。
事業承継税制の適用を慎重に避けるべき企業
- 業界の市場環境が激変している企業:10年後のビジネスモデル継続が不透明で、将来的にM&Aによる事業売却を選択肢に残したい場合。
- 後継者の経営意欲が曖昧な企業:親の意向だけで継がせようとしており、途中で代表を降りる可能性が少しでもある場合。
- 株価引き下げ対策で十分に対応可能な企業:役員退職金の活用や配当政策の見直しなどで株価を下げ、通常の生前贈与や相続税の範囲内で納まる場合。
【事業承継税制】に関するよくある質問(FAQ)
Q1:特例承継計画の提出期限を過ぎてしまった場合、もう特例は使えませんか?
A1:特例承継計画の提出期限(2026年3月末)を経過した後に新規で特例措置を申請することは原則として不可能です。期限後は恒久制度である「一般措置」のみが選択肢となります。一般措置は猶予割合が80%(相続時)にとどまり、雇用維持要件も厳格であるため、事前準備の有無が致命的な差となります。
Q2:事業承継税制を適用した後に、業績が悪化して会社を畳みたい場合はどうなりますか?
A2:特例措置においては、破産や特別清算などの法的整理、または一定の事業再生手続き等を行う場合、その時点の自社株の処分見込額等を基準に納税額を再計算し、残余の猶予税額が免除されるセーフティネット(免除規定)が設けられています。ただし、計画的な自主廃業などの場合は猶予が取り消され、多額の利子税とともに一括納税を求められる恐れがあるため注意が必要です。
Q3:認定経営革新等支援機関の関与は絶対に必要ですか?自社だけで申請できますか?
A3:特例承継計画の策定や知事確認の申請には、商工会議所、金融機関、税理士法人などの「認定経営革新等支援機関」による指導・助言および所定の押印・確認が必須要件となっています。自社単独での申請は受理されません。制度を熟知した専門家のサポート体制を構築することが前提となっています。 (出典: 事業 承継 税制(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
事業承継税制は、過大な自社株評価に苦しむ中小企業を救う強力な処方箋であると同時に、取り扱いを誤れば後継者の将来を硬直化させる劇薬でもあります。「実質ゼロ」という言葉の表面だけを捉えず、猶予の条件、定期報告の厳格さ、そして途中離脱した際の重いペナルティを冷徹に天秤にかける姿勢が求められます。 重要なのは、税制を適用すること自体を目的にしないことです。まずは専門家とともに非上場株式の現状評価を正確に洗い出し、他の事業承継スキームやM&Aという選択肢と比較検討した上で、自社と後継者にとって最も自由で実りある道を選び取ってください。

Webライター
吉田 さくら (Sakura Yoshida)
プロフィールを見る →
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
