チャージバックとは?売上強制取消の恐怖と2026年最新の防衛術
ECサイトを運営する事業者にとって、ある日突然カード会社から届く「売上取消通知」ほど背筋の凍る瞬間はありません。商品を手配し、顧客へ無事に発送したにもかかわらず、売上金が一方的に没収され、送った商品すら戻ってこない現象が日常的に発生しています。
これが決済業界で恐れられる「チャージバック」の正体です。キャッシュレス決済の急速な普及と不正アクセスの巧妙化に伴い、経済産業省や日本クレジット協会が対策を急ぐ中、オンライン取引を行うすべての事業者が直面する重大な経営リスクとなっています。売上が強制取消されるメカニズムから、事業者を破滅に追い込みかねない金銭的負担の実態、そして最新の防衛策まで、現場の最新知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:チャージバックとはカード会員が不正利用等を理由に支払いを拒絶した際、カード会社が売上を強制的に取り消す仕組み。
- 要点2:商品代金だけでなく返金手数料や発送済み商品の全額を加盟店が負担する構造的リスクが存在する。
- 要点3:EMV 3Dセキュアの導入と不正検知システムやチャージバック保証の併用が、2026年の必須防衛ライン。
【真相解明】チャージバックとは?売上が消滅する恐ろしい仕組みと基本構造
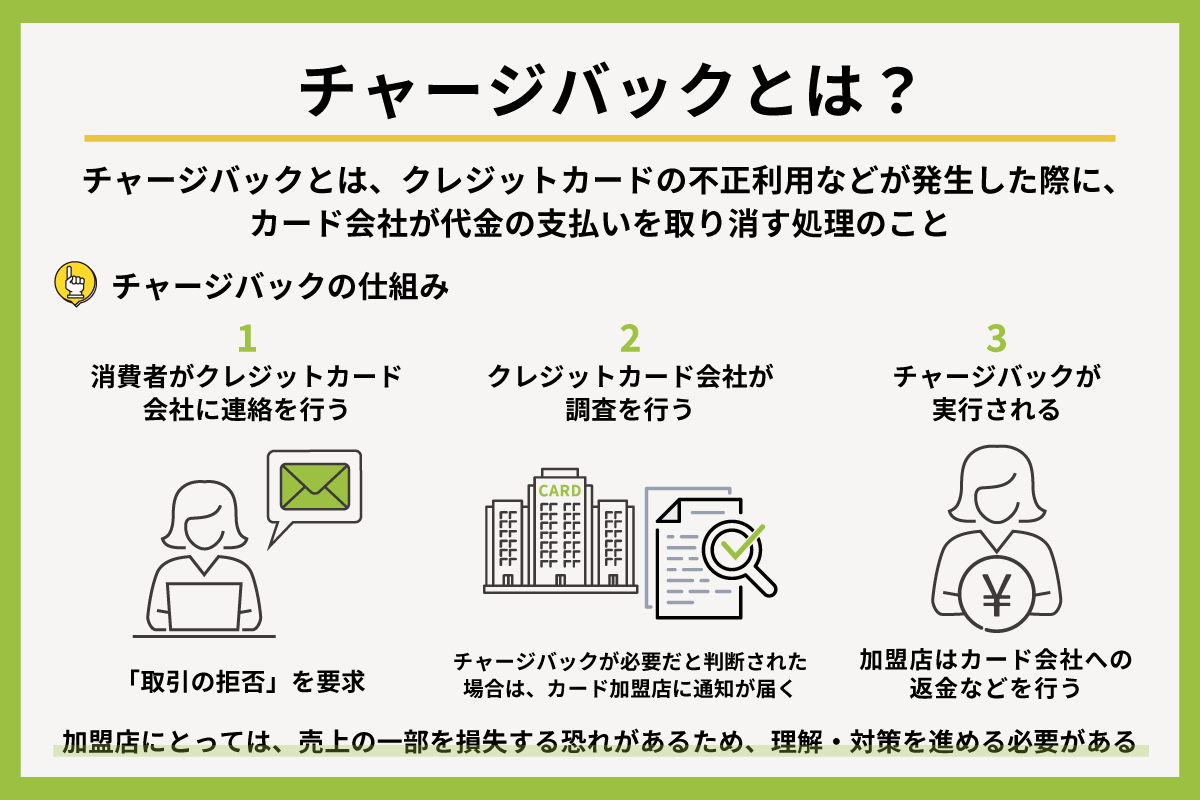
クレジットカード決済において、カード保有者が不正利用や未受取などの理由から利用代金の支払いに異議を唱えた場合、クレジットカード会社が加盟店(EC店舗)に対して売上金の返還を求める一連のプロセスを指します。チャージバックの仕組みは、本来「消費者を不正被害や悪質な加盟店から保護する」ための国際的なルールとして整備されました。
しかし、この制度は店舗側にとって極めて過酷な側面を持っています。売上の強制取消が決定すると、決済代行会社やクレジットカード会社を通じて売上金が口座から自動的に引き落とされるか、次回の精算金と強制相殺されます。実店舗の対面決済ではサインやICチップ(暗証番号)による本人確認が行われますが、非対面取引のECサイトでは、カード番号と有効期限のみで決済が通ってしまうケースが多く、不正の標的になりやすい背景があります。
加盟店にとって最も理不尽な点は、「注文通りの商品を発送済みであっても、不正利用と認定された時点で代金回収が不可能になる」ことです。商品は不正取得者の手元に渡り、売上金は回収され、さらには決済処理費用まで差し引かれるため、加盟店は「二重・三重の損失」を被ることになります。

なぜ発生するのか?不正利用の急増理由と悪質ユーザーとの泥沼トラブル
発生の引き金となる要因は大きく分けて3つ存在します。日本クレジット協会が公表した統計データによると、国内におけるクレジットカード不正利用被害額は高止まりを続けており、その大半が「番号盗用」によるものです。
チャージバック不正利用の理由として最も多いのが、フィッシング詐欺やダークウェブ上で売買された流出カード情報の悪用です。犯罪グループは他人の名義で換金性の高い家電やブランド品、デジタルギフト券を大量購入し、転売によって現金化します。カードの正規所有者が明細を見て不正に気づき、カード会社に申告した時点でチャージバックが発動します。
一方で、近年現場を悩ませているのがチャージバック悪質ユーザートラブル、通称「フレンドリーフラウド(悪意ある家族利用・身内利用・虚偽申告)」です。実際に本人が商品を受け取っているにもかかわらず「届いていない」「身に覚えがない」と虚偽の申請を行って代金を浮かせようとする悪質なケースや、子どもが親のカードで高額なオンラインゲーム課金を行い、親が「不正利用だ」と主張してカード会社に返金を迫るトラブルが後を絶ちません。
【実態検証】返金までの流れとクレジットカード会社の異議申し立て経緯
実際にトラブルが発生した場合、どのようなプロセスで金銭が動くのでしょうか。通知から確定までのチャージバック返金流れを把握しておくことは、被害拡大を防ぐ初動において決定的に重要です。
発端となるのは、カード保有者からカード発行会社(イシュア)への申告です。その後、加盟店を管理するカード会社(アクワイアラ)を通じて加盟店に「利用内容の確認要請(チャージバック予告)」が届きます。加盟店側は発送伝票の控えや配送完了ログ、会員登録時のIPアドレスなどを揃えて反論資料を提出できますが、クレジットカード会社異議申し立て経緯を辿っても、非対面決済でカード保有者側の主張を覆すのは極めて困難なのが実情です。
また、クレジットカードチャージバック期限にも注意が必要です。国際ブランドの規定により、カード利用日から「90日〜120日以内」であれば異議申し立てが認められており、場合によっては半年近く前の取引に対して突如として返金請求が突きつけられる事例もあります。店舗側が「とっくに完了した取引」と安心していた売上が、数ヶ月後に突然消失するリスクを常に抱えています。
【データ比較】加盟店が背負う金銭的負担・手数料相場とリスク一覧
チャージバックによる経済的打撃は、単なる「商品原価の損失」にとどまりません。発生のたびに店舗側へ重くのしかかるチャージバック負担(加盟店)の実態を整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 商品・売上金の損失 | 売上全額の没収+発送済み商品原価の100%消失 | 取引金額の100% | 高単価商品ほど1件の被弾で店舗利益が吹き飛ぶ致命傷になる。 |
| チャージバック処理手数料 | 1件発生ごとに決済代行会社等へ支払う事務処理コスト | 1件あたり1,000円〜3,000円程度 | チャージバック手数料相場として見落とされがちだが、件数が増えると重荷。 |
| 配送・梱包・人件費 | 出荷にかかった実費および調査・反証作成の社内工数 | 1件あたり数百円〜数千円相当 | 調査・カード会社との連絡に追われ、スタッフの疲弊と機会損失を招く。 |
| 決済停止・契約解除リスク | 不正発生率が一定ライン(通常1%前後)を超過した場合のペナルティ | 月間取引金額の0.9%〜1.0%以上 | 国際ブランドから監視対象とされ、最悪の場合はカード決済機能が停止する。 |
一般に知られていない盲点とネットの誤解|3Dセキュア導入だけで安心なのか?
ネット上の掲示板やSNSでは、「本人認証サービスさえ入れればチャージバックは100%防げる」という言説が散見されます。しかし、これは現場のセキュリティ実務から見ると大きな誤解です。
経済産業省の「クレジットカード・セキュリティガイドライン」において、国内EC加盟店への導入が推進されてきたのが「EMV 3Dセキュア(3Dセキュア2.0)」です。この規格を導入すると、不正利用が発生した際の損失責任が加盟店からカード発行会社へと移る「ライアビリティシフト(責任移転)」が原則として適用されます。
しかし、ここには重大な盲点があります。第一に、ライアビリティシフトが認められるのは「第三者による不正利用(なりすまし)」が証明されたケースが中心であり、「商品未着」「破損」「返品トラブル」などの商取引上の紛議には適用されません。第二に、カード会社側で認証エラーが多発したり、カゴ落ち(離脱)を嫌って特定の条件下で認証をスキップ(フリクションレス)させる設定に不備があった場合、責任移転が否認されるケースも報告されています。「導入したから放置でよい」という安易な運用は極めて危険です。
【2026年最新対策】EMV 3Dセキュア義務化と不正検知システム・保険の活用法
クレジット取引セキュリティ対策協議会の策定方針により、EMV 3Dセキュア義務化の最新動向はすべてのオンライン事業者にとって避けて通れない基準となりました。現在では、単一のツールに頼るのではなく、複数の防御壁を重ねる「多層防御」がセキュリティのスタンダードです。
有効な防衛策の柱となるのが、チャージバック対策(3Dセキュア2.0)を土台とした不正検知システム導入比較と運用です。不正検知ツールは、注文時の端末情報(デバイスフィンガープリント)、アクセス元IP、購入行動パターン、過去の不正データベースなどをAIがミリ秒単位でスコアリングし、怪しい取引を自動で保留または遮断します。高リスクな取引にのみ追加認証を要求するため、購入体験を損なわずに不正注文を排除できます。
さらに、万が一のすり抜け被害に備えてチャージバック保険・補償サービスを契約する店舗が増加しています。月額固定費や売上に応じた保証料を支払うことで、発生した売上損失を保証会社が全額補填してくれる仕組みです。自社の利益率や取扱商材のリスクに応じて適切なソリューションを組み合わせる必要があります。
【プロの結論】EC事業者の規模・商材別に見る防衛戦略の判断基準
すべての事業者が高額なセキュリティシステムを一括導入する必要はありません。リスクとコストのバランスを見極めた判断基準を提示します。
【即座に高度な不正検知・保証を導入すべき事業者】
ブランド品、家電、PC・スマホ、チケット、コスメ、酒類、デジタルコンテンツなど「換金性が高く転売が容易な商材」を扱う店舗。月商規模が大きく、1件あたりの客単価が2万円を超える事業者は、不正アタックの標的になりやすいため、AI不正検知システムとチャージバック保証の併用が必須となります。
【標準的なEMV 3Dセキュア運用で様子を見るべき事業者】
オーダーメイド品、名入れ商品、生鮮食品、低単価の日用消耗品など、転売価値が低く犯罪グループに狙われにくい商材を扱う店舗。まずは決済代行会社が提供する標準のEMV 3Dセキュアを正しく設定し、怪しい配送先住所(私書箱、空き部屋、不自然な文字の羅列)の目視チェックを行う運用から開始するのが現実的です。
【チャージバックとは】に関するよくある質問(FAQ)
Q1:チャージバックが確定した場合、送ってしまった商品は取り戻せますか?
A1:原則として商品を取り戻すことは極めて困難です。不正利用者は虚偽の住所や私書箱、転送サービスを利用して商品を受け取るため、追跡が難しくなります。警察へ被害届を提出することは可能ですが、民事上の商品回収や代金弁済が実現するケースは稀です。
Q2:チャージバックの発生率はどのくらいで危険水準になりますか?
A2:国際カードブランド(Visa、Mastercardなど)の基準では、月間のチャージバック発生率が「0.9%〜1.0%」を超えるとハイリスク加盟店(モニタリング対象)とみなされます。この基準を超え続けると、多額のペナルティ違約金が科されたり、カード決済の取り扱いを強制解約される重大なペナルティにつながります。
Q3:少額の決済でもチャージバック対策は必要ですか?
A3:必須です。犯罪者はカード情報が有効かどうかを確かめるために、数百円〜千円程度の少額決済を複数回テスト(アタック)する手口を頻繁に用います。少額取引であってもチャージバック手数料(1件1,000円〜3,000円)は一律で発生するため、少額多発型の攻撃を受けると手数料だけで深刻な赤字に陥ります。
まとめ:理不尽な損失を防ぐために事業者が今すぐ取るべきアクション
チャージバックは、ECビジネスにおける「見えないコスト」ではなく、放置すれば店舗を倒産に追い込む直接的な脅威です。「自社は大丈夫だろう」という根拠のない過信は、巧妙化するサイバー犯罪者にとって格好の隙となります。
事業を守るための第一歩は、現在の決済環境におけるEMV 3Dセキュアの正確な稼働状況を確認することです。さらに、高額注文や不審なIPアドレスからのアクセスを察知する社内ルールの策定、必要に応じた不正検知エンジンや保証プランの導入など、防御の壁を早期に固めてください。迅速かつ論理的なリスク管理こそが、健全なオンラインビジネスを継続するための絶対条件です。 (出典: チャージ バック と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
