ねんきん定期便の見方を徹底解説!50歳で激変する受給額の真実
誕生月に日本年金機構から届く「ねんきん定期便」。多くの人が「数字が小さすぎて将来暮らせないのでは」「見方がよく分からない」と封を開けただけで引き出しの奥にしまい込んでいます。しかし、その数字を額面通りに受け取って一喜一憂するのは大きな間違いです。
実は、ねんきん定期便は「50歳未満」と「50歳以上」で記載されている年金額の意味が根本から異なります。この仕組みを理解していないと、老後資金の人生設計を大きく狂わせることになりかねません。手元に届いたハガキや封書から何を読み解き、将来への備えにどう活かすべきなのか、現場取材と制度データをもとにその真実を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:50歳未満に届く金額は「これまでの加入実績分のみ」、50歳以上は「60歳まで同じ条件で働き続けた場合の見込み額」が表示されている。
- 要点2:節目(35歳・45歳・59歳)に届く封書は全履歴が記載されており、未納期間や年金受給資格期間(10年)の漏れをチェックする最重要書類である。
- 要点3:繰り下げ受給(最大84%増額)や「ねんきんネット」の詳細試算を活用することで、手取りベースの実質年金額を正確に把握できる。
【最大の盲点】50歳未満と50歳以上で「記載された年金額」の意味が激変する理由
ねんきん定期便を開いて最も多くの人が混乱するポイントが、中央部に大きく記載された年金額です。20代や30代の会社員がハガキを見て「年間数十万円しかもらえないのか」と絶望することがありますが、これは制度の表示ルールを知らないために生じる誤解にすぎません。
年金定期便50歳未満見方における最大の基本は、そこに書かれている金額が「これまでに納付した実績だけで計算した年金額(加入実績に応じた年金額)」であるという点です。つまり、仮に明日から60歳まで一切年金を納めなかった場合に受け取れる金額が記されているため、若年層ほど金額が極端に低くなるのは当然の構造なのです。
一方、50歳を迎えると通知のロジックが切り替わります。年金定期便50歳以上見込み額の欄には、「現在の給与水準や加入条件のまま60歳まで保険料を納め続けた場合に受け取れる予定額(老齢年金の見込み額)」が印字されます。50歳を境に、過去の累積表示から「定年時の着地点予想」へと情報の性質が完全に変化します。
| 項目 | 50歳未満のねんきん定期便 | 50歳以上のねんきん定期便 | 編集部の見解・評価 |
|---|---|---|---|
| 表示される年金額 | 加入実績に応じた年金額(過去の累積) | 老齢年金の見込み額(60歳到達前提) | 50歳未満の数字で老後破綻を不安視する必要は一切ない |
| 試算の前提条件 | 現時点で支払いがストップした仮定 | 現在の標準報酬月額が60歳まで継続 | 転職や退職・役職定年で収入が変わると見込み額も変動する |
| 重点チェック箇所 | これまでの納付月数、未納・未加入の有無 | 受給開始年齢別の見込み額、基礎/厚生の内訳 | 50代は退職金や確定拠出年金と合わせた出口戦略の策定が必須 |
| 主な活用目的 | 記録の漏れ・誤りがないかの確認 | 老後生活費の過不足計算と受給時期の検討 | 両者で確認すべき本質的ゴールが180度異なる |
【形式別の見分け方】ハガキ版と35歳・45歳・59歳の「封書」は何が違うのか?
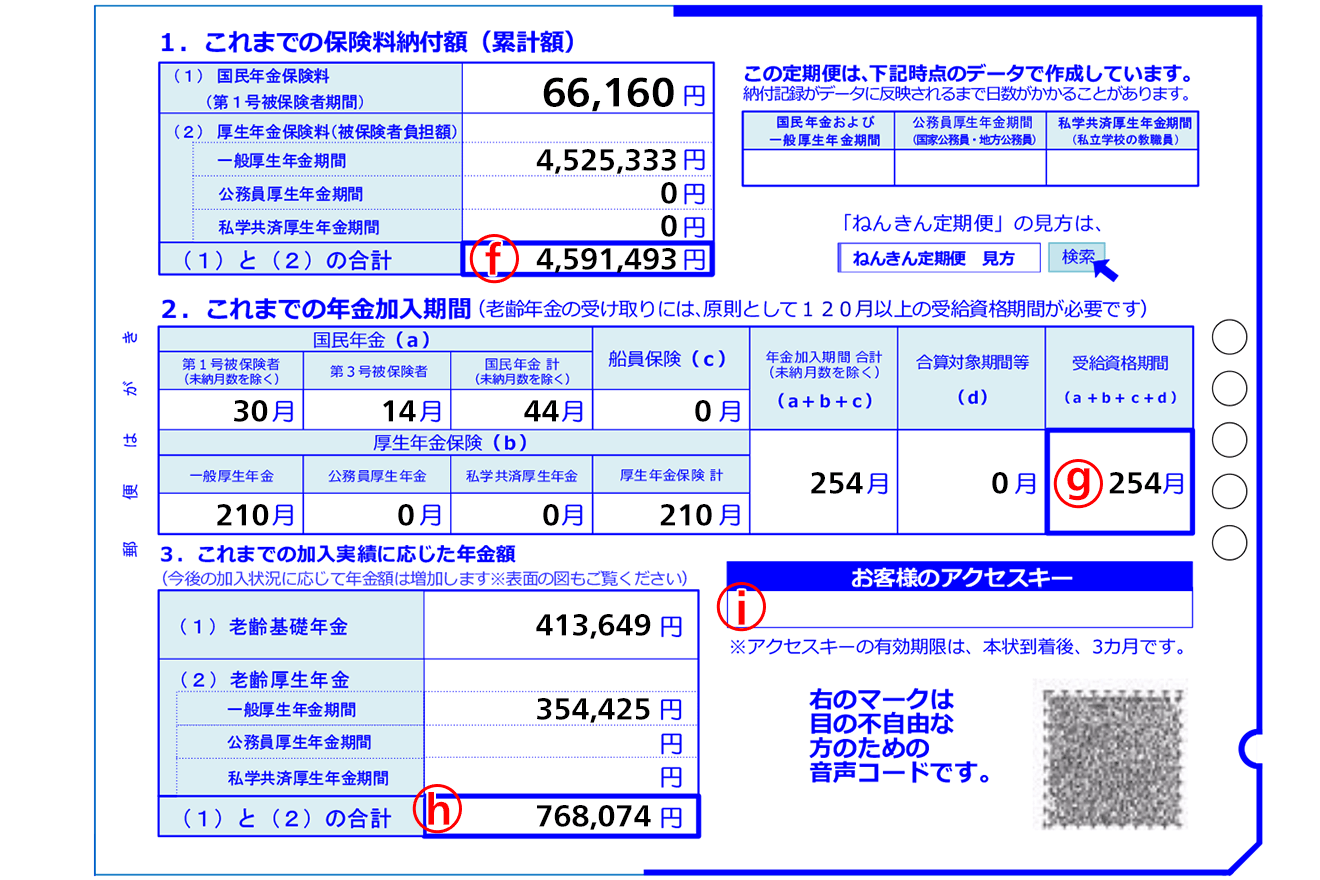
毎年誕生月に送られてくる通知は、基本的にねんきん定期便ハガキの見方を押さえておけば問題ありません。ハガキの表面には「直近1年間の納付実績」と「累計の保険料納付額」、裏面には「年金加入期間」と「年金額」がコンパクトにまとめられています。
しかし、人生の節目となるねんきん定期便封書35歳45歳59歳のタイミングでは、ハガキではなく青色や緑色の大きな封書が届きます。この封書には、国民年金や厚生年金に初めて加入した日から現在に至るまでのすべての月別加入履歴(全期間の年金記録)が網羅されています。
なぜこの年齢で全記録が送られてくるのかといえば、キャリアの転換期における「記録漏れ」を防ぐためです。35歳前後は転職や独立が増える時期、45歳は就職氷河期世代のキャリアの再構築期、59歳は定年直前で年金受給資格の最終確定を行う時期にあたります。厚生年金国民年金納付実績の欄に、身に覚えのない空白期間や、勤務していたはずの会社の社会保険加入漏れがないかを1行ずつ照合することが不可欠です。
【実態検証】「年金受給資格期間10年」の罠と未納期間の放置リスク
年金を受け取るための大前提として、年金受給資格期間10年(合計120カ月)を満たしている必要があります。受給資格期間には、国民年金の保険料を納めた期間だけでなく、免除・猶予を受けていた期間や、会社員・公務員として厚生年金に加入していた期間もすべてカウントされます。
ここで多くの相談現場で見落とされがちなのが、年金未納期間の確認方法とその放置による損失です。学生時代の「学生納付特例」を申請したまま追納(後から納めること)を忘れていたり、転職の合間に国民年金への切り替え手続きを怠って「未納」のまま放置されていたりするケースが後を絶ちません。
未納のまま放置された期間は、将来もらえる老齢基礎年金の満額(月額約6万8,000円前後)から確実に減額されるだけでなく、万が一の際の「障害年金」や「遺族年金」が受け取れなくなる致命的なリスクをはらんでいます。もしハガキや封書に不明な未納月を発見した場合は、速やかに最寄りの年金事務所へ足を運ぶか、日本年金機構問い合わせ窓口(ねんきんダイヤル)へ相談し、後納や追納制度の適用可否を確認すべきです。
【将来試算と受給戦略】繰り下げ受給による増額率と手取りシミュレーション
50歳以上の定期便を手にしたとき、次に考えるべきは「何歳から受け取るのが最も得か」という受給開始年齢の選択です。日本の公的年金は原則65歳受給開始ですが、60歳から75歳までの間で自由に受け取り時期を選べる「繰り上げ・繰り下げ受給」が可能です。
特に注目されているのが、繰り下げ受給による増額率です。65歳以降、1カ月遅らせるごとに「+0.7%」受給額が増額され、上限である75歳まで10年間繰り下げた場合、受け取れる年金額は最大84%増額(1.84倍)という驚異的な数値になります。
ただし、ここで注意しなければならないのが「税金と社会保険料の壁」です。年金収入が増加すると、所得税・住民税・国民健康保険料・介護保険料の控除額も跳ね上がるため、額面が1.84倍になっても手取り額はそのまま1.84倍にはなりません。より精緻な収支を把握するためには、パソコンやスマートフォンからねんきんネットログイン確認を行い、画面上で受給開始年齢別の将来の年金受給額試算をシミュレーションすることが極めて有効です。
一般に知られていない盲点とネットの誤解
ネット上やSNSでは「年金は払うだけ損」「どうせ制度が崩壊してもらえなくなる」といった極論が散見されますが、これは公的年金の「保険」としての本質を見落とした誤解です。ねんきん定期便を見る際に知っておくべき3つの真実を整理します。
第一に、公的年金は「長生きリスクに対する終身保険」であるという点です。民間保険の一時金とは異なり、生きている限り生涯にわたって支給が継続します。物価や賃金の上昇に応じて受給額が改定されるインフレ耐性を持つ金融商品は、民間の預貯金や個人年金には存在しません。
第二に、定期便に書かれた見込み額には「加給年金」や「振替加算」といった家族手当的な上乗せ給付が含まれていないケースがあることです。配偶者がいる会社員の場合、条件を満たせば年間数十万円が一定期間上乗せされますが、定期便のハガキには反映されていないことが多いため、実際の受給額は記載より多くなる傾向があります。
第三に、企業年金(確定給付企業年金や企業型DC)や厚生年金基金の独自給付部分は、日本年金機構の定期便には一切記載されません。これらは勤務先や各基金からの個別通知を確認しなければ、老後の総収入を見誤ることになります。
【プロの結論】繰り下げ受給を「選ぶべき人」と「今すぐもらうべき人」の判断基準
将来の年金額を増やす繰り下げ受給ですが、全員にとって正解というわけではありません。個人の資産状況や健康状態によって明確に戦略が分かれます。
【繰り下げ受給を選ぶべき人】
- 65歳以降も十分な勤労収入や不労所得がある人:現役並みの給与がある間は年金を繰り下げておき、引退後の年金額を最大化させるのが税制・資金効率の面で合理的です。
- 健康状態に自信があり、長寿家系の自覚がある人:損益分岐点(70歳受給なら81歳11カ月、75歳受給なら86歳11カ月)を超えて生きる可能性が高い場合、極めて強力な防貧ツールになります。
- 退職金や預貯金など、65〜70歳までの生活費を賄える資産がある人:取り崩し資金が確保できているなら、年金を寝かせて増額させる価値があります。
【65歳で受け取るべき人(繰り下げを見送るべき人)】
- 手元に流動性の高い生活防衛資金が少ない人:年金を先送りするために貯蓄を枯渇させては本末転倒です。
- 健康面に重い持病や不安を抱えている人:早期に受け取って日々の生活の質(QOL)を高める方が現実的です。
- 配偶者との年の差が大きく「加給年金」の対象になる人:本人が厚生年金を繰り下げている間は加給年金が支給停止となるため、トータルで損をするリスクがあります。
【年金 定期 便 見方】に関するよくある質問(FAQ)
Q1:20代・30代の会社員ですが、記載されている年金額が低すぎて将来が不安です。どう見ればいいですか?
A1:50歳未満のねんきん定期便に書かれているのは「これまで納めた分だけで計算した実績額」です。今後定年まで働き続ければ、厚生年金の報酬比例部分や基礎年金が積み上がり、実際の受給額は何倍にも膨らみます。20代・30代のうちは金額の大小ではなく、「加入期間に未納や抜け落ちがないか」だけを確認すれば問題ありません。
Q2:ねんきん定期便を紛失してしまいました。再発行は可能ですか?
A2:可能です。最寄りの年金事務所に電話または窓口で再発行を依頼できます。また、マイナンバーカードをお持ちであれば「マイナポータル」と連携した「ねんきんネット」から、いつでもWeb上で最新の納付状況や年金見込み額を確認・印刷できます。
Q3:過去に未納期間がある場合、今からでも支払って受給額を増やせますか?
A3:原則として、国民年金保険料の未納分は「過去2年間」までしか遡って支払えません。ただし、学生納付特例や免除の承認を受けていた期間であれば「過去10年以内」まで追納が可能です。また、60歳時点で受給資格期間が足りない場合や満額に近づけたい場合は、60歳から65歳までの間に「国民年金の任意加入制度」を利用して保険料を納める手段もあります。
Q4:定期便に記載された勤務先の履歴や標準報酬月額が、実際の給与と違っている場合はどうすればよいですか?
A4:勤務先の手続きミスや記録の統合漏れ(旧姓や過去の基礎年金番号の重複など)が疑われます。放置すると本来もらえるはずの厚生年金が減額されたままになりますので、当時の給与明細や源泉徴収票、雇用保険被保険者証などを準備の上、速やかに年金事務所の窓口へ相談してください。
まとめ:今後の動向と失敗しないための判断基準
ねんきん定期便は、単なる国からの事務的な報告書ではありません。自らのキャリアの足跡であり、人生後半戦の家計を支えるキャッシュフローの設計図です。
50歳未満の方は「記録の漏れ・未納のチェック」を徹底し、50歳以上の方は「記載された見込み額をもとにした受給開始時期の検討」を進めることが重要です。年に一度届くこの便りを機に、自身の年金記録と真摯に向き合い、マイナポータルやねんきんネットを駆使して確固たる老後戦略を組み立てていきましょう。 (出典: 年金 定期 便 見方(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
