退職所得の受給に関する申告書の記入例と提出しないと大損する理由
定年退職や転職、さらにはiDeCo(個人型確定拠出年金)の一時金受給時など、まとまった資金を受け取る際に会社から手渡される書類が「退職所得の受給に関する申告書」です。書類名が長くて難解なため、「後で書けばいい」「よく分からないから放置しよう」と先送りにするケースが後を絶ちません。しかし、この1枚を会社へ提出し忘れるだけで、退職金から多額の税金が天引きされ、手取り額が大幅に目減りしてしまう恐ろしい罠が潜んでいます。
税制上、長年の功労に報いるため極めて手厚い優遇措置が用意されている退職金ですが、その恩恵を受けるための絶対条件がこの申告書の提出です。国税庁が公開している標準見本をベースに、正確な記入例から未提出時に引かれる税金のからくり、さらには提出を忘れた場合の確定申告による還付手続きまで、損をしないための必須知識を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:申告書を提出しないと退職所得控除が適用されず、支給額全体に一律20.42%の所得税+復興特別所得税が源泉徴収される。
- 要点2:提出先は税務署ではなく退職金を支払う会社(勤務先)であり、退職金が支給される日までに提出を完了させる必要がある。
- 要点3:万が一提出を忘れて過大に税金を取られた場合でも、翌年に確定申告を行えば払いすぎた税金の全額還付を受けられる。
【見本付き】退職所得の受給に関する申告書の記入例と書き方ステップ
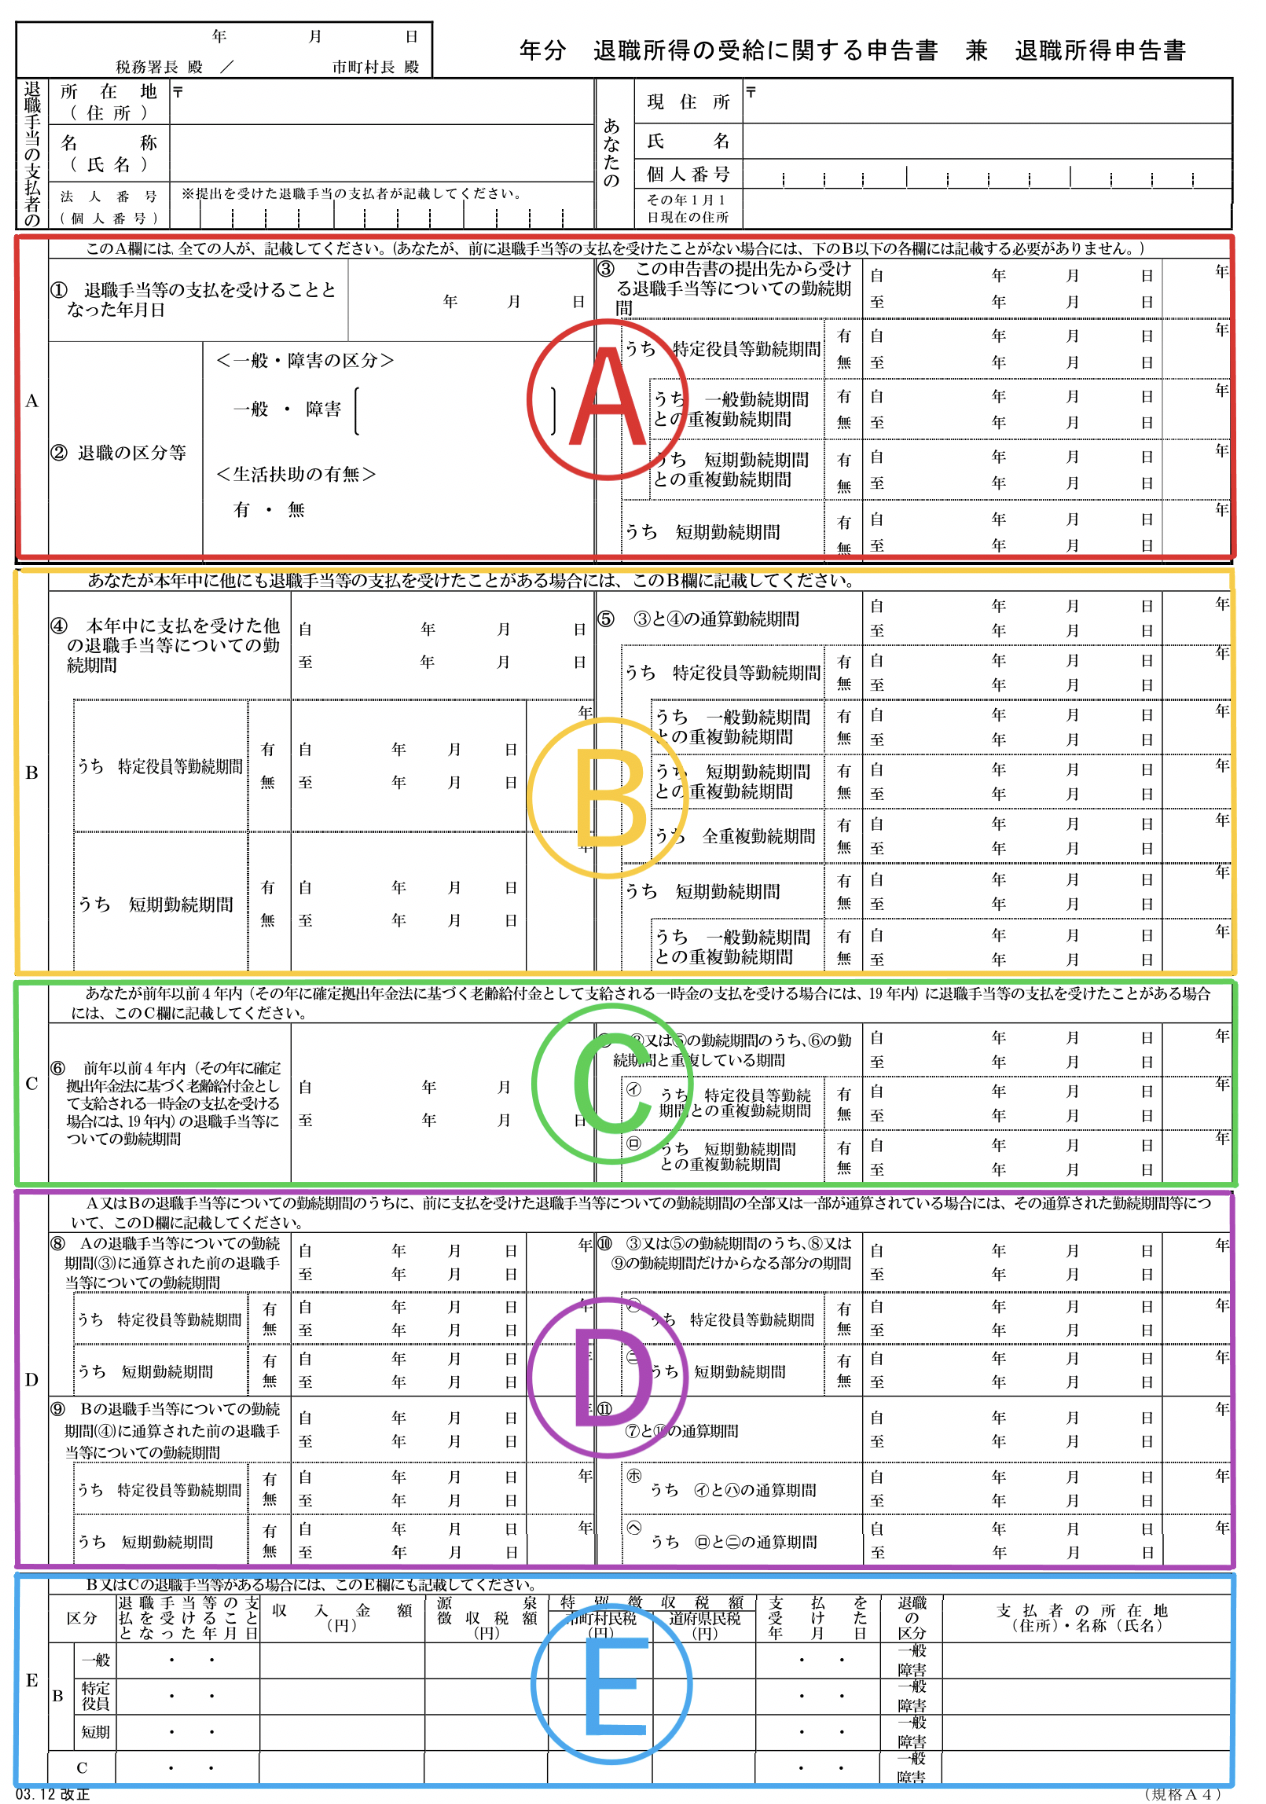
国税庁が配布している「退職所得の受給に関する申告書(兼退職所得申告書)」は、一見すると項目が多く複雑に見えますが、一般的な会社員が定年退職や自己都合退職をする場合、記入すべきエリアはごく一部に限られます。大半の受給者は表面の「基本情報」と「申告事項(A欄)」を埋めるだけで完了します。
記入時の主要ステップは以下の3段階に分かれます。
ステップ1:受給者本人の基本情報欄
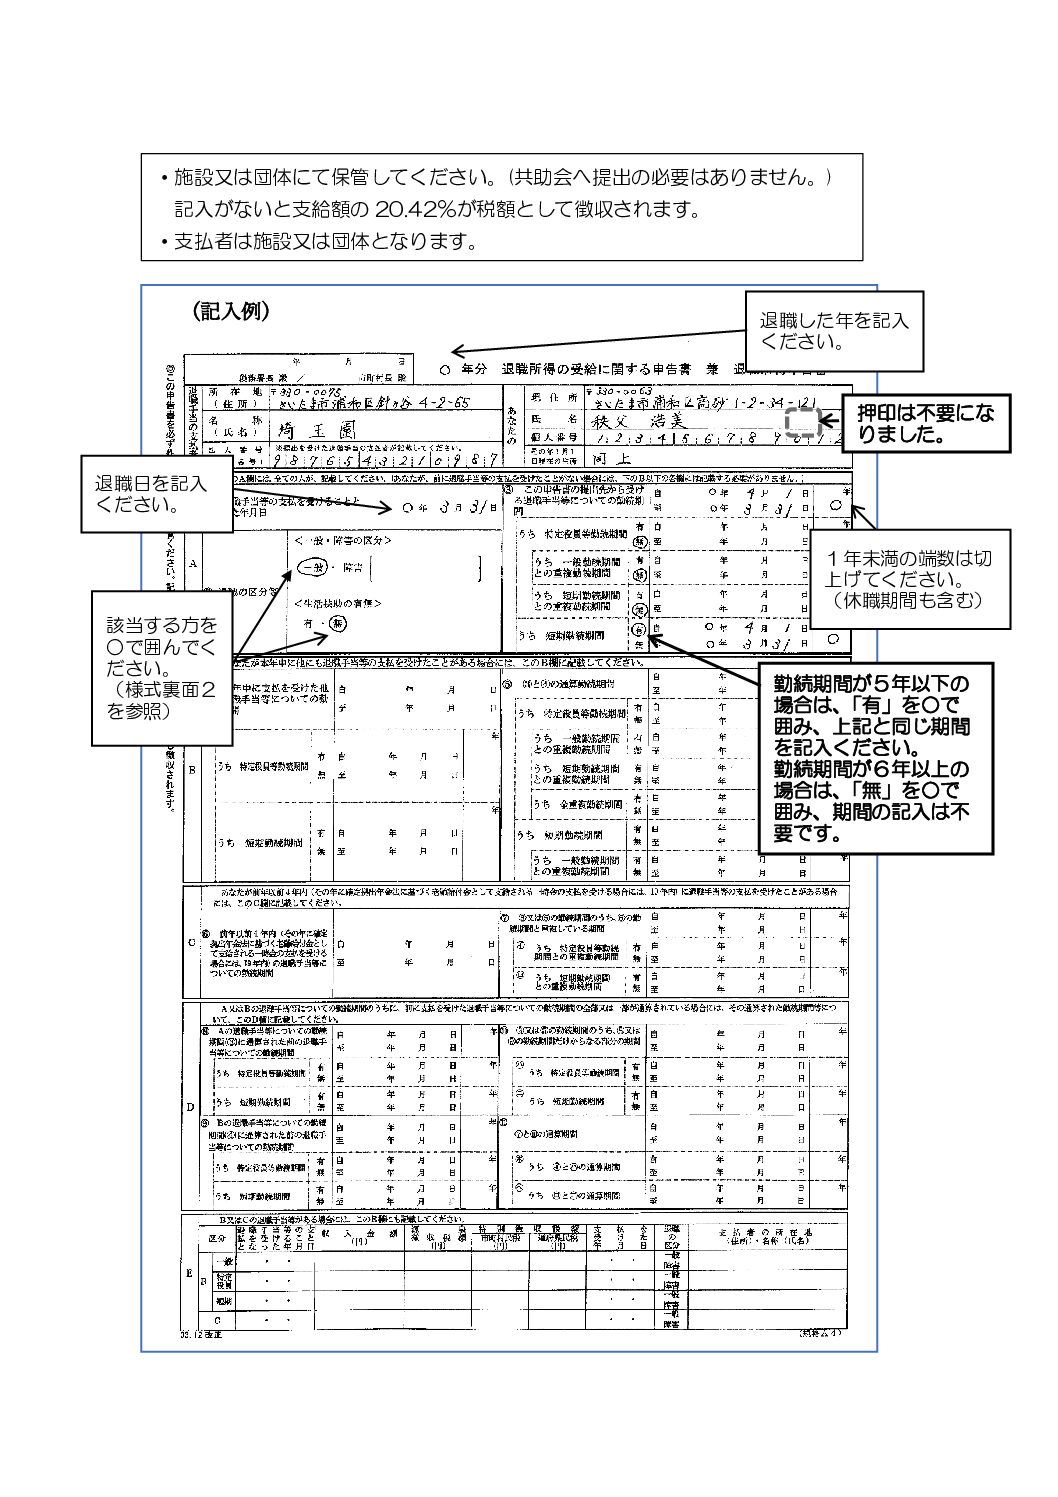
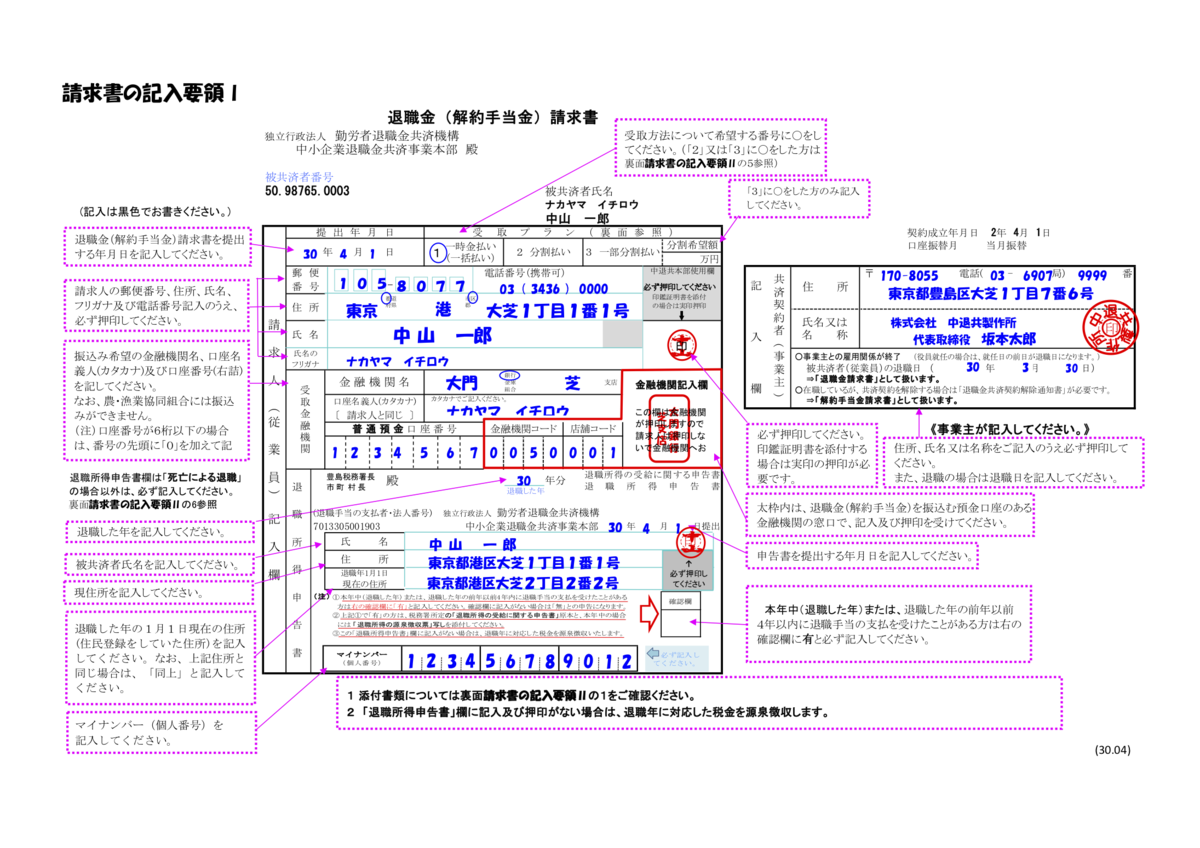
氏名、フリガナ、生年月日、マイナンバー(個人番号)、現在の住所を正確に記入します。押印は税制改正により原則不要となっていますが、社内規定で求められる場合は認印を押印します。
ステップ2:退職手当等の支払者情報
勤務先の企業名、所在地(本店所在地)、法人番号などを記入します。通常は会社側が印字した状態で配布してくれますが、空欄の場合は総務部や人事労務担当者に確認してください。
ステップ3:あなたの区分と勤続期間の選択
「一般退職手当等」にチェックを入れ、入社年月日と退職年月日を記入します。この勤続期間が、後述する非課税枠の計算基礎となります。
なお、同一年内に他社から退職金を受け取っていないか、あるいは過去4年以内に確定拠出年金(iDeCoの一時金など)を受け取っていないかによって、追加の記載が必要になります。特に申告事項の「B欄」「C欄」は複数受給者専用の枠ですので、1社のみの単独退職であれば空欄のままで問題ありません。
なぜ未提出だと「20.42%」も引かれるのか?税金激増のからくり
「たかが社内書類の提出を忘れただけで、なぜ税金が跳ね上がるのか」と疑問を持つ受給者は少なくありません。その理由は、日本の所得税法における源泉徴収の仕組みにあります。
退職金は本来、老後の生活原資としての性格が強いため、給与所得とは切り離して課税する住民税・所得税の分離課税が採用されています。さらに「退職所得控除」という極めて大きな非課税枠が差し引かれ、控除しきれなかった残額に対しても原則2分の1を掛けた金額(課税退職所得金額)にのみ税率が適用される仕組みです。
ところが、「退職所得の受給に関する申告書」が未提出の状態だと、税法上「適正な退職所得控除額を計算する情報がない」とみなされます。その結果、退職手当の全額に対して一律20.42パーセント(所得税20%+復興特別所得税0.42%)の源泉徴収が強制執行されます。非課税枠も2分の1課税も一切適用されないため、額面が2,000万円であれば約408万円もの税金が機械的に天引きされて口座に振り込まれる事態に陥ります。
【徹底比較】提出ありvs未提出の手取りシミュレーション
申告書の提出有無でどれほどの金額差が生じるのか、具体的な勤続年数と支給額をベースに比較検証したデータが以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 申告書提出時の税額 (勤続30年・退職金2,000万円) | 所得税等:約21万円 住民税:約30万円 (合計約51万円) | 退職所得控除1,500万円適用後、残額500万円×1/2=250万円が課税対象 | 手厚い控除と1/2課税により、実効税率はわずか2.5%程度に抑えられる。 |
| 申告書未提出時の税額 (勤続30年・退職金2,000万円) | 所得税等:408万4,000円 (住民税は後日請求) | 退職金総額2,000万円×20.42%が一律で源泉徴収される | 手取りが一瞬で約357万円も激減し、キャッシュフローに致命的な打撃を与える。 |
| 勤続年数の端数計算ルール | 端数切り上げ(1日でも1年) 例:29年1ヶ月→30年 | 年数×40万円(20年超は年70万円加算) | 切り捨てと誤認しやすいが、1日でも超えれば1年として満額控除に算入可能。 |
| 役員退職金(5年以下)の特例 | 1/2課税の適用除外 (短期退職手当等) | 勤続年数5年以下の特定役員等に対する退職金 | 経営陣の短期退職金を使った租税回避を防止するため、優遇が一部制限される。 |
退職所得控除額の計算方法の基本原則は以下の2パターンです。
・勤続年数20年以下:40万円 × 勤続年数(最低80万円)
・勤続年数20年超:800万円 + 70万円 ×(勤続年数 - 20年)
ここで重要なのが勤続年数の数え方における端数切り上げです。例えば勤続期間が「20年と2日」だった場合、税法上は「21年」として計算され、控除枠が40万円ではなく一気に870万円へと拡大します。申告書を正しく書くことが、手取りを最大化する絶対条件です。
【要注意】iDeCo一時金や同一年内2社以上の退職金がある場合の落とし穴
近年急増しているのが、企業型DCやiDeCoの一時金と、会社の退職金を同一年度(あるいは近い年)に重複して受け取るパターンです。この場合、申告書の書き方を誤ると税務署から修正申告を求められるリスクがあります。
iDeCoの一時金を受け取っている場合の記入例
先にiDeCoの一時金を受給し、同じ年あるいは過去数年内に会社の退職金を受け取る場合、申告書の「他の退職手当等」の欄にiDeCoの受給額と加入期間を記入しなければなりません。重複している加入期間・勤続期間については控除枠が再計算(重複部分の差し引き)されるため、会社から渡される申告書へ金融機関から届いた源泉徴収票の数値を正確に転記する必要があります。
同一年内に2社以上から退職金が出るケース
転職した年や、持株会社化に伴う転籍などで同一年内に2社以上から退職金が支払われる場合、2社目に提出する申告書には1社目の退職手当等の源泉徴収票を添付しなければなりません。退職所得控除は受給者1人に対して1年間に適用される枠が決まっているため、合算して適正な税額を再計算する義務が生じます。
【実態検証】「提出を忘れた」「紛失した」現場のリアルな声とトラブル事例
退職現場では、書類の提出を巡るトラブルが日常的に発生しています。SNSや税務相談の現場に寄せられる実態を調査すると、以下のような生々しい声が目立ちます。
「会社を辞めるドタバタで申告書を出し忘れ、口座残高を見て倒れそうになった。2,000万円入るはずが約1,600万円しか振り込まれておらず、会社に抗議したら『申告書未提出による法定源泉徴収です』と冷たく返された」(50代・元メーカー勤務)
「グループ会社の転籍で退職金が2回に分けて出た際、2社目への書類記載を怠ったため、後から多額の追徴課税と延滞税の通知が届いてパニックになった」(40代・IT企業勤務)
「会社へ申告書を出したつもりだったが、総務の処理漏れで20.42%引かれていた。結局、源泉徴収票を回収して確定申告する羽目になり、還付金が口座に入るまで半年近く待たされた」(60代・定年退職者)
このように、本人のうっかりミスだけでなく、企業側の事務処理遅延によって受給者に一時的な資金ショートが発生する危険もあります。退職金の振込予定日までに「退職所得申告書を会社側が正式に受理しているか」を必ず担当部署へ確認しておくのが賢明です。
提出し忘れても諦めない!確定申告で税金を取り戻す還付手続き
もし申告書を提出しないまま退職金が支給され、20.42%の税金が引かれてしまった場合でも、過大に徴収された税金を永久に没収されるわけではありません。翌年の2月16日から3月15日(還付申告のみであれば翌年1月1日から5年間)の間に確定申告を行えば、払いすぎた所得税の還付を受けられます。
還付申告に必要な書類と手順は極めてシンプルです。
1. 退職時に会社から交付される退職手当等の源泉徴収票を手元に用意する。
2. 国税庁の「確定申告書等作成コーナー」またはマイナポータル連携のe-Taxにログインする。
3. 申告書の「退職所得」の入力画面で、源泉徴収票に記載された「支払金額」「源泉徴収税額」「勤続年数」を入力する。
4. 本来適用されるべき退職所得控除が自動計算され、過納となっていた差額分(数百万円規模になることも多い)の還付先口座を指定して送信する。
手続きから約1ヶ月〜1ヶ月半程度で、指定口座へ還付金が振り込まれます。ただし、一時的とはいえ手元の資金が拘束されるデメリットは計り知れません。住宅ローンの繰り上げ返済や老後資金の計画を狂わせないためにも、事前の申告書提出がベストであることに変わりはありません。
【退職所得の受給に関する申告書の記入例】に関するよくある質問(FAQ)
Q1:申告書の提出先は税務署ですか?それとも勤務先の会社ですか?
A1:提出先は退職金を支給する勤務先の会社です。税務署へ直接持参・郵送しても受理されません。会社側が申告書を受理・保管し、適正な控除を反映して源泉徴収税額を計算する義務を負っています。
Q2:パートやアルバイト、契約社員の退職でも提出が必要ですか?
A2:雇用形態に関わらず、退職金(退職手当、退職慰労金など)が支給される場合は提出が必要です。支給額が少額であっても、申告書を出さなければ一律20.42%が源泉徴収されてしまいます。
Q3:退職後に申告書の提出忘れに気づいた場合、会社に後から提出できますか?
A3:退職金の支払い処理(振込手配)が完了する前であれば、会社側で修正対応してもらえる場合があります。しかし、すでに20.42%天引きされて振込が完了している場合は、社内での再計算が締め切られているため、受給者本人が確定申告を行って還付を受ける必要があります。
まとめ:手取りを確実に守るために今すぐやるべきチェックリスト
退職所得は、給与や事業所得と比べて税制上圧倒的に優遇されています。しかし、その権利を行使するためには「退職所得の受給に関する申告書」という1枚の書類を確実に会社へ届ける手続きが不可欠です。
退職を控えている方、あるいは人事から退職書類一式を受け取った方は、以下のポイントを速やかに点検してください。
・会社から配布された申告書に、氏名・住所・マイナンバーを漏れなく記入したか
・勤続年数や入社日に誤りがないか(端数は切り上げで年数計算されるか確認)
・同一年内に他社退職金やiDeCo一時金の受給履歴がないか確認したか
・退職金の支給日(振込日)より十分前に人事・労務担当窓口へ提出したか
数百万円単位のキャッシュを守る作業は、わずか5分から10分の正確な記入で完了します。後回しにせず、手元に書類が届いたその日に記入・提出を済ませておきましょう。 (出典: 退職 所得 の 受給 に関する 申告 書 記入 例(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
