ねんきん定期便の見方完全ガイド!50歳の分岐点と受取額を増やす秘訣
誕生月に日本年金機構から届く「ねんきん定期便」を開封せず、そのまま引き出しの奥に眠らせていないでしょうか。ハガキに印刷された数字は、単なる過去の記録ではなく、将来の生活設計を左右する極めて重要な一次情報です。
2026年の年金制度を取り巻く環境下において、インフレや制度改定の影響を正しく把握するためには、定期便の数字を正確に読み解くスキルが欠かせません。記載されている数字の意味、50歳前後で劇的に変化する記載ルール、そして受給額を賢く増やす実践的なアプローチを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:50歳未満は「これまでの加入実績に応じた年金額」、50歳以上は「60歳まで同条件で継続した場合の見込額」が表示される仕組みの違いを把握する。
- 要点2:節目年齢(35歳・45歳・59歳)に届く「封書」では全加入履歴をチェックし、未納や記録漏れによる将来の受取損失を未然に防ぐ。
- 要点3:受給開始を遅らせる「繰り下げ受給」を活用することで、1か月あたり0.7%、70歳で42%、最大75歳で84%の増額リターンを確保できる。
【届く時期と形状】ねんきん定期便はいつ届く?はがきと封書の違いを整理
日本年金機構の公式スケジュールに基づき、ねんきん定期便は原則として毎年誕生月の当月(1日生まれの方は前月)に手元へ届きます。ただし、毎年同じ形状で送られてくるわけではありません。年齢によって「青色やオレンジ色の圧着ハガキ」と「封書」の2パターンが存在します。
通常の年は直近1年間の保険料納付実績を記したハガキ形式ですが、35歳・45歳・59歳という3つの節目年齢では封書が届きます。この封書には、国民年金や厚生年金への加入記録が初任給の時代からすべて記載された「全履歴シート」が同封されています。
特に転職回数が多い方や、結婚・独立に伴い国民年金と厚生年金の切り替えを行った経験がある方は、節目に届く封書での確認が欠かせません。万が一、基礎年金番号の統合漏れや勤務先の事務手続きミスで厚生年金の納付履歴が抜けている場合、将来の受給額が恒久的に減額されてしまうリスクがあります。
【50歳の分岐点】「加入実績」と「年金見込額」の決定的な記載差とは?
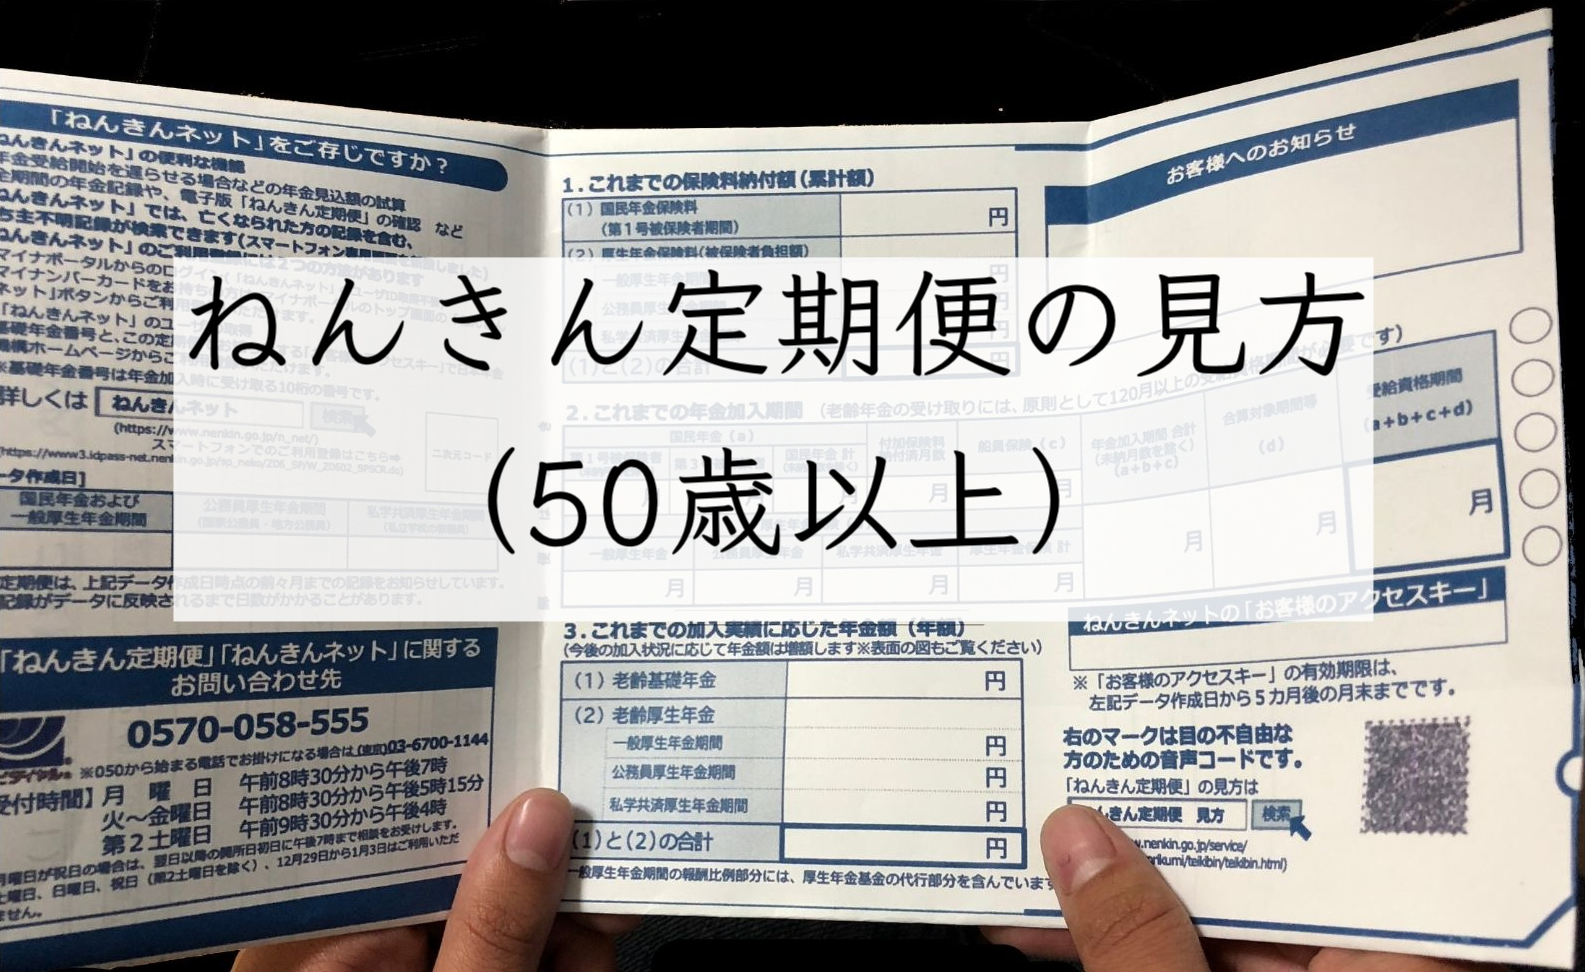
ねんきん定期便をチェックする際、最大の落とし穴となるのが「年齢による記載ロジックの逆転」です。50歳未満と50歳以上では、表面に大きく印字されている年金額の性質が根本から異なります。
50歳未満のハガキに書かれているのは「これまでの加入実績に応じた年金額」です。これは「仮に今すぐ年金保険料の支払いを完全にやめ、65歳を迎えた場合に支給される年金額」を意味します。そのため、20代や30代の定期便を見ると「年間数十万円」といった非常に少ない金額が記載されており、ショックを受ける方が少なくありません。しかし、これは今後の加入期間が一切計算に入っていないためであり、過度に不安がる必要はありません。
一方、50歳以上の定期便に記載されるのは「現在の加入条件が60歳まで継続したと仮定した年金見込額」です。定年まで現在の給与水準で働き続けた場合のリアルな着地予想額が示されるため、ここから老後資金の具体的な不足額を逆算できるようになります。
【データ比較】年代別の平均受給額シミュレーションと試算の実態
公的年金の給付水準は、現役時代の平均年収や加入月数によって大きく変動します。厚生労働省および日本年金機構の公表データを基に、平均的な受給モデルと目安数値を比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国民年金(満額受取時) | 月額 約68,000円前後(年額約81.6万円) | 40年間(480月)全期間納付が条件 | 基礎生活費の土台となるが、単体での生活維持は困難。満額確保が必須ライン。 |
| 厚生年金(平均モデル・単身) | 月額 約145,000円〜155,000円 | 平均年収450万〜500万円・40年勤務想定 | 現役時代の年収格差が直結。定期便の記載額から税・社会保険料約10〜15%が控除される。 |
| 夫婦2人標準世帯 | 月額 約225,000円〜235,000円 | 夫が会社員40年+妻が専業主婦の標準構成 | 持ち家の有無や医療費負担により、毎月3万〜7万円前後の不足が生じやすい構造。 |
| 50歳時点の見込額補正 | 年収変動による再計算が必要 | 役職定年による給与低下が未反映のケース多数 | 50代後半の給与ダウンを考慮し、定期便の金額から10〜15%割り引いて見積もるのが安全。 |
定期便に記載された見込額をそのまま手取りとして計算するのは禁物です。年金給付からも所得税、住民税、国民健康保険料(または後期高齢者医療制度)、介護保険料が天引きされます。手取り実額は記載された総支給額の85%〜90%程度になると想定して予算を組むのが確実です。
【実態検証】SNSや相談窓口で多発する「年金定期便の勘違い」と現場のリアル
ファイナンシャルプランナーへの相談現場やSNS上では、ねんきん定期便にまつわる誤解から誤った家計判断を下してしまうケースが後を絶ちません。
現場で最も多く見られるのが「50歳を過ぎた途端に受給額が跳ね上がったため、老後資金に余裕ができたと勘違いして貯蓄の手を緩めてしまう」パターンです。前述の通り、50歳未満の実績額から50歳以上の見込額へ表示が切り替わっただけで、手持ちの資産が増えたわけではありません。
また、「ねんきんネット」への未登録による情報格差も浮き彫りになっています。日本年金機構が提供する公式WEBサービス「ねんきんネット」へログインすれば、定期便の到着を待たずに最新の国民年金・厚生年金納付額の確認や、今後の転職・年収変化を織り込んだ年金見込額の詳細な試算がいつでも可能です。ハガキに記載されている「アクセスキー」の有効期限は3か月間であるため、手元に届いたタイミングですぐにアカウントを作成しておくことが防衛策となります。
【受取額を最大化】繰り下げ受給とねんきんネット活用で老後資金を底上げ
将来受け取る年金を合法的に増やす最も強力な手段が「年金の繰り下げ受給」です。原則である65歳での受給開始を遅らせることで、受給額が生涯にわたって増額されます。
増額率は「1か月遅らせるごとに+0.7%」です。例えば、70歳まで5年間受給を我慢すれば42%増、上限である75歳まで10年間繰り下げた場合は本来の受取額から84%増(約1.84倍)という高いリターンが確定します。民間の個人年金保険や定期預金では到底得られない利回り水準です。
さらに、基礎年金(1階部分)と厚生年金(2階部分)は別々に繰り下げ時期を選択できます。「基礎年金だけ65歳から受け取り、厚生年金は70歳まで据え置いて増額させる」といった柔軟な出口戦略を立てられる点も大きな強みです。
【プロの結論】繰り下げ受給が向いている人・おすすめできない人の境界線
繰り下げ受給は誰にとっても正解というわけではありません。個人の資産状況、就労状況、健康状態によって向き不向きがはっきりと分かれます。
繰り下げ受給を選ぶべき人: 65歳以降も再雇用やフリーランスとして十分な勤労収入がある方、退職金や自己資金の取り崩しで70歳頃までの生活費を賄える方、健康に自信があり長寿リスク(長生きによる資産枯渇)に備えたい方です。生涯の確実なキャッシュフローを底上げできます。
繰り下げ受給を見送るべき人: 65歳時点でまとまった生活防衛資金がなく、年金がないと日々の生活が成り立たない方、健康上の不安を抱えており早期に年金を活用したい方、年上の配偶者がいて繰り下げ期間中に「加給年金(年金版の家族手当)」の受給資格を失ってしまう方です。加給年金は厚生年金本隊を繰り下げている間は支給停止となるため、無理な繰り下げはトータル受取額で損を招く恐れがあります。
【年金 定期 便】に関するよくある質問(FAQ)
Q1:ねんきん定期便が誕生月を過ぎても届かない場合はどうすればよいですか?
A1:住所変更の手続きが遅れているか、マイナンバーと基礎年金番号が正常に紐付いていない可能性があります。日本年金機構の「ねんきんダイヤル」へ問い合わせるか、マイナポータル経由で「ねんきんネット」にログインすれば、郵送を待たずに画面上で最新の記録と見込額を即座に確認できます。
Q2:50歳未満ですが、将来もらえる現実的な年金額を知る方法はありますか?
A2:ハガキの券面には過去の実績額しか記載されませんが、「ねんきんネット」を利用すれば「今後も現在の年収を維持した場合」や「60歳まで月収30万円で働いた場合」など、複数のキャリアシナリオを設定した詳細な年金シミュレーションが可能です。
Q3:過去に未納期間があった場合、今からでも受取額を増やすことはできますか?
A3:過去10年以内の免除・猶予期間であれば「追納」によって満額に近づけることが可能です。また、追納期限が過ぎている場合でも、60歳から65歳までの間に国民年金に任意加入する、または60歳以降も会社員として厚生年金に加入し続ける(経過的加算の活用)ことで、年金額を増やすことができます。
まとめ:2026年の年金戦略は「定期便の正しい把握」から始まる
ねんきん定期便は、公的機関が年に一度だけ個別に送付してくれる貴重なライフプランニングシートです。50歳未満であれば「これまでの実績の積み上げ確認」、50歳以上であれば「リアルな老後手取り額の予測とリタイア時期の調整」という明確な目的を持って読み解く必要があります。
ハガキが届いたら表面の金額だけでなく、過去の納付月数やねんきんネットのアクセスキーに必ず目を通してください。現在の加入状況を正確に把握し、繰り下げ受給や私的年金(iDeCo・新NISA)を組み合わせた戦略を早期に構築することが、将来の安心を勝ち取る最短ルートになります。 (出典: 年金 定期 便(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
