入院費用の平均は1日いくら?高額療養費の落とし穴と自己負担の全実態
突然の病気やケガで入院を余儀なくされた際、誰もが直面するのが「一体いくらかかるのか」という経済的な不安です。医療技術の進歩に伴い平均在院日数は年々短縮傾向にあるものの、退院時に請求書を見て「保険適用されるはずなのに、なぜこんなに高額なのか」と困惑する声は後を絶ちません。
医療費の自己負担割合が1〜3割であっても、公的医療保険の対象外となる費用や月をまたぐ入院の手続き不備によって、想定外の出費に膨らむケースが多発しています。本稿では、最新の医療統計と現場の実態調査に基づき、1日あたりの平均費用から高額療養費制度の落とし穴、賢く自己負担を抑える実践的な防衛策までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:入院費用の1日平均は約2万〜3万円、1回あたりの自己負担総額は平均約20万〜30万円前後が実態相場。
- 要点2:「高すぎる」と感じる主因は、保険適用外の「差額ベッド代」「食事代」「入院雑費」と「月またぎ入院」の制度的盲点にある。
- 要点3:「限度額適用認定証」の事前申請と傷病手当金・医療費控除の併用が、手元資金を守る決定打となる。
【2026年最新】入院費用の1日平均と総額相場|日数短縮でも高額化するカラクリ
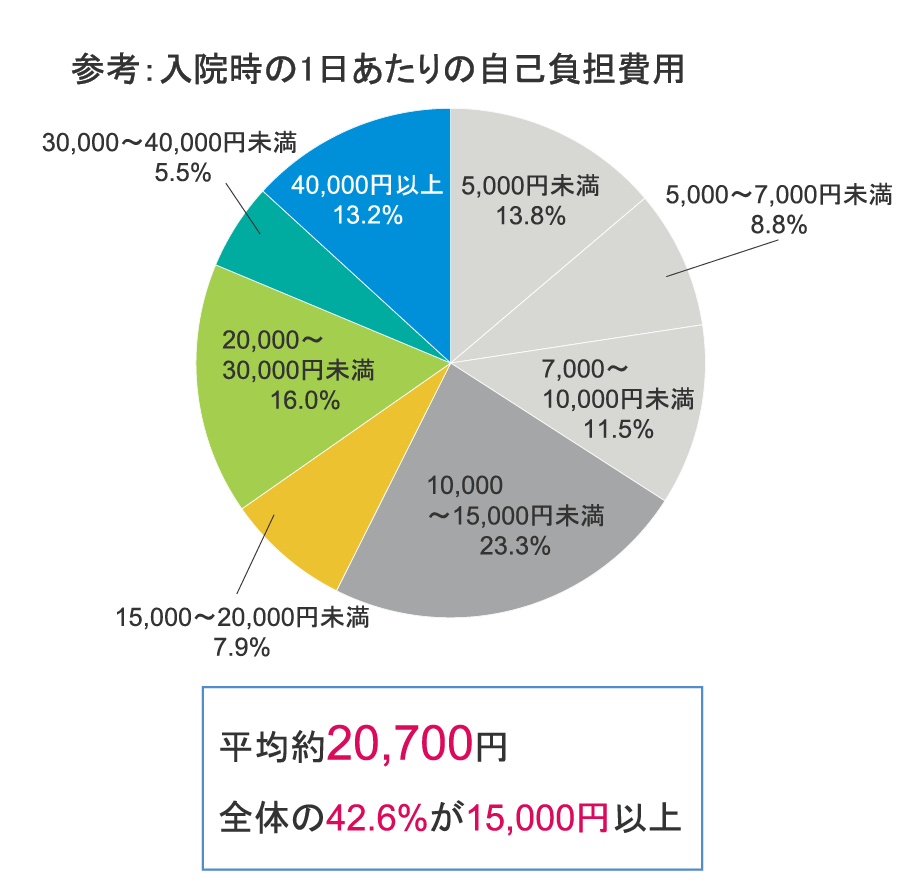
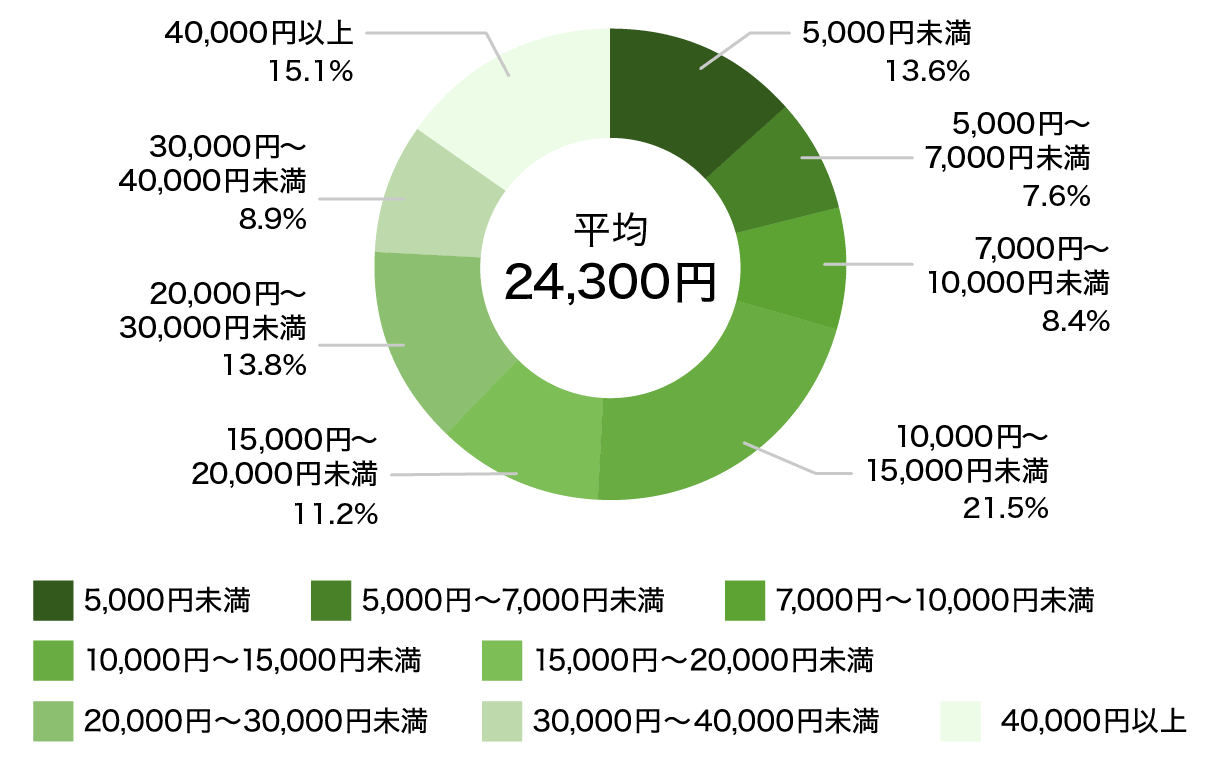
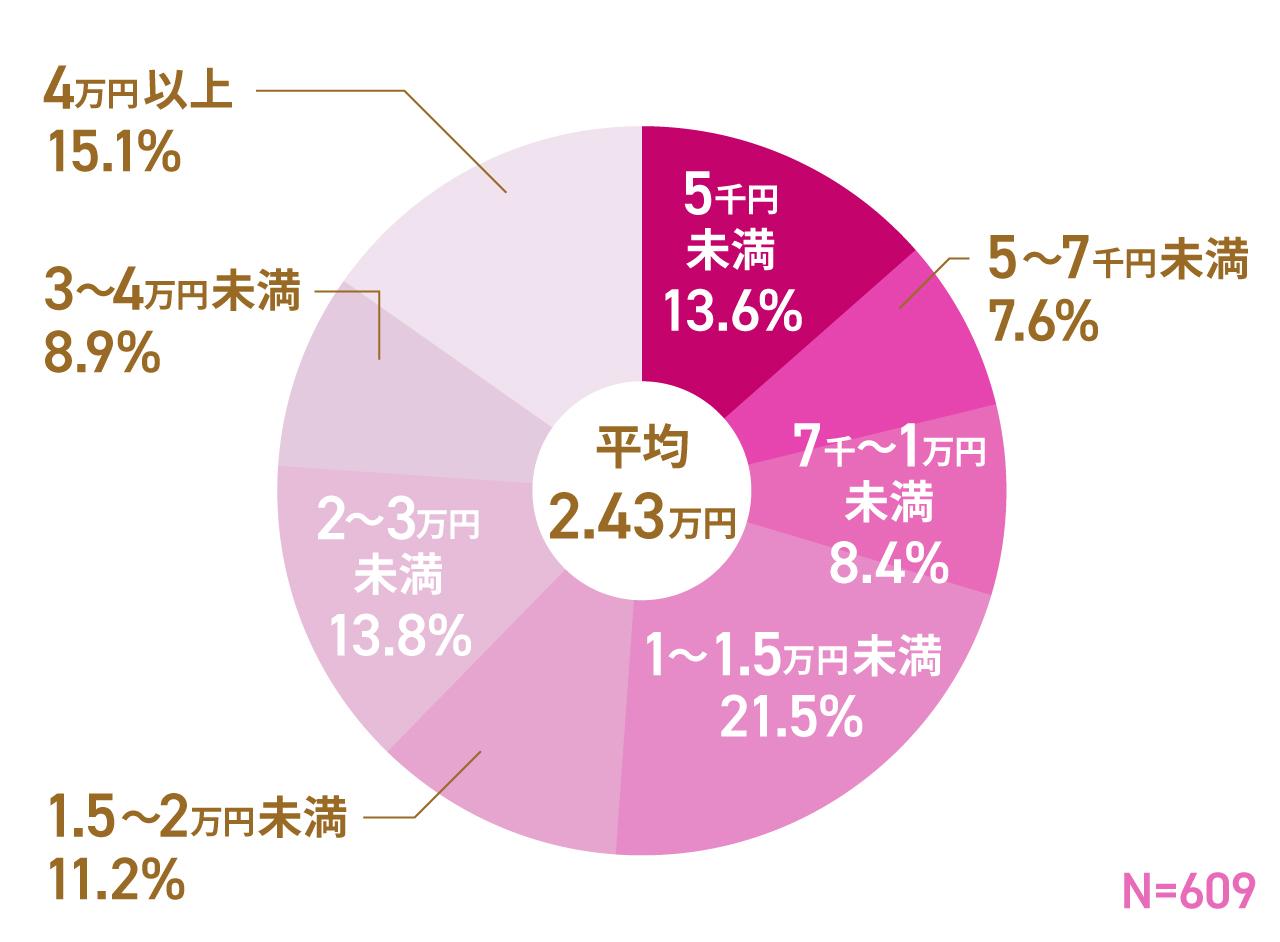
生命保険文化センターの最新動向調査および厚生労働省の患者調査データを分析すると、直近における入院費用1日平均は約2万1,000円〜3万2,000円(高額療養費制度利用後の自己負担額+食事代+差額ベッド代+雑費を含む)で推移しています。入院1回あたりの自己負担総額は平均約21万〜26万円前後がボリュームゾーンです。
注目すべきは、入院日数平均2026年最新データにおいて、全病床の平均在院日数が約26日前後まで短縮している点です。急性期病床に限れば10〜14日前後での早期退院・在宅復帰が一般化しています。しかし、入院日数が減っているにもかかわらず、1日あたりの費用負担感はむしろ上昇しています。入院直後に高額な検査や高度医療、手術が短期集中的に行われる医療体制へのシフトが進んだことが、短期間での支払額の跳ね上がりに直結しています。
「思ったより高額…」と後悔する人が続出する決定的な理由と内訳の真相
公的医療保険で3割負担になれば数万円で済むはずだと考えていた人が、窓口で15万〜30万円を超える請求に直面するケースが頻発しています。このギャップを生み出す入院費用高すぎる理由は、費用の大半を「公的保険の対象外(全額自己負担)」が占めている構造にあります。
入院費用は大きく「保険適用される診療費」「食事代」「差額ベッド代(特別療養環境室料)」「身の回りの雑費」の4つに分かれます。このうち後半の3つには公的保険が一切効きません。
| 費用項目 | 保険適用の有無 | 一般的な基準・相場(1日あたり) | 編集部の分析・注意点 |
|---|---|---|---|
| 診療・治療費(3割負担分) | 適用あり(高額療養費対象) | 数千円〜1万円程度(限度額到達まで) | 高額療養費制度により月ごとの上限が決まる基幹部分。 |
| 入院時食事療養費 | 定額自己負担(対象外) | 1食490円(1日3食で1,470円) | 食材費等の高騰に伴い改定。月間で約4万4,000円の固定出費に。 |
| 差額ベッド代相場 | 完全自己負担(対象外) | 平均6,500円前後(個室は8,000〜2万円超) | 希望しなくても同意書にサインすると請求される最大のトラブル要因。 |
| 入院雑費平均内訳 | 完全自己負担(対象外) | 1日あたり1,000〜2,000円前後 | パジャマ・タオルレンタル(アメニティセット)、テレビカード、日用品代。 |
上記のように、治療費本体以外の「実費」だけで1日あたり約9,000円〜1万円が積み上がります。10日間の入院で約10万円が公的保険の枠外として確実に発生する点が、後悔を招く最大のカラクリです。
高額療養費制度の落とし穴|限度額適用認定証の申請手順と盲点
公的医療保険の最大のセーフティネットである高額療養費制度限度額は、年収(所得区分)に応じて1ヶ月(暦月:1日〜末日)の自己負担上限を定める制度です。年収約370万〜770万円(標準報酬月額28万〜50万円)の現役世代であれば、一般的な上限額は「8万100円+(総医療費−26万7,000円)×1%」となり、月額約8万〜9万円程度に抑えられます。
しかし、ここには実務上の決定的な2つの落とし穴が存在します。
第1の落とし穴は「月またぎ入院」による負担倍増です。高額療養費は「各月1日〜末日」で計算されるため、例えば「4月25日〜5月10日の16日間入院」した場合、4月分(6日間)と5月分(10日間)で別々に計算されます。それぞれの上限額に届かず、合算すると1ヶ月に集中して入院した場合の2倍近い自己負担が生じる事態が頻発します。
第2の落とし穴は、事後申請による一時的なキャッシュフローの圧迫です。窓口で3割分を全額支払い、数ヶ月後に還付を受ける形にすると数十万円の手元資金が必要になります。これを防ぐのが限度額適用認定証申請手順の事前把握です。
加入している健康保険組合や協会けんぽ、市区町村の国民健康保険窓口へ「限度額適用認定証」をオンラインまたは郵送で交付申請し、入院時に病院窓口へ提示すれば、最初から自己負担限度額までの支払いにとどめることができます。なお、マイナ保険証を利用できる医療機関では、本人が情報提供に同意すれば事前の証交付手続きなしで限度額が即時適用されます。
【実態シミュレーション】10日間・30日間入院した場合の自己負担額を徹底試算
年収約500万円(3割負担・一般所得区分)の会社員が、一般的な手術を伴う入院をした場合の入院費用自己負担額シミュレーションを検証します。
【ケース1:同月内に10日間入院(4人部屋・差額ベッド代なし)】
・総医療費:100万円(3割負担額=30万円)
・高額療養費適用後の医療費負担:約8万7,430円
・食事療養費:1,470円 × 10日 = 1万4,700円
・入院雑費(アメニティ等):1,500円 × 10日 = 1万5,000円
👉 実際の自己負担総額:約11万7,130円
【ケース2:同月内に30日間入院(個室利用・差額ベッド代1日8,000円)】
・総医療費:200万円(3割負担額=60万円)
・高額療養費適用後の医療費負担:約9万7,430円
・食事療養費:1,470円 × 30日 = 4万4,100円
・差額ベッド代:8,000円 × 30日 = 24万円
・入院雑費:1,500円 × 30日 = 4万5,000円
👉 実際の自己負担総額:約42万6,530円
個室を選択するか大部屋にするかだけで、30万円以上の開きが生じることが数値から一目瞭然です。また、会社員や公務員であれば、連続して4日以上仕事を休んだ場合に給与の約3分の2が支給される傷病手当金受給条件(業務外の病気・休職中に給与が出ないこと等の要件)を満たすことで、入院中の収入減少を補填できます。
一般に知られていない盲点とネットの誤解|医療保険日額相場と医療費控除の真実
ネット上の情報やSNSでしばしば見られるのが「差額ベッド代は拒否すれば絶対に払わなくてよい」「民間の医療保険に入っていれば全てカバーできる」という極端な言説です。
厚生労働省の通知上、病院側の都合(満床や院内感染対策など)で個室に入った場合や、事前の明確な同意書がない場合は差額ベッド代を支払う義務はありません。しかし現場では「大部屋が空いておらず、個室の同意書に署名しないと即時入院できない」と暗に迫られるケースが存在します。緊急時を除き、治療上の必要性がない限り同意書へのサインは慎重に行う必要があります。
また、民間の医療保険日額相場(入院日額5,000円〜1万円)の過信も禁物です。短期入院化が進む中、5日間の入院で日額5,000円タイプだと受け取れる給付金は2万5,000円にとどまり、月々の保険料累計額に見合わないケースも少なくありません。昨今は「入院一時金特約(1回の入院で一括10万〜20万円給付)」を重視する設計が主流となっています。
退院後に忘れてはならないのが医療費控除申請方法です。1年間(1月1日〜12月31日)に世帯全体で支払った医療費の総額が10万円(総所得金額等が200万円未満の場合はその5%)を超えた場合、確定申告を行うことで所得税の還付と翌年度の住民税減額が受けられます。病院までの交通費(公共交通機関や緊急時のタクシー代)も控除対象に含まれるため、領収書や記録の保管が不可欠です。
【プロの結論】医療費リスクに備えるべき人・過剰な備えを見直すべき人の判断基準
医療費への備えは、個人の家計資産状況と心理的耐性によって適正解が完全に分かれます。行動経済学で指摘される「損失回避バイアス」から、過剰な医療保険に毎月高額な保険料を支払い続けるのは合理的な家計管理とは言えません。
【民間医療保険を手厚くすべき人】
・自営業・フリーランス(傷病手当金がなく、入院=無収入に直結する)
・貯蓄が50万円未満で、突発的な10万〜20万円の一時支出で家計が破綻する層
・先進医療や長期の個室療養を希望する明確なこだわりがある人
【最低限の備え(または貯蓄対応)で十分な人】
・生活防衛資金として100万〜200万円以上の預貯金を確保できている層
・傷病手当金や付加給付制度(大企業の健保組合などで自己負担上限が月2万〜3万円程度に抑えられる制度)が充実している会社員・公務員
【入院 費用 平均】に関するよくある質問(FAQ)
Q1:入院費用の支払いはクレジットカードで一括払いできますか?
A1:現在、大学病院や国公立病院、中規模以上の総合病院の大半で各種クレジットカード払いに対応しています。ポイント還元を受けられるだけでなく、高額療養費の還付までの資金繰りにも役立ちます。ただし、一部の中小個人病院や診療所では現金払いのみの場合もあるため、入院前の確認が必要です。
Q2:差額ベッド代を払いたくない場合、どう主張すればよいですか?
A2:病院から同意書を提示された際、「大部屋(差額なしの病床)を希望します」と明確に伝えてください。病院都合で個室しか空いていない場合、厚労省の規定に基づき差額ベッド代の請求は認められません。納得できないまま同意書に署名してしまうと後からの返金請求は極めて困難になるため、サインする前に確認を徹底してください。
Q3:パジャマやタオルの「アメニティレンタル」は断ることもできますか?
A3:原則として任意契約のため断ることができます。自前でパジャマやタオルを持参して家族に洗濯してもらう、あるいは院内のコインランドリーを利用すれば雑費を大幅に節約可能です。ただし、感染症対策や家族の負担軽減を目的として利用を推奨される場合も多いため、入院期間と家族のサポート体制を考慮して選択してください。
まとめ:最新データから導く医療費自己防衛の最適解
入院費用の実態を正しく読み解くと、過度に恐れる必要がない一方で、公的医療保険の対象外となる実費への備えを怠ってはならないことが分かります。1日あたりの平均費用が2万〜3万円に達する背景には、食事代や雑費、差額ベッド代といった「見落とされがちな固定負担」があります。
不測の事態に備える最善の行動は、マイナ保険証や限度額適用認定証の仕組みを把握し、自身の加入保険(健保組合の付加給付の有無など)を確認しておくことです。制度の正しい知識を武器に、無駄な出費を防ぎながら最適な医療環境を選択してください。 (出典: 入院 費用 平均(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
