合計所得金額とは?総所得や年収との違い・計算方法と判定基準を徹底解説
年末調整の書類を書くときや確定申告の時期、あるいは自治体から住民税の通知が届いた際に目にする「合計所得金額」。日頃私たちが口にする「年収(額面給与)」や「手取り」と同じ感覚で捉えていると、思わぬ落とし穴にはまります。
合計所得金額は、配偶者控除や扶養控除が適用されるかどうかのボーダーラインであり、住民税の非課税判定や各種給付金の支給基準にも直結する極めて重要な数字です。本稿では、複雑に見える合計所得金額の仕組みを解き明かし、損をしないための正確な計算方法と最新の判定基準を分かりやすく整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:合計所得金額は「収入」そのものではなく、年収から給与所得控除や必要経費を差し引いた【税法上の純粋な儲け】を指す
- 要点2:「総所得金額」とは繰越控除を引く前か後かという明確な違いがあり、各種控除や扶養の判定には「合計所得金額」が使われる
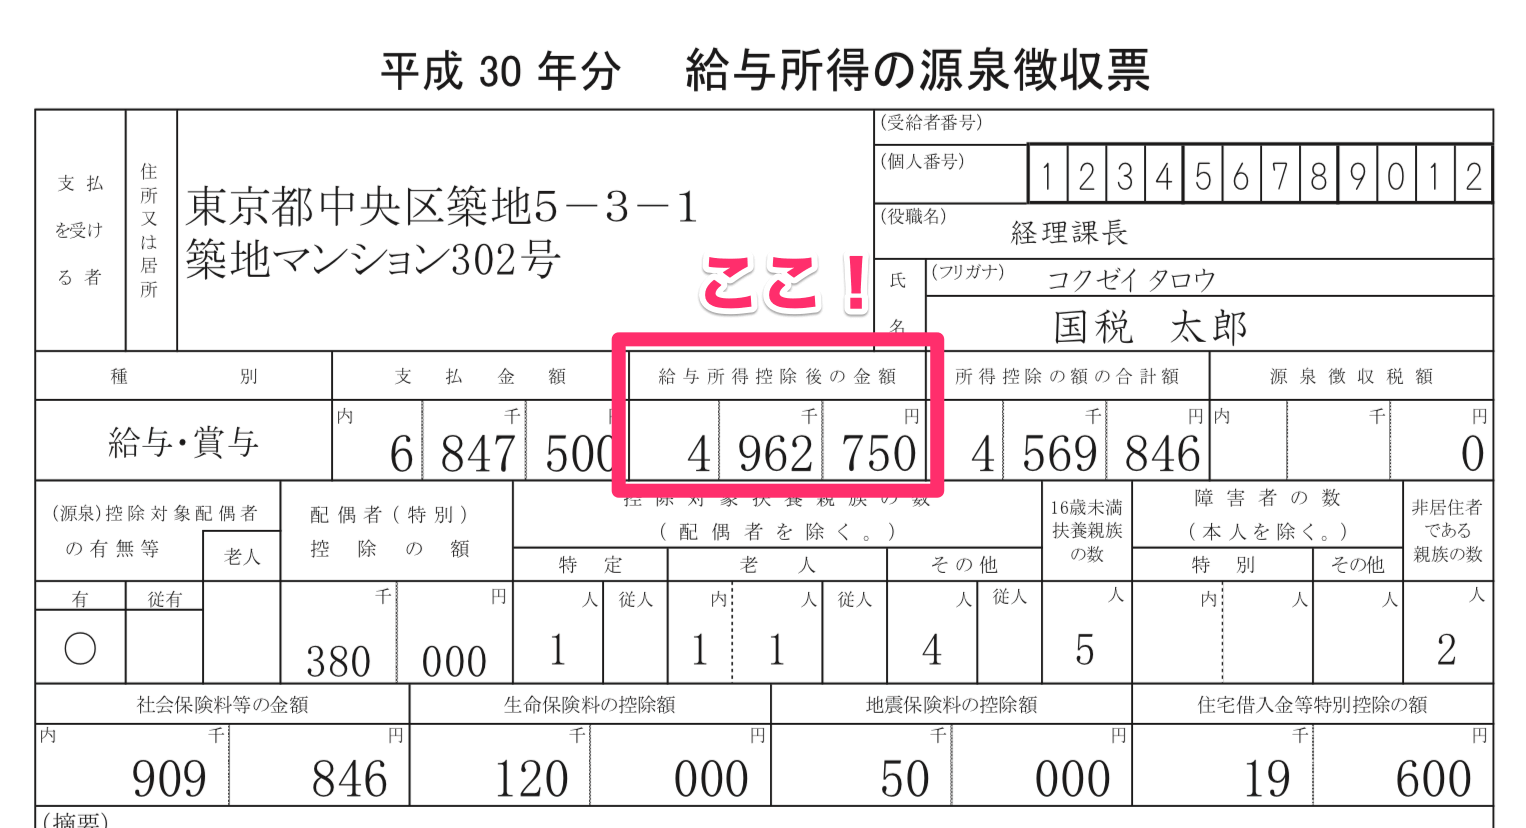
- 要点3:源泉徴収票の「給与所得控除後の金額」や基礎控除申告書の計算ルールを把握することで、控除の申告漏れや増税リスクを防げる
【徹底比較】「合計所得金額」「総所得金額」「年収」の決定的な違い
税金の計算において、もっとも多くの人が混乱するのが「年収」「合計所得金額」「総所得金額」という3つの似通った言葉の使い分けです。これらはすべて異なる概念を指しています。
まず「年収(収入金額)」は、会社から支給された基本給や各種手当、ボーナスなどを合算した、いわゆる「額面の総支給額」です。自営業であれば年間の「総売上」がこれに該当します。
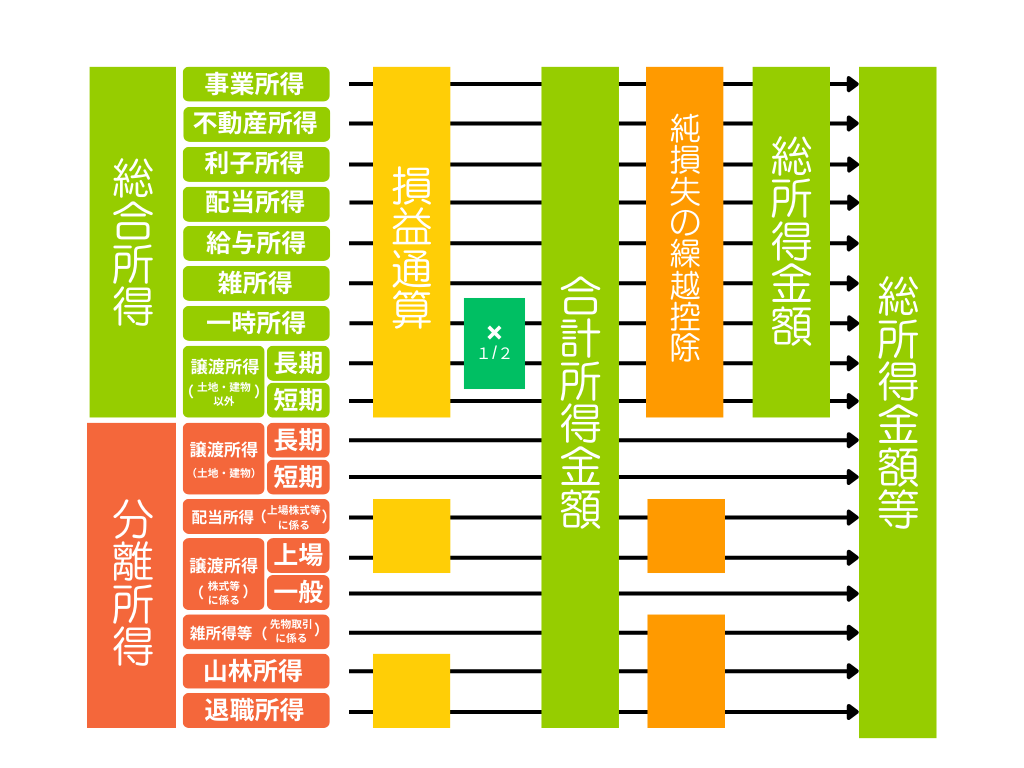
これに対し、「合計所得金額」は、収入から所定の控除額(給与所得控除や必要経費)を差し引いた後の金額です。所得には給与所得、事業所得、不動産所得、譲渡所得など10種類が存在しますが、これらすべての所得を足し合わせた金額が合計所得金額となります。ただし、過去の赤字を今年に持ち越す「純損失の繰越控除」や「雑損失の繰越控除」を適用する前の金額である点が大きな特徴です。
一方、「総所得金額」は、利子所得、配当所得、不動産所得、事業所得、給与所得、一時所得、雑所得といった総合課税の対象となる所得を合算し、さらに「純損失や雑損失の繰越控除を適用した後」の金額を指します。
違いを整理すると以下の通りです。
- 年収(総収入金額):控除や経費を引く前の「入ってきたお金の総額」
- 合計所得金額:各所得から経費や給与所得控除を引いて合算した額(繰越控除を引く前)
- 総所得金額:総合課税の対象となる所得の合計から、過去の損失(繰越控除)を引いた後の額
配偶者控除や基礎控除、扶養親族の条件を判定する際には、繰越控除の影響を排除した公平な担税力を測るため、基本的に「合計所得金額」が基準として用いられます。
【計算方法と早見表】給与所得控除と年収換算シミュレーション
会社員やパート・アルバイトの場合、合計所得金額の計算は「年収 - 給与所得控除」というシンプルな式で求められます。給与所得控除とは、会社員にとっての「みなし経費」であり、年収に応じて法律で差し引く額が定められています。
具体的に、現在の税制における給与所得控除の計算表を確認しておきましょう。
| 給与等の収入金額(年収) | 給与所得控除額 |
|---|---|
| 〜 162万5,000円 | 55万円(収入が55万円未満の場合はその全額) |
| 162万5,001円 〜 180万円 | 収入金額 × 40% - 10万円 |
| 180万1円 〜 360万円 | 収入金額 × 30% + 8万円 |
| 360万1円 〜 660万円 | 収入金額 × 20% + 44万円 |
| 660万1円 〜 850万円 | 収入金額 × 10% + 110万円 |
| 850万1円以上 | 195万円(上限) |
会社員で給与以外の副業や不動産収入がない場合、この給与所得控除を引いた残りがそのまま合計所得金額になります。パートや会社員の年収から合計所得金額をパッと把握できる換算表は以下の通りです。
- 年収103万円:103万円 - 55万円 = 合計所得金額 48万円
- 年収150万円:150万円 - 55万円 = 合計所得金額 95万円
- 年収201.6万円:201.6万円 - 68.48万円 = 合計所得金額 133万円
- 年収300万円:300万円 - 98万円 = 合計所得金額 202万円
- 年収500万円:500万円 - 144万円 = 合計所得金額 356万円
- 年収1,000万円:1,000万円 - 195万円 = 合計所得金額 805万円
個人事業主やフリーランスの場合は「売上(総収入) - 必要経費 - 青色申告特別控除(最大65万円)」で算出された事業所得が合計所得金額のベースとなります。
【税金・扶養の判定】48万円の壁・配偶者控除・扶養親族のボーダーライン
なぜ合計所得金額を正しく把握しなければならないのか。その最大の理由は、税法上の「控除」が受けられるかどうかの判定に使われるためです。
所得税法上、誰にでも適用される基礎控除は、本人の合計所得金額に応じて控除額が段階的に変動します。合計所得金額が2,400万円以下であれば満額の48万円が控除されますが、2,400万円を超えると段階的に減額され、2,500万円を超えると基礎控除は完全にゼロになります。
また、家族を養っている世帯にとって極めて重要なのが、扶養親族や配偶者控除の判定ラインです。
- 扶養親族の判定:配偶者以外の親族(子どもや親など)が扶養に入るための要件は、合計所得金額が48万円以下(給与収入のみなら年収103万円以下)です。
- 配偶者控除の判定:納税者本人の合計所得金額が1,000万円以下(給与年収1,195万円以下)で、配偶者の合計所得金額が48万円以下の場合に適用されます。
- 配偶者特別控除の判定:配偶者の合計所得金額が48万円を超えても、133万円以下(給与年収約201.6万円以下)であれば、世帯の所得に応じて段階的に控除を受けられます。
いわゆる「103万円の壁」と呼ばれる正体は、給与所得控除55万円と所得税の非課税枠を合わせた「合計所得金額48万円」という基準にほかなりません。
【書類のどこを見る?】源泉徴収票・確定申告書・基礎控除申告書の記載場所
実際に書類を作成・確認する際、合計所得金額がどこに記載されているかを把握しておくと手続きがスムーズに進みます。
1. 源泉徴収票を見る場合
会社から年末や退職時に交付される源泉徴収票では、上部にある「給与所得控除後の金額」という欄を確認します。他に所得がない会社員であれば、ここに書かれている金額がそのまま合計所得金額となります。
2. 年末調整の申告書を書く場合
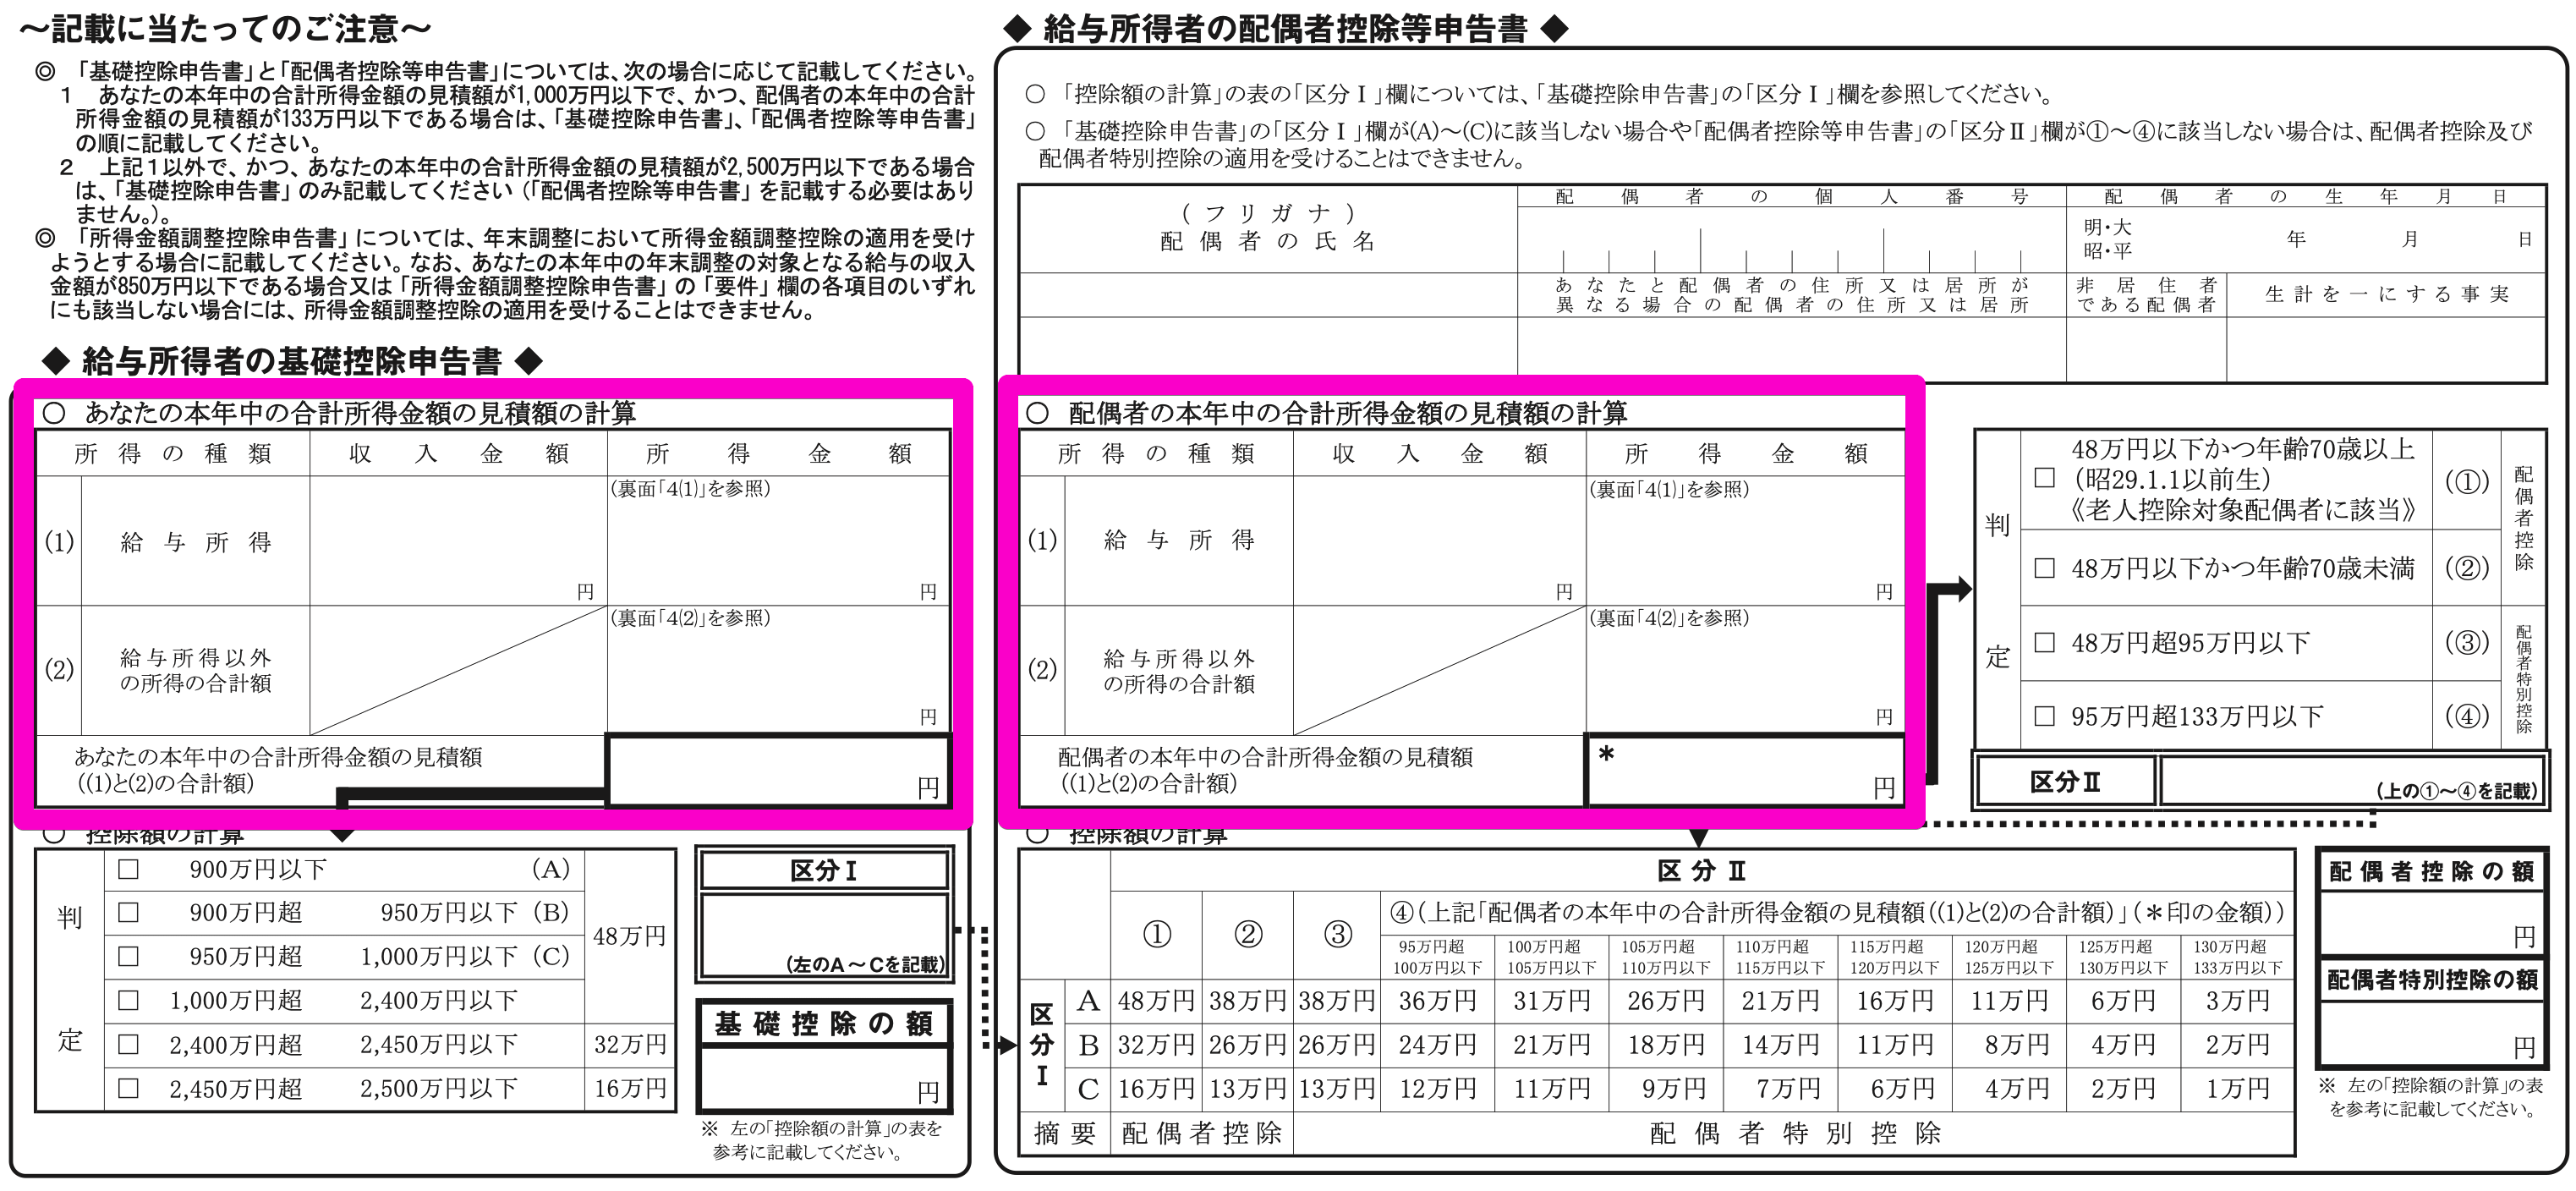
毎年秋に勤務先へ提出する「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」では、中央部分に「あなたの本年中の合計所得金額の見積額の計算」という記入欄が設けられています。「給与所得の収入金額」から所定の計算式で所得金額を算出し、副業などの「給与所得以外の所得の合計額」を足し合わせて見積額を記入します。
3. 確定申告書を見る場合
確定申告書(第一表)では、左側上段にある「所得金額等」のブロックの最下行、「合計」欄(⑫番)に記載されている金額が合計所得金額に該当します。事業所得や不動産所得、給与所得などを合算した最終結果がここに集約されます。
【住民税・社会保険】住民税非課税世帯の判定基準と知っておくべき注意点
合計所得金額は、国税である所得税だけでなく、地方税である住民税の決定や社会保障制度の優遇措置にも直結しています。
自治体が定める「住民税非課税世帯」の判定にも、合計所得金額が用いられます。住民税の均等割が非課税となる基準は地域(級地制度)や扶養家族の人数によって異なりますが、東京23区などの1級地における単身者の場合、合計所得金額が45万円以下(給与年収で100万円以下)であれば住民税が非課税となります。
住民税非課税世帯に該当すると、単に住民税がゼロになるだけでなく、以下のような行政上の負担軽減措置が受けられるケースがあります。
- 国民健康保険料や介護保険料の減免
- 高額療養費制度における自己負担限度額の引き下げ
- 認可保育施設の保育料無料化や給付型奨学金の対象拡大
- 自治体からの臨時給付金や各種支援金の支給対象
合計所得金額が基準をわずか1万円超えただけでも、これらの恩恵をすべて失い、実質的な手取りが大幅に減ってしまう逆転現象が生じることがあります。自分の所得ラインを正確に把握しておくことは、家計防衛の観点からも欠かせません。
【2026年最新税制動向】押さえておくべき税制改正のポイントと対策
2026年に向けて、税制や社会保険の適用要件をめぐる見直し議論が活発化しています。特に「年収の壁」と呼ばれる就労抑制の問題に対し、基礎控除の引き上げや給与所得控除の改定といった所得税改革の議論が継続的に進められています。
また、子育て支援政策の拡充に伴い、児童手当の所得制限撤廃など制度の簡素化が進む一方で、高校生の扶養控除見直しや特定扶養親族の適用範囲など、世帯主の合計所得金額に応じた制度設計の微調整が続いています。
さらに、インボイス制度の定着や副業・兼業を推進する社会情勢を背景に、複数の収入源を持つ働き方が一般化しています。給与所得と副業の雑所得・事業所得を合算して合計所得金額を自ら算出し、正しく申告するスキルの重要性は年々高まっています。税制の枠組みが変動する時期だからこそ、基本的な判定ルールを正しくアップデートしておくことが賢明です。
【合計所得金額】に関するよくある質問(FAQ)
Q1:副業で20万円以下の雑所得がある場合、合計所得金額に含まれますか?
A1:はい、含まれます。所得税の確定申告では「給与所得者で副業の所得が20万円以下であれば確定申告不要」というルールがありますが、これは確定申告の手続きを免除する特例に過ぎません。合計所得金額そのものを計算する際には、副業で得た所得も合算する必要があります。また、住民税の申告においては20万円以下であっても申告義務があります。
Q2:雇用保険の失業保険や出産手当金・育児休業給付金は合計所得金額に入りますか?
A2:いいえ、入りません。雇用保険の基本手当(失業保険)や、健康保険から支給される傷病手当金・出産手当金、雇用保険の育児休業給付金などは、税法上「非課税所得」として扱われます。どれだけ受給していても合計所得金額の計算には一切加算されません。
Q3:株式投資の利益(特定口座・源泉徴収あり)は合計所得金額に影響しますか?
A3:原則として影響しません。「特定口座(源泉徴収あり)」で生じた株式譲渡益や配当金は、口座内で税金が天引きされて完結するため、確定申告をしない限り合計所得金額には含まれません。ただし、過去の損失と損益通算するためにあえて確定申告を行った場合は、その利益が合計所得金額に加算され、配偶者控除の適用外になったり国民健康保険料が上がったりする可能性があるため注意が必要です。
まとめ:正しい所得の把握が賢い節税と家計防衛の第一歩
合計所得金額は、単なる税金の専門用語ではなく、自分や家族の控除枠、手取り額、さらには行政サービスの恩恵を左右する「家計の基礎体力」を示すバロメーターです。「年収」との違いを正しく理解し、控除前の純粋な所得がいくらになっているのかを把握しておくことで、年末調整のミスや想定外の増税を防ぐことができます。
各種申告書の記入や確定申告を行う際は、手元の源泉徴収票や収支データを丁寧に確認し、ご自身の合計所得金額がどの判定ラインに位置しているかを意識的にチェックしてみてください。 (出典: 合計 所得 金額 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
