国民健康保険と社会保険の違いは?保険料や扶養の損得を徹底比較【2026】
転職、独立、あるいは家族の働き方の変化に直面したとき、多くの人が頭を悩ませるのが「国民健康保険(国保)」と「社会保険(社保・健康保険)」の選択や切り替えです。毎月の手取り額を左右する保険料の負担だけでなく、万が一の病気やケガ、出産時の保障内容には、生活設計を揺るがすほどの決定的な格差が存在します。
2026年現在、短時間労働者に対する社会保険の適用拡大が進展し、さらに新たな「子ども・子育て支援金」制度の本格運用も重なり、公的医療保険を取り巻く環境は大きく変化しています。制度の仕組みを正しく理解していないと、知らず知らずのうちに年間数十万円単位の損をしてしまうケースも少なくありません。本稿では、両制度の根本的な違いから保険料の計算ロジック、給付の差、切り替え時の必須手続きまでを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民健康保険は「世帯人数や前年所得」で計算され全額自己負担だが、社会保険は「現在の給与」を基準に会社が保険料を半額負担する。
- 要点2:社会保険には追加保険料ゼロで家族を加入させられる「扶養制度」があるのに対し、国保には扶養の概念がなく加入人数分だけ保険料が増加する。
- 要点3:休職時の「傷病手当金」や産休中の「出産手当金」は原則として社会保険のみの特権であり、セーフティネットの厚さに圧倒的な差がある。
【決定的な違い】国民健康保険と社会保険の基本構造と4大相違点
日本の公的医療保険は「国民皆保険」の原則に基づき、すべての国民がいずれかの公的保険に加入する義務を負っています。その中核を担うのが、主に自営業者やフリーランス、退職者が加入する「国民健康保険」と、会社員や公務員などが加入する「社会保険(被用者保険)」です。
社会保険を運営するのは、主に中小企業の従業員が加入する「全国健康保険協会(協会けんぽ)」や、大企業が自前で設立する「組合健保(健康保険組合)」、そして公務員らが加入する共済組合です。一方、国民健康保険は居住する市区町村と各都道府県が共同で運営しています。この運営母体の違いが、保険料率や財政基盤、提供される付加給付の差となって現れます。
| 比較項目 | 国民健康保険(国保) | 社会保険(社保・健保) | 編集部の見解・評価 |
|---|---|---|---|
| 主な対象者 | 自営業、フリーランス、農業、無職、退職者 | 会社員、公務員、一定基準を満たすパート・アルバイト | 雇用関係の有無が基本的な分かれ道 |
| 保険料の負担割合 | 全額自己負担(10割) | 労使折半(会社が5割負担) | 社保は実質的に会社から半額の補助を受けている状態 |
| 扶養家族の扱い | 扶養の概念なし(家族全員が被保険者) | 被扶養者の保険料負担はゼロ | 家族が多い世帯ほど社保の金銭的メリットが絶大 |
| 傷病手当金・出産手当金 | 原則として支給なし | 標準報酬日額の3分の2を支給 | 休業時の生活保障において圧倒的な安心感の差がある |
| 保険料の計算基準 | 前年の総所得金額等+世帯人数など | 現在の毎月の標準報酬月額および賞与 | 国保は自治体ごとに算出式や料率が大きく変動する |

保険料の計算と負担のリアル|「会社折半」と「世帯課税」の決定打
毎月の支出に直結する保険料の算出方法は、両制度で根本的に異なります。この違いが、手取り額に大きな影響を与えます。
社会保険の場合、保険料は「標準報酬月額」に各都道府県の協会けんぽや組合健保が定める料率を掛けて算出されます。最大の強みは保険料の会社折半負担です。法律により会社が保険料の半分を支払う義務を負っているため、従業員側の給与天引き額は本来のコストの50%で済みます。
対照的に、国民健康保険料の計算は極めて複雑です。自治体によって細かな計算式は異なりますが、主に以下の要素を合算して世帯単位で賦課されます。
- 所得割:前年の総所得金額から基礎控除額を引いた額に応じて課税
- 均等割:世帯内の国保加入者1人あたりに対して一律にかかる金額
- 平等割:1世帯あたりに一律にかかる金額(導入していない自治体もあり)
国保には会社折半のような仕組みが存在しないため、算出された保険料は全額が自己負担となります。さらに深刻なのが扶養家族の保険料負担です。社会保険であれば、配偶者や子どもが社会保険の扶養条件(年間収入130万円未満など)を満たしていれば、扶養家族が何人増えても本人の保険料は1円も上がりません。
しかし国保には扶養の枠組みが一切ありません。生まれたばかりの乳幼児であっても1人として「均等割」が加算されるため、子どもが多い家庭ほど国保の負担は重くのしかかります。子育て世帯に対する均等割の軽減措置が講じられている自治体もありますが、社保の「扶養家族は完全無料」というアドバンテージには及びません。
休職・出産時の手厚さが段違い!給付内容の違いと傷病手当金の受給資格
医療機関の窓口で提示した際、原則3割(年齢や所得により1〜2割)の自己負担で診察や処置を受けられる点や、高額療養費制度の上限額設定などは、国保も社保も基本的に同等です。しかし、医療費そのものではなく「働けなくなった際の所得補償」に目を向けると、両者の間には深淵な格差が横たわっています。
最も顕著な違いが、傷病手当金の受給資格です。社会保険加入者が業務外の病気やケガで連続して3日以上仕事を休み、給与が支払われない場合、休業4日目から最長通算1年6カ月にわたり、直近の給与(標準報酬月額)のおよそ3分の2相当額が非課税で支給されます。このセーフティネットの存在により、会社員はがん治療や長期のメンタル不調に見舞われても生活破綻を防ぐことができます。
一方、国民健康保険には原則として傷病手当金の制度がありません。自営業者やフリーランスが倒れた場合、医療費の補助は出ても、休業中の生活費補償は完全に自力(民間の就業不能保険や貯蓄)で賄う必要があります。
さらに、出産手当金と給付内容の違いも見過ごせません。出産時に支給される「出産育児一時金(原則50万円)」は国保・社保共通ですが、産前42日・産後56日の産休期間中の給料を補填する「出産手当金」が受給できるのは社会保険の被保険者本人だけです。出産のために仕事を休む期間の収入保障という観点でも、社会保険の優位性は際立っています。

【実態検証】「年収の壁」と働き方の分岐点|どっちが得になるのか徹底シミュレーション
パートやアルバイトで働く層の間で常に議論の的となるのが、いわゆる「年収の壁と社会保険適用拡大」です。厚生労働省の主導により、従業員数51人以上の企業で働く短時間労働者に対し、「週所定労働時間20時間以上」「月額賃金8.8万円以上(年収約106万円以上)」などの条件を満たす場合の社保加入義務付けが定着し、対象範囲は順次拡大されています。
ネット上のコミュニティやSNS(Xや知恵袋など)を検証すると、「手取りを減らしたくないから106万円や130万円の手前でシフトを調整している」という声が根強く見られます。額面上の手取りだけを短期的に見れば、社会保険料(健康保険+厚生年金)が毎月約15%差し引かれるため、一時的に手元に残る現金が目減りするのは事実です。
しかし、中長期的な視点に立つと損得の構図は一変します。
- 国民年金から厚生年金への上乗せ:社保加入により、将来受け取れる年金額が確実に増額される。
- 万が一の障害厚生年金・遺族厚生年金:病気や障害を負った際、国保加入者の「障害基礎年金」よりも手厚い保障が受けられる。
- 配偶者の扶養を外れても自立した保障:自分名義の傷病手当金や出産手当金の受給権を獲得できる。
公的データや社会保険労務士の試算によれば、単に「手取りの数万円」を惜しんで就労調整をするよりも、労働時間を増やして社保に加入し、キャリア形成と保障強化を両立させる方が、生涯収支およびリスク耐性において圧倒的に有利になる傾向が示されています。
損をしないための手続きガイド|退職後の任意継続制度と国保の減免制度
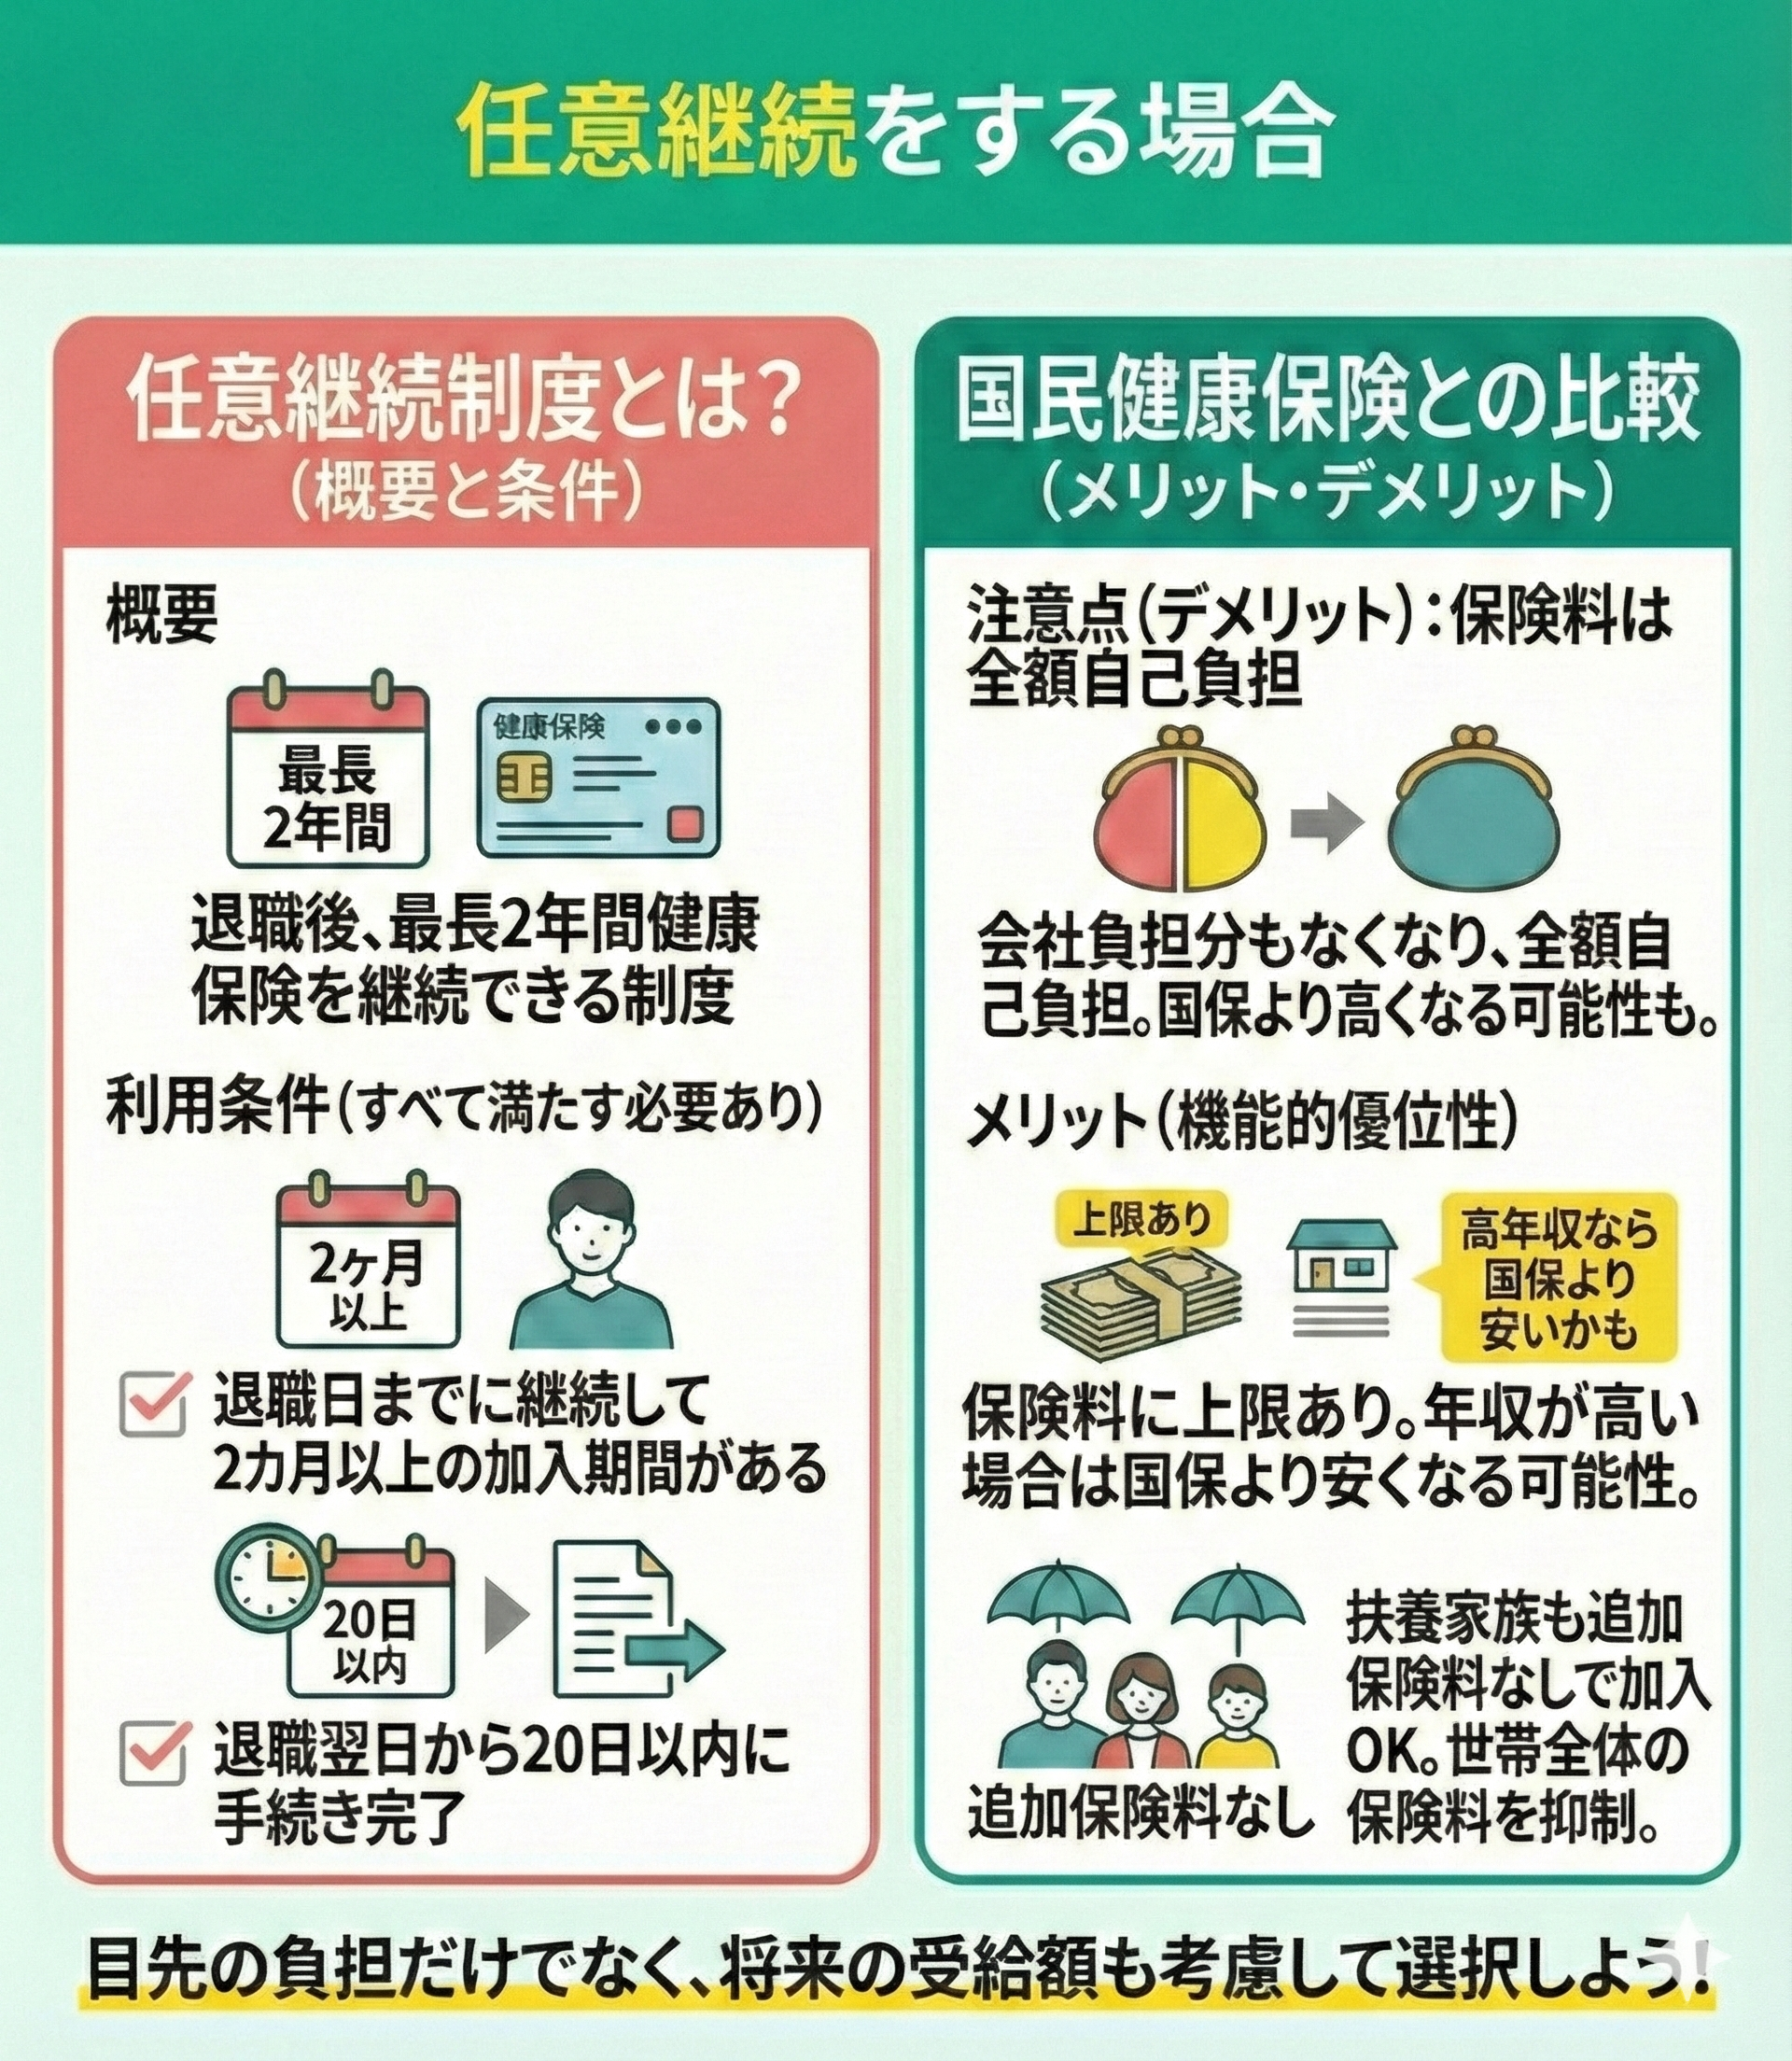
会社を退職した際、多くの人が「国保に切り替えるべきか、会社の健康保険を継続すべきか」の選択を迫られます。このときに知っておくべき重要な選択肢が、退職後の任意継続制度です。
任意継続とは、退職後も最長2年間にわたり、在職中の健康保険(協会けんぽ等)にそのまま加入し続けられる制度です。在職中は会社が半額負担していたため、任意継続では全額自己負担(保険料が約2倍)になりますが、協会けんぽや健保組合ごとに「保険料の上限額」が定められています。
そのため、前年の年収が高かった人は、自治体で計算された国保の保険料よりも、任意継続の法定上限額に達した保険料の方が安くなるケースが多々あります。退職時は必ず「市区町村窓口で国保の試算額」を聞き、「健保窓口で任意継続の保険料」を確認して比較することが鉄則です。なお、任意継続の申請期限は退職日の翌日から20日以内と非常にタイトであるため、迅速な行動が求められます。
また、倒産、解雇、雇い止めなどの会社都合で退職した場合には、国民健康保険の減免制度(非自発的失業者に対する軽減措置)が適用可能です。ハローワークで交付される雇用保険受給資格者証を持参して自治体に申請することで、前年の給与所得を30/100とみなして国保料を劇的に引き下げることができます。この減免を使えば、任意継続よりも国保の方が圧倒的に安くなるケースがほとんどです。
一般に知られていない盲点とネットの誤解
医療保険の運用をめぐっては、ネット上に誤った認識や古い情報が散見されます。トラブルを防ぐために、頻出する3つの誤解を正しておきましょう。
誤解1:就職や退職をすれば保険証は自動的に切り替わる?
これは現場で最も多いトラブルの一つです。転職して社保に加入しても、役所が自動で国保を解約してくれるわけではありません。自ら役所に出向くか郵送で国保から社保への切り替え手続き(国保脱退手続き)を行わない限り、国保の請求書が届き続け、保険料の二重払い状態に陥ります。
誤解2:マイナ保険証があれば、紙の届出や手続きは一切不要?
2024年末以降の紙の保険証廃止に伴い、マイナ保険証の移行手続きが進んでいます。しかし、マイナ保険証は「資格確認を行うためのデジタル端末」に過ぎず、保険者(国保や健保組合)自体の加入・脱退手続きが免除されるわけではありません。会社への書類提出や市区町村窓口での異動届は、従来どおり必須です。
誤解3:健康保険組合ならどれも同じ?
中小企業が加入する協会けんぽの保険料率は都道府県ごとに異なります(約9.5〜10.5%前後+介護保険料)。一方、大企業を中心とする組合健保では、独自に料率を引き下げたり(7〜8%台など)、高額療養費に対する追加給付(一部負担還元金など)を設けているところがあります。手厚い組合健保に加入できる企業に勤めること自体が、強力な福利厚生となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼ 社会保険(社保)が圧倒的に向いている人:
- 扶養したい配偶者や子どもがいる人(追加負担なしで全員加入可能)
- 病気休業時の収入途絶リスクに備えたい人(傷病手当金が不可欠な人)
- 将来の厚生年金を増やし、老後資金や万が一の遺族保障を厚くしたい人
▼ 国民健康保険(国保)または任意継続を慎重に選ぶべき人:
- 単身者で、経費計上等により確定申告上の課税所得を低く抑えられている個人事業主(国保料が割安になる)
- 会社都合で退職し、特定理由離職者として国保の7割軽減措置を受けられる人
- 高所得で退職したが、上限額が設定されている社会保険の任意継続を活用できる人
【国民健康保険と社会保険の違い】に関するよくある質問(FAQ)
Q1:会社を退職してフリーランスになります。任意継続と国保のどちらを選ぶべきですか?
A1:在職中の給与が高かった人や扶養家族が多い人は、保険料に上限があり家族分の追加負担がない「任意継続」が安くなる傾向にあります。一方、会社都合退職で減免が使える場合や、前年所得が低い場合は「国保」の方が有利です。退職直後に市区町村窓口と健保組合の両方で見積もりを取り、退職後20日以内に手続きを行いましょう。
Q2:パート勤務で社会保険に入ると、手取りが減って損をすると聞きましたが本当ですか?
A2:短期的・月単位の現金手取りだけを見れば、保険料天引きによって減少します。しかし、将来受け取る年金額の増加、病気やケガで休業した際の傷病手当金受給権、障害厚生年金の権利など、支払う保険料以上の公的保障と会社折半の恩恵を得られるため、中長期的には決して損とは言えません。
Q3:国民健康保険から社会保険に切り替わった際、以前の国保の保険証はどうすればいいですか?
A3:社会保険の資格取得日以降は、古い国保の保険証(または資格情報)は使用できません。誤って医療機関で提示すると、後日国保から医療費の返還請求を受けることになります。新しい社会保険証(またはマイナ保険証への資格登録)が手元に届き次第、市区町村の窓口または郵送で国保の脱退手続きを行い、古い保険証を返却してください。
まとめ:今後の動向と失敗しないための判断基準
国民健康保険と社会保険は、単に「保険料を誰に払うか」という形式的な違いにとどまらず、負担額の決定構造、扶養家族に対するコスト、そして万が一の際の所得保障において決定的な差が存在します。
会社折半の恩恵と手厚い給付を受けられる社会保険は、生活防衛の観点から非常に強力な基盤です。一方で、独立や退職に際しては、任意継続制度や国保の減免制度を正しく使い分けることで、固定費を大幅に圧縮することが可能です。
ご自身の就労状況、家族構成、将来設計を照らし合わせ、それぞれの制度が持つメリット・デメリットを正確に見極めた上で、最適な選択を行ってください。 (出典: 国民 健康 保険 社会 保険 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
