残存価格とは?減価償却の基本と残価ローンとの違いをプロが徹底解説
固定資産の購入や毎年の決算、さらには自動車の購入時などに耳にする「残存価格(ざんぞんかかく)」。会計実務において資産価値を正しく計上するうえで欠かせない概念ですが、「以前とルールが変わったと聞いた」「マイカーの残価設定ローンと同じ意味なのか」と疑問を抱く方も少なくありません。
実は、税務上の残存価格は過去の大規模な法改正によって扱いが劇的に変化しており、現在の実務では原則として「ゼロ」を前提にした計算が行われています。本記事では、残存価格の基礎定義から税制改正で廃止された背景、備忘価額との違い、そして個人にも身近なカーリースの残価設定との相違点まで、現場の視点から分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務上の残存価格は2007年(平成19年)の税制改正で実質的に廃止され、現在は残存割合0円(1円まで償却)が標準ルール。
- 要点2:帳簿上に残る「備忘価額(1円)」は資産の存在を記録し続けるための仕組みであり、本来の「残存価格」とは概念が異なる。
- 要点3:車の「残価設定ローン」における残価は将来の市場予想買取価格であり、会計上の減価償却ルールとは根本的に仕組みが別物。
【基礎知識】残存価格とは?減価償却における意味と耐用年数との関係
残存価格とは、建物や機械、車両などの有形固定資産が定められた「法定耐用年数」をすべて経過した後に、なお残ると想定される資産価値(処分見込額)を指します。
本来、事業用に使用する減価償却資産は、使用や年数の経過に伴ってその価値が減少していきます。たとえば、100万円で購入した社用車を5年間使用した場合、5年後でもスクラップとしての金属価値や中古市場での売却価値がわずかに残るという考え方に基づき、従来は「取得価額の10%」などが残存価格として設定されていました。
減価償却費の計算において、残存価格は「どこまで価値を減らせるか」を決める重要な基準値としての役割を果たしてきました。しかし、後述する法改正によって、現在の会計・税務実務ではその位置づけが根本から見直されています。
【税制改正の真相】なぜ残存価格は廃止されたのか?「残存割合0円」の背景
現在、実務において新規に取得した減価償却資産には、従来の「取得価額の10%を残す」というルールは適用されません。これは2007年(平成19年)4月1日以降に取得した資産を対象とした税制改正によるものです。
かつては取得価額の10%を残存価格とし、減価償却資産の償却可能限度額は「取得価額の95%」までと定められていました。しかし、この仕組みには企業活動の実態と乖離しているという強い批判がありました。主な廃止理由は次の3点です。
第1に、国際会計基準(IFRS)との調和です。海外主要国では資産を限界まで償却する処理が一般的であり、日本独自の「一律10%を残す」仕組みは国際的な比較可能性を損ねていました。
第2に、企業の設備投資の促進です。早期に費用化(損金算入)を進められる環境を整えることで、日本企業の設備刷新や競争力強化を後押しする狙いがありました。
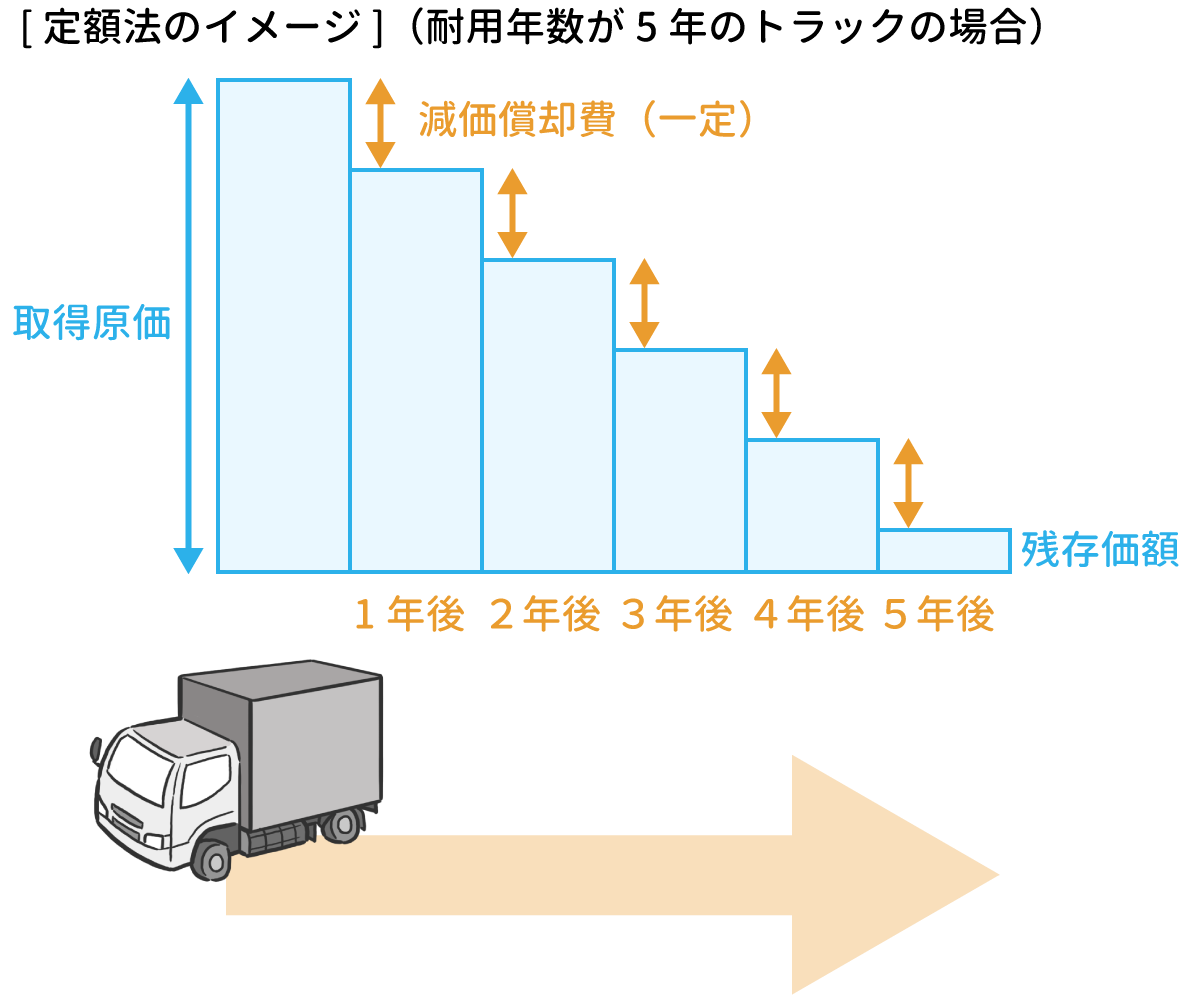
第3に、実務上の煩雑さの解消です。95%まで償却した後に残る5%の処理など、二段階に分かれた計算が現場の経理負担となっていました。改正後は「残存割合0円」となり、最終的に1円まで全額償却できるシンプルな制度へ一本化されています。
【混同しやすい概念】残存価格と「備忘価額(1円)」の決定的な違い
実務の現場で最も質問が多いのが、「残存価格」と「備忘価額(びぼうかがく)」の混同です。この2つは似ているようで、意味合いが明確に異なります。
残存価格はあくまで「見積もられた資産の処分価値」ですが、備忘価額は「帳簿上にその資産がまだ存在していることを忘れないためのメモ代わりの1円」です。
もし全額を0円まで償却しきってしまうと、貸借対照表や固定資産台帳から資産のデータが消えてしまい、現物はあるのに管理台帳に存在しない「簿外資産」が発生してしまいます。これを防ぐため、減価償却を終えた後も資産を廃棄・売却するまでの間は、残存簿価1円として台帳上に残し続ける運用が義務付けられています。
【実務ガイド】減価償却の計算方法と会計処理・仕訳のポイント
現在適用されているルールのもとで、定額法による減価償却の計算式と仕訳の流れを確認します。
定額法の場合、毎期の減価償却費は「取得価額 × 定額法償却率」で算出します。以前のように「(取得価額 − 残存価格)× 償却率」という引き算を行う必要はありません。耐用年数の最終年度において、未償却残高から1円を差し引いた金額を減価償却費として計上します。
たとえば、決算期末に減価償却費20万円を計上する場合の基本的な仕訳は以下の通りです。
【間接法の場合】
(借方)減価償却費 200,000円 /(貸方)減価償却累計額 200,000円
※資産の取得価額を維持したまま、別勘定で累計額を管理する一般的な方法です。
【直接法の場合】
(借方)減価償却費 200,000円 /(貸方)車両運搬具 200,000円
※資産の帳簿価格を直接減額する方法です。
【車・カーリース】残価設定ローンと減価償却の「残価」はどう違う?
一般の消費生活や法人の車両調達で頻繁に使われる「残価設定ローン(残クレ)」や「カーリースの残価設定」における「残価」は、税務上の残存価格とはまったく異なるメカニズムで動いています。
カーリースや残価設定クレジットの仕組みは、契約年数(例:3年後や5年後)が経過した時点での車両の中古市場買取予想価格を「据置額(残価)」としてあらかじめ設定し、車両本体価格からその残価を差し引いた残額のみを分割で支払うファイナンス手法です。
ここで設定される残価は、税法上の規定ではなく、中古車市場の相場予測に基づいてリース会社や信販会社が独自に算出します。そのため、満期時に市場価格が急落していたり、走行距離超過や事故による損傷があったりした場合には、契約終了時に差額の精算(追加請求)が発生するリスクを伴います。会計上の「1円まで均等に費用化する減価償却」とは目的もリスク構造も完全に別物である点を押さえておく必要があります。
【残存価格とは】に関するよくある質問(FAQ)
Q1:現在購入したパソコンや事務機器に、残存価格を設定する必要はありますか?
A1:不要です。2007年4月1日以降に取得した資産については残存価格が廃止されたため、取得原価全額を対象に耐用年数に応じて償却し、最終的に1円(備忘価額)まで償却します。
Q2:帳簿上に1円だけ残っている資産を廃棄したときの仕訳はどうなりますか?
A2:資産を物理的に廃棄した際は「固定資産除却損」などの勘定科目を用いて1円を費用処理し、台帳からデータを消去します。(例:借方・固定資産除却損 1円 / 貸方・工具器具備品 1円)
Q3:法人がカーリースを利用する場合、残価は帳簿にどう記載されますか?
A3:オペレーティングリース取引として処理する場合、毎月のリース料を「賃借料」や「リース料」として全額経費処理するため、企業のバランスシートに残価そのものを計上することはありません。ただし、売買処理に近いファイナンスリース取引の場合は資産・負債への計上処理が必要となります。
まとめ:資産管理と資金計画を成功させるための重要ポイント
残存価格は、税制改正の歴史を経て「取得価額の10%を残す古いルール」から「1円まで償却して費用化を最大化する現在のルール」へと進化しました。
正確な会計処理を行うためには、税務上の減価償却ルール(1円の備忘価額管理)と、車両リース等で用いられるファイナンス上の残価設定を混同しない明確な理解が不可欠です。保有資産の現状とキャッシュフローのバランスを正しく把握し、健全な資産管理と的確な資金計画を進めていきましょう。 (出典: 残存 価格 と は(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
