公認会計士と会計士の違いとは?資格の真相と税理士・年収格差を徹底解説
ビジネスの現場やニュースで耳にする「会計士」という肩書。企業の財務をチェックする専門家として知られていますが、「公認会計士」と何が違うのか、疑問を抱いたことはないでしょうか。「どちらも同じ資格なのか」「それとも全く別のライセンスなのか」と戸惑うビジネスパーソンや資格志望者は少なくありません。
実は日本の法制度上、「会計士」という単独の国家資格は存在しません。世間で耳にする「会計士」のほとんどは「公認会計士」の略称ですが、曖昧に使われているケースも散見されます。この記事では、資格の法的な位置づけから、独占業務である監査の実態、税理士や経理との明確な境界線、そして2026年現在の年収や難易度まで、第一線の取材現場から余すところなく解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の国家資格として法的に定められているのは「公認会計士」のみであり、「会計士」はその通称・略称に過ぎない。
- 要点2:公認会計士の最大の特徴は「財務諸表監査」という強力な独占業務を持ち、資本市場の信頼性を担保する点にある。
- 要点3:税務を専門とする税理士や社内業務を担う経理とは役割が異なり、合格率7〜10%前後の最難関資格として平均年収は1,000万円前後に達する。
【資格の真相】「会計士」という独立した国家資格は存在しない?呼び方の実情
「公認会計士と会計士にはどのような制度上の違いがあるのか」という問いに対する正確な答えは、「会計士という独立した国家資格は日本に存在しない」ということです。
日本国内で「公認会計士法」に基づき規定されている正規の国家資格は「公認会計士(Certified Public Accountant)」ただ一つです。日常会話やビジネスシーン、メディアの報道などで使われる「会計士」という呼び方は、単に公認会計士を短くした略称・呼び方に過ぎません。
ただし、現場では以下のような文脈で「会計士」という表現が使われるケースがあり、これが混乱を招く原因となっています。
第一に、海外の会計資格を持つ人物を指す俗称です。例えば、米国各州のライセンスである「USCPA」を保持している人を、日本国内で便宜上「米国会計士」と呼ぶことがあります。第二に、企業内で財務・会計業務の統括責任者を務める担当者を、資格の有無を問わず社内で通称として「会計士」と呼んでしまう誤用です。
公認会計士法第40条において、資格を持たない者が「公認会計士」やこれに類似する紛らわしい名称を使用することは固く禁じられています。正式な登録機関である日本公認会計士協会への登録を完了した者だけが、真の公認会計士として名乗り、その職務を全うできるのです。
【業務の決定打】公認会計士の独占業務「財務諸表監査」の役割とは?
公認会計士が他の専門職と一線を画す最大の根拠は、法律によって定められた強力な独占業務にあります。その中核をなすのが「財務諸表監査」です。
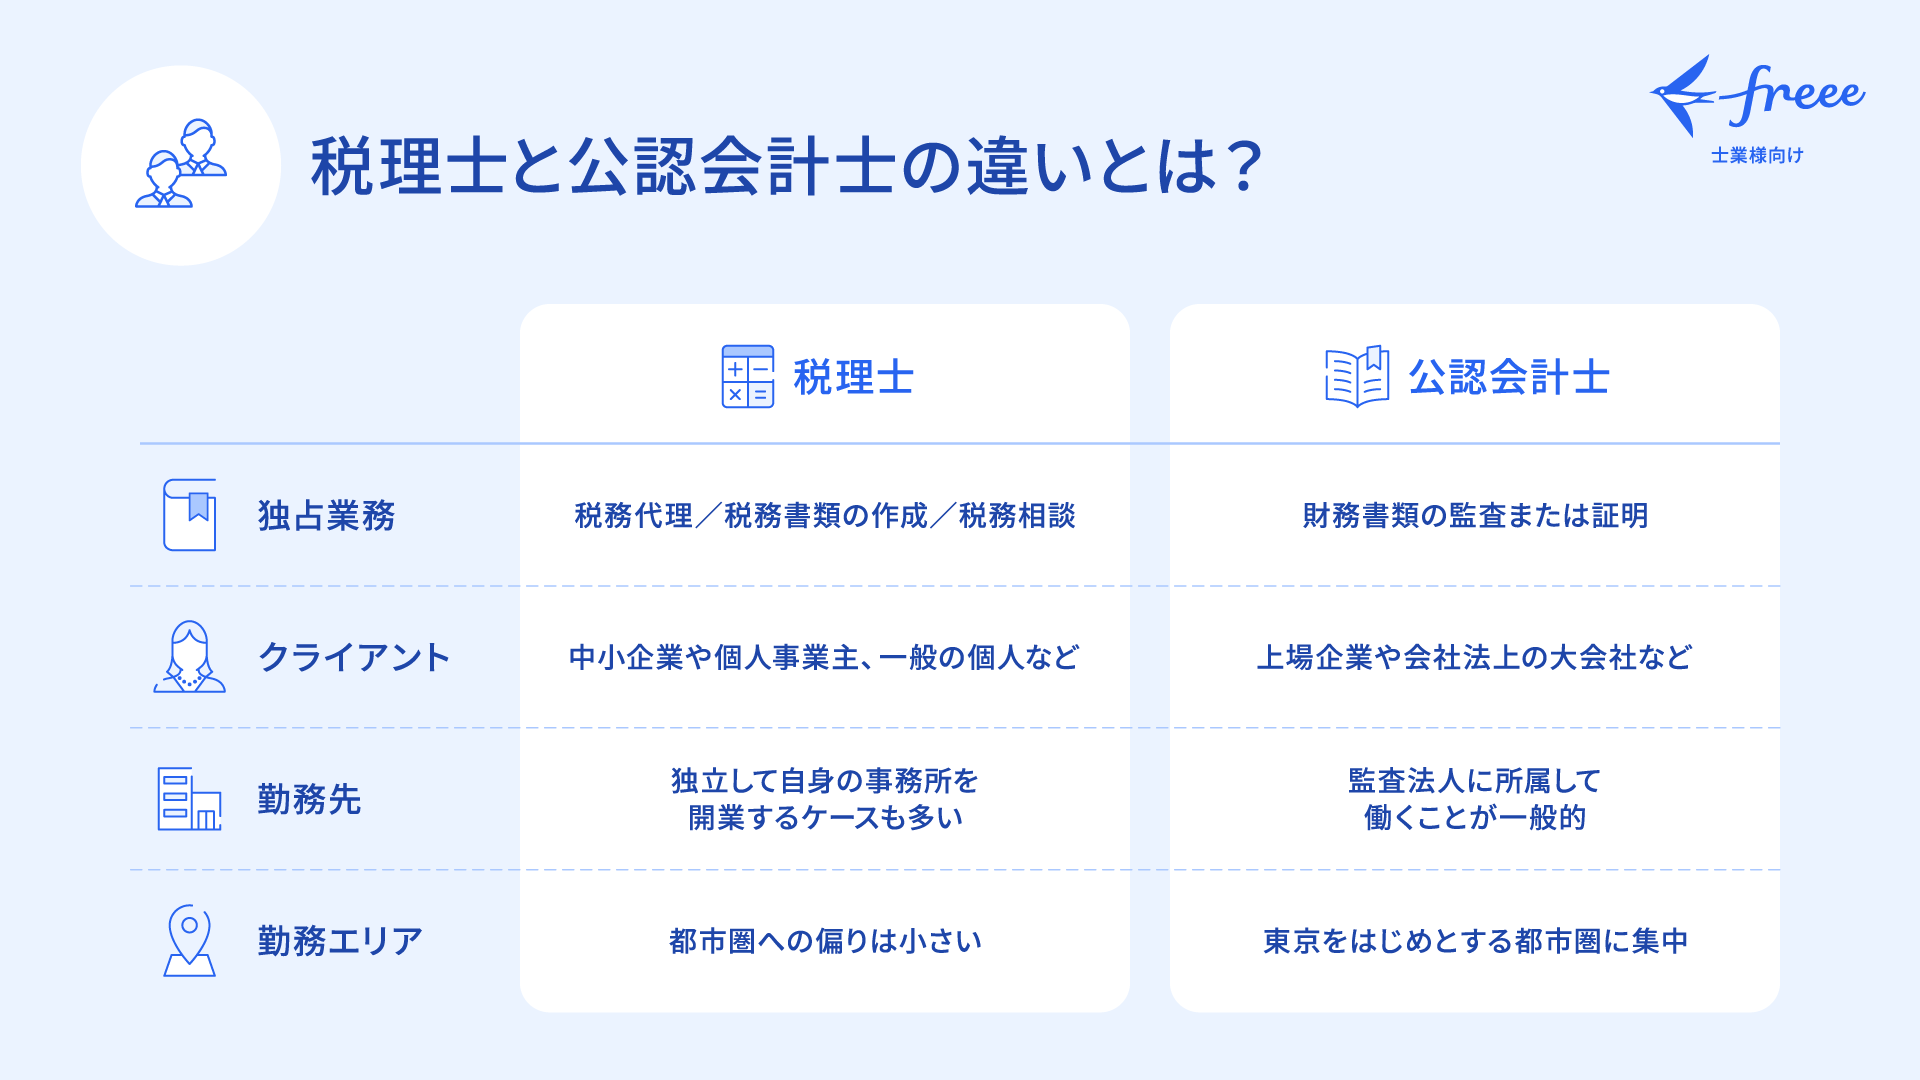
上場企業などの大企業は、決算期ごとに貸借対照表や損益計算書などの財務諸表を作成し、投資家や金融機関に公開しなければなりません。しかし、企業が独自に作成した数字だけでは、粉飾決算や意図的な改ざんのリスクを排除できません。そこで、企業から完全に独立した利害関係のない第三者として、公認会計士(または監査法人)が帳簿や内部統制を厳正に精査します。
公認会計士の役割は、「この財務諸表は企業の財政状態と経営成績を適正に表示している」という「お墨付き(監査意見)」を与えることです。監査というフィルターを通ることで、初めて株式市場の投資家は安心して資金を投じることができ、資本主義経済のインフラが維持されます。
企業内部に入り込んで数字を作るのではなく、外部から冷徹な客観性を持って数字の真実性を保証することこそ、公認会計士だけに許された特別な責務です。
【税理士・経理との違い】税務と監査の業務範囲&役割の詳細まとめ
公認会計士と混同されやすい代表的な職業が「税理士」と「企業経理」です。それぞれの立ち位置と業務範囲の違いを整理すると、以下のようになります。
1. 公認会計士と税理士の違い
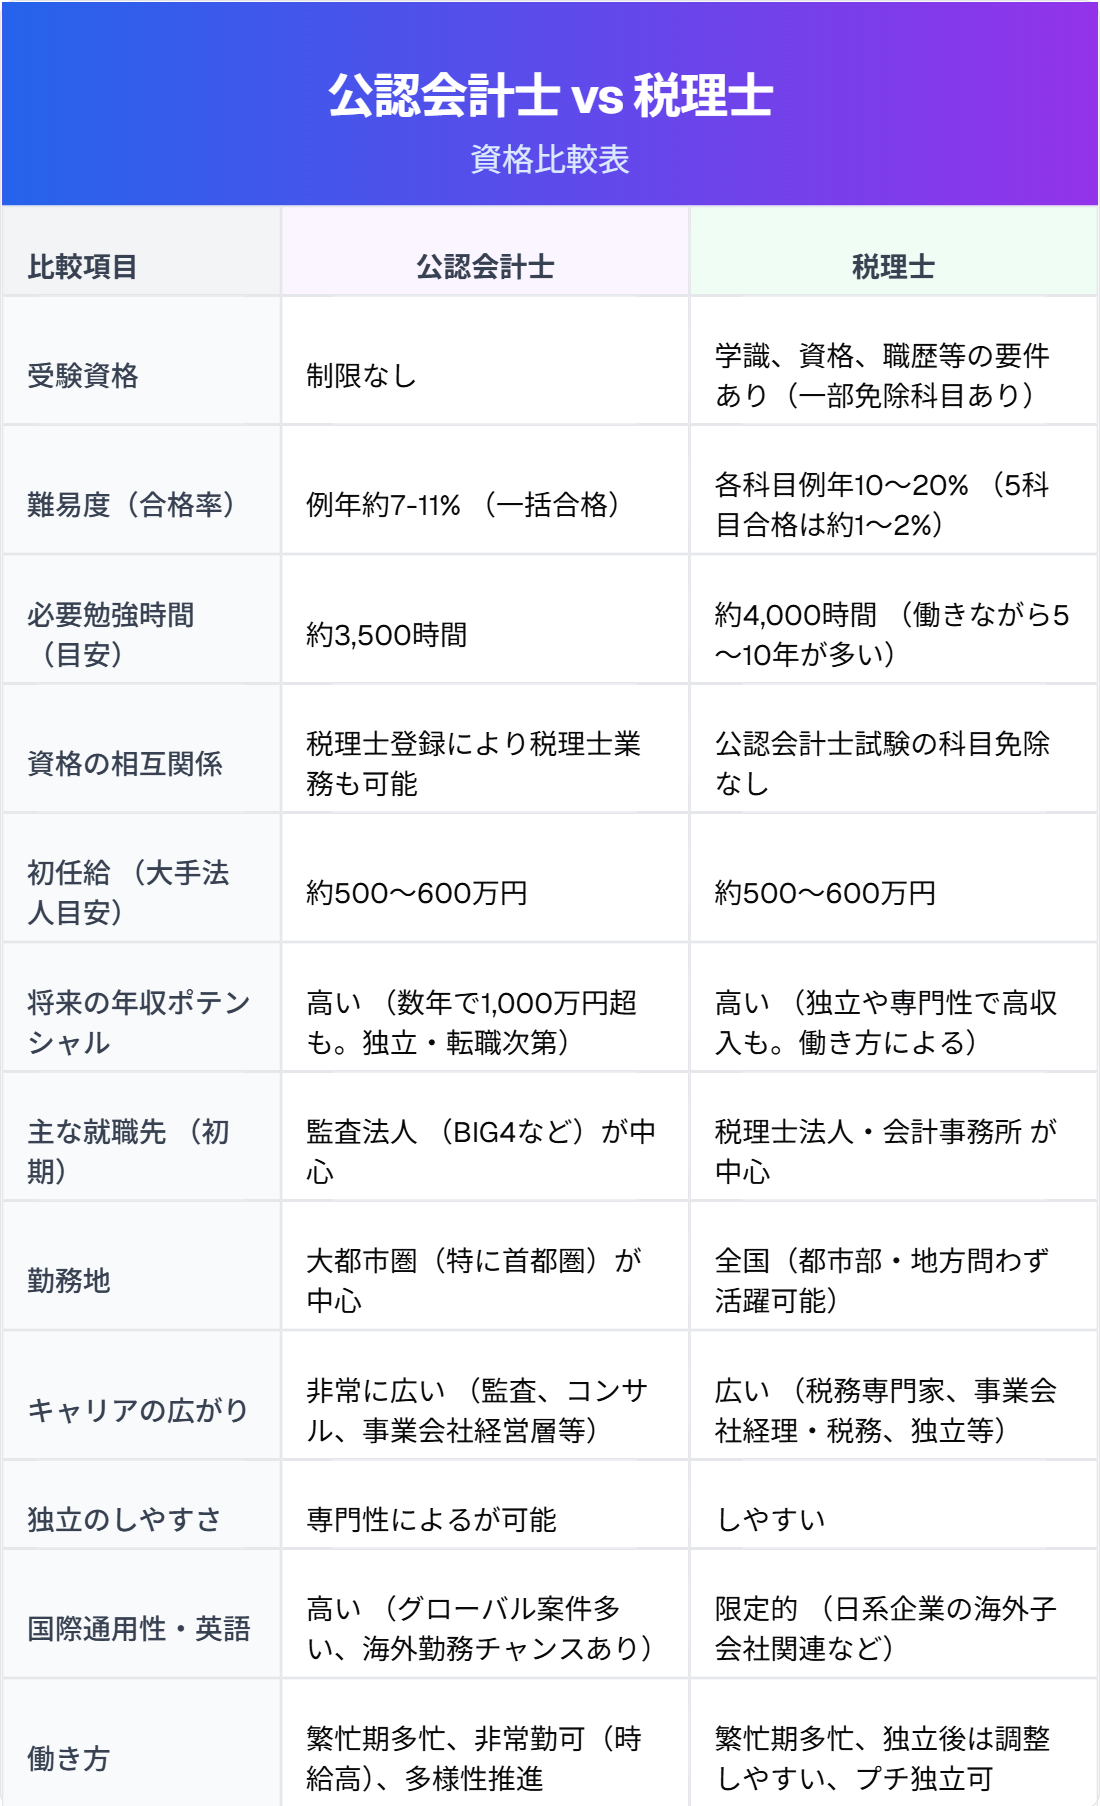
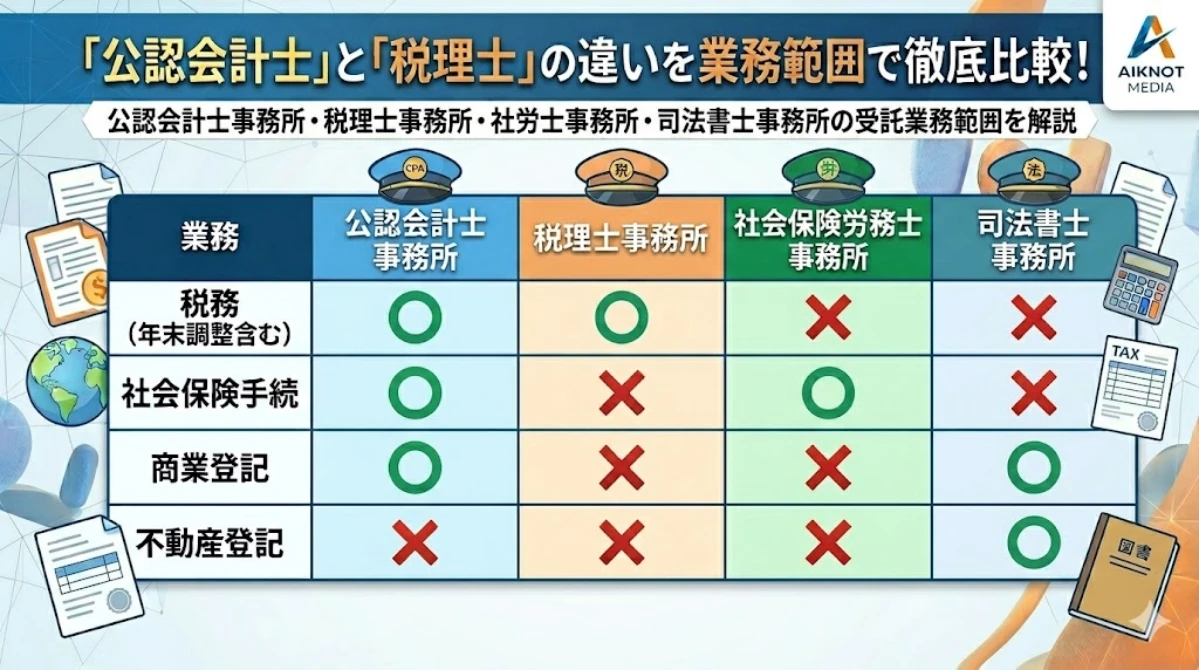
最大の違いは「クライアントに対する立ち位置」と「対象とする法律」です。税理士の独占業務は「税務代理」「税務書類の作成」「税務相談」の3つ。税理士は税法の専門家としてクライアント(納税者)の味方となり、合法的な節税の支援や適正な納税申告を支援します。一方、公認会計士は監査対象の企業に対して「厳格な監視役」としての独立性が求められます。なお、公認会計士の資格を取得した者は、所定の研修等を経て税理士会に登録することで、税理士としても業務を行うことが可能です。
2. 公認会計士と経理の違い
経理は国家資格の名称ではなく、企業内における「職種・ポジション」です。自社の日々の取引を記帳し、決算書を作成する「当事者」が経理部門です。対して公認会計士は、経理が作成した成果物を外側から監査・検証する立場であり、業務のベクトルは正反対と言えます。
【難易度と年収】合格率約7〜10%の壁と平均年収の実態を徹底解剖
医師、弁護士と並び「日本三大国家資格」の一角を占める公認会計士。その取得難易度は国内屈指の高さを誇ります。
公認会計士試験は、マークシート形式の短答式試験と、記述式の論文式試験の2段階で実施されます。近年の公認会計士試験の合格率は約7〜10%で推移しており、必要な学習時間は一般的に3,000〜4,000時間以上と試算されています。数年間にわたり毎日長時間の学習を積み重ねる覚悟がなければ、到達できないハードルです。
その極めて高い参入障壁に見合うだけの強力なリターンが存在するのも事実です。厚生労働省の各種賃金データや監査法人の報酬体系を総合すると、公認会計士の平均年収は約900万〜1,000万円前後に達します。
大手監査法人(PwC、デロイト、KPMG、EYの「Big 4」)に入社した場合、20代前半のスタッフ層でも初任給ベースで年収約600万〜650万円からスタート。30代前後のマネージャー層に昇格すれば1,000万〜1,200万円が視野に入り、パートナー(共同経営者)クラスに上り詰めれば2,000万〜3,000万円以上の報酬を得るケースも珍しくありません。
【USCPAとの比較】米国公認会計士と日本の公認会計士はどちらを目指すべきか
グローバル化が進むビジネス界において、日本の公認会計士(JCPA)としばしば比較されるのがUSCPA(米国公認会計士)です。どちらを目指すべきかは、本人が描くキャリアの方向性によって明確に分かれます。
日本の公認会計士は、日本国内の上場企業に対する法定監査業務を行う絶対的な権限を持ちます。国内でのステータスと独占権は盤石ですが、試験はすべて日本語で行われ、膨大な勉強量と専念期間を要します。
一方、USCPAは米国の資格であり、試験はすべて英語で実施されます。科目合格制度(合格した科目を一定期間保持できる仕組み)が導入されており、社会人が働きながら合格を目指しやすい点が大きな特徴です。日本国内の独占監査業務を行うことはできませんが、外資系企業、海外展開を進める大手商社、国際財務報告基準(IFRS)や米国会計基準を導入するグローバル企業、大手コンサルティングファームでは極めて高く評価されます。
日本国内で監査法人を率いるリーダーや独立開業を目指すなら「日本の公認会計士」、グローバルな事業会社やFAS(財務アドバイザリー)、英語力を武器にしたクロスボーダー案件で活躍したいなら「USCPA」という棲み分けが合理的です。
【2026年最新】公認会計士のキャリアパス|監査法人からCFO・独立まで
公認会計士のキャリアは、もはや「一生を監査法人で過ごす」時代から大きく変貌を遂げています。2026年現在、専門知識と信頼性を武器にしたキャリアの選択肢は劇的な広がりを見せています。
1. 大手監査法人でのスペシャリスト・管理職
王道のキャリアであり、大企業の財務監査やIPO支援を通じて高度な実務経験を積みます。AIやデータアナリティクスを駆使したデジタル監査手法への移行が進んでおり、テクノロジーに強い会計士の価値が急速に高まっています。
2. スタートアップや成長企業のCFO(最高財務責任者)
ベンチャー企業の資金調達、資本政策の立案、上場準備(IPO)の旗振り役として、経営陣に参画するルートです。ストックオプションの行使などにより、数千万円から億円単位のキャピタルゲインを手にする事例も増えています。
3. FAS・M&Aアドバイザリー・コンサルティングファーム
企業の合併・買収(M&A)に伴う財務デューデリジェンス(詳細調査)や企業価値評価(バリュエーション)を専門とするポジションです。激務ではあるものの、20代後半から30代で年収1,500万円を超えるケースも多々あります。
4. 独立開業(会計事務所・税理士事務所)
公認会計士登録に加えて税理士登録を行い、中小企業の税務顧問、事業承継支援、資金調達支援などを請け負う道です。定年がなく、ワークライフバランスを自らコントロールできる強みがあります。
さらに昨今では、サステナビリティ開示(SSBJ基準など)の義務化に伴い、非財務情報の保証業務という新たなフロンティアも誕生しています。
【公認会計士と会計士の違い】に関するよくある質問(FAQ)
Q1:一般企業で「会計士」を名乗る名刺をもらいましたが、本物の公認会計士ですか?
A1:必ずしも公認会計士とは限りません。日本公認会計士協会の会員検索システムで氏名を照会すれば、本物の有資格者かどうかが即座に判明します。正規の資格者であれば、名刺に「公認会計士」または「公認会計士試験合格者」と正確に記載されているのが通例です。
Q2:公認会計士の試験に合格すれば、すぐに名乗ることができますか?
A2:試験合格だけでは公認会計士を名乗ることはできません。試験合格後、通常2年以上の業務補助(監査実務など)と、実務補習所での3年間の学習・単位取得、そして最終試験である「修了考査」に合格して初めて、日本公認会計士協会へ正式に登録できます。
Q3:AIの台頭によって公認会計士の仕事は将来なくなりますか?
A3:定型的な伝票チェックや単純なデータ照合などの作業はAIに置き換わりますが、公認会計士の本質的な役割はなくなりません。経営陣が下した会計上の見積もりの妥当性を判断する「高度な職業的懐疑心」や、不正リスクを嗅ぎ分ける洞察力、クライアントとの交渉力といった複合的な意思決定は、人間にしか担えない領域としてむしろ重要性を増しています。
まとめ:資格の正しい理解が拓く確かなキャリアと未来
「会計士」という単独の資格は存在せず、すべては「公認会計士」という唯一無二の難関国家資格に集約されます。
監査を通じて資本市場を守る公益性の高い役割を持ち、税理士や社内経理とは守備範囲も行動原理も明確に異なります。取得への道のりは決して平坦ではありませんが、身につけた専門性は時代が移り変わっても色褪せることはありません。2026年を迎えた現在、企業のESG対応やデジタル変革が進む中で、数字を正しく見極められる公認会計士の存在感はかつてない高まりを見せています。 (出典: 公認 会計士 と 会計士 の 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
