福岡銀行の定期預金金利2026!利上げ動向と最も得する預け方を徹底検証
日銀による金融正常化の流れが完全に定着した2026年、メガバンクに追随する形で地方銀行の雄である福岡銀行(福銀)でも預金金利の改定が相次いでいます。長らく続いた「預けても1円も増えない」ゼロ金利時代は終わりを告げ、預金者にとっては資産をどこにどう預けるかが実質的な手取りを左右する重要な局面に突入しました。
現在、福岡銀行の店頭やネットバンキングではどのような金利が提示されているのでしょうか。本記事では、最新の定期預金金利の動向をはじめ、普通預金との利息差、まとまった資金を預けた際の具体的な受取利息シミュレーション、さらには見落としがちな解約時のルールまで、預金者が知っておくべき情報を網羅して整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の福岡銀行における定期預金金利は段階的な引き上げを経て、1年ものスーパー定期で年0.35%〜0.40%前後、期間や条件次第でそれ以上の水準へ回復。
- 要点2:日銀の政策金利引き上げを受けた市場金利の急上昇が背景にあり、普通預金(年0.15%〜0.20%水準)との金利差も明確に開いてきている。
- 要点3:窓口よりも「福岡銀行アプリ(ネットバンキング)」専用プランや期間限定キャンペーン、取引状況に応じた「マイカラー定期」を活用するのが利息最大化の鉄則。
【2026年最新】福岡銀行の定期預金金利は現在いくら?店頭・ネット・期間別の水準
福岡銀行が提供している定期預金の金利水準は、金融政策の転換に合わせて段階的な改定が行われてきました。預入期間や預入金額、申し込みチャネル(窓口かデジタルか)によって適用される利率が異なります。
個人向けとして最も利用者の多い「スーパー定期(300万円未満)」および「スーパー定期300(300万円以上1,000万円未満)」の基準金利は、現在以下のような水準で推移しています。
※以下は2026年時点の店頭表示基準金利の目安です(税引前、単利・複利計算方式による違いあり)。
- 1か月〜3か月もの:年0.15%〜0.20%
- 6か月もの:年0.25%〜0.30%
- 1年もの:年0.35%〜0.45%
- 2年・3年もの:年0.45%〜0.55%
- 5年もの:年0.60%〜0.70%
- 10年もの:年0.75%〜0.85%
また、1,000万円以上のまとまった資金を預け入れる大口定期預金については、スーパー定期の金利をベースにしつつ、大口専用の金利が設定されています。かつてはスーパー定期と大口定期の金利差がほぼゼロに張り付いていましたが、金利環境が正常化したことで、大口資金に対する優遇幅も徐々に復活の兆しを見せています。
ここで着目したいのが、窓口ではなく「福岡銀行アプリ」やインターネットバンキング経由で作成する定期預金です。デジタル取引の普及を進める同行では、ネット完結型の定期預金に対して店頭金利に年0.05%〜0.10%程度の上乗せを行う施策が定期的に実施されており、窓口で手続きするよりも有利な条件で預け入れられるケースが一般的になっています。
なぜ上がった?福岡銀行が定期預金金利を引き上げた決定的な理由と推移
長年にわたり年0.002%という極限の低金利に沈んでいた定期預金が、なぜここまで明確に上昇したのでしょうか。その背景には、マクロ経済の地殻変動と地域金融機関ならではの資金戦略が存在します。
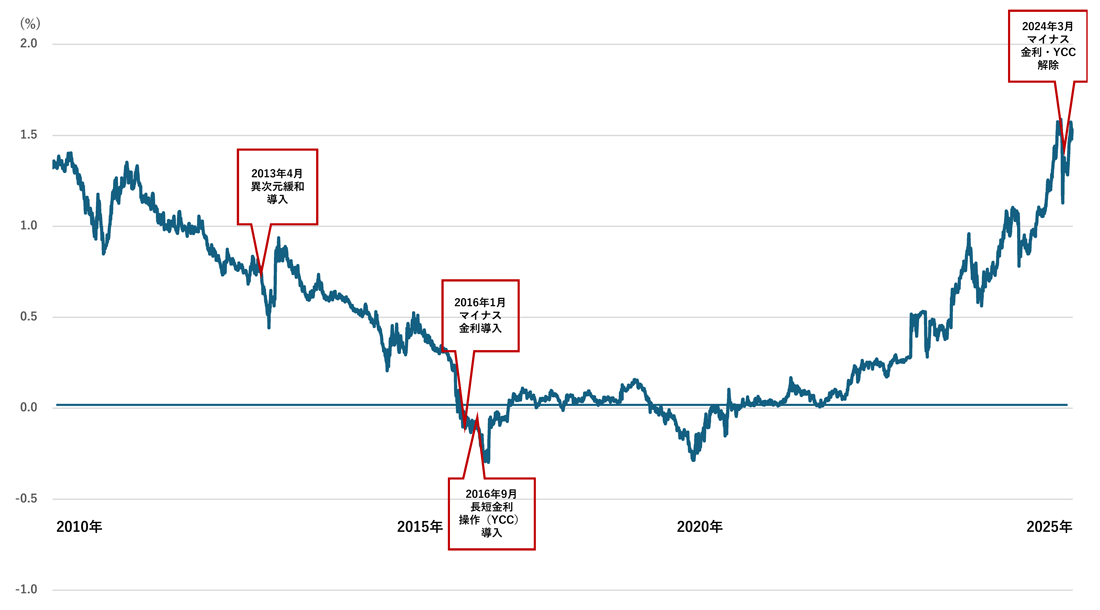
最大の要因は、日本銀行によるマイナス金利解除および追加利上げの継続です。物価と賃金の好循環を背景に日銀が政策金利を段階的に引き上げたことで、短期金融市場の金利や長期国債の利回りが急上昇しました。銀行側としては、預金者から集めた資金を国債やコール市場、優良企業向け融資などで運用する際の利回り(運用利ざや)が大幅に改善したため、預金金利へ還元する余力が生まれたわけです。
もう一つの理由は、金融機関同士の「預金獲得競争」の再燃にあります。福岡・九州エリアでは、西日本シティ銀行をはじめとする競合地銀、さらにはインターネット専業銀行が魅力的な金利を打ち出して個人の流動性資金を囲い込もうとしています。預金シェアで圧倒的首位を誇る福岡銀行としても、預金の流出を防ぎ、将来の貸出原資を確保するために金利引き上げへ舵を切らざるを得ない力学が働きました。
金利推移の歴史を振り返ると、福岡銀行は過去20年以上にわたって超低金利の据え置きを余儀なくされていました。しかし、歴史的な利上げサイクルに入った今、数か月単位で基準金利が見直される機動的なフェーズへと突入しています。
【普通預金 vs 定期預金】金利差を徹底比較!普通預金に置きっぱなしは損か?
定期預金を検討する際、多くの人が迷うのが「普通預金のまま放置しておくのと、定期預金に移すのとでどれくらい差が出るのか」という点です。
福岡銀行の普通預金金利も以前の年0.001%から年0.15%〜0.20%程度まで引き上げられています。日常の決済用口座であっても多少の利息が付くようになったのは朗報ですが、定期預金との差は依然として歴然としています。
例えば、1年ものスーパー定期(年0.40%想定)と比較した場合、普通預金との間には約2倍〜2.5倍の金利差が生じます。日常的に使う予定のない生活防衛資金や、数年先まで手を付けない資金を普通預金口座に眠らせておくことは、実質的に得られるはずの利息を放棄している状態と言えます。
インフレ(物価上昇)が続く経済環境下では、現金の購買力そのものが目減りしていきます。リスクを取って投資信託や株式に回すのが不安な資金であっても、普通預金から定期預金へ振り替えるだけで、インフレに対する一定の抵抗力を持たせることが可能です。
【受取利息シミュレーション】100万・300万・1000万円を預けると手取りはいくら?
それでは、福岡銀行の定期預金にまとまった資金を預けた場合、満期時に受け取れる利息はいくらになるのでしょうか。元本別にシミュレーションを行いました。
利息計算においては、額面上の利息から国税・地方税合わせて20.315%(復興特別所得税を含む)が源泉分離課税として差し引かれます。手元に残る実質的な金額を把握することが大切です。
1. 預入額100万円の場合(1年もの・年0.40%適用と仮定)
- 税引前利息:1,000,000円 × 0.40% = 4,000円
- 税金(20.315%):約812円
- 税引後受取利息:約3,188円
かつての年0.002%時代は1年預けても税引後わずか16円程度でした。現在の水準であれば、1年でちょっとした外食1回分の利息が確実に手元に残る計算になります。
2. 預入額300万円の場合(3年もの・年0.55%適用と仮定・単利計算)
- 税引前利息(年額):3,000,000円 × 0.55% = 16,500円(3年間合計:49,500円)
- 税金(20.315%):約10,055円
- 3年間の税引後受取利息:約39,445円
300万円を中長期で固定すれば、満期時には約4万円近いまとまった利息が手に入ります。マイカーの買い替え資金や住宅リフォーム資金の待機場所として適した運用先となります。
3. 預入額1,000万円の場合(5年もの・年0.70%適用と仮定・単利計算)
- 税引前利息(年額):10,000,000円 × 0.70% = 70,000円(5年間合計:350,000円)
- 税金(20.315%):約71,102円
- 5年間の税引後受取利息:約278,898円
大口資金を5年間しっかり預け入れた場合、税引き後でも約28万円の利益を生み出します。元本割れリスクを一切負わずに得られるリターンとしては、ゼロ金利時代には考えられなかった大きな恩恵です。
キャンペーン金利と「マイカラー定期」の真相!さらにお得に預ける裏技
福岡銀行で定期預金を作る際、店頭に掲示されている基準金利だけで納得してはいけません。同行が展開する優遇プログラムやキャンペーンを活用することで、利息を一段と引き上げることが可能です。
1. マイカラー定期(取引状況に応じた金利優遇)
福岡銀行では、個人の取引ステージに応じて特典が付与される優遇サービスを用意しています。給与振込の指定、マイレージサービスのランク、デビットカードの利用状況などに応じて、定期預金の適用金利に上乗せ優遇(年0.05%〜0.15%程度)が適用される仕組みが「マイカラー定期」関連のプランです。普段から福銀をメインバンクとして利用している人ほど、高いリターンを享受できる構造になっています。
2. 退職金専用定期預金や新規資金導入キャンペーン
退職金を受け取った人を対象とした特別プランは、通常の定期預金とは一線を画す高金利が設定されています。預入期間は3か月〜1年程度に限定されることが多いものの、年1.0%〜1.5%を超える特別金利が提示されるケースも珍しくありません。同様に、他行から資金を福岡銀行へ移し替える「新たな資金(ニューマネー)」を対象とした期間限定キャンペーンも要注目です。
3. 福岡銀行アプリ限定の金利上乗せ
デジタルチャネルの利用促進を狙い、スマートフォンアプリ経由での預け入れに対して限定金利を付与する施策が恒常化しています。窓口に出向く待ち時間をゼロにできるうえ、金利面でも優遇されるため、特別な相談事項がない限りはアプリからの申し込みが最も賢い選択肢です。
途中解約すると元本割れする?知っておくべきペナルティと注意点
定期預金に資金を預ける際、最も不安視されるのが「満期を迎える前に急な出費でお金が必要になったらどうなるのか」という点です。
結論から言うと、福岡銀行の定期預金は中途解約しても元本割れすることはありません。預けた元金は1円単位まで全額保護されます。ただし、ペナルティとして「中途解約利率」が適用され、当初約束されていた高金利は受け取れなくなります。
中途解約利率のルールは主に以下の通りです。
- 預入期間が短い段階での解約:解約日における普通預金金利と同等、あるいはそれ以下の超低利回りで計算された利息しか付与されません。
- 満期に近い段階での解約:約定金利に対して「経過期間に応じた一定の掛け目(例:約定利率の10%〜50%)」が適用され、本来得られるはずだった利息の大半が削られます。
元本が削られるわけではないため金銭的な損失が発生するわけではありませんが、「高金利を期待して預けた期間が無駄になってしまう」という意味での機会損失は避けられません。
このリスクを防ぐための実践的な対策は、資金を複数の定期預金に分割して預け入れることです。例えば300万円を預ける場合、1口で300万円にするのではなく、「100万円×3口」や「50万円・100万円・150万円」のように分けて契約しておけば、急に50万円が必要になった際もその1口だけを解約し、残りの250万円は高金利のまま満期まで維持できます。
利用者の評判・口コミから見る福岡銀行定期預金のリアルな評価
福岡銀行の定期預金を利用している地元預金者のリアルな声を集めると、地方銀行ならではの強みと、全国展開するネット銀行との間で生じるジレンマが浮き彫りになります。
ポジティブな評判・口コミ
- 「地銀トップの圧倒的な安心感」:ふくおかフィナンシャルグループの中核銀行であり、福岡県内どこにでも支店やATMがある信頼感は何物にも代えがたいという声が多い。
- 「アプリの使い勝手が向上した」:福岡銀行アプリのリニューアルが進み、窓口に行かなくても数タップで定期預金の作成・満期管理ができる点が高く評価されている。
- 「対面でライフプランを相談できる」:相続や退職金の運用など、まとまった資金をどのように定期預金と投資商品に配分すべきか、担当者とじっくり話せる安心感はシニア層を中心に根強い支持を集める。
ネガティブ・慎重な評判・口コミ
- 「ネット専業銀行と比較すると金利が見劣りする」:あおぞら銀行BANK支店やSBI新生銀行、UI銀行といったネット特化型バンクが提示する年0.6%〜1.0%台前半の金利と比較すると、福銀の基準金利はやや控えめであるという指摘。
- 「窓口の待ち時間が長い」:店舗で手続きしようとすると混雑しており、手数料や金利優遇の面でもネットに劣るため、店頭手続きのメリットが薄れていると感じる利用者もいる。
総じて、「多少の金利差よりも、生活基盤である地元メガバンクの安心感と使い勝手を最優先したい」と考える預金者にとって、福岡銀行の定期預金は極めて堅実な選択肢として機能しています。
【福銀 定期預金 金利】に関するよくある質問(FAQ)
Q1:普通預金から定期預金へ預け替えるメリットは本当にありますか?
A1:明確にあります。普通預金金利(年0.15%〜0.20%水準)に対し、1年〜3年の定期預金は年0.35%〜0.55%程度まで跳ね上がります。半年〜1年以上使う予定のない資金であれば、定期預金に移すだけで受取利息が2倍以上に膨らむため、放置しておく理由はほぼありません。
Q2:福岡銀行アプリと窓口、どちらで申し込むのが最もお得ですか?
A2:確実に「福岡銀行アプリ(ネットバンキング)」をおすすめします。アプリ限定の金利上乗せキャンペーンが頻繁に開催されているほか、窓口に出向く移動時間や待合時間を完全にゼロにできます。特別な相続・退職相談がない限り、デジタル完結が経済的にも時間的にも最善です。
Q3:満期が来たら利息や元本はどうなりますか?自動継続の注意点は?
A3:契約時に「元利金継続(利息を元本に組み入れて同じ期間で自動継続)」「元金継続(利息は普通預金に入金し元本のみ継続)」「自動解約(満期時に元利金を普通預金へ戻す)」から選択できます。注意すべきは自動継続時の適用金利です。継続日の時点における店頭表示金利が適用されるため、当初契約したキャンペーン上乗せ金利が外れて金利が下がるケースがあります。満期通知が届いたら、最新の優遇プランがないか必ず再確認しましょう。
Q4:預金保険制度(ペイオフ)の対象になりますか?
A4:はい、完全に保護の対象です。福岡銀行に預け入れている普通預金や定期預金などの合計元本1,000万円までと、その利息が万一の際も全額保護されます。1,000万円を超える資金を福銀1行に預ける場合は、大口定期であってもペイオフの限度額を意識した資金管理を行うのが基本です。
まとめ:金利ある時代を勝ち抜く福岡銀行定期預金のベストな活用法
金利ある世界が日常となった2026年、預金に対する考え方は根本的なアップデートを求められています。福岡銀行の定期預金は、徹底的な安全性を確保しながら、インフレ下で少しでも手元資金を増やしたい九州の生活者にとって欠かせない防衛手段です。
賢く活用するための鉄則は、「使わない資金を普通預金に眠らせないこと」「福岡銀行アプリやマイカラー等の優遇枠を使い倒すこと」、そして「中途解約に備えて複数の定期に小分けして預け入れること」の3点に集約されます。
ご自身の口座に眠っている余剰資金の額を確認し、まずはアプリから最新の適用金利をチェックして、最も効率の良い期間での預け入れをスタートさせてみてください。 (出典: 福 銀 定期 預金 金利(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
