費用収益対応の原則とは?個別・期間対応の違いと実務の重要ポイント
企業の決算書を読み解く際や経理実務、簿記検定の学習において、最も根幹をなすルールのひとつが「費用収益対応の原則」です。商品を仕入れたり設備投資を行ったりしても、支出した全額をその期の一括費用として計上できるわけではありません。売上という「成果」に対して、それを生み出すために費やした「努力(コスト)」を正しく結びつける手続きが求められます。
企業会計基準の枠組みにおいて、この原則は企業の適正な期間損益を算定するための大黒柱として機能しています。本稿では、制度会計上の位置づけから「個別的対応」と「期間的対応」の本質的な違い、仕訳の具体例、収益認識会計基準が実務に与える影響までを整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:当期に計上した収益を獲得するために貢献した費用のみを同一期間に計上し、適正な利益を導き出す大原則。
- 要点2:売上高と直接的に紐づく「個別的対応(売上原価など)」と、時の経過に応じて配分する「期間的対応(販管費・減価償却費など)」の2種類がある。
- 要点3:発生主義・実現主義と連動し、引当金の計上や期末商品の繰延処理など、決算実務のあらゆる場面で適用されている。
【基礎知識】費用収益対応の原則とは?企業会計原則における位置づけ
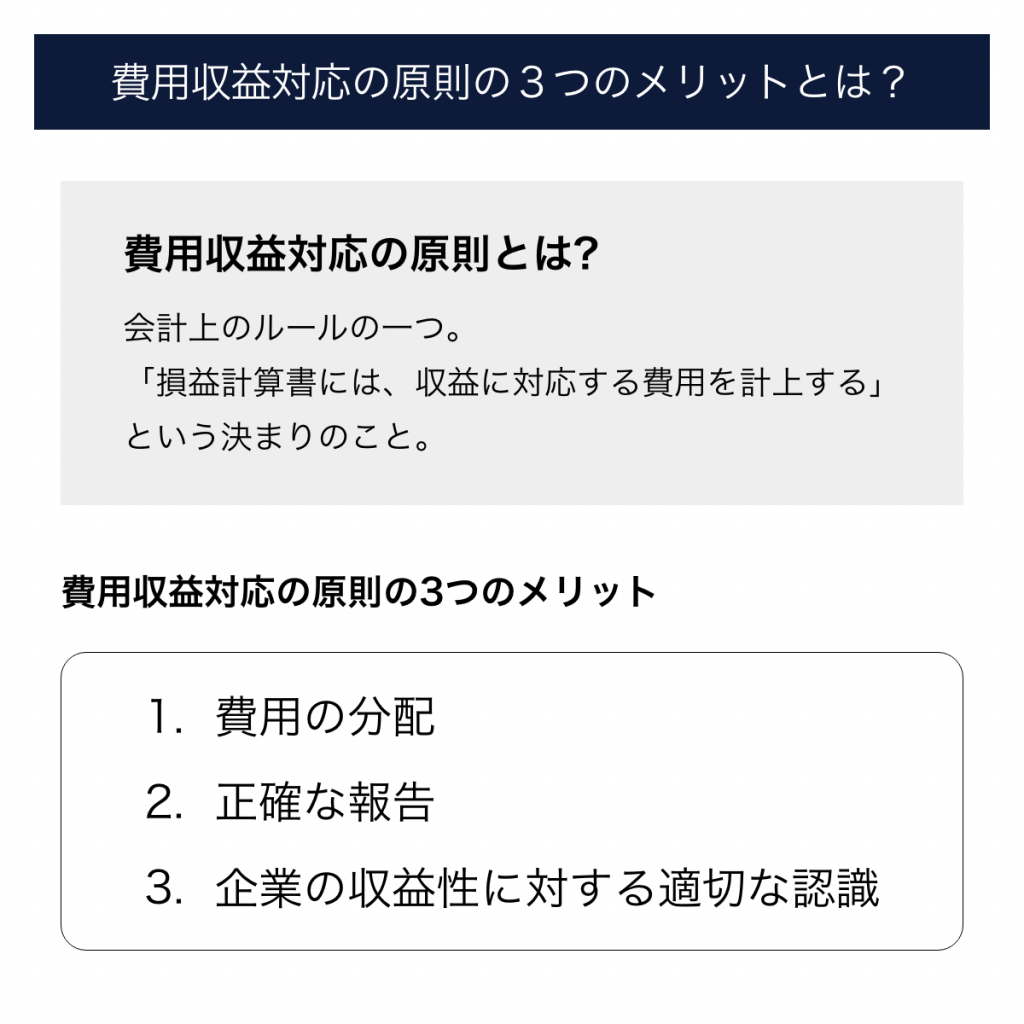
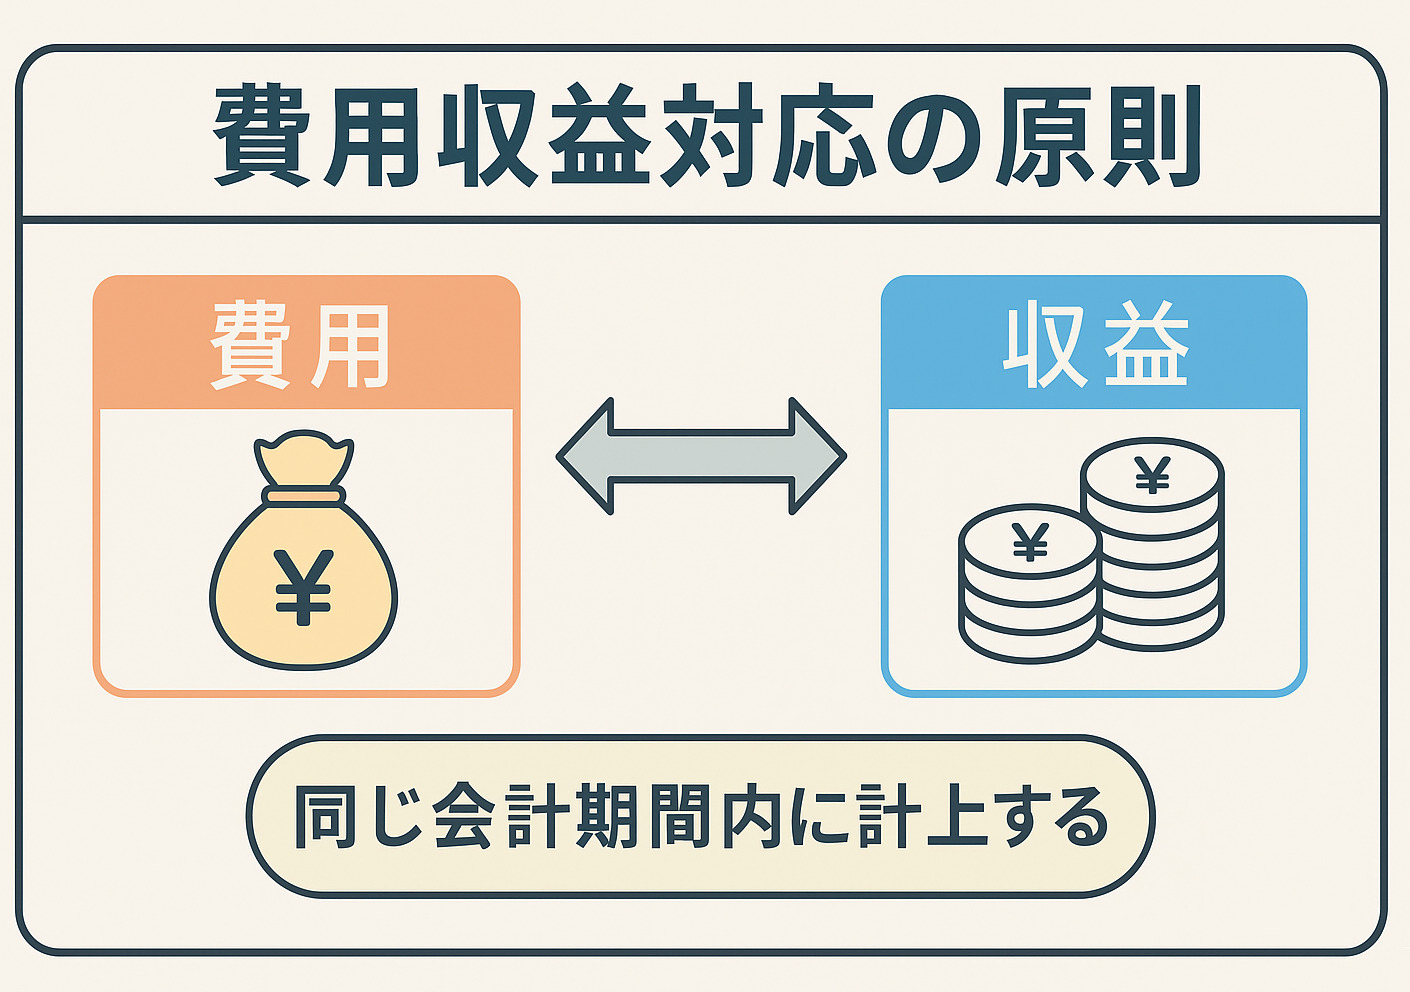
費用収益対応の原則とは、ある会計期間に計上された収益と、その収益を獲得するために費やされた費用とを合理的に対応させて計上し、適正な期間損益を計算するための会計ルールです。日本の「企業会計原則」における損益計算書原則(損益計算書原則第二・費用収益対応の原則)に明記されており、損益計算書の信頼性を担保する中心的な柱と位置づけられています。
企業の活動は日々連続していますが、税務申告や投資家への情報開示のためには、1年などの区切りを設けて業績を測定しなければなりません。これを期間損益計算と呼びます。もし支出した時点で無差別に費用処理してしまうと、大量に商品を仕入れた期は大幅な赤字になり、在庫が売れた翌期は仕入ゼロで莫大な黒字になるなど、業績の実態が激しく歪んでしまいます。そうした歪みを防ぎ、一期間の経営成績を正しく示すためにこの原則が機能しています。
なぜ重要なのか?費用収益対応の原則が必要とされる決定的な理由
この原則が会計の世界で極めて重要とされる理由は、企業の「稼ぐ力(真の収益性)」を正確に可視化するためです。単なる現金の出入り(キャッシュ・フロー)だけを追う現金主義では、将来のための先行投資なのか、当期の売上に対応するコストなのかを判別できません。
例えば、当期に1,000万円を投じて製造した製品のうち、当期は600万円分しか売れず、残り400万円分が倉庫に残っているケースを考えてみます。1,000万円全額を当期の費用にしてしまうと、翌期に倉庫の製品が売れた際、翌期には費用が全く発生しないまま売上だけが計上され、不自然な高利益率が生じてしまいます。収益を生み出していない400万円分は期末商品棚卸高として資産(在庫)に振り替え、翌期へ繰り延べることで、当期の売上とそれにかかった原価が正しく一致します。
このように、「収益(得られた成果)」と「費用(費やした犠牲)」を1対1、あるいは合理的な期間基準で一致させることで、経営陣は事業の採算性を正しく分析でき、投資家や金融機関も適正な業績評価を下すことが可能になります。
「個別的対応」と「期間的対応」の違い|売上原価と販管費の分類
費用収益対応の原則における対応関係には、大きく分けて「個別的対応」と「期間的対応」の2つのアプローチが存在します。両者の違いを理解することは、損益計算書の構造を把握する上で欠かせません。
| 区分 | 対応の考え方 | 主な勘定科目・具体例 |
|---|---|---|
| 個別的対応 (直接的対応) | 特定の売上高と直接的な因果関係(商品そのものや売上歩合など)に基づいて費用を対応させる方法。 | 売上原価(仕入高、製品製造原価)、販売手数料、発送運賃など |
| 期間的対応 (間接的対応) | 個々の売上とは直接結びつかないものの、その会計期間の企業活動全体を支えるために発生した費用を期間基準で配分する方法。 | 販売費及び一般管理費(役員報酬、従業員給与、本社家賃、広告宣伝費、減価償却費)など |
個別的対応の代表格は「売上原価」です。売れた商品に対してのみ原価を認識し、売れ残ったものは資産として次期へ送ります。一方、オフィスの家賃や本社スタッフの給与といった販売費及び一般管理費は、どの売上にいくら貢献したかを個別に特定することは困難です。そのため、当該期間の収益活動全般に貢献したものとして、その期間の費用として一括処理する期間的対応が適用されます。
発生主義・実現主義との関係性|会計ルールが連動するメカニズム
企業会計では、「実現主義」「発生主義」「費用収益対応の原則」という3つの概念が有機的に連携して損益計算書を組み立てています。この三者の関係性を整理すると、損益計算の全体像が明快になります。
まず、収益の計上には実現主義が適用されます。商品の引き渡しやサービスの提供が完了し、対価としての対価請求権(現金や売掛金)を獲得した時点で売上を計上します。架空の利益計上を防ぐための確実性を重視した基準です。
次に、費用の認識には発生主義が用いられます。現金の支払時期に関わらず、経済的な価値の費消が発生した事実に基づいて費用を認識します。しかし、発生した費用をすべて当期の損益計算書に載せてよいわけではありません。ここで費用収益対応の原則がフィルターの役目を果たします。
発生主義によって認識された費用のうち、実現主義によって計上された当期の収益に貢献した部分だけが当期の費用(損益計算書)となり、未だ貢献していない部分は資産(貸借対照表)として次期以降に繰り延べられます。この一連のメカニズムによって、客観的で適正な損益計算が成立しています。
実務・簿記の具体例で理解する仕訳と決算整理
日商簿記2級をはじめとする資格試験や実務の決算整理仕訳では、費用収益対応の原則に基づいた処理が日常的に行われています。代表的な3つの具体例を確認します。
1. 売上原価の算定(仕入・繰越商品の振替)
期中に仕入れた商品のうち、期末に残った在庫を資産へ振り替える仕訳です。
(借方)仕 入 ××× /(貸方)繰越商品 ×××(期首商品棚卸高の算入)(借方)繰越商品 ××× /(貸方)仕 入 ×××(期末商品棚卸高の繰延)
当期に売れた分だけを「仕入(売上原価)」勘定に残すことで、売上高との個別的対応を成立させています。
2. 減価償却費の期間配分
建物や機械、ソフトウェアなどの固定資産は、長期間にわたって収益獲得に貢献します。取得時に全額を経費化せず、耐用年数にわたって減価償却費の期間配分を行います。
(借方)減価償却費 ××× /(貸方)減価償却累計額 ×××
固定資産の利用によって各期にもたらされる収益に対して、毎期の利用対価を費用として期間的に対応させる典型的な手続きです。
3. 引当金の計上(貸倒引当金・賞与引当金)
将来の特定の支出や損失であっても、その発生原因が当期の収益活動にある場合は、当期の費用として引当金を計上します。
(借方)貸倒引当金繰入 ××× /(貸方)貸倒引当金 ×××
当期の売上(掛け売上)から将来生じる可能性のある貸倒れリスクを当期の費用として認識する処理であり、これもまさに引当金における費用収益対応の考え方を具現化したものです。
収益認識会計基準の導入による影響と実務上の留意点
日本で適用が進んだ「収益認識に関する会計基準」(企業会計基準第29号)は、従来の費用収益対応のあり方にも実務的な変化をもたらしました。
新しい収益認識基準では、顧客との契約から生じる「履行義務の充足」に応じて売上を認識する「5ステップアプローチ」が基本となります。これに伴い、契約を獲得するための増分コスト(顧客獲得コスト)や、契約を履行するための直接コスト(契約履行コスト)について、一定の要件を満たす場合は資産として計上し、関連する収益が認識されるタイミングに合わせて規則的に償却していく処理が明確化されました。
これは、国際的な会計基準(IFRS15)との整合性を図りつつも、実質的に費用と収益をより精密に対応させるための実務指針です。サブスクリプション型ビジネスや長期プロジェクトの会計処理において、初期費用を単に一括経費処理するのではなく、契約期間に応じた適切な資産計上と償却が求められるケースが増加しています。
【費用収益対応の原則】に関するよくある質問(FAQ)
Q1:簿記2級の試験で「費用収益対応の原則」はどのように出題されますか?
A1:理論問題での語句選択や正誤判定のほか、決算整理仕訳の理論的根拠として問われます。特に「前払費用・未払費用の経過勘定」「期末商品棚卸高の処理」「減価償却」「貸倒引当金」の各処理が、なぜ行われるのかという理由を問う問題で頻出の論点です。
Q2:すべての費用が必ず収益と対応している必要がありますか?
A2:火災による損失(火災損失)や固定資産売却損といった「特別損失」に該当する臨時的・偶発的な損失は、収益獲得のための努力ではないため、費用収益対応の原則の適用外となります。対応の対象となるのは、原則として営業損益および経常損益を構成する費用です。
Q3:発生主義と費用収益対応の原則の明確な違いは何ですか?
A3:発生主義は「経済的な価値の費消(原因事実)が発生した時点で費用として認識する」という認識基準です。一方、費用収益対応の原則は、発生主義で捉えた費用のうち「どの会計期間の損益計算書に計上するか」を決定する配分・決定ルールです。発生主義が費用の把握を担い、費用収益対応の原則が損益への割り振りを担う関係にあります。
まとめ:正しい期間損益計算が企業の信頼性を高める
費用収益対応の原則は、単なる簿記の計算テクニックにとどまらず、企業の経営成績を正しく把握し、外部への説明責任を果たすための根源的な規範です。売上原価のような個別的対応と、販管費や減価償却費のような期間的対応を正しく使い分けることで、はじめて実態に即した営業利益が導き出されます。
収益認識会計基準の定着に伴い、契約コストの資産化など実務上の論点は高度化していますが、根底にある「収益と費用の因果関係を正しく捉える」という思想に変わりはありません。日々の伝票起票から決算書の分析に至るまで、この原則の本質を意識することが、ブレのない的確な会計判断につながります。 (出典: 費用 収益 対応 の 原則(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
