【2026年最新】請求書の書き方完全解説!インボイス対応と必須マナー
取引先への業務完了後、確実に対価を受け取るために欠かせない「請求書」の作成。制度改正を経て適格請求書等保存方式(インボイス制度)がビジネス現場に定着した現在、請求書の記載要件や消費税の計算ルールには、これまで以上に厳格な正確性が求められています。
記載漏れや計算ミス、宛名マナーの不備は、代金の未払い・入金遅延を招くだけでなく、取引先との信頼関係を損なう原因にもなりかねません。今回は、個人事業主から法人担当者まで押さえておくべき最新の請求書必須記載項目や、消費税・源泉徴収税の計算手順、トラブルを防ぐ送付マナーを実務目線でわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度に準拠した「適格請求書」には、登録番号や税率ごとの税額・端数処理など6大項目の記載が義務付けられている
- 要点2:個人事業主は屋号と本名の表記方法、源泉徴収税の正確な逆算・記載ルールを把握することが入金トラブル防止の要となる
- 要点3:宛名の「御中・様」の使い分けや発行日・支払期日の設定、PDF送付時のメールマナーを整えることで取引先への信頼が高まる
【インボイス対応】請求書の必須記載項目と最新フォーマット
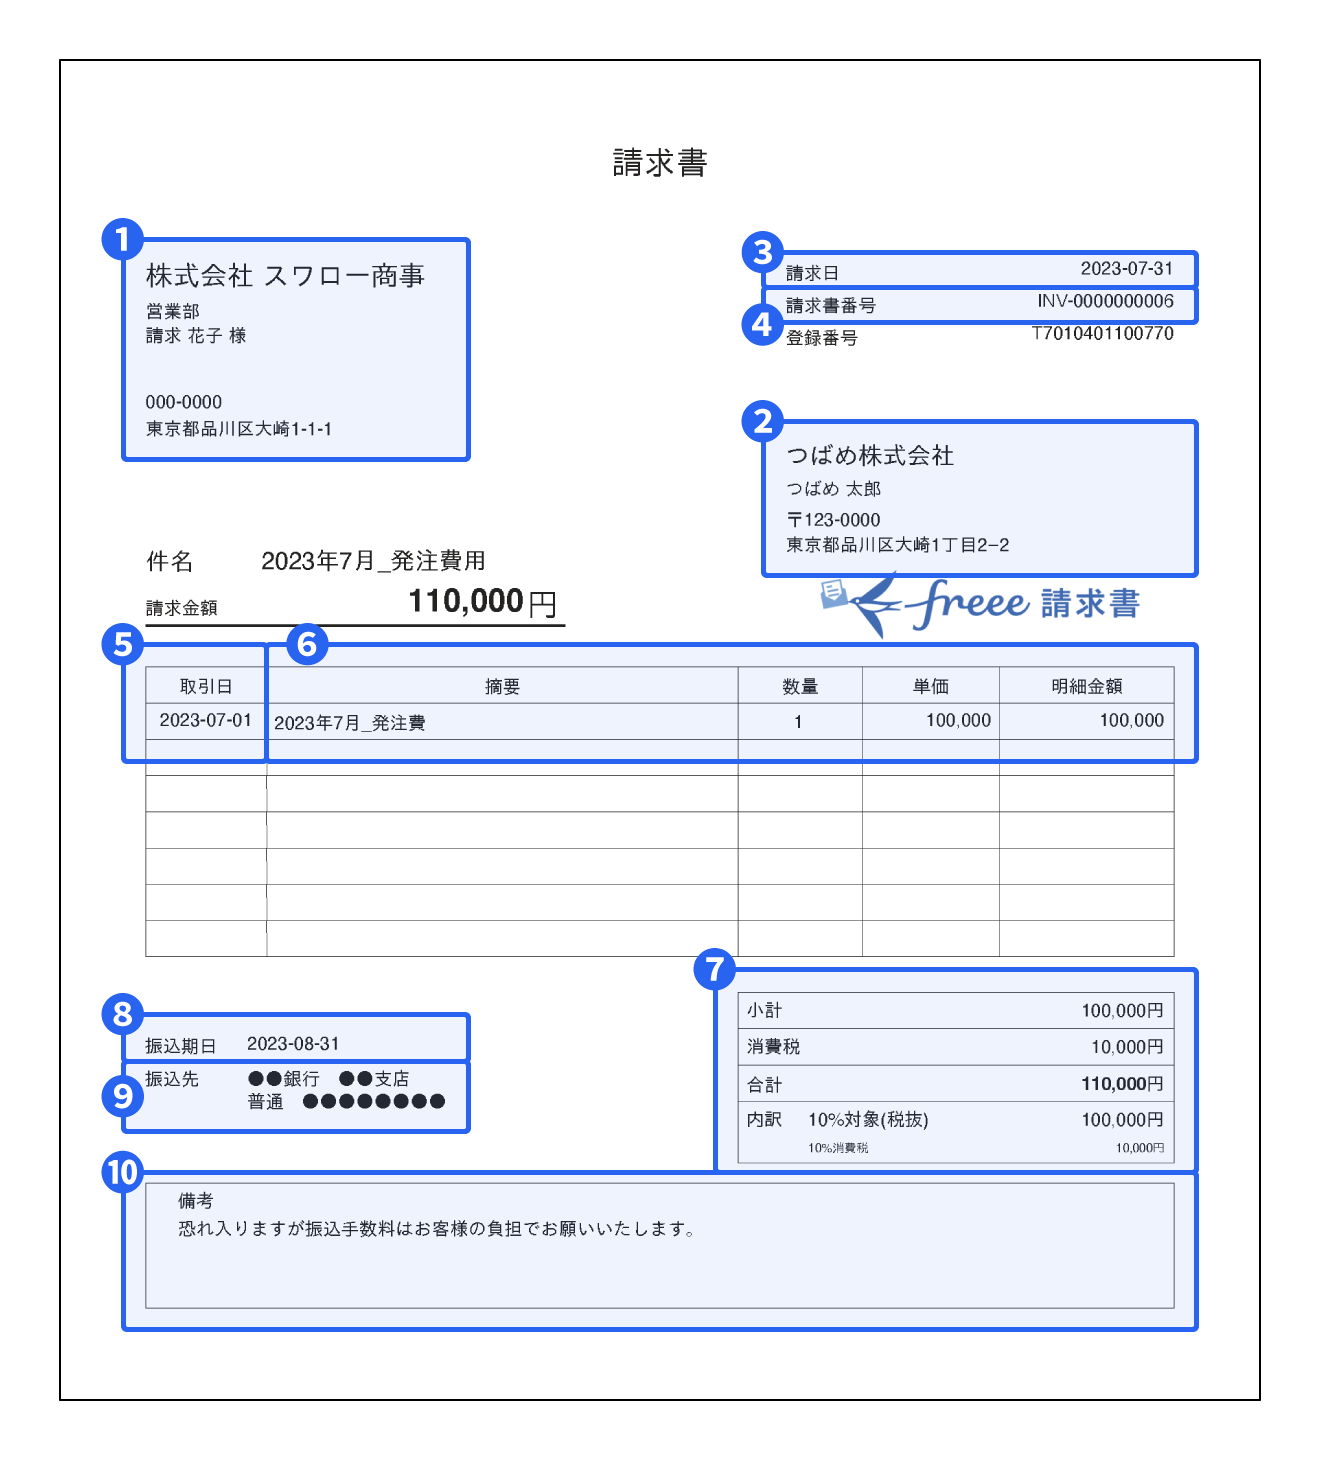
ビジネスで発行される請求書は、税務上の証拠書類としてだけでなく、双方が合意した取引条件を確定させる法的な役割を持ちます。特に仕入税額控除に関わる適格請求書(インボイス)として発行する場合、国税庁が定める「適格請求書の6大記載要件」を漏れなく満たす必要があります。
従来の区分記載請求書から変更・追加された項目も含め、以下の必須要素がすべて含まれているか必ず確認しましょう。
1. 適格請求書発行事業者の氏名または名称および登録番号
発行者の法人名(または個人事業主の氏名・屋号)に加え、税務署から通知された「T+数字13桁」の登録番号を明記します。
2. 取引年月日(発行日)
商品を引き渡した日、サービスの提供が完了した日、または契約に基づく締め日を記載します。
3. 取引内容(軽減税率の対象品目である旨)
提供した品目やサービス内容を具体的に記載します。飲食料品など軽減税率(8%)が適用される品目がある場合は、「※は軽減税率対象」などと明記します。
4. 税率ごとに区分して合計した対価の額および適用税率
10%対象と8%対象の税抜(または税込)小計金額をそれぞれ区分して記載します。
5. 税率ごとに区分した消費税額等
10%対象の消費税額、8%対象の消費税額をそれぞれ算出して記載します。
6. 書類の交付を受ける事業者の氏名または名称
請求先の会社名や屋号、担当者名を正式名称で記載します。
現在はWeb上で利用できる請求書の無料テンプレート(Excelやスプレッドシート形式)が多数配布されていますが、ダウンロードする際は必ず「インボイス制度対応」「登録番号記入欄あり」「税率別合計欄あり」の最新仕様になっているかをチェックしてから活用しましょう。
【個人事業主・法人別】宛名マナーと押印・印鑑のルール
請求書の体裁において、最もビジネスマナーが問われるのが「宛名」と「押印」の扱いです。細かなルールを誤ると、事務処理の停滞を招く恐れがあります。
宛名を書く際、企業や部署宛ての場合は「御中」、個人名宛ての場合は「様」を用います。よくある誤りとして「〇〇株式会社 御中 山田太郎 様」のように両方を併用するケースがありますが、これは二重敬称となりマナー違反です。会社の中の個人宛てに送る場合は「〇〇株式会社 営業部 山田太郎 様」のように「様」のみを使用するのが正解です。
個人事業主が請求書を発行する場合、屋号(屋号がある場合)と自身の本名を併記するのが一般的です。契約名義が個人名である場合、振込口座名義との相違による確認の手間を防ぐため、「屋号 + 代表者氏名」の形式で記載しておくと親切です。
また、請求書への押印については、法律上は捺印がなくても契約および請求の効力に問題はありません。しかし、日本の商習慣では「改ざん防止」「発行責任の明確化」の観点から、法人の角印(社印)や個人の認印を押印することが今なお広く推奨されています。最近では電子印鑑の画像データを請求書PDFに貼付するスタイルも完全に定着しており、押印の有無を事前に取引先へ確認しておくとやり取りが円滑になります。
消費税の端数処理ルールと源泉徴収税の計算手順
インボイス制度の導入に伴い、実務で最も計算ミスが多発しているのが「消費税の端数処理」です。制度上、1円未満の端数が生じた場合の端数処理(切り捨て、四捨五入、切り上げ)の選択は事業者の任意ですが、「端数処理を行うタイミング」には厳格な法令ルールが存在します。
適格請求書では、「1つの請求書につき、税率ごとに1回ずつ端数処理を行う」ことが定められています。個々の商品・品目ごとに消費税を計算して端数処理を行い、それを合算する方法は認められていません。必ず「10%対象商品の合計額」に対して1回、「8%対象商品の合計額」に対して1回、それぞれ消費税を算出して端数を処理する必要があります。
さらに、個人事業主やフリーランスが原稿執筆、デザイン、講演、コンサルティングなどの特定業務を提供した場合、請求額から「源泉徴収税」を差し引いて請求書を作成するケースがあります。源泉徴収税の基本計算式は以下の通りです。
【支払金額が100万円以下の場合】
源泉徴収税額 = 請求金額(税抜金額が原則) × 10.21%(復興特別所得税を含む)
【支払金額が100万円を超える場合】
源泉徴収税額 = (請求金額 - 100万円) × 20.42% + 102,100円
請求書上では、「税抜小計」「消費税額(10%)」「税込合計」「源泉徴収税額(マイナス表記)」「最終ご請求金額(差引支払額)」の順で内訳をクリアに記載することで、経理担当者が一目で確認できる親切な設計になります。
トラブルを防ぐ!振込先情報の記載例と支払期日の設定
請求書を作成しても、振込先口座の情報が不明瞭だったり支払期日が曖昧だったりすると、期日通りの入金が行われないリスクが高まります。振込先欄は誤読の余地がないよう正確にレイアウトしましょう。
【振込先情報の標準的な記載例】
・金融機関名:〇〇銀行(銀行コード:0000)
・支店名:〇〇支店(支店コード:000)
・預金種目:普通預金(または当座預金)
・口座番号:1234567
・口座名義:カ)サンプルショウジ(カタカナ表記を必ず併記)
・振込手数料:大変恐縮ながら、振込手数料は貴社にてご負担願います。
口座名義は、アルファベットや漢字の表記揺れによる組戻し(振込エラー)を防ぐため、通帳記載通りのカタカナ名義を必ず明記します。また、振込手数料の負担先を明確にしておくことも無用なトラブル回避に有効です。
支払期日(お支払い期限)については、事前の基本契約書や発注書に基づき「2026年〇月〇日」と確定日付で記載します。一般的な取引では「当月末締め翌月末払い」や「翌々月5日払い」などが用いられますが、下請法が適用される取引の場合、親事業者は「役務の提供を受けた日から60日以内」に代金を支払う義務があります。資金繰りを安定させるためにも、口頭任せにせず双方が合意した期日を明記してください。
請求書送付時のメールマナーとコピペで使える送信文面
現在、請求書の送付は郵送よりも電子メールにPDFファイルを添付して送信する方法が主流です。請求書データを送る際は、セキュリティと受け取り側の検索性を意識した気配りが求められます。
添付するPDFファイルの名称は、受信者がローカル保存した際に判別しやすいよう「【請求書】2026年4月分_株式会社〇〇.pdf」のように「書類種別・年月・発注者名または自社名」を組み合わせたファイル名にリネームするのが鉄則です。
以下に、実務でそのまま活用できる丁寧なメール送付文面を紹介します。
【請求書送付メールの文面例】
件名:【ご請求書】2026年4月度業務委託費のご案内(株式会社〇〇 / 担当:山田)
--------------------------------------------------
〇〇株式会社
〇〇部 ご担当 〇〇様
いつも大変お世話になっております。
株式会社〇〇の山田でございます。
貴社よりご発注いただきました「〇〇プロジェクト」の業務が完了いたしましたので、
当月分のご請求書(PDF)を添付ファイルにてお送りいたします。
内容をご確認いただけますようお願い申し上げます。
■ ご請求内容概要
・ご請求金額:¥110,000(税込)
・お支払期日:2026年5月31日
内容に相違やご不明な点がございましたら、お手数ですが本メールへご返信ください。
恐れ入りますが、期日までのお振込みをよろしくお願い申し上げます。
--------------------------------------------------
【請求書の書き方】に関するよくある質問(FAQ)
Q1:インボイスの登録番号を持たない免税事業者はどのように請求書を書けばいいですか?
A1:免税事業者は「適格請求書発行事業者の登録番号」を記載できません。従来の区分記載請求書と同様に、取引内容や税抜金額、適用税率ごとの小計を明記して請求書を作成します。なお、消費税額を明記して請求すること自体は法令上禁止されていませんが、取引先との契約条件(経過措置の適用や価格交渉)に基づいた表記にする必要があります。
Q2:請求書の金額を誤って送ってしまった場合、どのように訂正すべきですか?
A2:金額や記載内容に誤りがあった場合、手書きで二重線を引いて修正するような対応は認められません。誤った請求書を破棄(または無効化)してもらうよう取引先に連絡し、正しい内容で再発行した請求書を速やかに送付してください。再発行分には「再発行」や「改訂版」と明記し、発行日や管理番号を更新しておくと混乱を防げます。
Q3:PDFで請求書をメール送付した場合、紙の原本を郵送する必要はありますか?
A3:電子帳簿保存法の要件を満たしていれば、電子データ(PDF)の送付のみで法的に有効であり、原本の郵送は原則不要です。ただし、取引先企業の社内規定や運用ルールによって紙の原本保管を求められるケースもあるため、取引開始時に「PDF送付のみで問題ないか」を事前確認しておくのが安全です。
まとめ:信頼される請求書作成でビジネスを円滑に進めよう
請求書は、提供した価値に対する正当な対価を受け取るための最終ステップであり、ビジネスパーソンとしての信頼度を映し出す重要な書類です。インボイス制度が定着した現在のビジネス環境においては、正確な記載要件の充足・適切な消費税端数計算・ビジネスマナーを守った送付手順の徹底が不可欠となります。
ミスや不備による再発行の手間をなくし、キャッシュフローを健全に保つためにも、自社の請求書フォーマットや発行フローを定期的に見直していきましょう。 (出典: 請求 書 書き方(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
