500円玉貯金は手数料で大損?損しない回避策と100万円貯める極意
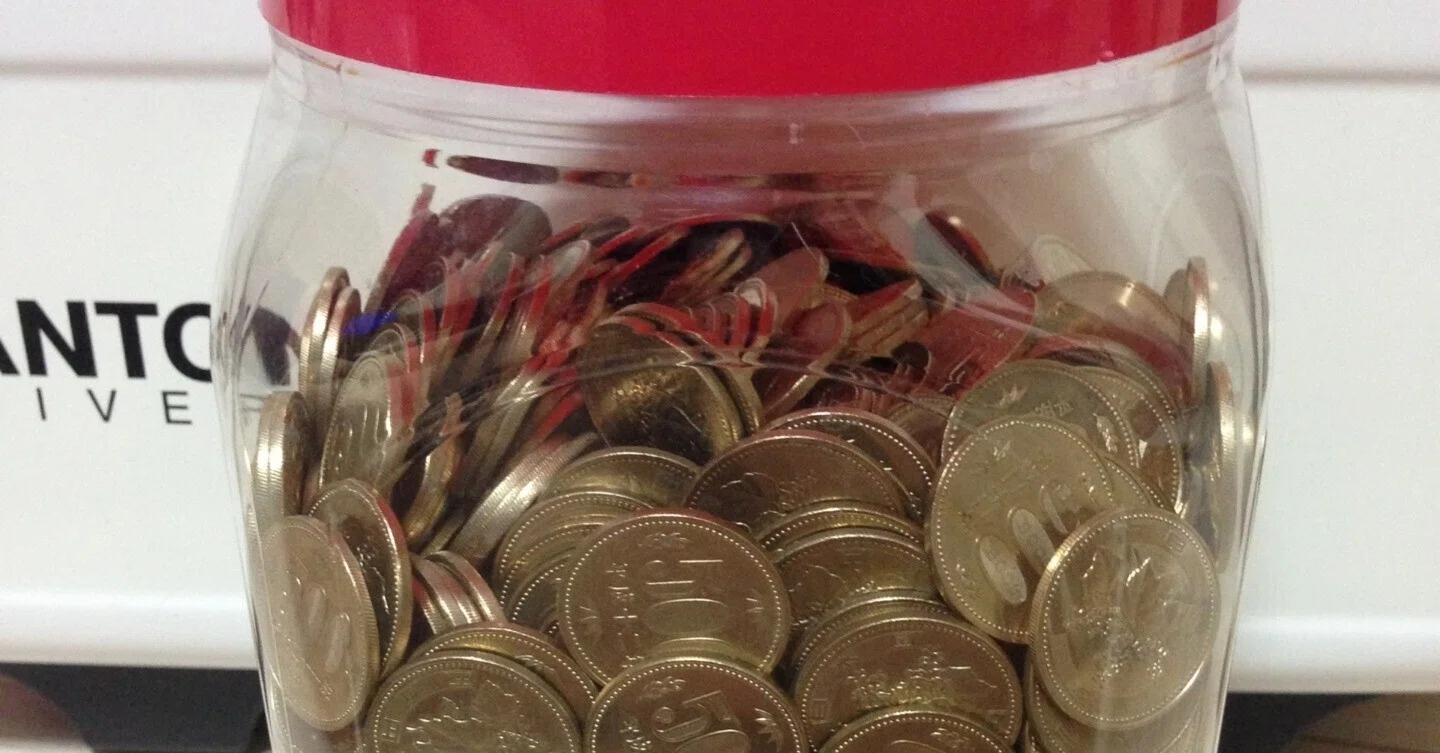
手軽に始められて達成感を味わえる定番の貯蓄術として、長年親しまれてきた「500円玉貯金」。しかし、金融機関による硬貨取扱手数料の改定やキャッシュレス決済の急速な普及に伴い、ネット上では「500円玉貯金はやめとけ」「せっかく貯めても手数料で大損する」といったネガティブな声が飛び交うようになりました。丹精込めて貯めた小銭が、銀行へ預け入れる際に目減りしてしまう現実に直面し、途方に暮れる利用者は少なくありません。
果たして、現在の金融環境において500円玉貯金は本当に損な選択肢なのでしょうか。本稿では、メガバンクやゆうちょ銀行の硬貨預け入れルールの実態を徹底解剖し、手数料を1円も払わずに換金・活用する回避策から、新500円玉特有の注意点、挫折せずに100万円を達成するための実践テクニックまで、現場データと行動経済学の視点から余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:銀行やゆうちょの「硬貨預払手数料」により、枚数次第では貯蓄額の1割以上が手数料で消えるリスクがある。
- 要点2:駅の券売機チャージやセルフレジの活用、窓口の無料枚数制限の厳守により、手数料ゼロでの完全回避が可能。
- 要点3:新500円玉の機械認識トラブルや100万円時(約14.2kg)の重量対策を押さえれば、今なお抜群の貯金モチベーション効果を発揮する。
【2026年最新】「500円玉貯金はやめとけ」の真相|手数料で損する理由と銀行の硬貨預け入れ実態
かつては「小銭をコツコツ貯めて口座に入れればノーコストでまとまった資産になる」というのが常識でした。しかし現在、各金融機関は大量硬貨の取り扱いコスト削減を背景に、硬貨預払手数料(硬貨取扱手数料)を相次いで導入・厳格化しています。これが「500円玉貯金は損する理由」の最大の正体です。
例えば、ゆうちょ銀行では窓口・ATMともに硬貨の枚数に応じた手数料が設定されており、500枚や1,000枚といった大量の硬貨を一度に口座へ預け入れようとすると、1,000円〜数千円規模の手数料が差し引かれます。500円玉なら額面が大きいためまだ目減り率は抑えられますが、1円玉や10円玉が混ざった貯金箱を開封して窓口へ持ち込んだ場合、「預入額より手数料のほうが高くなる」という逆転現象すら発生しかねません。
さらに、多くの都市銀行や地方銀行でも、窓口で硬貨を入金する際に「1日あたり50枚〜100枚まで無料、それ以上は有料」という厳格な口座預け入れの枚数制限が設けられています。知らずに満杯の貯金箱をそのまま窓口へ持ち込むと、高額な手数料を窓口で請求され、大きな精神的ショックを受けることになります。
大手銀行・ゆうちょの手数料を徹底比較|硬貨預払手数料の無料枠とコスト一覧
損をしないための第一歩は、主要金融機関の硬貨取扱ルールを正確に把握することです。窓口での預け入れ、両替機、ATM利用時の条件を比較したデータは以下の通りです。
| 金融機関・チャネル | 無料取扱枚数(窓口/1日) | 有料時の手数料目安 | 編集部の見解・評価 |
|---|---|---|---|
| ゆうちょ銀行(窓口) | 50枚まで無料 | 51〜100枚:550円 101〜500枚:825円 501〜1,000枚:1,100円 | 50枚(25,000円)以内の小分け入金なら実用的。 |
| 三菱UFJ銀行(窓口) | 100枚まで無料 | 101〜500枚:550円 501〜1,000枚:1,100円 | 無料枠が100枚(5万円)と広く、分割入金に最も適している。 |
| 三井住友銀行(窓口) | 100枚まで無料 | 101〜500枚:550円 501〜1,000枚:1,100円 | メガバンク標準。100枚単位で口座入金するのが鉄則。 |
| みずほ銀行(窓口) | 100枚まで無料 | 101〜500枚:550円 501〜1,000枚:1,320円 | 大量持ち込み時の手数料がやや高めのため、100枚以内を厳守。 |
| 駅券売機・セルフレジ | 制限なし(機械の投入上限内) | 手数料0円 | 預金口座を通さない「日常決済ルート」として最強の換金法。 |
※上記データは各行の公式発表規程に基づく一般的な基準です。利用店舗や口座種別により細部が異なる場合があります。
【損しないための実践テクニック】硬貨預払手数料の回避策と賢い使い道
手数料を一切支払わずに500円玉貯金を現金や電子マネーに換えるには、以下の4つの出口戦略を使い分けるのが有効です。
1. メガバンクの「1日100枚無料枠」を使った計画的分割入金
口座を持つ銀行の窓口へ行き、無料範囲内(三菱UFJ銀行や三井住友銀行なら1回あたり100枚=5万円分)で小分けにして口座へ預け入れます。貯まった額が30万円であれば6回、100万円であれば20回に分けて通勤時や買い物のついでに入金することで、手数料を完全に0円に抑えられます。
2. 駅の自動券売機で交通系ICカード(Suica/PASMO等)へチャージ
駅の券売機は小銭の投入に対応しており、10円単位・500円単位でICカードにチャージできます。交通費はもちろん、コンビニやスーパーなど幅広い店舗での決済に充当できるため、実質的なキャッシュレス残高への等価交換が実現します。一度に投入できる枚数(通常10〜20枚程度)を守り、混雑時間を避けて利用するのがマナーです。
3. スーパーやドラッグストアのセルフレジで日常消費
毎日の食料品や日用品の買い物時に、セルフレジの硬貨投入口へ500円玉を数枚ずつ投入して決済します。買い物代金を支払いながら、手元にある小銭を無理なく消化できる最も身近な手段です。
4. 郵便局での切手・はがき購入や公共料金の窓口納付
郵便局窓口での切手・レターパックの購入や、各種公共料金の納付書支払いに充てる方法です。現金をそのまま消費するため、預入時の枚数手数料カウントを気にする必要がありません(※窓口での支払時硬貨枚数制限が適用される場合があるため、一度に20枚以内を目安にするのが無難です)。

【新500円玉の落とし穴】旧型貯金箱が使えない?仕様変更に伴うトラブルと対策
2021年11月に流通が開始された新500円玉(3代目500円貨)は、偽造防止のために「バイカラー・クラッド(2色3層構造)」や「異形斜めギザ」といった高度な技術が採用されました。この仕様変更が、実は貯金箱や決済現場でいくつかの想定外トラブルを引き起こしています。
特に注意すべきなのが、自動金額計算機能付きのデジタル貯金箱や、100円玉と500円玉を自動で振り分けるタイプの仕分け貯金箱です。新500円玉は質量が約7.10g(旧硬貨は約7.00g)とわずかに重く、金属の電導率や厚みも異なるため、旧設計のセンサーが「異物」と判定して投入口で詰まる、あるいは認識エラーを起こすケースが報告されています。
500円玉貯金を新たに始める際は、複雑なギミックのない「シンプルなスチール缶タイプ」や「陶器製・プラスチック製の投入口が広いタイプ」を選ぶのが賢明です。
行動経済学で解き明かす「挫折しない500円玉貯金」の継続メソッド
「小銭貯金は途中で挫折してしまう」「気づくと貯金箱から小銭を抜き出してしまう」という失敗は、個人の意志の弱さではなく、仕組みの不備に原因があります。行動心理学・行動経済学の観点を取り入れた、挫折知らずの貯金ルールを構築しましょう。
物理的障壁を作る「非可逆型」の貯金箱選び
簡単にお金を取り出せるゴム底付きの貯金箱は、人間の「現在バイアス(目の前の欲求を優先してしまう心理)」に負けやすくなります。途中で開けることができない缶切りで壊すタイプの貯金箱(100円ショップや雑貨店で入手可能)を選ぶことで、心理的・物理的な引き出しハードルを意図的に高めることができます。
「お釣りルール」を厳格に固定化する
「財布に500円玉があったら必ず貯金箱へ入れる」という基本ルールに加え、「端数が500円玉になるように千円札を崩す」という能動的な行動を習慣化します。財布の中を毎晩リセットする儀式を作ることで、ゲーム感覚で枚数を増やす喜びが脳内の報酬系を刺激します。
目標金額と重量の現実を知る
500円玉でまとまった金額を目指す場合、その物理的なボリュームをあらかじめ把握しておくことが重要です。
- 30万円貯金箱:硬貨600枚 = 約4.26kg(2Lペットボトル2本強の重さ)
- 100万円貯金箱:硬貨2,000枚 = 約14.2kg(大型の米袋や小型スーツケース並みの重量)
100万円に達した貯金箱は非常に重く、底が抜けるリスクや棚の耐荷重問題が生じるため、設置場所の選定にも配慮が必要です。

【実態検証】利用者の生の声から判明したメリット・デメリット
SNSやネット掲示板、家計管理コミュニティで共有されている「500円玉貯金」のリアルな体験談を調査すると、キャッシュレス時代だからこその意外な長所と短所が浮き彫りになります。
【肯定的な体験談・メリット】
「キャッシュレス決済が中心になったからこそ、たまに現金を使って出た500円玉を貯める特別感がある」「1年で缶を開けたら15万円貯まっていて、家族旅行の旅費に充てられた」「目に見えて重くなっていく過程が楽しく、デジタル残高よりも貯蓄の実感が湧く」という声が多く見られます。
【否定的な体験談・デメリット】
「満杯になった貯金箱をゆうちょ窓口へ持参したら手数料を取られて悲しかった」「完全キャッシュレス生活に移行したため、そもそも現金のお釣りが出ず貯まるスピードが激減した」「新500円玉が昔のカウント貯金箱に入らなかった」といったトラブルが目立ちます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
以上の実態を踏まえると、500円玉貯金への適性は以下のように明確に分かれます。
- 向いている人:現金支払いの機会が一定数ある人、貯蓄の「手触り」やゲーム性を楽しみたい人、満期後に近所のATMや窓口で分割入金する手間を惜しまない人。
- おすすめできない人:生活の99%以上をキャッシュレスで完結させている人、一度に全額を即座に手数料無料の紙幣へ換金したい人、細かい小分け作業が苦痛に感じる人。
【500 円 玉 貯金】に関するよくある質問(FAQ)
Q1:新500円玉と旧500円玉が混ざった状態でも、銀行窓口で預け入れできますか?
A1:問題なく同時に預け入れ可能です。ただし、銀行の枚数カウント機で旧貨・新貨ともに1枚として合算されるため、各行の「無料取扱枚数(50枚〜100枚以内)」を超えないように注意してください。
Q2:100万円分の500円玉を自宅に置いておくと防犯上危険ですか?
A2:約14.2kgの重量があるため空き巣が瞬時に持ち去るのは容易ではありませんが、高額な現金を無防備に置くのは盗難や火災のリスクを伴います。ある程度貯まった段階(30万円など)で区切りをつけ、銀行口座へ分割入金していくのが安全です。
Q3:銀行のATMに500円玉を一気に入れることはできますか?
A3:多くの銀行ATMでは1回あたりの硬貨投入枚数に制限(通常20枚〜100枚程度)があり、駅前出張所などの一部ATMでは硬貨取扱自体が非対応の場合もあります。また、ATM硬貨預入れにも手数料が設定されているケースが多いため、手数料無料枠のある平日窓口の利用が最も確実です。
Q4:手数料をかけずに紙幣へ両替する最も手軽な方法は?
A4:銀行の「両替機」は口座保有者でも枚数制限が厳しく手数料がかかりやすいため、両替ではなく「窓口で口座に預け入れた後、ATMで紙幣を引き出す」手順を踏むのが鉄則です。これにより、両替手数料を払わずに全額を紙幣化できます。
まとめ:今後の動向と失敗しないための判断基準
「500円玉貯金は手数料で大損する」という噂は、ルールを知らずに大量硬貨を一度に預け入れた場合にのみ当てはまる事実です。金融機関ごとの無料枚数枠の把握や、交通系ICカード・セルフレジでの消化といった明確な「出口戦略」さえ確立していれば、2026年の現在においても手数料負担ゼロで確実にお金を増やすことができます。
デジタルな自動積立にはない「視覚的な達成感」と「ずっしりとした重量感」は、貯金のモチベーションを維持する上で今なお強力な武器です。新旧硬貨の仕様や金融機関の規程を味方につけ、無理のないペースで楽しみながら目標金額の達成を目指しましょう。 (出典: 500 円 玉 貯金(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
