売上高とは?利益・年商との違いや計算方法・黒字倒産の罠を徹底解説
経済ニュースや企業の決算発表で日常的に目にする「売上高」。企業の事業規模を測る代表的な物差しですが、実務や投資の現場では「利益」や「年商」「収入」との違いが曖昧なまま使われているケースも散見されます。
数字の表面だけを見て「売上が伸びているから優良企業だ」と判断するのは危険です。実際、過去最高水準の売上高を記録しながら資金繰りに行き詰まり、倒産(黒字倒産)に追い込まれる企業は後を絶ちません。本稿では、売上高の定義から具体的な計算方法、財務諸表での読み解き方、企業の実力を見抜く実践的な分析アプローチまでを体系的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:売上高は本業の営業活動から得た総額であり、手元に残る「利益」や個人の「収入」とは根本的に異なる。
- 要点2:損益計算書(P/L)のトップに位置し、売上原価や販管費を差し引くことで営業利益や経常利益が導き出される。
- 要点3:売上規模だけでなく「売上高営業利益率」や過去数年の推移を検証することが、企業の真の収益性を見抜く鍵となる。
【基本概念】売上高とは?「利益・年商・収入」との決定的な違い
売上高(うりあげだか)とは、企業が本業とする商品・サービスの提供によって得た対価の総額を指します。顧客への請求額の合計とも言え、企業の「事業規模」や「市場での影響力」を測るもっとも基本的な指標です。
ビジネスの現場では似た言葉が飛び交いますが、それぞれの定義には明確な境界線が存在します。
■ 売上高と利益の違い
最大の違いは「経費を差し引いているかどうか」です。売上高は入ってきたお金の総額であるのに対し、利益は売上高から仕入れ代金や人件費、家賃などの諸費用を差し引いた「手元に残る儲け」を表します。売上高が10億円あっても、経費に11億円かかっていれば1億円の赤字です。
■ 売上高と年商の違い
年商は「1年間における売上高」を指す一般的な呼び方です。会計基準上の正式な勘定科目ではなく、日常会話やメディア報道で使われる通称に過ぎません。決算書などの公式な財務諸表には、常に「売上高」と記載されます。
■ 売上高と収入の違い
収入は、本業以外の入金を含むすべての経済的流入を指す包括的な概念です。個人の給与所得や副業収入、法人の受取利息、保有資産の売却額なども含まれます。売上高は「本業の事業活動から得た収入」に限定される点が決定的に異なります。
【計算式と仕訳】売上高計算方法と知っておくべき勘定科目の基礎
売上高の基本計算式は非常にシンプルです。
【基本の計算式】
売上高 = 販売単価 × 販売数量
ただし、実務上は「返品」や「値引き」が発生するため、それらを控除した純売上高を計算します。
■ 売上高の勘定科目と仕訳の実務
簿記や会計処理において、売上高は「収益」グループに属します。原則として商品やサービスを顧客へ引き渡したタイミング(収益認識基準・発生主義)で計上します。
【例:商品を100万円で掛け売りした場合の仕訳】
・(借方)売掛金 1,000,000円 /(貸方)売上高 1,000,000円
【例:後日、売掛金が普通預金に振り込まれた場合の仕訳】
・(借方)普通預金 1,000,000円 /(貸方)売掛金 1,000,000円
現代の会計実務では、出荷基準から「顧客への支配移転(検収完了など)」を重視する収益認識会計基準が定着しています。契約条件によって売上計上のタイミングが厳密に管理されている点も押さえておきたいポイントです。
【損益計算書の見方】売上総利益(粗利)から営業利益・経常利益への流れ
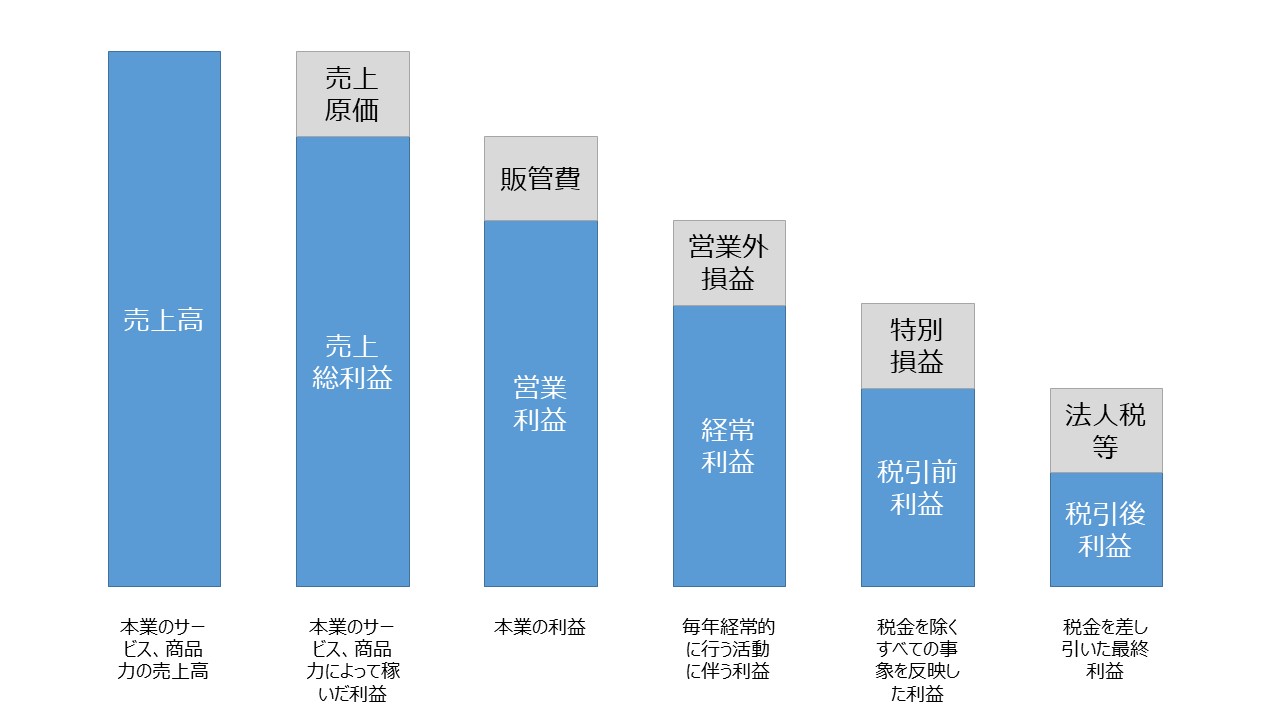
財務三表のひとつである損益計算書(P/L)において、売上高はすべての起点となる最上段に配置されます。ここから各種費用を段階的に差し引くことで、企業の収益構造が浮き彫りになります。
① 売上総利益(粗利)の計算
売上高から仕入れ代金や製造原価である「売上原価」を引いたものです。
売上総利益 = 売上高 - 売上原価
商品の商品力やサービスの基本的な付加価値の高さを測る指標となります。
② 営業利益の計算
売上総利益から、販売のための広告費や従業員の給料、オフィスの賃料といった「販売費及び一般管理費(販管費)」を差し引いたものです。
営業利益 = 売上総利益 - 販管費
企業が「本業で稼いだ真の実力」を示します。
③ 経常利益の計算
営業利益に、本業以外の財務活動(受取利息、借入金の支払利息、為替差損益など)を加減したものです。
経常利益 = 営業利益 + 営業外収益 - 営業外費用
企業の総合的な財務活動を含めた経常的な収益力を表します。
なぜ売上増でも赤字・倒産に?「売上高営業利益率」の目安と分析ポイント
「売上高が伸びている=経営状態が良い」という直感は、時に重大な誤認を生みます。売上が急伸している企業ほど、以下のような構造的リスクを抱えやすい傾向があります。
■ 急成長企業が陥る「赤字・黒字倒産」のメカニズム
1. 利益率の急落:値引きによる過度な薄利多売や、顧客獲得コスト(広告宣伝費など販管費)の高騰により、売上原価と販管費の合計が売上高を上回る。
2. 運転資金のショート:売掛金の回収サイトが長く、仕入れ代金や人件費の支払いが先行することで手元現金が枯渇する。
■ 稼ぐ力を測る「売上高営業利益率」の目安
事業の効率性を評価する際、最重要視されるのが売上高営業利益率(営業利益 ÷ 売上高 × 100)です。
・0%未満:営業赤字(構造改革が必要な状態)
・1%〜3%:標準的(薄利多売型の小売業・卸売業に多い)
・5%前後:日本企業の全産業平均水準
・10%以上:高収益企業(独自の技術や強固なブランド力を持つ製造業・IT企業など)
・20%以上:超高収益企業(参入障壁が極めて高いプラットフォーム企業など)
■ 売上高推移の分析方法
企業の成長性を正しく評価するには、単年度の数値だけでなく過去3〜5年の売上高推移を定点観測します。売上高の年平均成長率(CAGR)を追うと同時に、営業利益が売上高の伸びを上回るペースで拡大しているか(営業レバレッジが効いているか)を確認することが、質の高い成長を見極める鉄則です。
【2026年最新版】日本企業売上高ランキングの顔ぶれと見えてくる産業動向
日本国内の売上高トップクラスの企業群を見ると、日本経済を牽引する構造が見えてきます。
■ 国内売上高上位企業の傾向
・モビリティ・製造業:トヨタ自動車を筆頭とする自動車産業が圧倒的な売上高(40兆円台)を誇り、サプライチェーンを含めた巨大な裾野を形成しています。
・総合商社:三菱商事、三井物産、伊藤忠商事などが上位に並び、資源エネルギー・食料・インフラ投資などグローバルな事業展開で強固なトップラインを維持しています。
・通信・金融・流通:ソフトバンクグループやNTT、イオングループなどが生活インフラやDX推進を背景に上位を占めています。
ただし、グローバル市場での競争において注目すべきは、売上高の「絶対額」以上に資本効率や利益率の高さです。売上至上主義から脱却し、高付加価値化へ舵を切った企業が市場から高い評価を受ける傾向が一段と鮮明になっています。
【売上高とは】に関するよくある質問(FAQ)
Q1:個人事業主やフリーランスの場合、確定申告での「売上高」はどう扱いますか?
A1:事業で得たすべての収入総額が「売上(収入金額)」となります。そこから必要経費(仕入れ代、通信費、交通費など)を差し引いたものが「事業所得」となり、この所得に対して税金が課されます。会社員の給与所得とは計算の仕組みが異なります。
Q2:売上高がマイナスになることはありますか?
A2:原則として通期の売上高がマイナスになることはありません。ただし、期末に大量の返品や過年度の値引き調整、会計基準の変更による洗替処理が行われた場合、特定の月次や四半期決算で一時的に売上高がマイナス表示される特殊な事例は存在します。
Q3:投資判断では「売上高」と「利益」のどちらを重視すべきですか?
A3:双方のバランスが不可欠です。市場拡大期にあるスタートアップでは将来性を占う「売上高の成長率」が先行指標として重視されますが、成熟企業では安定した配当や持続可能性を裏付ける「営業利益」や「フリーキャッシュフロー」がより厳しく精査されます。
まとめ:売上高の本質を掴み、企業の実力を見抜く
売上高は、企業が社会に提供した価値の大きさを測るもっともダイナミックな指標です。しかし、その数字の裏側に隠された売上原価、販管費、そして最終的な利益構造まで目を向けなければ、企業が直面している真のリスクや成長力を見誤ることになります。
日々のビジネスや投資、就職・転職活動における企業分析において、売上高を起点に「利益率」「キャッシュフロー」「推移の質」を立体的に捉える視点を持ち続けることが、的確な判断を下すための強力な武器となります。 (出典: 売上 高 と は(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
