退職金の手取りシミュレーション!税金計算と早見表で損を防ぐ
長年勤め上げた会社から支給される退職金。額面で2,000万円と聞いて安心していたものの、実際の振込通知書を見て「思っていたよりも手取りが少ない」とショックを受ける方は少なくありません。老後資金の柱となる大切なお金だからこそ、税金や受給方法による手取り額の差を正確に把握しておく必要があります。
退職金には給与所得とは異なる特別な税制優遇が設けられているものの、受取形式や書類提出の不備、受給時期のズレによって手元に残る金額は数十万〜数百万円単位で変動します。2026年現在の税制ルールに基づき、退職金の手取りシミュレーションと損をしないための実践知識を分かりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職金の手取りは「退職所得控除」と「1/2課税」により、給与所得に比べて税負担が大幅に抑えられる仕組み。
- 要点2:「退職所得申告書」を提出し忘れると一律20.42%が源泉徴収されるため、退職時の書類手続きが必須。
- 要点3:一時金受給と年金受給、iDeCoとの併用タイミング次第で税金・社会保険料の総負担額が劇的に変わる。
【退職金の手取り額】額面と手元に残る金額の差は?税金の基本構造
退職金から天引きされるのは、原則として「所得税(復興特別所得税を含む)」と「住民税」の2種類のみです。毎月の給与や賞与とは異なり、退職金から健康保険料や厚生年金保険料、雇用保険料といった社会保険料が差し引かれることはありません。
退職金が手元に届くまでの大まかな計算ルートは次の通りです。
【手取り額の基本構造】
退職金の手取り額 = 額面退職金額 -(所得税・復興特別所得税 + 住民税)
給与のように重い社会保険料が引かれないため、額面に対する手取り割合は約85%〜98%前後と非常に高水準になります。ただし、税額を算出するベースとなる「課税退職所得金額」の計算方法を理解していないと、正確な手取り額を予測できません。
【早見表付き】退職金の手取りシミュレーション|勤続年数・金額別一覧
勤続年数と支給額ごとに、手元に残る金額がどれくらいになるのかを一覧にまとめました。Web上の手取り額自動計算ツールなどを活用する前段階の目安としてご活用ください。(※「退職所得申告書」を提出済み、他の退職所得がない単身者の概算値です)
| 勤続年数 | 退職金支給額(額面) | 退職所得控除額 | 税金合計(所得税・住民税) | 手取り概算額 | 手取り率 |
|---|---|---|---|---|---|
| 10年 | 500万円 | 400万円 | 約5.1万円 | 約494.9万円 | 99.0% |
| 1,000万円 | 400万円 | 約45.6万円 | 約954.4万円 | 95.4% | |
| 20年 | 800万円 | 800万円 | 0円(非課税) | 800.0万円 | 100.0% |
| 1,500万円 | 800万円 | 約54.2万円 | 約1,445.8万円 | 96.4% | |
| 2,000万円 | 800万円 | 約121.9万円 | 約1,878.1万円 | 93.9% | |
| 30年 | 1,500万円 | 1,500万円 | 0円(非課税) | 1,500.0万円 | 100.0% |
| 2,000万円 | 1,500万円 | 約30.6万円 | 約1,969.4万円 | 98.5% | |
| 3,000万円 | 1,500万円 | 約174.5万円 | 約2,825.5万円 | 94.2% | |
| 35年 | 2,000万円 | 1,850万円 | 約10.2万円 | 約1,989.8万円 | 99.5% |
| 2,500万円 | 1,850万円 | 約48.1万円 | 約2,451.9万円 | 98.1% |
このように、退職所得控除の枠内に支給額が収まっていれば税金はゼロとなり、額面全額がそのまま手取りになります。控除額を超えた部分についても半分に圧縮されてから課税されるため、一般的な給与所得よりも大幅に手元に残る金額が多くなります。
退職所得控除の計算方法と税額の出し方|勤続年数20年の税金計算実例
手取り額を正確に把握する鍵は、退職所得控除の計算方法にあります。控除額は勤続年数が20年以下か、20年を超えるかによって計算式が切り替わります。
【退職所得控除額の算出基準】
・勤続年数20年以下:40万円 × 勤続年数(※最低保証額80万円)
・勤続年数20年超:800万円 + 70万円 ×(勤続年数 - 20年)
※勤続年数に1年未満の端数がある場合は切り上げ(例:20年1ヶ月なら「21年」として計算)
控除額を出した後は、以下のステップで住民税と所得税の控除額および実際の税額を計算します。
- 課税退職所得金額の算出:(退職金支給額 - 退職所得控除額)× 1/2(1,000円未満切り捨て)
- 所得税額の算出:課税退職所得金額 × 所得税率 - 控除額
- 基準所得税額+復興特別所得税(2.1%):所得税額 × 1.021
- 住民税額の算出:課税退職所得金額 × 10%(一律:道府県民税4%+市区町村民税6%)
【実践例:勤続年数20年・退職金1,500万円の場合】
・退職所得控除:40万円 × 20年 = 800万円
・課税退職所得金額:(1,500万円 - 800万円)× 1/2 = 350万円
・所得税額:(350万円 × 20% - 42万7,500円)× 1.021 = 約27万8,222円
・住民税額:350万円 × 10% = 35万円
・合計税額:約62万8,222円(※手取り額:約1,437万1,778円)
勤続20年で1,500万円を受け取る場合、税金の合計負担は約63万円弱となり、手取り率は約95.8%に達します。
会社員と公務員の退職金相場と「一時金vs年金」受給の比較
受け取れる退職金の水準は、勤務先の規模や雇用形態によって大きく異なります。厚生労働省や人事院の調査データを基にした相場感は次の通りです。
【退職金相場の目安(大学卒・定年退職の場合)】
・大企業(従業員1,000人以上):約2,000万〜2,500万円
・中小企業(従業員100〜299人):約1,000万〜1,500万円
・国家公務員・地方公務員:約2,000万〜2,200万円
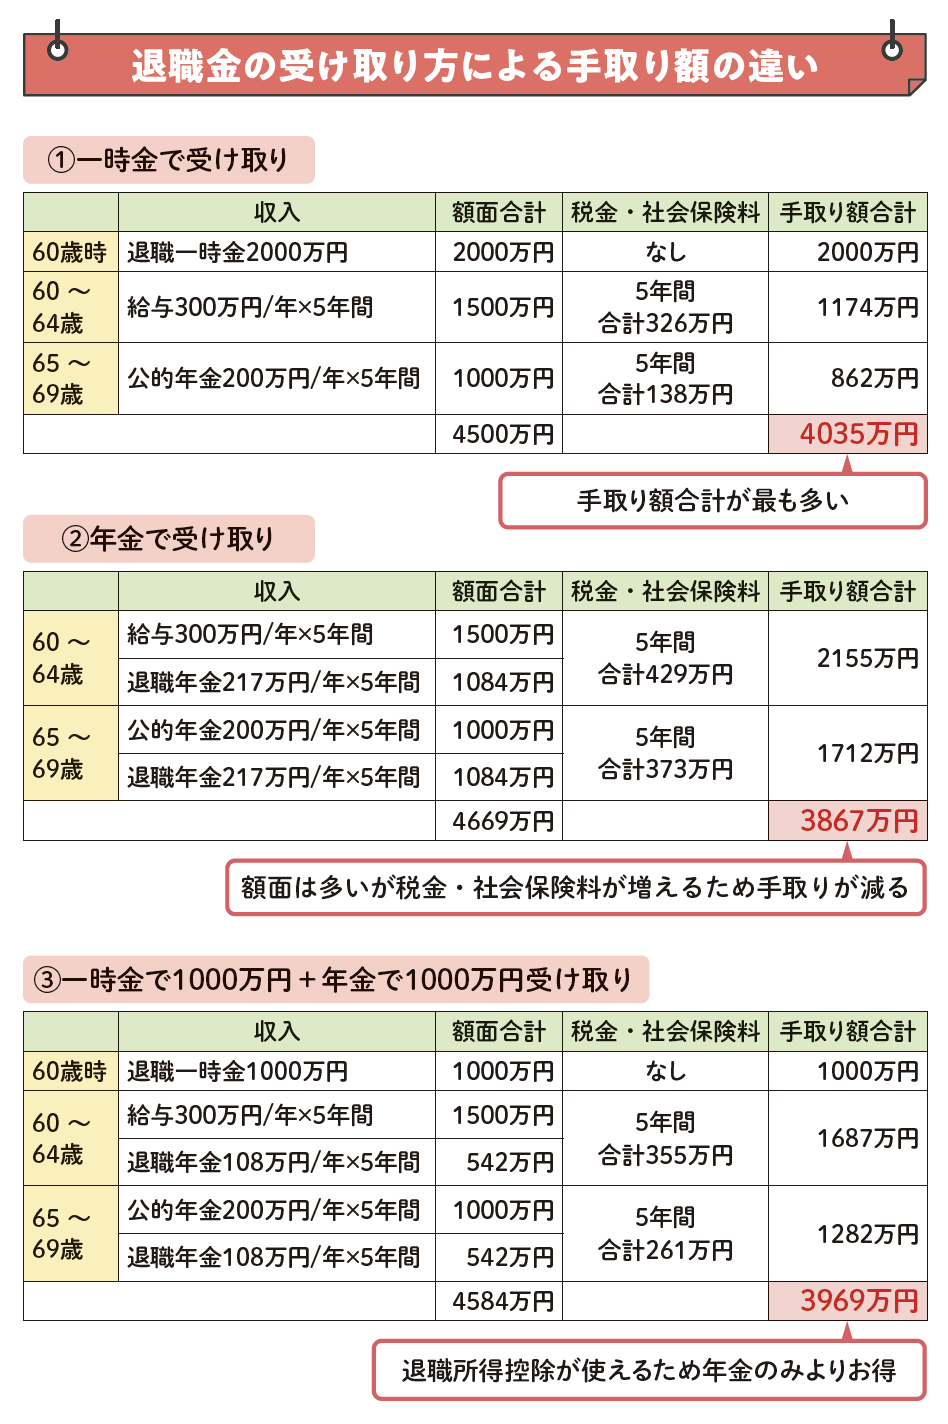
退職金の受け取り方には「一時金(一括)」と「年金(分割)」、またはその併用があります。どちらを選ぶかで手取り総額には決定的な違いが生まれます。
| 受取方法 | メリット | デメリット・注意点 |
|---|---|---|
| 一時金受取 | ・退職所得控除が使え、税負担が極めて軽い ・社会保険料(健康保険・介護保険)が発生しない | ・まとまった資金の運用や管理を自力で行う必要がある |
| 年金受取 | ・会社の年金原資の運用利率が上乗せされ、受取総額が増える ・定期収入として計画的に生活費に充当できる | ・「雑所得」扱いとなり、公的年金と合算課税される ・国民健康保険料や介護保険料が跳ね上がるリスクがある |
年金受取を選ぶと額面総額は増えますが、毎年の所得が増えることで翌年の住民税や国民健康保険料が高騰し、「手取りベースで見ると一時金受取の方が有利だった」というケースが多発しています。手取りを最大化したい場合は、一時金受取を軸に検討するのが鉄則です。
また、確定拠出年金(iDeCoや企業型DC)の一時金と退職金を同じ年、または近い時期に受け取る場合、退職所得控除の枠が重複排除されるルール(いわゆる年数調整ルール)が存在します。受給する順番や受給間隔を工夫することで税負担を大幅に削減できるため、退職前の出口戦略が欠かせません。
【手続き必須】退職所得申告書の書き方と「源泉徴収票」のチェックポイント
退職金を受け取るにあたって、絶対に忘れてはならない手続きが「退職所得申告書(正式名称:退職所得の受給に関する申告書)」の提出です。
会社から渡されるこの申告書に必要事項(氏名、住所、勤続年数、過去に別の退職金受給履歴があるかどうか等)を記入して勤務先に提出するだけで、会社側が退職所得控除を適用した正しい税額を計算・天引きしてくれます。
もしこの書類を提出しなかった場合、会社側は退職所得控除を一切適用できず、支給額全体に対して一律20.42%の所得税を源泉徴収しなければなりません。例えば1,500万円の退職金であれば、約306万円が強制的に天引きされてしまいます。
提出を忘れて高額な税金を引かれてしまった場合は、翌年に自分で確定申告を行うことで払い過ぎた税金の還付を受けられますが、手続きの手間と手元資金が一時的に大きく減るデメリットを避けるためにも、退職前の確実な提出が必須です。退職後に会社から交付される「退職所得の源泉徴収票」を確認し、支払金額と源泉徴収税額が正しく処理されているか必ず確かめましょう。
なお、役員として退職金を支給される場合の役員退職金の税制については注意が必要です。勤続年数が5年以下の役員等に対する退職金(特定役員退職手当等)については、退職所得控除を超えた部分の「1/2課税」が適用されず全額課税となるなど、一般社員よりも厳しい制限が設けられています。
【2026年最新】退職金課税見直しの最新動向と今後の影響
政府の税制調査会等で議論が続いている「退職所得課税の見直し」について、最新の動向を押さえておくことは極めて重要です。現行制度では、勤続年数が20年を超えると1年あたりの控除額が40万円から70万円へと大幅に増額されますが、これが「終身雇用を前提とした優遇であり、転職や労働移動を阻害している」と指摘されています。
【主な見直しの論点】
・勤続20年超の控除額(現行70万円/年)を、20年以下と同じ一律40万円/年へ引き下げる案
・勤続年数にかかわらず一律の控除基準を設定するフラット化
仮に勤続30年で控除額が一律40万円に見直された場合、現行の控除額1,500万円から1,200万円へと300万円縮小し、実質的な増税となります。激変緩和措置や経過措置が設けられる見通しではあるものの、法改正の施行時期や自身の退職予定時期を照らし合わせ、常に最新の税制改正ニュースをウォッチしておく必要があります。
【退職金 手取り シュミレーション】に関するよくある質問(FAQ)
Q1:退職金から社会保険料(健康保険や厚生年金)が引かれないのはなぜですか?
A1:退職金は長年の勤務に対する報償や退職後の生活保障という性格を持つため、社会保険料の賦課対象外と法律で定められています。天引きされるのは所得税(復興特別所得税含む)と住民税のみです。
Q2:退職所得申告書を会社に出し忘れて手取りが大幅に減りました。取り戻せますか?
A2:取り戻せます。退職した翌年の2月16日〜3月15日の期間に、会社から交付された「退職所得の源泉徴収票」を添えて所轄の税務署へ確定申告を行えば、払い過ぎた所得税が全額還付されます。
Q3:iDeCoの一時金と会社の退職金を同時に受け取ると税金が高くなりますか?
A3:同じ年に受け取ると退職所得控除の計算枠が合算・調整され、単体で受け取るよりも課税額が増えるケースがあります。iDeCoを先に60歳で受け取り、会社の退職金を5年以上空けて受け取るなど、受取時期をずらすことで控除枠を再利用できるスキームが存在します。
まとめ:手取りを最大化してセカンドライフを盤石にするために
退職金の手取り額は、「退職所得控除」「1/2課税」「社会保険料非課税」という手厚い仕組みによって守られています。しかし、受取方法(一時金か年金か)の判断ミスや書類の提出漏れ、確定拠出年金との重複受給によって、手元に残る金額が大きく目減りしてしまうリスクも潜んでいます。
まずは自身の正確な勤続年数と見込み退職金額を把握し、控除額を正しく計算することが第一歩です。税制改正の動向にも注意を払いながら、万全の準備を整えて大切な退職金を守り抜きましょう。 (出典: 退職金 手取り シュミレーション(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
