無職の国民健康保険料が高すぎる?減額免除と任意継続の損得完全ガイド
会社を退職して無職になった直後、自宅に届いた国民健康保険料の納入通知書を見て「収入がゼロなのに、なぜこんなに高額なのか」と愕然とするケースが後を絶ちません。会社員時代は給与から天引きされ、会社が保険料の半分を負担(労使折半)してくれていたため、実際の負担感に気づきにくい構造がありました。
しかし、退職後の健康保険手続きを正しく理解し、公的に用意されている減免制度や他の選択肢をフル活用すれば、年間で数十万円規模の支出を抑えることも可能です。2026年現在の最新制度に基づき、保険料の計算ロジックから申請必須の減額・免除手続き、任意継続との損得比較まで、徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民健康保険料は「前年の所得」を基に計算されるため、退職1年目は無収入でも高額請求が届く仕組みになっている。
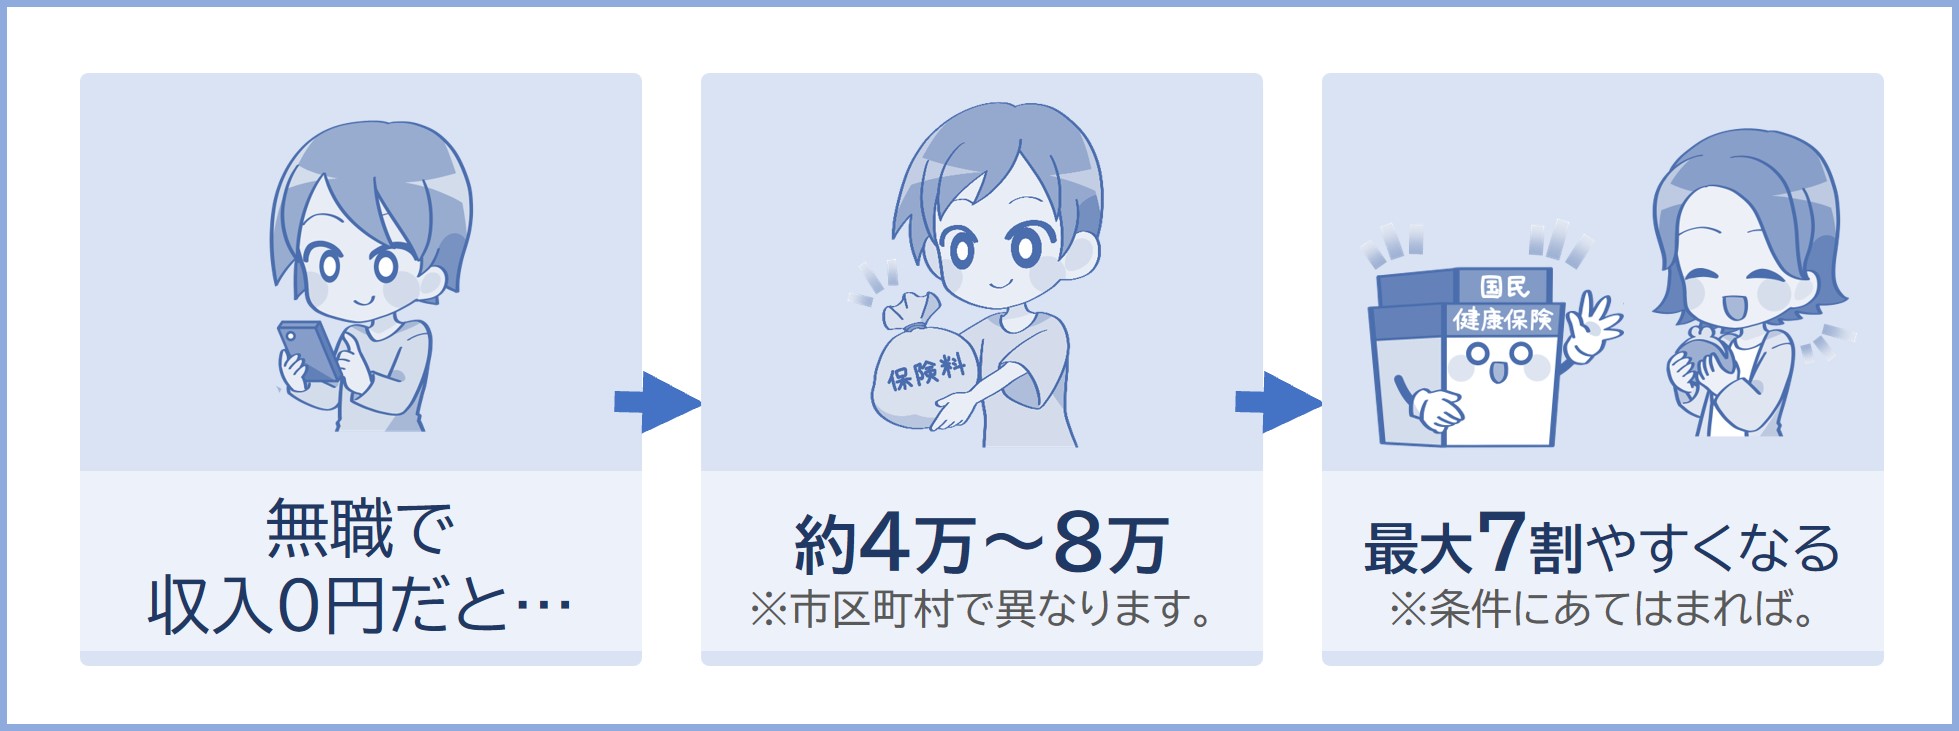
- 要点2:「非自発的失業の軽減(最大7割減)」や「法定所得軽減(7・5・2割)」を適切に申請すれば、保険料負担を劇的に下げられる。
- 要点3:退職後の健康保険切り替え期限は14日以内であり、「任意継続」「家族の扶養」「国民健康保険」の3択から最も有利なルートを即座に見極める必要がある。
【実態検証】退職後の国民健康保険料はなぜ跳ね上がるのか?前年所得による計算の罠
退職して無職になった途端、国民健康保険料が跳ね上がったように感じる最大の理由は、国民健康保険料の計算方法が「前年の1月1日から12月31日までの総所得金額等」を基準にしている点にあります。
国民健康保険料は、主に以下の3つの要素(自治体によっては資産割を加えた4要素)で構成されています。
- 所得割:前年の所得に応じて課税される部分(所得が高いほど高額になる)
- 均等割:加入者1人あたりに一律で課税される部分
- 平等割:1世帯あたりに一律で課税される部分(採用していない自治体もあり)
会社員時代は保険料の半分を勤務先が負担していましたが、退職して国民健康保険へ切り替えると全額が自己負担となります。さらに、前年にしっかり給与収入があった場合、その高水準な所得をベースに「所得割」が算出されるため、現在の手元資金や無収入の現状とはかけ離れた金額が請求されてしまうのです。
SNSや相談窓口でも「無職初月に月額5万円以上の請求が届き、生活費が吹き飛んだ」という悲鳴が頻繁に見られます。退職初年度の健康保険料は、事前の対策なしでは家計に致命的な打撃を与えかねません。
【比較検証】国民健康保険 vs 任意継続|退職後に選ぶべき最も損しない選択肢
退職後に健康保険を確保するルートは、主に「国民健康保険」「会社の健康保険の任意継続」「家族の扶養に入る」の3つが存在します。それぞれの特徴と金銭的メリット・デメリットを整理したのが下表です。
| 選択肢 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国民健康保険 | 前年所得に応じて算定。軽減・免除制度が充実。扶養という概念がなく家族が増えるほど均等割が加算。 | 前年年収400万円の場合:年間約35万〜45万円(単身) | 非自発的失業者(倒産・解雇・雇い止め等)に該当する場合や、前年所得が低い場合に最安となる。 |
| 任意継続制度 | 退職時の標準報酬月額をベースに計算。上限額(健保ごとに設定、月額約3万〜4万円前後)あり。最長2年間。 | 全額自己負担だが、前年年収が高額な人ほど上限設定の恩恵が大きい。 | 在職時の年収が500万円以上で扶養家族が多い場合、国民健康保険よりも大幅に安くなる傾向が強い。 |
| 家族の健康保険の扶養 | 退職後の扶養家族加入条件(年収見込み130万円未満、かつ被保険者の年収の半分未満等)を満たす必要がある。 | 保険料自己負担:0円 | 条件をクリアできるなら金銭的に最もお得。ただし失業保険の日額制限(3,612円未満など)に注意が必要。 |
上記のように、任意継続と国民健康保険の比較を行う際の分水嶺は、「前年の年収」と「扶養家族の人数」、そして「退職理由」です。家族が多く前年年収が高い方は任意継続が有利になりやすく、単身で退職理由が会社都合の場合は国民健康保険の減免を使う方が圧倒的に安くなります。
【知らなきゃ損】無職時の保険料減額制度と7割・5割・2割の法定軽減を徹底解説
無職になって収入が途絶えた場合、自治体に対して適切な申請を行うことで無職時の保険料減額制度を適用できます。これには「法律で定められた一律の軽減」と「申請ベースの特例軽減」の2種類があります。
1. 所得基準による「7割・5割・2割」の法定軽減
世帯全体の総所得金額が一定基準以下の場合、均等割額と平等割額が自動的(または確定申告・住民税申告後)に減額されます。これが7割5割2割の法定軽減判定です。
- 7割軽減:世帯の前年所得が「43万円+(給与・年金所得者の数-1)×10万円」以下
- 5割軽減:世帯の前年所得が「43万円+(給与・年金所得者の数-1)×10万円+(29.5万円×被保険者数)」以下
- 2割軽減:世帯の前年所得が「43万円+(給与・年金所得者の数-1)×10万円+(54.5万円×被保険者数)」以下
完全な無職期間が長引き、前年所得ゼロの場合の均等割軽減を狙う際は、収入がゼロであっても必ず「住民税の非課税申告(所得ゼロ申告)」を市区町村窓口で済ませておく必要があります。申告を怠ると所得判定ができず、軽減が適用されないため注意してください。
2. 非自発的失業者に係る保険料軽減制度(最強の減額措置)
倒産、解雇、雇い止め、病気退職など、本人の望まない形で退職した方を対象とした制度が非自発的失業者に係る保険料軽減です。
ハローワークで交付される雇用保険受給資格者証(または受給資格通知)の「離職理由コード」が以下に該当する場合、前年の給与所得を「100分の30(7割マイナス)」とみなして所得割を再計算してくれます。
- 特定受給資格者(倒産・解雇等):コード 11, 12, 21, 22, 31, 32
- 特定理由離職者(雇い止め・病気・介護等):コード 23, 33, 34
対象期間は「離職日の翌日の属する月から、その月の属する年度の翌年度末まで」となり、最大で2年度にわたって保険料が激減します。自己都合退職と申告していても、残業超過や体調不良が原因であればハローワークで特定理由離職者に変更できる場合があるため、必ず確認しましょう。
【実践手順】国民健康保険の免除申請手続きと世帯主課税の落とし穴
国民健康保険への切り替えや減額を受けるには、期限内に正確な手続きを完了させる必要があります。
手続きの基本フローと必要書類
まず押さえるべきは、退職後の健康保険切り替え期限が「退職日の翌日から14日以内」と法律で定められている点です。期限を過ぎても手続き自体は可能ですが、保険料は退職日まで遡って請求される一方、保険証がない空白期間の医療費一時全額立替などのリスクが生じます。
国民健康保険の免除申請手続きに必要な持ち物は以下の通りです。
- 健康保険資格喪失証明書(退職した会社から発行)
- 雇用保険受給資格者証(非自発的失業の軽減を受ける場合)
- 本人確認書類(マイナンバーカード、運転免許証など)
- 印鑑および口座情報(口座振替希望時)
注意すべき「世帯主課税」の仕組み
実家暮らしで無職になった方が最も混乱するのが、世帯主課税の仕組みと減免申請です。国民健康保険料の納付義務者は「世帯主」と規定されているため、たとえ自身が無職であっても、同居する親が世帯主であれば親宛てに納付書が届きます。
世帯主が会社員などで社会保険に入っていても、世帯内に1人でも国民健康保険加入者がいれば、世帯主が通知の宛名となります。また、法定軽減の判定には「世帯主の所得」も合算して審査されるため、世帯主が高収入の場合は軽減が受けられないケースがある点も把握しておきましょう。
【危険信号】国民健康保険が払えない時の対処法と滞納による差し押さえリスク
高額な保険料通知を見て、納付を諦めて放置することだけは絶対に避けてください。国民健康保険が払えない時の対処法として最も有効なのは、納期限が来る前に市区町村の国保年金課窓口へ直接出向き、分割納付(分納)や特別減免を相談することです。
未納のまま放置を続けた場合、自治体は法に基づき極めて厳格な徴収手続きを進めます。
- 納期限から約20日後:督促状が発送される(延滞金が加算開始)。
- 1年以上の滞納:通常の保険証が没収され、有効期間が短い「短期被保険者証」や、医療費を一旦10割全額自己負担しなければならない「被保険者資格証明書」へ切り替え。
- 最終段階:国民健康保険滞納による差し押さえリスクが現実化。金融機関口座の預貯金、給与、生命保険解約返戻金、不動産などが予告なく強制的に差し押さえられます。
自治体の窓口では「支払う意思があること」を伝えれば、月々数千円単位の分納や納付猶予に柔軟に応じてくれます。督促状が届いてからではなく、最初の通知が届いた時点で相談することが生活を守る鉄則です。
一般に知られていない盲点とネットの誤解|プロが教える判断基準
インターネット上には「無職になったら保険料は自動的にタダになる」「失業保険をもらっている間は扶養に入ればいい」といった誤った情報が散見されます。
特に多い誤解が、失業保険(基本手当)と健康保険の扶養のバッティングです。健康保険の扶養認定における年収130万円基準は、「向こう1年間の収入見込み」で判断されます。日額に換算すると「3,612円未満」でなければならず、失業保険の基本手当日額が3,612円以上支給されている期間は、原則として扶養から外れなければなりません。
【プロの結論】任意継続を選ぶべき人・国民健康保険で減免を狙うべき人の特徴
退職後の健康保険選びで迷った際は、以下の明確な判定基準に従って選択してください。
▼「任意継続」を選ぶべき人:
- 在職時の年収が500万円以上あり、退職理由が「完全な自己都合」の人
- 扶養している家族(配偶者や子ども)が2人以上いる人
- 加入している健康保険組合の付加給付(高額療養費の上乗せ等)が手厚い人
▼「国民健康保険(減免申請)」を選ぶべき人:
- 倒産、解雇、雇い止め、病気都合など「非自発的失業者」の対象コードに該当する人
- 単身者で、前年の途中から休職しており前年年収が著しく低い人
- 直近で起業や独立を予定しており、所得控除を柔軟に活用したい人
【無職の国民健康保険】に関するよくある質問(FAQ)
Q1:無職になり貯金もありません。保険料を完全に「0円(免除)」にすることは可能ですか?
A1:前年所得が一定水準以下であれば、均等割の「7割軽減」までは自動または簡易申告で下がりますが、完全に0円(10割免除)にするには、天災による被災や長期入院、生活困窮による生活保護基準に近い状態など、自治体が定める極めて特別な条例減免基準を満たす必要があります。まずは窓口で特例減免の要件に該当するか確認してください。
Q2:非自発的失業の軽減申請は、退職から時間が経っていても間に合いますか?
A2:間に合います。軽減対象期間内であれば、申請月以降の保険料だけでなく、過去に遡って保険料を再計算し、払い過ぎた分が還付されるケースが一般的です。雇用保険受給資格者証を持参して速やかに役所窓口で申請してください。
Q3:任意継続を選んだ後、途中で国民健康保険に切り替えることはできますか?
A3:可能です。制度改正により、任意継続被保険者は「任意継続をやめたい」と保険者に申し出ることで、申し出が受理された日の翌月1日等に資格を喪失し、国民健康保険へ切り替えられるようになっています。ただし、任意継続の保険料納付期限を1日でも過ぎた場合も自動喪失となります。
まとめ:今後の動向と失敗しないための判断基準
退職して無職になった直後の生活防衛において、固定費の中で最も大きな割合を占めるのが健康保険料です。「前年所得ベースで課税される」という公的ルールの盲点を突き、適切な知識を持たないまま満額の納入通知書を放置してしまうと、深刻な差し押さえリスクへと直結します。
退職が決まったら、まずは前年の源泉徴収票と離職票を用意し、市区町村の窓口で「国民健康保険料の試算」と「非自発的軽減の該当有無」を確認してください。その金額と、加入していた健保の「任意継続保険料」を天秤にかけ、最も手元資金を残せるルートを冷静に選択することが、再スタートを成功させるための確実な第一歩です。 (出典: 無職 国民 健康 保険(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
