給付付き税額控除とは?仕組みや対象条件・導入されない理由を徹底解説
物価高や税制改革の議論が過熱するなか、税金と社会保障の一体改革として再び脚光を浴びているのが「給付付き税額控除」です。減税の恩恵を十分に受けられない低所得層へ現金を直接届けるこの制度は、格差是正の切り札と目されながらも、日本国内では長年にわたり導入が見送られてきた経緯があります。
2026年を迎えた現在、デジタル庁主導のマイナンバー基盤整備や社会保険料改革と連動し、制度設計の具体化を求める声がかつてないほど高まっています。本記事では、制度の基本的な仕組みからメリット・デメリット、海外の先進事例、そして日本で実現を阻んできた構造的な要因まで、分かりやすく整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:給付付き税額控除は「税額控除」で引ききれない枠を現金として口座に直接支給する、減税と給付を融合させた恒久制度。
- 要点2:消費税の逆進性緩和や労働意欲の促進に極めて有効である一方、所得捕捉の不公平感や莫大なシステム構築が導入の壁となってきた。
- 要点3:2026年のデジタルインフラ進展により現実味を帯びており、従来の「一律給付」から脱却する抜本的な再分配策として議論が加速中。
【図解】給付付き税額控除の仕組みとは?所得税の控除限度額と現金給付のリアルな計算例
給付付き税額控除を一言で言えば、「納める税金から一定額を差し引き、引ききれずに余った控除枠を現金で支給する」仕組みです。従来の減税措置は、そもそも所得税を多く納めている中・高所得層ほど減税額が大きくなり、税金をほとんど納めていない低所得層には恩恵が届かないという弱点がありました。この課題をクリアするために考案されたのが本制度です。
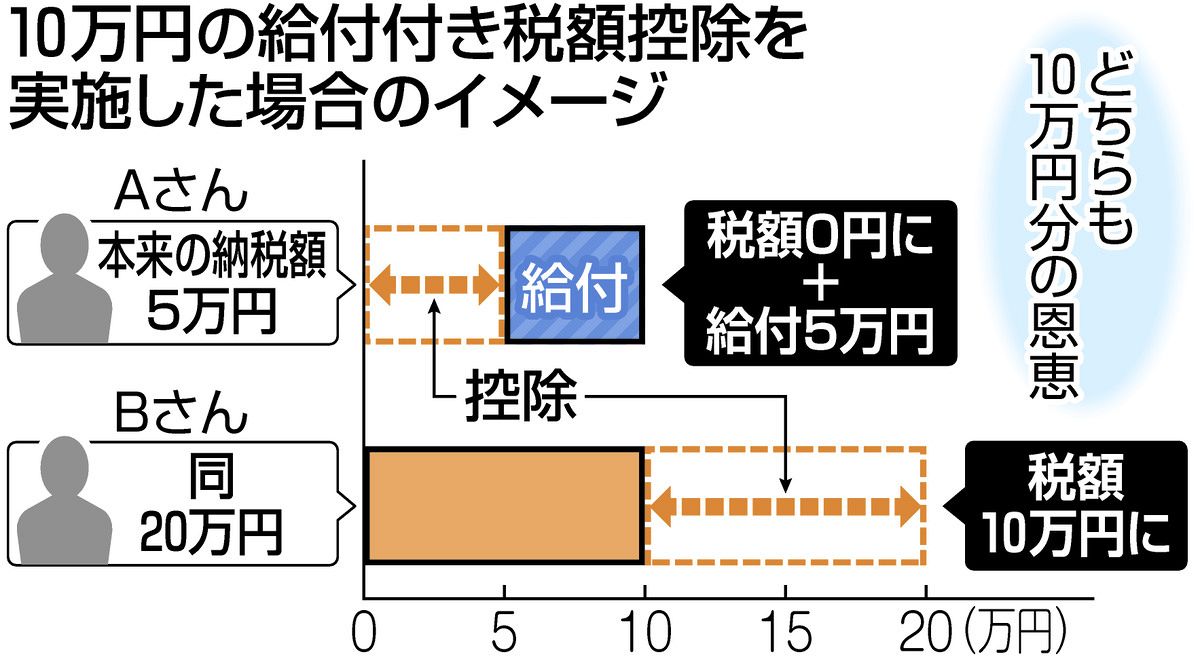
理解を深めるために、具体例で所得税の計算イメージを見てみます。仮に「1人あたり10万円の税額控除」が設定されたケースを想定します。
・年間の所得税額が15万円の人(中所得層):
15万円から控除枠10万円を全額差し引きます。最終的な納税額は5万円となり、10万円分の減税メリットをフルに享受できます。この場合、現金の給付はありません。
・年間の所得税額が3万円の人(低所得層):
3万円から控除枠を使いますが、税額がゼロになった時点で控除枠が7万円分余ります。通常の税額控除ならここで終了ですが、給付付き税額控除では、この引ききれなかった7万円が指定口座へ現金給付されます。結果として、この人も合計10万円分の支援を受け取れます。
・所得税が非課税(0円)の人:
差し引く税金がないため、控除枠の全額である10万円がまるごと現金給付されます。
このように、納税額の多寡にかかわらず、すべての対象者が等しく設定された経済的メリットを享受できる点が、この制度の最大のコアメカニズムです。
なぜ今再浮上?定額減税や住民税非課税世帯支援策との決定的な違い
給付付き税額控除がここまで関心を集める背景には、過去に実施された「定額減税」や、繰り返される「住民税非課税世帯への一律給付」に対する強い反省があります。
過去に行われた定額減税では、減税しきれない世帯に対して自治体が「調整給付金」を計算して個別に支給する複雑な運用が取られました。その結果、自治体現場の膨大な事務コストや、振込までの大幅なタイムラグが発生し、国民からも「制度が複雑で分かりにくい」と厳しい批判を浴びました。
また、従来の住民税非課税世帯に限定した支援策には、深刻な「支援の崖(クリフ)」問題が存在します。年収が数万円上がって課税世帯になった瞬間、一切の給付金を受け取れなくなり、手取り額が非課税世帯を下回る逆転現象が頻発していました。
給付付き税額控除は、所得水準に応じて給付額がグラデーションのように滑らかに変動するよう設計されます。特定の年収ラインで支援が途切れる不条理を解消し、場当たり的な臨時給付ではなく、自動的かつ公平にセーフティネットを機能させる恒久インフラとして待望されているのです。
消費税の逆進性対策と労働意欲向上|制度導入の大きなメリット
制度の導入によって得られるメリットは、単なる低所得層への金銭支援にとどまりません。経済政策・社会保障の両面で、以下のような決定的な効果をもたらします。
① 消費税の「逆進性」を抜本的に緩和できる
消費税は所得の低い人ほど収入に対する税負担割合が重くなる「逆進性」を持っています。現在はこの対策として飲食料品などに軽減税率が適用されていますが、高級食材を買う富裕層ほど減税額が大きくなるという構造的欠陥を抱えています。給付付き税額控除を導入すれば、真に必要な低所得層へ絞って税負担の払い戻しができるため、軽減税率よりも圧倒的に再分配の効率が高まります。
② 就労意欲(働くモチベーション)を削がない
生活保護などの従来の福祉給付は、一定以上働いて収入を得ると給付が打ち切られるため、「働かないほうが得」という就労忌避を生むリスクがありました。後述する米国の勤労税額控除のように、「働いて得た給与所得に応じて給付額を上乗せする」設計にすることで、労働市場への参加を促し、ワーキングプアからの自立を力強く後押しします。
③ 申請主義からの脱却による確実なセーフティネット
役所の窓口に出向いて複雑な書類を提出しなければならない従来の給付金と異なり、確定申告や年末調整のデータと連動してプッシュ型で給付を実行できるため、制度を知らない情報弱者が取り残される事態を防げます。
制度の落とし穴とは?逆転現象や不正受給など無視できないデメリット
極めて合理的に見える給付付き税額控除ですが、制度運営上、見過ごせないデメリットや懸念事項も存在します。
最大の懸念は、「資産はあるが無収入の富裕層」へ税金が給付されてしまうリスクです。例えば、数千万円の預貯金や不動産資産を持ちながら、年金受給前で現役収入がないリタイア世代が「所得ゼロ」として満額の給付を受け取ってしまうケースが考えられます。現行の税制はフロー(毎年の所得)の把握に特化しており、ストック(金融資産や保有不動産)を完全には把握できていないため、真に困窮している現役世代との不公平感が爆発する恐れがあります。
さらに、制度設計の難しさも挙げられます。給付が緩やかに減額される所得ゾーン(逓減領域)において、「少し残業して収入を増やしても、それ以上に給付が削られて手取りが増えない」という一種の増税感が生じ、特定の年収帯で労働意欲が減退するトラップ(限界実効税率の上昇)を招くリスクが指摘されています。
日本でこれまで「導入が見送られてきた」決定的な理由とマイナンバー口座紐付けの壁
実は日本でも、2012年の「社会保障・税一体改革」の段階で給付付き税額控除の導入が法律に明記されていました。しかし、10年以上が経過しても実現しなかったのには、日本固有の極めて根深い障壁があったからです。
最大の理由は「正確な所得捕捉の不公平さ(クロヨン・トーゴーサン問題)」です。
給与所得者の収入は源泉徴収によって100%近くガラス張りですが、自営業者や個人事業主、フリーランスの所得捕捉率は相対的に低いとされます。この状況のまま所得に応じた現金給付を始めると、「実際は豊かに暮らしている個人事業主が過少申告で不正に給付金を受け取り、真面目に税を引かれるサラリーマンが損をする」という猛烈な不公平感を生み出します。この政治的リスクを歴代政権は恐れ続けてきました。
もう一つの壁が、税務当局(国税庁)と社会保障担当(自治体・厚労省)のデータ分断です。リアルタイムで国民の正確な世帯所得と公金受取口座を紐付け、タイムリーに現金を振り込むデジタル基盤が整っていませんでした。マイナンバーカードの普及と口座登録が進むまで、物理的に執行不可能な制度だったと言えます。
アメリカの勤労税額控除(EITC)やベーシックインカムとの違い・国際比較
給付付き税額控除は、欧米主要国ではすでにセーフティネットの主役として定着しています。なかでも代表例とされるのが、1970年代から運用されているアメリカの「勤労税額控除(EITC:Earned Income Tax Credit)」です。
EITCの特徴は、子育て世帯を中心に「働けば働くほど給付額が増加する(一定上限まで)」という強力な就労インセンティブ設計にあります。失業手当に依存するよりも働いたほうが手取りが確実に増えるため、米国における最強の貧困削減プログラムとして機能しています。イギリスの「ユニバーサル・クレジット」やカナダの制度も、同様の思想に基づいています。
| 制度 | 対象者 | 所得制限 / 審査 | 就労要件 |
|---|---|---|---|
| 給付付き税額控除 | 低・中所得層 | あり(所得に応じ変動) | 制度設計による(EITC型は要就労) |
| ベーシックインカム(BI) | 全盲無差別の全盲国民 | なし(一律定額) | なし(完全無条件) |
| 生活保護(従来の公的扶助) | 極度の困窮層 | 極めて厳格な資産調査 | 稼働能力の活用が前提 |
近年話題にのぼるベーシックインカム(BI)は、富裕層を含む全国民に無条件で現金を配るため、数百兆円規模の天文学的な財源が必要となり現実味に欠けます。一方、給付付き税額控除は真に必要な層にターゲットを絞るため、財政規模を抑えつつ最大の再分配効果を発揮できる「現実的な最適解」として国際的に評価されています。
【2026年最新動向】対象者の条件はどうなる?今後の法改正と実現へのロードマップ
2026年に入り、日本の政策論争はこれまでの「導入の是非」から「どのような設計で実装するか」という実務フェーズへとシフトしています。
実現に向けた追い風となっているのが、マイナンバー制度のインフラ完成度の向上です。健康保険証の一体化や公金受取口座の登録率向上により、これまで不可能だった「国による迅速な所得・口座の把握」の技術的ハードルはほぼクリアされました。金融機関の口座残高とマイナンバーの紐付けを促す法整備も段階的に進んでおり、懸念されていた「資産隠し」へのチェック体制も構築されつつあります。
現在検討されている対象者のモデル案では、以下のような条件が議論の中心となっています。
・単身世帯の場合:年収約200万〜250万円以下を給付のコア対象とし、段階的に減額。
・子育て世帯の場合:扶養する子どもの数に応じて控除限度額を大幅に加算し、年収400万〜500万円台の世帯まで実質的な手取りを底上げ。
・勤労要件の付与:単なるばらまきを防ぐため、一定の勤労収入がある世帯への給付比率を高める「日本版EITC」の要素を組み込む。
税制調査会や各党の政策協議において、社会保険料の負担増(いわゆる「106万円・130万円の壁」)を解消するセーフティネットの受け皿としても本制度が位置付けられており、今後の税制改正大綱における具体的なスケジュール設定に注目が集まります。
【給付付き税額控除】に関するよくある質問(FAQ)
Q1:給付付き税額控除のお金はいつ、どのように受け取れるのですか?
A1:制度導入後の運用イメージとしては、確定申告や勤務先の年末調整データをもとに税務署およびデジタル庁が自動算定し、事前に登録された「公金受取口座」へ直接振り込まれる形が有力です。確定申告時期(春頃)の年1回払い、または年数回に分割して定期支給する方式が検討されています。
Q2:年金生活者や働いていない無職の人も対象になりますか?
A2:制度の設計方針によって分かれます。税額控除の枠をすべての人に適用する「基礎控除連動型」であれば年金生活者や無職の人も対象になります。一方、米国のEITCのように「就労促進」を目的とする勤労税額控除型になった場合は、一定の給与所得や事業所得がある現役世帯に限定され、無職世帯は従来の社会扶助(生活保護や年金生活者支援給付金)で対応することになります。
Q3:申請手続きを忘れたら給付金はもらえなくなりますか?
A3:給与所得者であれば年末調整を通じて会社が提出する給与支払報告書から自動計算される仕組みが目指されています。ただし、フリーランスや個人事業主、一定の控除を追加適用したい世帯は確定申告が必須となる見込みです。マイナポータルを通じた「ワンクリック申請」など、申請漏れを防ぐUIの整備が同時に進められています。
まとめ:給付付き税額控除のゆくえと家計への影響
給付付き税額控除は、従来の「減税」と「福祉給付」の間に横たわっていた深い溝を埋める、極めて合理的で現代的な所得再分配システムです。これまで日本で導入を阻んできた所得捕捉やシステム面の課題は、近年の社会デジタル化によって急速に解決されつつあります。
現役世代の社会保険料負担や長引く物価高が家計を直撃するなか、真に支援を必要とする層へ迅速に手を差し伸べ、かつ働くインセンティブを奪わない制度の確立は待ったなしの課題です。今後の国会論戦や税制改正の動きは、私たちの将来の手取りと暮らしの安心に直結する極めて重要な転換点となります。 (出典: 給付 付き 税額 控除 わかり やすく(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
