贈与税申告の完全ガイド!110万円の壁と無申告がバレる真相
家族間での金銭のやり取りや不動産の承継など、身近でありながら思わぬトラブルに発展しやすいのが「贈与税の申告」です。「年間110万円以内なら申告不要」という知識は広く知られていますが、実は非課税特例を利用した場合は1円も納税額がなくても申告が必須となるケースが少なくありません。
生前贈与加算の期間延長など税制改正が相次ぐ中、税務署の追跡力はデジタル化に伴い格段に向上しています。「現金手渡しだから分からないだろう」という安易な判断は、将来の重加算税リスクに直結します。本記事では、申告が必要な基準や特例の活用法、税務署が資金移動を把握するルートまでを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:暦年贈与の基礎控除(110万円)以下なら原則申告不要だが、各種の非課税特例を使う場合は税額が0円でも申告が必須。
- 要点2:税務署は不動産登記やKSKシステム、法定調書を通じて資金移動を把握しており、無申告には重加算税などの重い罰則が科される。
- 要点3:贈与税申告の期限は贈与を受けた翌年の2月1日から3月15日までであり、e-Taxを活用すれば自宅からスムーズに手続きが可能。
【基礎知識】贈与税はいくらからかかる?暦年課税110万円控除の正しい仕組み
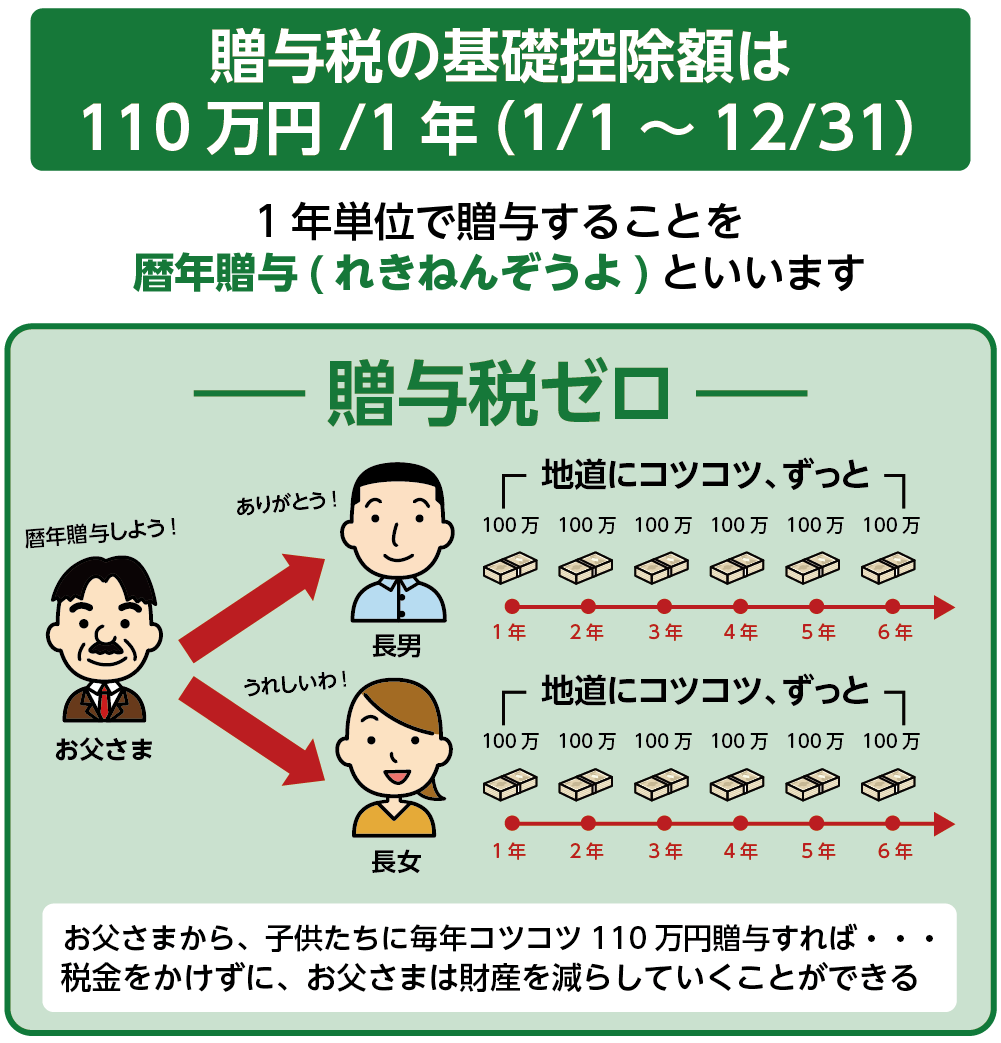
個人から財産をもらった際にかかる贈与税には、もっとも一般的な「暦年課税制度」が適用されます。これは、1月1日から12月31日までの1年間に受け取った財産の合計額に対して課税される仕組みです。
暦年課税には年間110万円の基礎控除が用意されており、贈与された金額が110万円以下であれば贈与税はかからず、税務署への申告も原則として必要ありません。ただし、注意が必要なのは「受取人(もらった人)1人あたり年間110万円」という基準です。
例えば、父親から100万円、母親から100万円を同じ年に受け取った場合、合計受贈額は200万円となります。ここから基礎控除110万円を差し引いた90万円に対して贈与税が課税され、申告手続きを行わなければなりません。あげる側ではなく、もらう側を基準に計算するという原則を正確に押さえておく必要があります。
「110万円以下でも申告が必要」なケースとは?特例適用の落とし穴
「税金がかからないなら申告しなくてよい」と思い込んでいると、後から大きな不利益を被る落とし穴が存在します。国が用意している優遇措置(特例)の多くは、「期限内に適正な申告書を提出すること」を適用条件としているためです。
代表的な例が「住宅取得等資金贈与の非課税特例」です。マイホームの新築や購入、増改築のために親や祖父母から資金援助を受ける場合、一定の要件を満たせば最大1,000万円(省エネ等住宅の場合)まで非課税となります。しかし、この特例を受けて税額が0円になる場合でも、贈与税申告書を提出しなければ特例そのものが無効となり、通常の本税や加算税が課されてしまいます。
また、婚姻期間20年以上の夫婦間で居住用不動産などを贈与する際の「夫婦間贈与の配偶者控除(通称:おしどり贈与)」や、将来の相続税で精算する「相続時精算課税制度」の選択も同様です。非課税枠内だからと放置せず、「特例を使うなら納税額ゼロでも必ず申告する」という鉄則を忘れてはなりません。
税務署に無申告がバレる決定的な理由と「お尋ね」の真相
「個人間の送金や現金の手渡しなら税務署には分からない」と考えるのは極めて危険です。国税庁はKSK(国税総合管理)システムをはじめとする高度なデータベースを運用しており、個人の所得推移や資産状況を緻密に把握しています。
無申告が発覚する主なルートには以下のようなものがあります。
- 不動産登記・住宅ローンの情報:土地や建物を購入した際、法務局の登記情報が税務署へ通知されます。購入者の過去の年収と購入資金のバランスが合わない場合、頭金などの出所として生前贈与が疑われます。
- 銀行口座の大口入出金・法定調書:金融機関からの送金記録や、100万円を超える国外送金調書、生命保険の満期保険金支払調書などから資金の流れが完全にトレースされます。
- 相続発生時の税務調査:親や親族が亡くなった際、被相続人だけでなく相続人全員の過去10年分に及ぶ預金通帳・口座履歴が徹底的に精査されます。使途不明な多額の引き出しは、過去の無申告贈与として浮き彫りになります。
税務署から届く「お尋ね(資産のお尋ね・税務に関するお尋ね)」は、単なるアンケートではありません。税務署側がすでに資金移動の事実を掴んだ上で、自主的な申告を促す最後通告に近い意味合いを持っています。「お尋ね」が届いた段階で放置を決め込むと、実地調査への移行は避けられません。
払わないとどうなる?贈与税の延滞税と重加算税など重いペナルティ
申告期限までに手続きを怠った場合、本来納めるべき本税に加えて複数の付帯税がペナルティとして科されます。贈与税は国税の中でも税率が高く設定されているため、追徴税額が膨大になりがちです。
課される主なペナルティは以下の通りです。
- 無申告加算税:申告をしなかったことに対する罰則金。納付すべき税額に対して15%〜20%(一定規模以上の高額案件では最大30%)が上乗せされます。ただし、税務署の調査通知前に自主的に申告した場合は5%に軽減されます。
- 延滞税:納期限の翌日から完納する日までの日数に応じて課される利息に相当する税金です。最高で年14.6%相当の割合で日割り計算されます。
- 重加算税:意図的に財産を隠蔽したり証拠を改ざんしたりした悪質なケースに科され、最大40%〜45%という極めて過酷な税率が加算されます。
贈与税の徴収権の時効は原則6年、悪質な無申告の場合は7年と定められています。しかし、相続発生時に過去の不正が露呈するケースが非常に多く、「逃げ切る」ことは現実的に不可能です。
【2026年最新】贈与税申告の期限と必要書類・申告書の書き方マニュアル
贈与税申告の手続きを進めるにあたり、まずはスケジュールと必要書類を正確に把握しておく必要があります。
贈与税申告の期限は、財産を取得した年の翌年2月1日から3月15日までです(土日の場合は翌平日)。所得税の確定申告と同じ時期ですが、窓口や提出書類の様式が異なるため注意してください。
申告にあたって揃えるべき主な必要書類は以下の通りです。
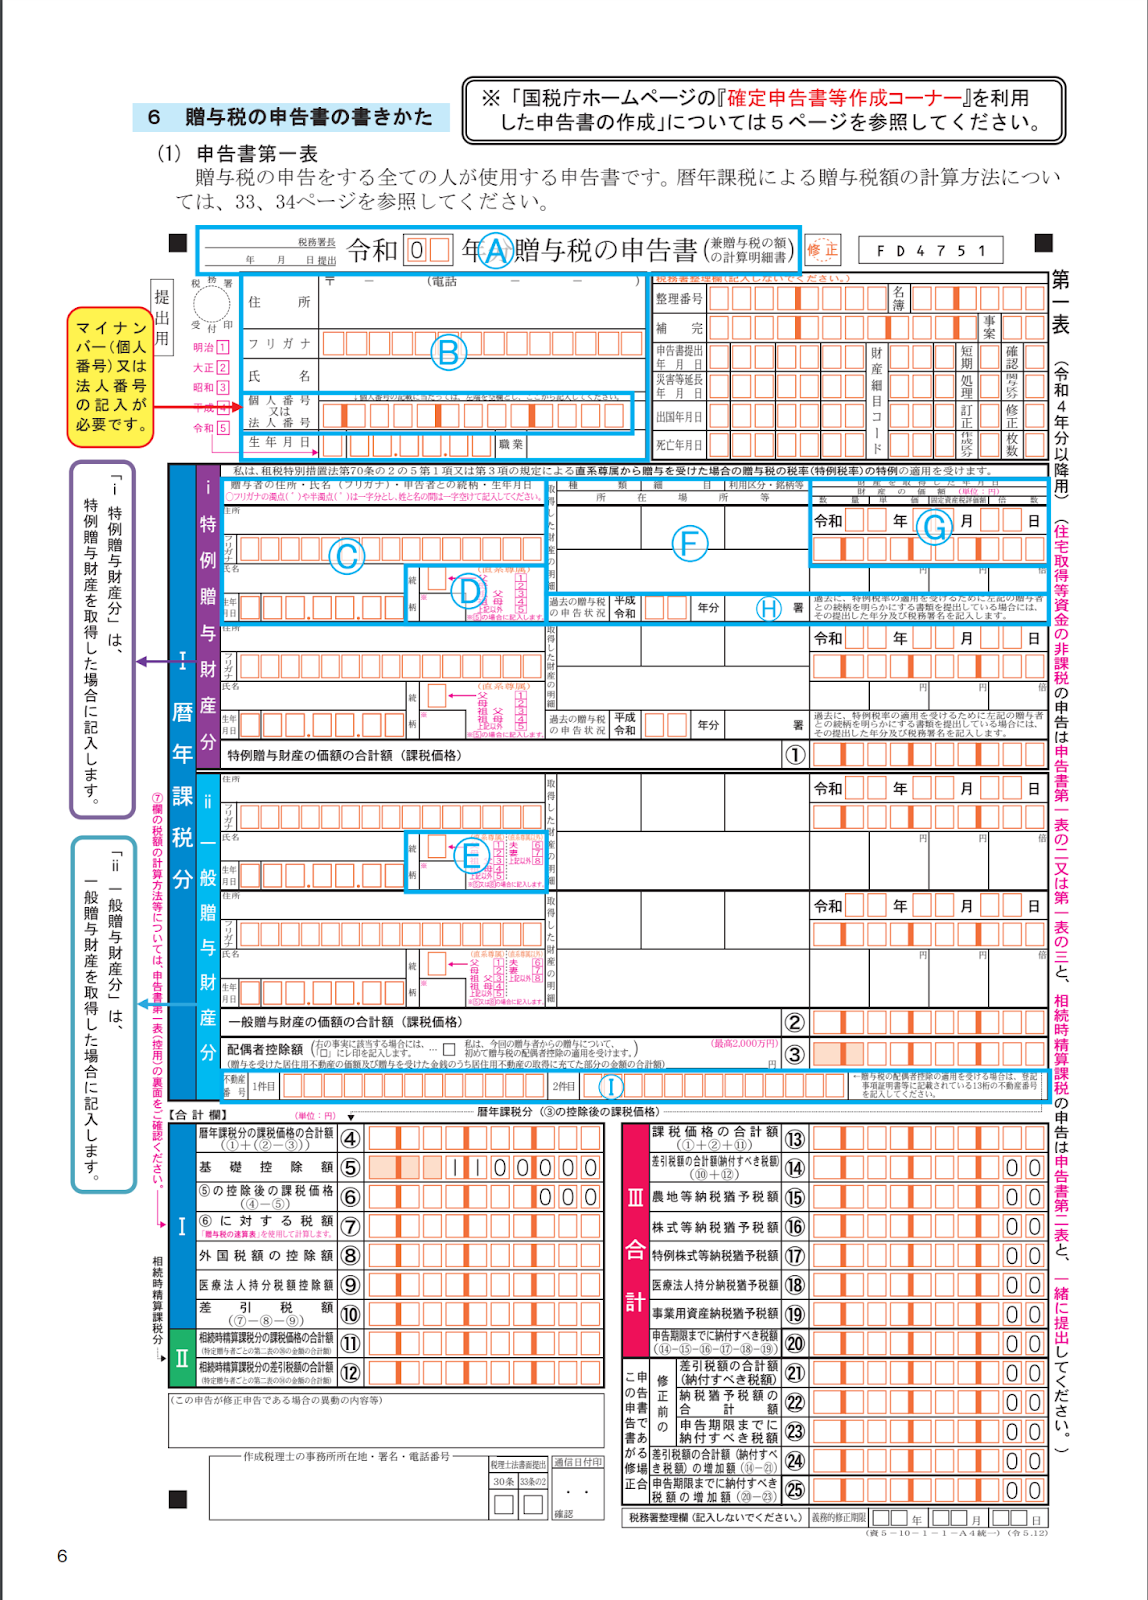
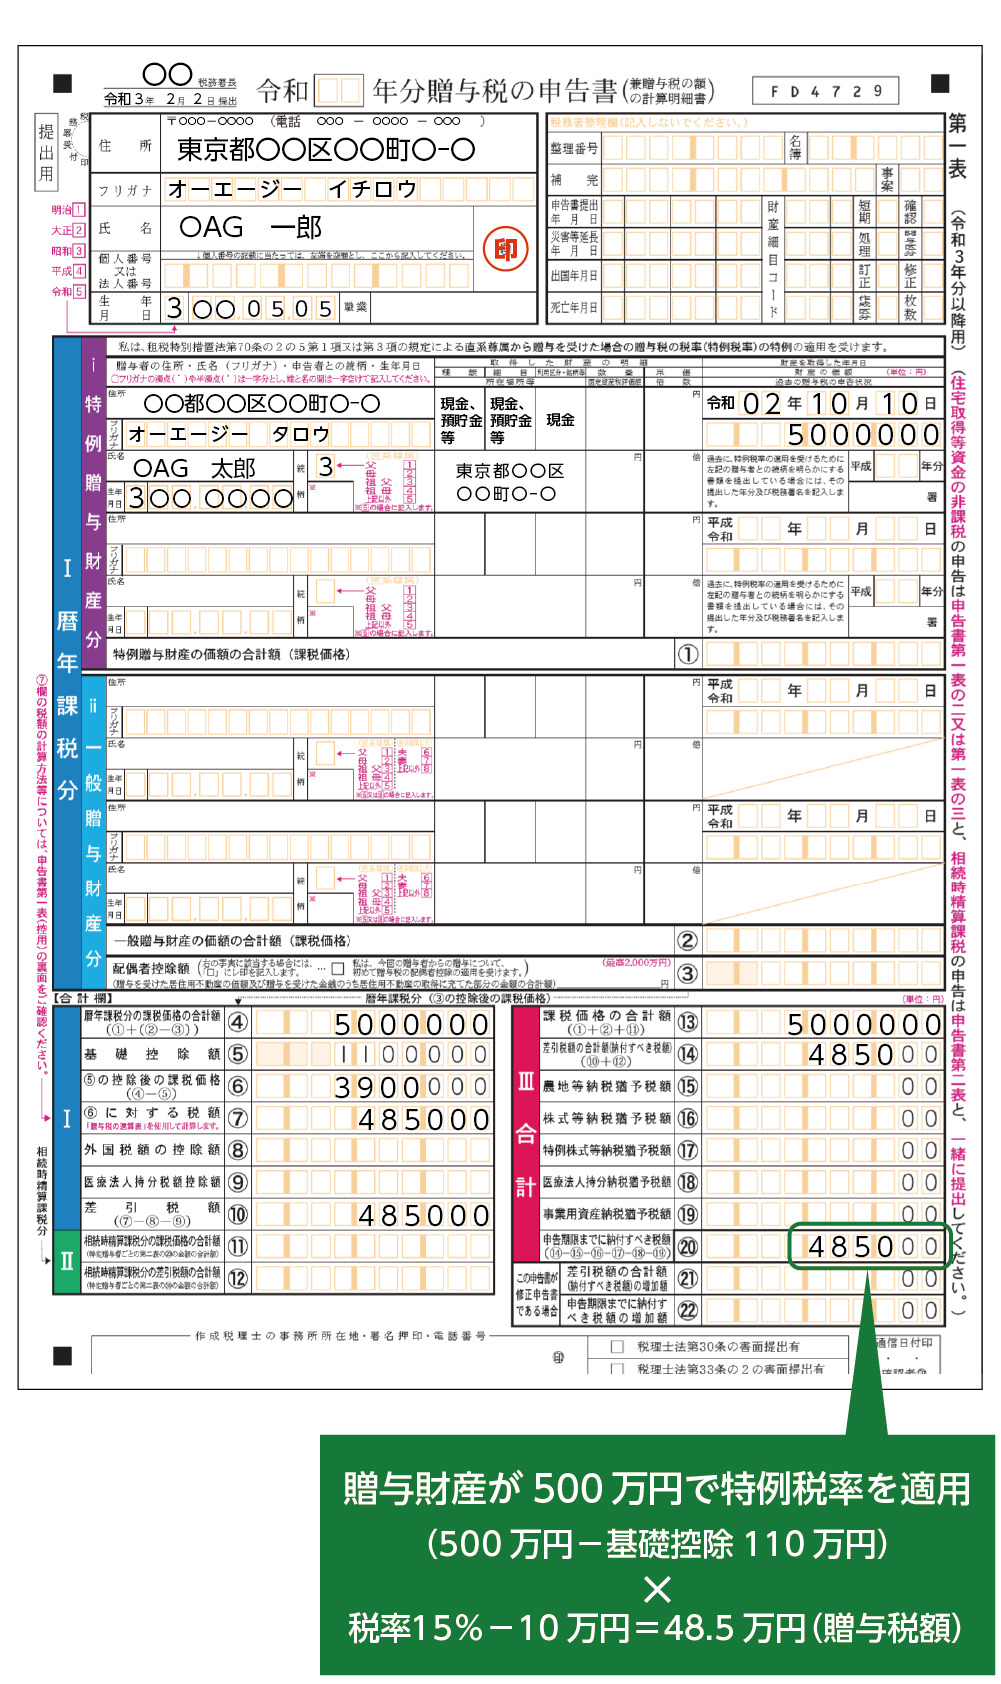
- 贈与税申告書(第一表・特例適用時は第二表):国税庁ホームページ等で入手。
- 本人確認書類:マイナンバーカード(またはマイナンバー通知カード+運転免許証などの身元確認書類)。
- 贈与事実を証明する書類:贈与契約書の写し、振込記録が確認できる通帳のコピーなど。
- 特例利用時の添付書類:戸籍謄本、住民票、登記事項証明書、住宅性能証明書など(適用する特例によって異なります)。
申告書の作成自体は、国税庁の「確定申告書等作成コーナー」を利用するのが最も安全かつ正確です。受贈者と贈与者の続柄、取得財産の種類、価額を入力するだけで、一般税率か特例税率(父母や祖父母など直系尊属からの贈与に適用される有利な税率)かを自動判別し、税額を正しく算出してくれます。
マイナンバーカードで自宅から完了!e-Taxによる贈与税申告のメリットと手順
税務署の窓口に出向くことなく、24時間いつでも申告を完結できる「e-Tax(電子申告)」の利用が現在のスタンダードです。スマートフォンとマイナンバーカードがあれば、自宅のソファから数十分で申告を完了させることができます。
e-Taxを利用する最大の利点は、一部の添付書類の提出をデータ送信や省略で済ませられる点にあります。また、郵送代行のタイムラグや窓口での長時間の待ち時間を完全に排除できるため、申告期限直前の混雑時でも焦らずに対応できます。
手順はシンプルです。
- 国税庁の「確定申告書等作成コーナー」にアクセスし、「贈与税」を選択。
- マイナンバーカードをスマートフォンで読み取り、マイナポータルと連携して本人認証を実施。
- 画面の案内に沿って贈与金額や財産の種類を入力。
- 自動計算された内容を確認し、電子署名を付与してデータを送信。
- 送信完了後に表示される「受信通知(メッセージボックス)」を保存して完了。
納付についても、クレジットカード納付、インターネットバンキング(Pay-easy)、スマホアプリ決済(PayPayやd払いなど)、ダイレクト納付など多彩なキャッシュレス決済に対応しています。
【贈与税申告】に関するよくある質問(FAQ)
Q1:親から生活費や大学の学費を毎月仕送りしてもらっていますが、年間110万円を超えたら贈与税申告が必要ですか?
A1:原則として申告は不要です。相続税法上、扶養義務者相互間における「通常必要と認められる生活費や教育費」で、必要な都度直接充てられるものについては非課税と定められています。ただし、数年分の学費を一括で受け取って預金していたり、生活費の名目で受け取った資金を株式投資や不動産購入に充てていた場合は贈与税の課税対象となります。
Q2:現金の手渡しで契約書も作っていなければ、税務署には絶対にバレませんか?
A2:確実にバレます。あげる側の銀行口座から多額の現金が引き出された履歴や、もらう側の口座へ不自然に入金された記録、あるいは急激な資産増加(車の購入やローンの繰り上げ返済など)から容易に特定されます。特に相続発生時には過去数年分の預金異動が厳密に調査されるため、手渡しによる隠蔽は通用しません。
Q3:数年前に110万円を超える贈与を受けたのに申告していませんでした。どうすればいいですか?
A3:一刻も早く「期限後申告」を行ってください。税務署から指摘や調査を受ける前に自発的に申告すれば、無申告加算税が5%に大幅軽減されます。「お尋ね」が届いてからでは自主申告と認められない場合があるため、気づいた時点で早急に申告書を作成・提出することが損失を最小限に抑える唯一の方法です。
まとめ:正しい申告と特例活用で賢く資産を守るために
贈与税のルールは複雑に見えますが、基本となる「110万円の枠組み」と「特例ごとの申告要件」を正しく把握していれば、過度におそれる必要はありません。家族間の大切な資産を安全に引き継ぐためには、口約束だけでなく「贈与契約書」を交わし、銀行振込で客観的な証拠を残すことが防衛の第一歩です。
特例を活用して非課税の恩恵を受ける場合でも、定められた期限内の申告を怠ればすべてが無に帰してしまいます。申告手続きにはe-Taxをはじめとする利便性の高い仕組みが整っています。少しでも疑問がある場合は、早めに税務署の無料相談窓口や税理士などの専門家を活用し、計画的でクリーンな資産承継を進めてください。 (出典: 贈与 税 申告(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
