住民税決定通知書はいつ届く?見方・控除確認と再発行の手順を解説
毎年5月から6月にかけて、手元に届く「住民税決定通知書」。毎月の給与明細で天引きされる税額を決定づける極めて重要な書類でありながら、多くの人が「金額をなんとなく眺めて終わり」にしているのが現実です。しかし、そこにはふるさと納税の控除漏れや住宅ローン控除の計算ミスなど、放置すれば直接手取りの減少につながる重大な情報が詰まっています。
給与所得者向け通知書の電子化が普及した現在、ペーパーレスで配布されるケースも増え、書類の確認方法は大きな転換期を迎えました。「いつ届くのか」「手元にないときはどうするのか」「万が一紛失したら再発行できるのか」といった疑問から、会社員と個人事業主による形式の違いまで、知っておくべき最新の税務防衛策を現場取材の視点から余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税決定通知書は会社員なら5月中旬〜6月に勤務先経由、個人事業主なら6月上旬〜中旬に自宅へ届く。
- 要点2:ふるさと納税や住宅ローン控除が正しく引かれているか、「税額控除額」欄の照合作業が不可欠。
- 要点3:原本の再発行は原則不可であり、紛失時は役所の「課税証明書」で代用する知識と電子化対応が必須。
【受取時期とルート】住民税決定通知書はいつ届く?会社員と個人事業主の決定的な違い
住民税決定通知書がいつ手元に届くのかは、納税方法が「特別徴収」か「普通徴収」かによって根本的に分かれます。この仕組みを正しく把握していないと、「自分だけまだ届かない」と無用な不安を抱くことになります。
まず、給与から天引きされる会社員(給与所得者)の場合、書類の正式名称は「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書(納税義務者用)」、通称「特別徴収税額決定通知書」と呼ばれます。各市区町村は5月中旬頃までに企業へ通知書データを送付し、企業側の給与・人事労務担当者が内容を確認したうえで、5月中旬から6月の給与明細配布時にかけて各従業員へ交付します。会社ごとに配布タイミングが数週間前後するのは、社内での仕分け作業や電子配信システムの運用スケジュールが異なるためです。
一方、個人事業主やフリーランス、あるいは退職して給与天引きから外れた人は「普通徴収」となります。自治体から直接、自宅宛てに納付書とともに郵送され、発送時期は毎年6月上旬から中旬が標準的です。東京23区をはじめとする主要自治体では、例年6月第1週前後に一斉発送される傾向にあります。
「6月下旬を過ぎても住民税決定通知書がもらえない」という場合は、いくつかの要因が考えられます。新卒1年目の新社会人は前年に課税対象となる所得がないため、住民税自体が発生せず、通知書は発行されません。また、転職直後で特別徴収の切り替え手続きが遅れている場合や、育児休業・休職中、あるいは非課税世帯に該当する場合も、通常の配布ルートから外れるケースがあります。

【比較データ】住民税決定通知書と課税証明書・源泉徴収票の違いを徹底整理
住宅ローンの審査、賃貸住宅の契約、あるいは保育園の入園申請などで「所得を証明する書類」を求められた際、住民税決定通知書と他の公的証明書との違いに戸惑う納税者は後を絶ちません。それぞれの書類が持つ法的効力と記載内容の違いを、以下の比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 特別徴収税額決定通知書 | 前年の給与所得、控除、年税額と6月〜翌5月の月割額を記載 | 毎年5月中旬〜6月に勤務先から無料配布 | 再発行不可のケースが多く、受領直後の原本保管またはPDF保存が鉄則 |
| 課税証明書(所得証明) | 市区町村が公的に発行する所得額・所得控除額・課税額の証明書 | 役所窓口またはコンビニ交付で1通200円〜400円程度 | 通知書を紛失した場合の完全な公的代替書類。最新年度分は毎年6月上旬から取得可能 |
| 源泉徴収票 | 支払われた給与総額と納付すべき「所得税」の確定額を記載 | 毎年12月の年末調整後、または退職時に企業が無償交付 | 所得税ベースの書類。住民税の決定額や控除状況はこの書類単体では確認できない |
住民税決定通知書と課税証明書の最大の違いは、「役所が発行した確定通知そのもの」であるか「役所に申請して有料で取得する証明書」であるかという点です。金融機関の審査では、住民税決定通知書原本の提示で課税証明書の提出を省略できる場合が多いため、手元にある通知書は資産形成における重要な信用証明書としての役割を持ちます。
【保存版】住民税決定通知書の見方|ふるさと納税と住宅ローン控除の正しい確認手順
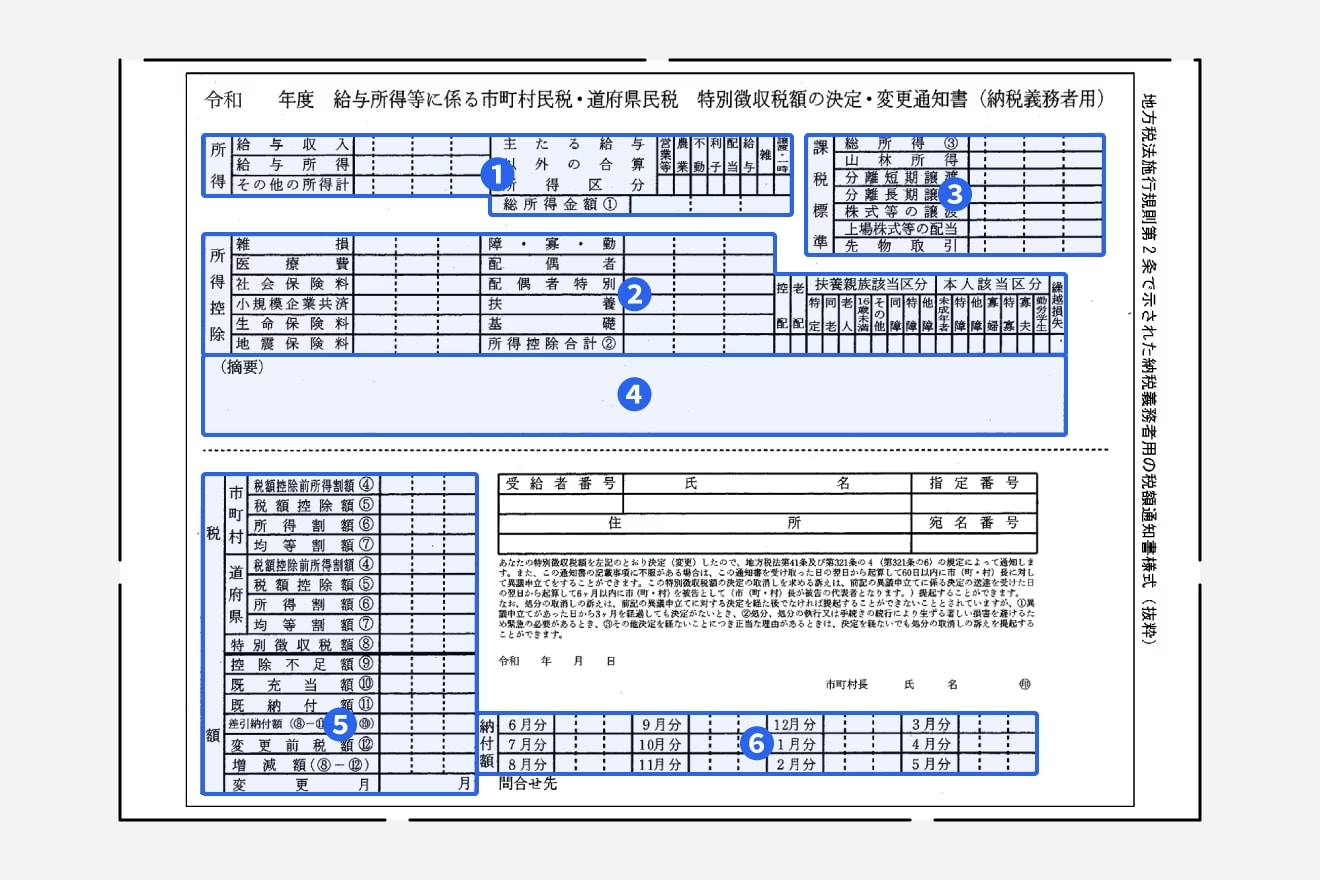
住民税決定通知書を受け取ったら、単に「差引納付額(毎月の天引き額)」だけを見て引き出しにしまってはいけません。必ず検証すべきは、「前年に行った各種控除が1円の狂いもなく反映されているか」という点です。通知書のレイアウトは全国の自治体でほぼ統一されており、左側から「所得」「所得控除」「税額控除」の3ブロックで構成されています。
とりわけ多くの納税者がミスを見落としやすいのが、ふるさと納税(寄附金税額控除)の反映確認です。ふるさと納税を行った場合、自己負担額2,000円を除いた全額が控除されているかを確かめる必要があります。
- ワンストップ特例を利用した場合:寄附金控除の全額が住民税から控除されます。通知書の「税額控除額」欄(市民税・県民税の合算額)、または摘要欄・特記事項欄に記載された「寄附金税額控除額」を確認してください。その金額が「寄附金合計額 - 2,000円」と概ね一致していれば正常です。
- 確定申告を行った場合:所得税の還付と住民税の控除に分割されます。住民税側で引かれている額と、確定申告書の「還付される税金」の寄附金還付分を足し合わせた合計が「寄附総額 - 2,000円」に達しているかを検証します。
もう一つの重要確認項目が住宅ローン控除(住宅借入金等特別税額控除)です。所得税の住宅ローン控除で引ききれなかった控除可能額がある場合、一定の限度額(前年分の課税総所得金額等の5%または7%、最高97,500円または136,500円などの現行基準)の範囲内で住民税から差し引かれます。
通知書の「税額控除額」に住宅ローン控除分が含まれているか、摘要欄に「住宅借入金等特別控除額:〇〇円」と明記されているかを確認してください。源泉徴収票に記載された「住宅借入金等特別控除可能額」と「実際に所得税から控除された金額」の差額が、正しく住民税側へ引き継がれているかを突き合わせる作業こそが、税務署や自治体の入力ミスから自己資金を守る最大の防御となります。
【実態検証】手元にない・紛失時のリアル|「再発行できない」への対処法
「住宅ローンの本審査で住民税決定通知書が必要になったが、どこを探しても見当たらない」という相談は、金融機関や役所の窓口で日常茶飯事のように発生しています。ここで直面する過酷な現実が、「住民税決定通知書は原則として再発行されない」という自治体の運用ルールです。
特別徴収税額決定通知書は、地方税法の規定に基づき、自治体から事業者(会社)を経由して納税義務者へ一度だけ送付される「通知」という行政処分の一環です。公的な再送付制度が存在しない自治体が大半を占めており、役所窓口へ行っても「通知書の再発行はシステム上できません」と断られるのが通例です。
では、手元にない場合はどうすべきでしょうか。解決策は極めて明快であり、自治体の窓口またはコンビニ交付で「課税証明書(住民税決定通知書と同等の内容が記載された所得・課税証明書)」を取得することです。
マイナンバーカードを保有していれば、全国の主要コンビニエンスストアのマルチコピー機を利用して、手数料200円〜300円程度で即座に取得できます。金融機関や行政機関も、通知書の紛失時には課税証明書の提出で100%代替可能と認めています。会社員で「会社からもらっていない」という場合、社内ポータルサイト等で電子データとして通知されていることに気づいていないだけのケースも目立ちます。まずは社内の労務担当部署に配布形態を確認し、紙原本がない場合は迷わず課税証明書の手配に切り替えるのが最短の解決ルートです。
一般に知られていない盲点とネットの誤解|副業バレの真相とデジタル化の落とし穴
住民税決定通知書を巡るネット上の議論で、長年都市伝説と誤解が入り乱れているのが「副業バレ」のメカニズムです。インターネット上では「副業分の確定申告で住民税を『自分で納付(普通徴収)』に丸を付ければ、本業の会社には絶対にバレない」という言説が今なお散見されますが、これは半分正しく、半分は危険な盲点を含んでいます。
実際には、自治体によっては副業がアルバイトやパートなどの「給与所得」である場合、地方税法の一環として本業の給与と強制的に合算し、すべて本業の特別徴収税額決定通知書にまとめて会社へ送ってしまうケースが後を絶ちません。さらに、副業が業務委託などの事業所得・雑所得であり普通徴収が通ったとしても、通知書の「主たる給与以外の合算所得」欄にアスタリスク(*)や数字の記載が残り、経理担当者の目に留まるリスクは残ります。
また、急速に進んだ住民税決定通知書の電子化にも新たな落とし穴が存在します。地方税ポータルシステム(eLTAX)を経由した給与所得者向け通知書の電子交付が全国的に本格化したことで、従業員はスマホやPCから改ざん防止機能付きのPDFとして通知書を受け取れるようになりました。しかし、この電子化により「紙が配られないため、存在そのものを忘れてしまい、税額控除の確認を一切しなくなった」という納税者が急増しています。デジタル化されたからこそ、ダウンロードして控除額を目視確認する自律的な行動がこれまで以上に求められています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
住民税決定通知書とどう向き合うべきか、漫然と保管する人と徹底的に精査すべき人の境界線は、その人の資産形成や働き方のステージによって明確に分かれます。
- 今すぐ通知書を徹底精査すべき人:前年にふるさと納税を3自治体以上行った人、住宅ローン控除の初年度または2年目を迎えた人、医療費控除を申告した人、副業所得がある人。これらの属性に当てはまる場合、行政側のシステム入力ミスや処理漏れによる「払いすぎ」のリスクが跳ね上がります。
- 通知書の保管確認にとどめてよい人:単一の企業からの給与収入のみで、年末調整以外の控除適用がなく、ふるさと納税も住宅ローンも利用していない人。税額のブレが発生する余地が極めて小さいため、控除欄よりも前年からの給与変動による住民税増減の把握を優先すれば十分です。
「税務の計算は行政が完璧にやってくれる」という思い込みは危険です。自治体の現場では、膨大な確定申告データと給与支払報告書を手作業やバッチ処理で突合しており、毎年一定確率で控除適用漏れの事故が発生しています。自分の財産を守れるのは、最終的には自分自身の確認眼しかないという認識を持つことが肝要です。

【住民税決定通知書】に関するよくある質問(FAQ)
Q1:住民税決定通知書を紛失した場合、会社や役所で再発行してもらえますか?
A1:原則として再発行はできません。住民税決定通知書は法的通知としての性質上、一度限りの発行となる自治体がほとんどです。住宅ローンの申請などで提出が必要な場合は、お住まいの市区町村の窓口またはコンビニ交付(マイナンバーカード利用)にて、同等の証明力を持つ「課税証明書(所得・課税証明書)」を取得して代用してください。
Q2:ふるさと納税をしたのに、通知書の税額控除額の欄に反映されていないように見えます。
A2:まずワンストップ特例か確定申告かを確認してください。ワンストップ特例の場合は住民税の「市民税」「県民税」の税額控除額に全額合算されます(他の税額控除と合算表示される場合もあります)。確定申告を行った場合は所得税側で一部が還付されているため、通知書の控除額は「寄附総額 - 2,000円」より少ない金額になります。確定申告書の還付額と通知書の控除額を合算して計算してください。それでも金額が合わない場合は、申告漏れや自治体側の処理漏れの可能性があるため、速やかに役所の税務課へ問い合わせる必要があります。
Q3:副業が会社にバレたくないのですが、通知書のどこを見れば分かりますか?
A3:通知書の「給与所得」以外の所得区分(営業等、農業、不動産、その他など)に金額が入っているか、あるいは「主たる給与以外の合算所得区分」にチェックや印が付いているかを確認してください。副業分の確定申告時に「自分で納付(普通徴収)」を選択していれば原則として本業の通知書には反映されませんが、副業がパート・アルバイト等の給与所得である場合は合算されて会社に通知が届く可能性が極めて高くなります。
Q4:電子化された住民税決定通知書は、住宅ローンの審査書類としてそのまま使えますか?
A4:金融機関によって対応が分かれます。eLTAXを通じて発行された電子的控除証明(電子署名付きPDFデータ)をそのままオンラインアップロードで受け付ける金融機関が増加していますが、紙の印刷物として提出する場合は「改ざん防止の透かし」が無効化されるため、別途役所で取得した「課税証明書原本」の提出を求められるケースがあります。審査を受ける金融機関の事前確認が必要です。
まとめ:数字の確認を習慣化して大切なお金を守る判断基準
住民税決定通知書は、過去1年間の努力の対価である所得と、それに対して課された公的負担の総決算が刻まれた重要な財務諸表です。届いた書類を未開封のまま放置したり、単に月々の天引き額に一喜一憂したりするだけの姿勢から脱却し、記載された控除データの一行一行を自らの目で照合することが、確実な家計防衛につながります。
ふるさと納税の控除や住宅ローン控除が漏れていた場合、気付かずに放置すれば何万円、何十万円もの損失が確定してしまいます。万が一ミスを発見した場合でも、役所の税務窓口に申し立てを行えば、過去の課税を更正して過大に徴収された税金の還付を受けることが可能です。年1回届くこの通知書を正しく読み解くスキルを身につけ、自らの手取りと資産を守るための健全な納税リテラシーを確立してください。 (出典: 住民 税 決定 通知 書(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
