住民税はいくら引かれる?年収別早見表と手取りへの影響を徹底検証
毎月の給与明細を開いたとき、「住民税」という項目で数万円単位が引かれているのを見て、ため息をついた経験がある方は少なくありません。所得税と並んで私たちの収入から差し引かれる身近な税金でありながら、どのような計算式で決定され、なぜ同じ年収でも人によって金額が異なるのかを正確に把握しているケースは意外なほど稀です。
住民税は前年の所得をもとに算定される「後払い方式」をとっているため、昇給や転職、あるいは社会人2年目を迎えたタイミングで手取り額に予想外の打撃を与える性質を持っています。2026年現在の最新税制基準に沿って、年収別の住民税目安や手取り額への影響、さらには控除を活用した合法的な節税策まで、家計を守るために知っておくべき必須知識を網羅的に解説します。
📌 【この記事の重要ポイントまとめ】
- 年収別の目安:年収300万円で年間約12万円、年収400万円で約18万円、年収500万円で約24万円が給与から天引きされる。
- 課税のタイムラグ:前年の1月〜12月の所得に対して翌年6月から課税が始まるため、新社会人2年目や退職直後に手取りが急減する。
- 家計防衛の鉄則:ふるさと納税やiDeCo、各種所得控除を漏れなく申告することで、翌年の住民税負担を確実に圧縮できる。
【2026年最新】年収別住民税の早見表と手取り額シミュレーション
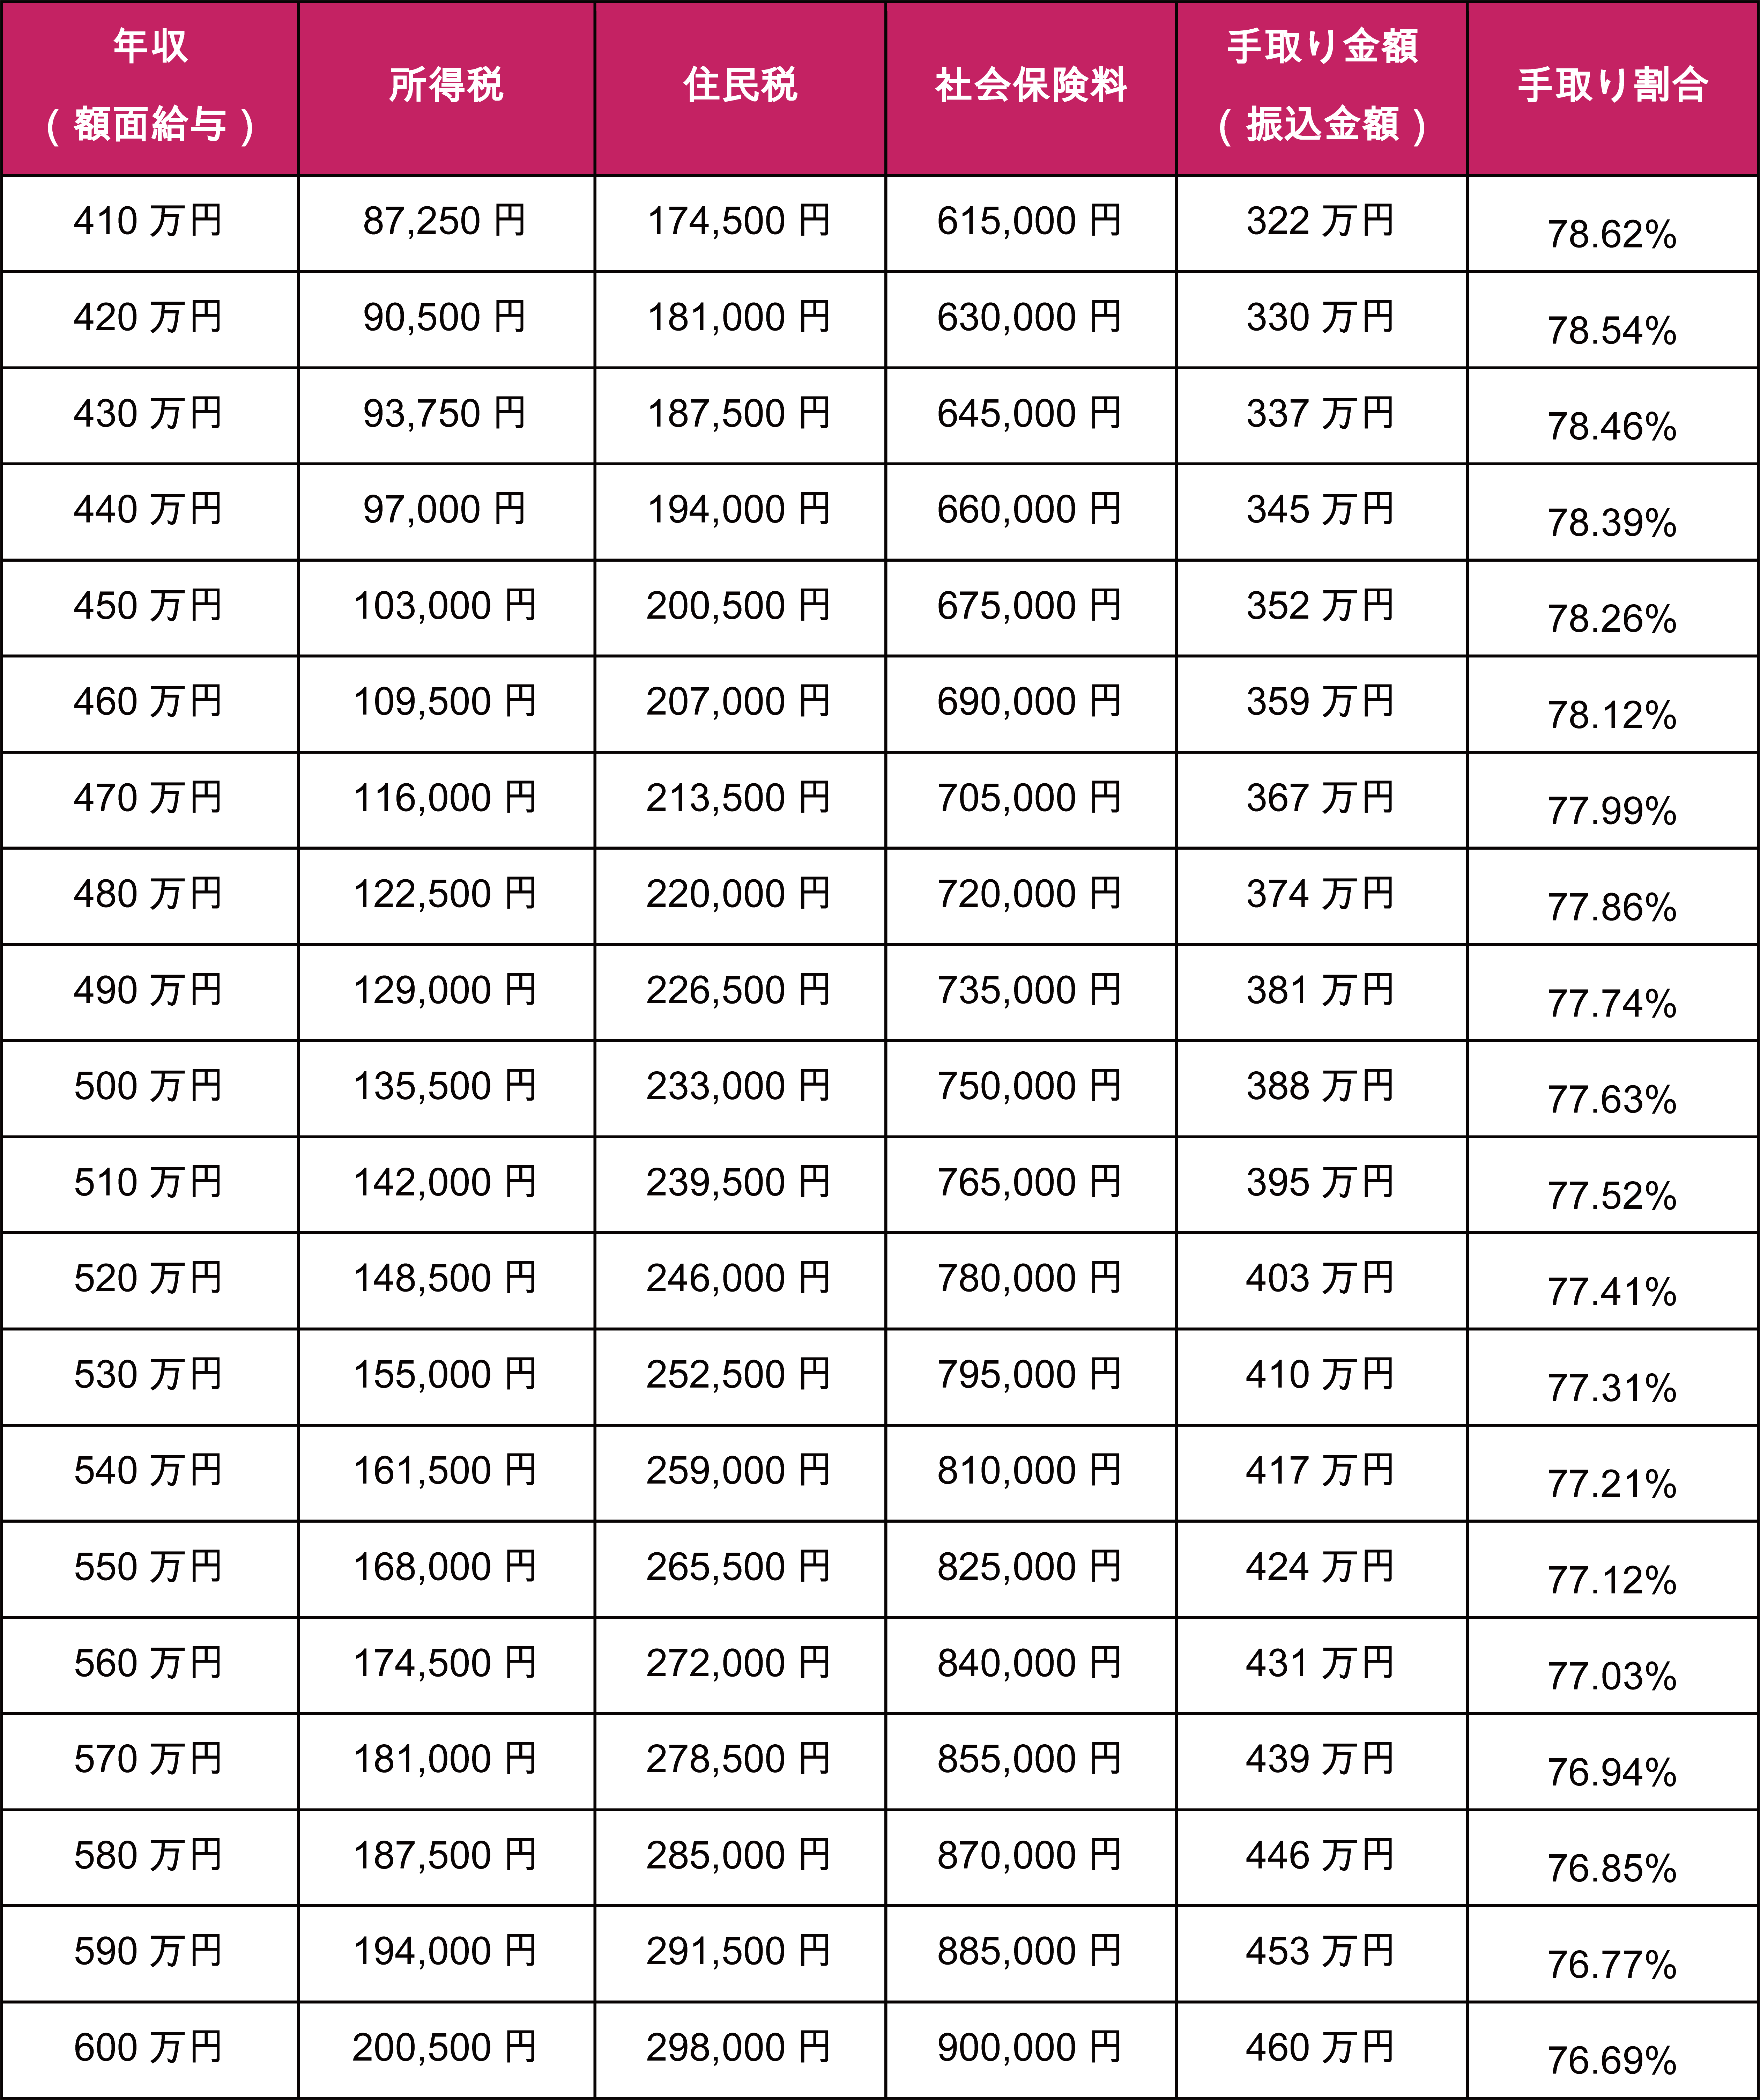
住民税の金額は、額面年収から「給与所得控除」や「社会保険料控除(健康保険・厚生年金・雇用保険)」、「基礎控除」などを差し引いた後の課税所得をベースに計算されます。独身・扶養家族なしの給与所得者をモデルケースとした、2026年現在の年収別住民税および手取り額の目安一覧は以下の通りです。
| 額面年収 | 住民税(年額目安) | 住民税(月額天引き) | 年間手取り額の目安 |
|---|---|---|---|
| 年収200万円 | 約5.5万円 | 約4,500円 | 約162万円 |
| 年収300万円 | 約11.8万円 | 約9,800円 | 約238万円 |
| 年収400万円 | 約17.7万円 | 約14,700円 | 約314万円 |
| 年収500万円 | 約24.2万円 | 約20,100円 | 約388万円 |
| 年収600万円 | 約30.8万円 | 約25,600円 | 約460万円 |
| 年収700万円 | 約38.5万円 | 約32,000円 | 約528万円 |
| 年収800万円 | 約47.2万円 | 約39,300円 | 約595万円 |
| 年収1,000万円 | 約67.5万円 | 約56,200円 | 約725万円 |
※上記数値はお住まいの自治体(均等割の超過課税等)や社会保険料の実額、生命保険料控除等の有無によって多少前後します。また、国税として住民税と併せて徴収される「森林環境税(年額1,000円)」を含んだ概算値です。
この表から分かる通り、年収300万円の層では月々約1万円、年収400万円では約1.5万円、年収500万円に達すると月々約2万円もの金額が住民税だけで差し引かれます。所得税と比較しても、住民税は累進課税の傾斜が緩やかである反面、中間所得層にとっては毎月のキャッシュフローに直接響く大きな固定負担となっています。

住民税の計算方法を完全分解|所得割と均等割の違いを理解する
住民税の総額は、一見複雑に見えるものの、基本構造は「所得割」と「均等割」という2つの要素の合算によって成り立っています。この2つの違いを把握することが、住民税の仕組みを紐解く第一歩となります。
| 区分 | 税率・標準税額 | 課税の仕組み・特徴 | 編集部の解説 |
|---|---|---|---|
| 所得割 | 一律10% (区市町村6%+道府県4%) | 前年の課税所得金額に応じて変動する比例税率。 | 所得税(5%〜45%の累進課税)と異なり、年収にかかわらず税率は一律10%で計算されます。 |
| 均等割 | 年額5,000円 (市町村3,000円+県民1,000円+森林環境税1,000円) | 所得金額に関わらず、地域社会の会費として一律に課される定額負担。 | 自治体独自の超過課税(みどりの風県民税等)により数百円〜千円程度上乗せされる地域があります。 |
住民税の計算ステップは以下の3段階で進められます。
ステップ1:給与所得の算出
額面年収から、法律で定められた「給与所得控除」を引きます(例:年収400万円なら控除額124万円となり、給与所得は276万円)。
ステップ2:課税所得の算出
給与所得から、社会保険料控除や基礎控除(住民税は43万円、所得税の48万円とは異なる点に注意)などの「所得控除」を差し引きます。
ステップ3:税額の計算と税額控除
課税所得に税率10%を掛けて所得割を算出し、そこから調整控除やふるさと納税などの「税額控除」を差し引いた後、均等割(約5,000円)を加算して最終的な年税額が確定します。
【実態検証】なぜ新社会人2年目は手取りが減るのか?「6月ショック」の背景
SNSやネット掲示板で毎年5月〜6月になると、「昇給したはずなのに手取りが減った」「2年目になって給料が激減した」という悲鳴が急増します。この現象の正体こそが、住民税の「課税時期のタイムラグ」です。
住民税は、前年1月1日から12月31日までの1年間の所得をベースに確定し、翌年の6月から翌々年の5月にかけて分割して給与から天引き(特別徴収)されます。新社会人として就職した1年目の時点では、前年に給与所得がない(あるいは学生時代の少額アルバイトのみ)ため、入社1年目の住民税は基本的に発生しません。
しかし、入社2年目の6月を迎えると、1年目(4月〜12月)に稼いだ給与に対する住民税の天引きが一斉にスタートします。例えば、1年目の額面年収が約280万円だった場合、2年目の6月給与からは毎月約8,000円〜9,000円が新たに天引きされることになります。
春の定期昇給で数千円の基本給アップがあったとしても、それを上回る住民税が天引きされ始めるため、「昇給したのに手取りが減る」という錯覚が生じる構造になっています。家計設計を行う上では、「入社2年目の6月に実質的な手取りダウンが訪れる」ことをあらかじめ織り込んでおく必要があります。

一般に知られていない盲点|パート主婦の「100万円の壁」と非課税世帯の条件
税金の壁として一般的に有名なのは「所得税がかかる103万円の壁」ですが、住民税の観点からは「100万円の壁」が存在します。
住民税の所得割は、給与収入が100万円(所得45万円)を超えると課税対象となります。さらに、均等割については自治体の級地区分(生活コストに応じた地域区分)によって非課税限度額が異なり、東京23区などの1級地では年収100万円以下、地方都市などの2級地・3級地では年収96.5万円や93万円を超えた時点で均等割(約5,000円)が課税されます。
| 基準年収 | 住民税の課税状況 | 所得税の課税状況 | 注意点・影響 |
|---|---|---|---|
| 年収100万円以下 | 非課税(※1級地の場合) | 非課税 | 本人に税負担は一切発生しません。 |
| 年収100万〜103万円 | 課税される(年数千円程度) | 非課税 | 「所得税はゼロだが住民税だけ請求される」逆転現象が起きます。 |
| 年収103万円超 | 課税される | 課税される | 配偶者控除から配偶者特別控除への移行が始まります。 |
また、行政の各種給付金や保育料の減免対象となる「住民税非課税世帯」の判定基準も極めて厳格です。単身世帯の場合、額面年収約100万円以下が目安となりますが、扶養親族がいる世帯では「35万円×(本人+被扶養者の数)+加算額」といった計算式に基づき、世帯全員の所得が非課税限度額を下回っている必要があります。
転職・退職時に要注意!「一括徴収」と普通徴収による資金ショートの防ぎ方
住民税のトラブルで最も深刻なのが、転職や会社退職のタイミングで発生する納付手続きです。給与天引き(特別徴収)されていた住民税は、退職月によって以下のような処理に分かれます。
1月1日〜4月30日に退職する場合:
原則として、5月分までの残りの住民税が最後の給与や退職金から一括で天引き(一括徴収)されます。これにより、最後の給料の手取りが数万円〜十数万円単位で激減し、最悪の場合は手取りがほぼゼロになるケースもあります。
6月1日〜12月31日に退職する場合:
退職月の分はその月の給料から引かれますが、残りの税額は「普通徴収(自治体から送られてくる納付書で自分で支払う方式)」に切り替えるか、本人の希望により給与からの一括徴収を選択します。
退職後に次の職場へすぐ転職しない場合、自宅に送られてくる普通徴収の納付書は「年4回(6月・8月・10月・翌年1月)」に分かれて届きます。毎月天引きされていた額の3ヶ月分が1回あたりの納付額として請求されるため、1回あたり4万〜8万円前後の大金を一括で支払わなければなりません。前年に高収入を得ていた人ほど、退職後の無収入期間に重い住民税が直撃するため、事前の納税資金確保が必須です。
住民税を合法的に減らす実践テクニック|ふるさと納税と各種控除のフル活用
住民税は一律10%の比例税率であるため、課税所得そのものを圧縮する「控除の活用」がダイレクトな節税効果を発揮します。誰でも実践できる主要な家計防衛策を整理しました。
1. ふるさと納税(寄附金控除)の活用
ふるさと納税は、実質自己負担額2,000円を除いた全額が、翌年の住民税(所得割)および所得税から控除される制度です。税金そのものが減るわけではありませんが、翌年支払う予定の住民税を全国の自治体に前払いすることで、返礼品(寄附額の最大3割相当の特産品や日用品)を受け取れるため、実質的な生活費の節約につながります。
2. iDeCo(個人型確定拠出年金)による全額所得控除
iDeCoの掛金は全額が「小規模企業共済等掛金控除」の対象となり、課税所得からそのまま差し引かれます。例えば、毎月2万円(年間24万円)を拠出した場合、住民税(税率10%)だけで年間24,000円の税金が確実に減額されます。所得税の還付分と合わせると、掛金に対して年利15〜30%相当の確実な節税リターンを得ることができます。
3. 医療費控除・セルフメディケーション税制の漏れなき申告
年間で支払った医療費が10万円(総所得金額が200万円未満の場合はその5%)を超えた場合、確定申告を行うことで住民税の課税所得を減らせます。また、対象となる市販薬を年間12,000円超購入した場合は「セルフメディケーション税制」を選択することも可能です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
住民税の負担軽減に向けたアクションを起こすにあたり、個人の家計状況によって優先順位が明確に分かれます。
控除活用を今すぐ積極的に進めるべき人:
・額面年収が400万円以上あり、貯蓄や毎月の収支が黒字で安定している人
・ふるさと納税で米や洗剤など日常生活の必需品を計画的に調達できる人
・老後資金作りとして60歳まで資金ロックされても問題ない余剰資金がある人(iDeCo推奨)
無理な控除活用に慎重になるべき人:
・近々退職・転職や独立を予定しており、手元現金の流動性を最優先したい人
・年収が200万円以下で、ふるさと納税の控除上限枠が非常に小さい人
・住宅ローン控除をすでに満額利用しており、住民税からの控除枠がすでに上限に達している人
【住民 税 いくら】に関するよくある質問(FAQ)
Q1:給与明細の住民税が6月だけ端数で、7月以降と金額が違うのはなぜ?
A1:住民税の年税額は12分割して毎月天引きされますが、12で割り切れない端数(100円未満の端数)が発生します。この端数はすべて「最初の月である6月」に合算して徴収されるルールになっているため、6月だけ数十円〜数百円高くなり、7月から翌年5月までは同額になります。
Q2:会社を辞めて現在無職ですが、住民税を払えない場合はどうすればいい?
A2:放置して滞納すると延滞税が発生し、最終的には銀行口座などの財産差し押さえが行われます。退職や倒産、病気などで前年より大幅に収入が減少した場合は、お住まいの市区町村窓口で「分割納付の相談」や「住民税の減免・徴収猶予の申請」を行うことで、支払い猶予や減免を受けられるケースがあります。
Q3:ふるさと納税をしたら、住民税はいつ安くなる?
A3:ふるさと納税を行った年の「翌年6月」から納める住民税から控除されます。毎年5月〜6月に勤務先から配布される「給与所得等に係る市民税・県民税 特別徴収税額の決定通知書」の「税額控除額」または摘要欄を確認することで、正しく控除が適用されているかをチェックできます。
Q4:副業をしている場合、住民税で会社にバレることはある?
A4:副業の所得に対する住民税の徴収方法を「特別徴収(給与天引き)」にしたままだと、副業分の税額が本業の会社に通知され、経理担当者に副業を疑われる原因になります。確定申告書の第二表にある「住民税の徴収方法の選択」で「自分で納付(普通徴収)」にチェックを入れれば、副業分の納付書が自宅に直接届くため、会社経由での発覚を防ぐことができます(※自治体によっては給与所得の普通徴収切り替えを認めていない場合もあります)。
まとめ:住民税の仕組みを押さえて賢い家計防衛を
住民税は、年収300万円で年間約12万円、年収500万円では約24万円と、家計に無視できないインパクトを与える税金です。前年の所得に基づいて翌年6月から請求される「後払いシステム」の仕組みを正しく理解していないと、昇給時の手取り目減りや退職時の一括徴収で家計が大きく狂うリスクを抱えることになります。
一方で、所得税と異なり税率が一律10%である住民税は、ふるさと納税やiDeCo、各種所得控除を漏れなく積み上げることによる節税の恩恵をダイレクトに享受しやすい税金でもあります。ご自身の額面年収に応じた税額の目安を把握し、毎年の税額決定通知書をしっかり点検しながら、計画的で無駄のない家計管理を実践してください。 (出典: 住民 税 いくら(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
