領収書発行の落とし穴を全解剖!2026年最新ルールとトラブル回避法
日常の商取引や店舗運営において当たり前のように行われている領収書の発行。しかし、現場では「クレジットカード決済なのに領収書を求められた」「宛名を上様にしてほしいと言われた」「紛失したから再発行してほしいと頼まれた」など、対応に迷うトラブルが後を絶ちません。日々のオペレーションに潜むわずかな認識不足が、税務上のペナルティや二重発行による不正利用リスクに直結します。
インボイス制度(適格請求書等保存方式)の定着と電子帳簿保存法の浸透により、領収書に求められる法的要件は以前と比べて大幅に変化しました。知らずに従来の慣習を続けていると、取引先から受け取りを拒否されたり、印紙税の過払いで余計なコストを払い続けたりする事態に陥りかねません。現場の担当者が押さえておくべき2026年現在の法意と、正しい実務手順を余すところなく整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:金銭の直接受け渡しがないクレジットカード決済では領収書発行義務はなく、二重発行トラブルを防ぐ記載が必須。
- 要点2:PDFなどの電子領収書は金額に関わらず収入印紙が非課税となり、大幅なコスト削減と電帳法対応を両立できる。
- 要点3:インボイス制度下では「上様」や「お品代」の曖昧な記載が無効リスクを招くため、適格簡易請求書を含めた正確な記載が不可欠。
【基本と法律】領収書発行義務の境界線|事業者が発行を拒否できる条件とは
民法第486条には「弁済をした者は、弁済を受領した者に対して受取証書の交付を請求することができる」と定められています。これが領収書発行義務の法的な根拠です。代金の支払いと引き換えに受取証書(領収書)を渡すのは原則的なルールですが、どんな状況でも無条件に発行しなければならないわけではありません。
事業者が発行を正当に拒否できる代表的なケースが、クレジットカード決済による支払いです。カード決済の場合、顧客と店舗の間で直接的な金銭の授受は発生しておらず、店舗側が後日カード会社(信販会社)から代金を受け取る信用取引に該当します。法的な金銭受領の事実がないため、店舗側に領収書発行義務は生じません。
もし顧客の強い要望でカード利用時に書類を発行する場合は、必ず但し書きに「クレジットカード利用」と明記しなければなりません。この記載がない領収書を発行してしまうと、金銭の二重請求や架空計上に悪用される危険性があり、さらに記載金額が5万円以上であれば印紙税法上の課税文書とみなされて収入印紙の貼付が必要になってしまいます。
また、銀行振込での支払いも同様です。金融機関が発行する「振込明細書」や通帳の記帳記録が法的な支払い証明となるため、受取側があらためて領収書を発行する義務はありません。二重発行リスクを避けるためにも、自社の利用規約や販売ページの特記事項に「振込明細書をもって領収書に代えさせていただきます」と明記しておく運用が推奨されます。
【インボイス対応】適格簡易請求書の必須項目と「宛名なし・上様」の危険性
インボイス制度の導入以降、経費精算や仕入税額控除を成立させるための領収書の役割は劇的に厳格化しました。事業者間(BtoB)取引において交付される領収書は、適格請求書としての要件を満たさなければ、受け取った側が消費税の控除を受けられなくなります。
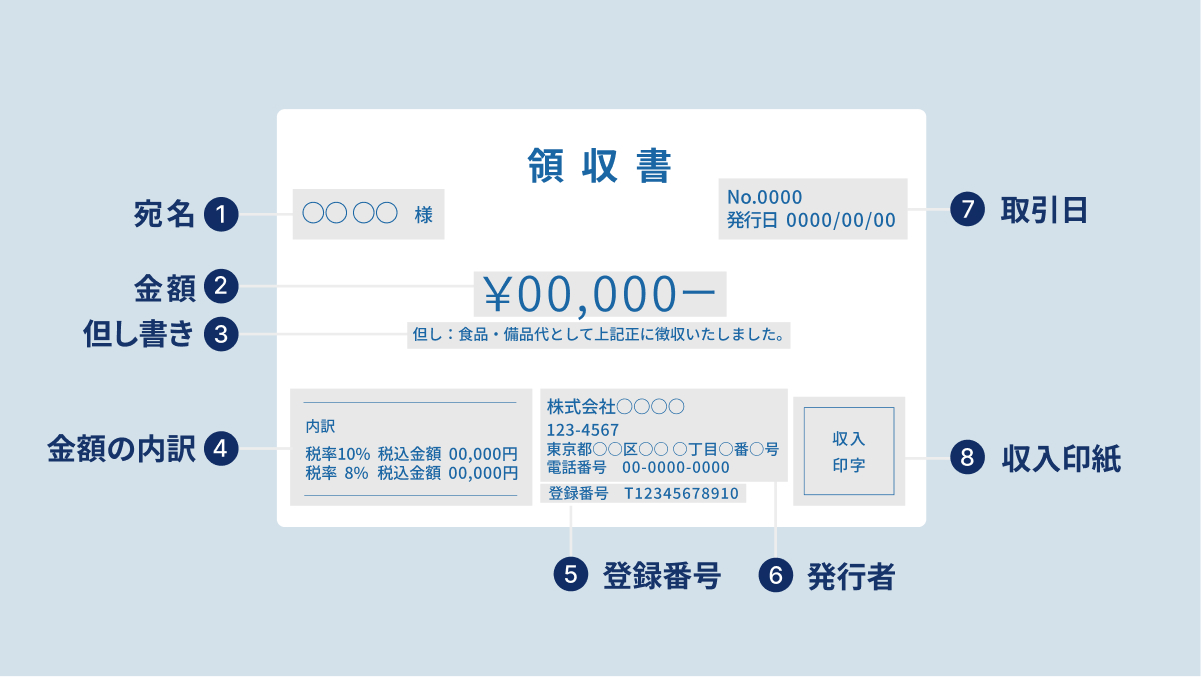
不特定多数の顧客を相手にする小売業、飲食店、タクシー、駐車場などの業種に限っては、記載要件を一部簡素化した適格簡易請求書(簡易インボイス)の交付が認められています。通常の適格請求書と適格簡易請求書の必要記載項目の違いを整理すると、以下のようになります。
【適格簡易請求書に必要な記載事項】
1. 発行者の氏名または名称および登録番号(T+13桁)
2. 取引年月日
3. 取引内容(軽減税率の対象である旨の表記を含む)
4. 税率ごとに区分して合計した対価の額(税込または税抜)
5. 税率ごとに区分した消費税額等、または適用税率
長年親しまれてきた「上様」という宛名や「宛名なし」の領収書については、適格簡易請求書の発行が認められている指定業態であれば税務上有効です。しかし、それ以外の一般的な法人取引では、書類の交付を受ける事業者の氏名または名称の記載が義務付けられています。
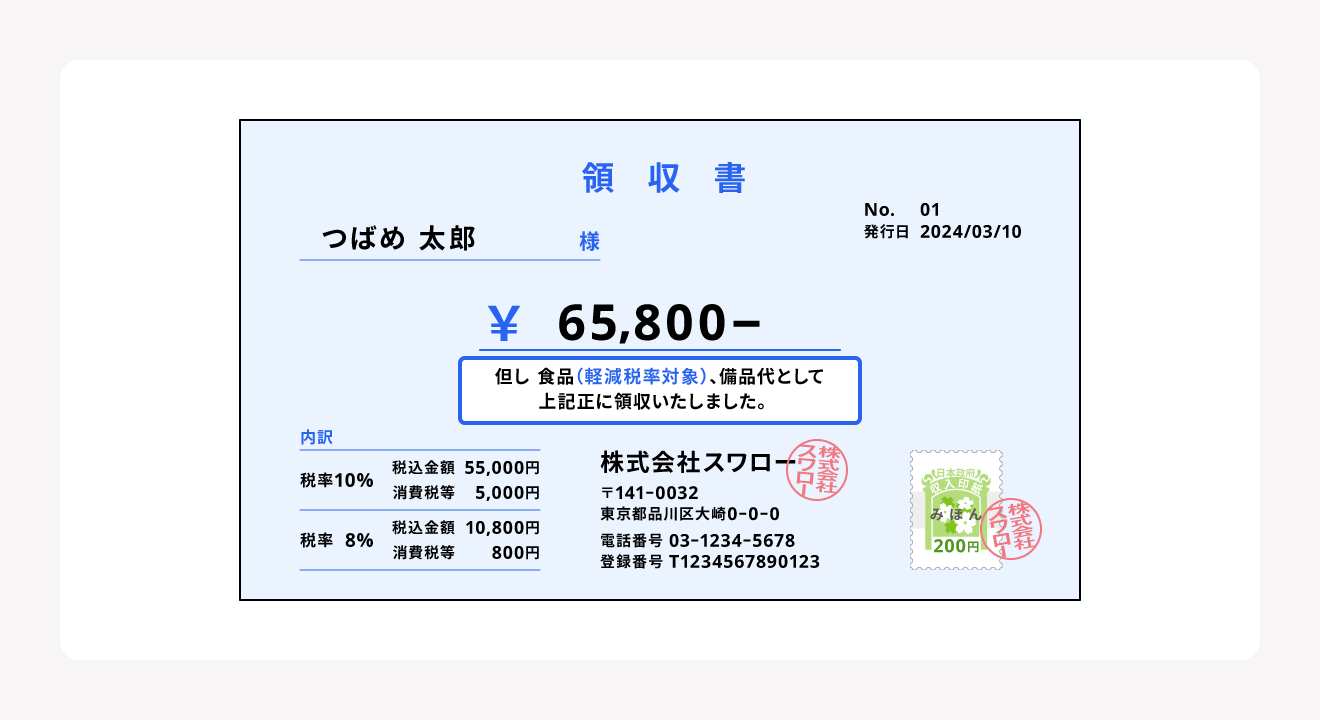
但し書きについても注意が求められます。慣習的な「お品代として」という表現は、取引実態が不明瞭と判断され、税務調査時に指摘を受ける要因になります。「書籍代」「飲食代(4名分会食)」「オフィス備品代(プリンター用紙)」のように、購入した物品やサービスの具体名を記載するルールを社内で徹底することが安全策となります。
【印紙税の節約】電子領収書なら5万円超も非課税!電子帳簿保存法対応のメリット
紙の領収書を発行する場合、受取金額が5万円以上(税抜)になると印紙税法に基づき、金額に応じた収入印紙を貼付して消印(割印)を押す義務が生じます。日常的に高額な取引を扱う事業者にとって、印紙代の累積は決して無視できない固定費です。
このコストを完全にゼロにできるのが、PDFやWeb発行システムを活用した電子領収書の導入です。国税庁の通達により、電子メールへのファイル添付やマイページからのダウンロード形式で提供される領収データは、印紙税法に規定される「課税文書の作成」に該当しないと明確に判断されています。受取金額が数百万円、数千万円であっても収入印紙は非課税となります。
電子化を進めるにあたっては、電子帳簿保存法対応の社内規定を満たす体制づくりが欠かせません。受領・発行した電子領収書は、以下の要件を満たした状態で保存する必要があります。
・真実性の確保:タイムスタンプの付与、または訂正・削除の履歴が残る(もしくは訂正削除ができない)システムでの授受・保存、改ざん防止規程の備え付け。
・可視性の確保:「取引年月日」「取引金額」「取引先名」の3項目で検索できる状態の維持、および速やかに出力できる機器の設置。
紙代・印刷代・郵送費に加え、1通あたり200円から数千円にのぼる印紙代をまるごと削減できるメリットは大きく、バックオフィスの生産性向上とコストカットを同時に達成する手段として定着しています。
【トラブル防止】領収書再発行の要求を断る基準と二重計上リスクへの処方箋
「先月もらった領収書をなくしたので、同じものをもう1枚発行してください」という依頼は、店舗や経理部門で最も頻繁に発生するトラブルのひとつです。結論から言うと、発行者側に領収書の再発行義務はありません。
安易に領収書を再発行してしまうと、紛失したとされる原本が後から見つかった場合、同一取引に対して2枚の有効な領収書が存在することになります。これにより、経費の二重計上や不正な税金還付、架空の経費精算といったコンプライアンス違反に巻き込まれるリスクが高まります。税務調査の現場でも、同一内容の領収書が重複して発行されているケースは厳格にチェックされるポイントです。
トラブルを未然に防ぐため、原則として再発行は受け付けない姿勢が基本ですが、顧客との関係性からどうしても再発行に応じざるを得ない局面も生じます。その際は、以下の厳格なルールを必ず適用してください。
1. 領収書の表面目立つ位置に「再発行」と朱書きで明確に印字・押印する
2. 元の発行日、再発行を行った日付、当初の伝票番号を付記する
3. 顧客から「紛失理由」と「原本が見つかった場合は破棄する旨」を記した受領証や誓約書を回収する
4. 再発行した控えを元の売上台帳と紐づけて社内保管する
領収書の代わりに「支払証明書」や「購入証明書」を発行する運用に切り替えることも、二重領収書の発行リスクを避ける有効な選択肢です。
【現場で役立つ】ミスを防ぐ領収書の書き方と最新テンプレート活用法
手書きの領収書やExcelで作成する領収書テンプレートにおいて、わずかな記載漏れが書類全体の効力を奪ってしまうことがあります。社内で統一フォーマットを作成・管理する際は、以下のチェックポイントを網羅したテンプレートを運用することが大切です。
【領収書作成時の必須チェック項目】
・発行年月日:実際に代金を受領した正確な日付(西暦または元号を明記)
・宛名:正式な法人名・屋号(「(株)」などの略称を避け、正式名称を記載)
・金額:改ざん防止処理を施す(頭に「¥」、末尾に「-」または「※」を付ける、3桁ごとにカンマを入れる)
・但し書き:具体的な品名や用途(軽減税率の対象品目がある場合はその内訳)
・発行者情報:自社の会社名・屋号、所在地、電話番号、および適格請求書発行事業者の登録番号
・税率ごとの内訳:10%対象額、8%(軽減税率)対象額、それぞれの消費税額
手書きの複写式領収書を使用する場合は、ボールペンで強く書き、金額の数字を修正液などで直すことは厳禁です。万が一書き間違えた場合は、その用紙を破棄せず「無効」と大きく斜線を引いて控えとともに保管し、新しい用紙に最初から書き直すのが帳票管理の鉄則です。
【領収書発行】に関するよくある質問(FAQ)
Q1:クレジットカード決済で領収書を強く求められた場合、どう対応すればいいですか?
A1:法的な発行義務はありませんが、顧客サービスとして発行する場合は、但し書きに「クレジットカード決済分」と必ず明記してください。この文言があれば金銭の直接受領がない証明となり、5万円以上であっても収入印紙の貼付は不要になります。記載を拒否される場合は、カード会社が発行する利用明細書の利用をご案内してください。
Q2:飲食代の領収書で「お品代」と書かれたものは経費として認められなくなりますか?
A2:インボイス制度において、飲食業などの適格簡易請求書対象事業者は取引内容の記載が必須です。「お品代」では税務調査時に使途不明金と疑われるリスクがあります。「ご飲食代(取引先との会食)」のように具体的な品目・内容を記載してもらうよう依頼するのが安全です。
Q3:インボイスの登録番号がない個人事業主ですが、領収書の発行は可能ですか?
A3:金銭を受け取った以上、民法上の受取証書としての領収書を発行することは可能です。ただし、インボイス登録番号を記載できないため、取引先は原則として消費税の仕入税額控除を受けられません。区分記載請求書の形式で、税率ごとの税込合計額などを記載した従来の領収書を発行することになります。
まとめ:法改正に合わせた適切な領収書管理で取引リスクを排除する
領収書は単なる決済の控えではなく、税務上の正当性を証明し、自社と取引先の双方を守るための極めて重要な法定書類です。キャッシュレス決済の急速な普及やインボイス制度の定着により、従来の「慣例だから」「昔からこうしているから」という曖昧な運用は大きなトラブルの引き金になりかねません。
クレジットカード決済時の但し書きルール、適格簡易請求書の記載事項、そして印紙税を削減できる電子領収書の適法な取り扱いなど、正しいルールを現場全体へ浸透させることが肝要です。日々のオペレーションを見直し、コンプライアンスと業務効率化を両立させた堅実な帳票管理体制を構築していきましょう。 (出典: 領収 書 発行(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
