保険料控除申告書の書き方完全図解!新旧区分の計算ミスを防ぐ秘訣
年末が近づくと職場から配布される「給与所得者の保険料控除申告書」。自宅に届いた保険会社からのハガキを見ながら、「どの枠に何を書けばいいのか」「新制度と旧制度の計算がややこしくて進まない」とペンを止めてしまうビジネスパーソンは少なくありません。
国税庁の様式は専門用語が多く、計算式も複雑に見えますが、押さえるべき急所は限られています。制度の全体像と手元の証明書を照らし合わせる正しい手順さえ掴めば、作業はわずか5分程度で完了し、払いすぎた所得税や住民税の還付を確実に受け取ることが可能です。計算ミスによる書類の差し戻しや控除の申告漏れを防ぐための実践的な記入ノウハウを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2012年以降の「新制度」と2011年以前の「旧制度」で上限額や計算式が異なるため、まずは生命保険料控除証明書の「適用区分」確認が最優先。
- 要点2:生命保険料控除(最大12万円)に加え、地震保険料やiDeCo(小規模企業共済等掛金)の記入漏れを防ぐことで手取りが数万円単位で変わる。
- 要点3:支払保険料が8万円超(新制度)または10万円超(旧制度)の場合は計算式がシンプルになり、最も高い上限額が自動的に適用される。
【2026年最新】保険料控除申告書の全体像と手元に揃えるべき書類
年末調整で提出する「保険料控除申告書」は、1年間に支払った各種保険料や共済掛金を申告し、課税所得から一定額を差し引くための重要書類です。記入を始める前に、まずは10月中旬から11月にかけて自宅へ郵送されてくる各種証明書類を手元に集めることが最短で書き終えるコツです。
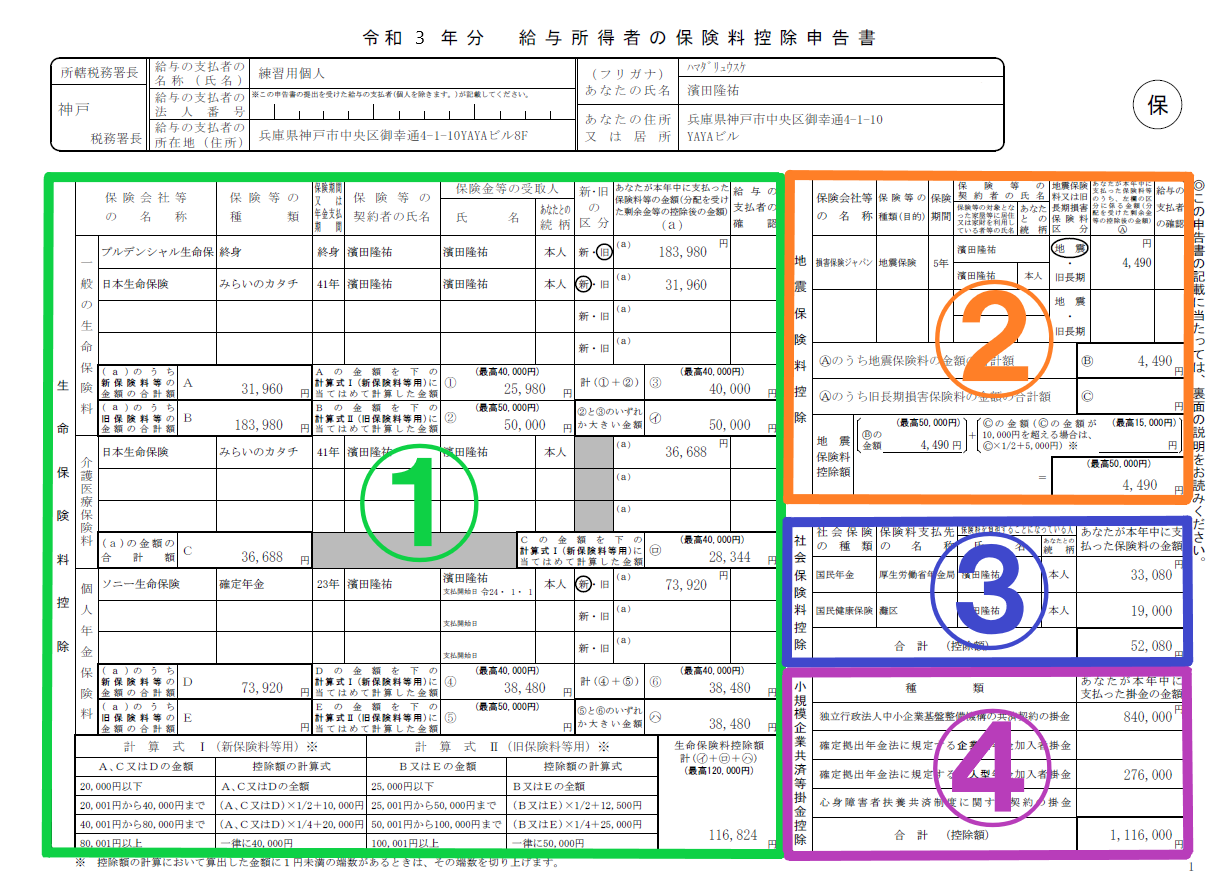
申告書で適用できる控除は、大きく分けて以下の4つのブロックで構成されています。
- 生命保険料控除:一般生命保険料、介護医療保険料、個人年金保険料の3区分
- 地震保険料控除:居住用家屋・家財の地震保険料(一部の旧長期損害保険料を含む)
- 社会保険料控除:給与天引き以外で自己または生計を一にする親族のために支払った国民年金・国民健康保険など
- 小規模企業共済等掛金控除:iDeCo(個人型確定拠出年金)や小規模企業共済の掛金
手元に用意する「生命保険料控除証明書」には、保険会社名、保険の種類、契約者名、保険金受取人名義のほか、「新制度・旧制度の区分」「申告額(年間支払見込額)」が必ず記載されています。電子データ(XMLファイル等)で交付を受けている場合は、勤務先の年末調整システムに合わせてデータを添付・送信する準備を行いましょう。
【迷わず5分で完了】新旧制度の違いと生命保険料控除の計算ルール
申告書作成において最も多くの人がつまずくのが、生命保険料控除における「新制度」と「旧制度」の計算分けです。契約締結日が2012年(平成24年)1月1日以降のものは「新制度」、2011年(平成23年)12月31日以前のものは「旧制度」が適用されます。
新制度では「一般」「介護医療」「個人年金」の3枠がそれぞれ最高4万円、合計で最大12万円の所得控除が受けられます。一方、旧制度は「一般」「個人年金」の2枠でそれぞれ最高5万円、合計で最大10万円が上限となります。
| 制度区分 | 年間支払保険料(A) | 控除額の計算方法(所得税) | 適用枠ごとの上限 |
|---|---|---|---|
| 新制度 (2012年以降の契約) | 20,000円以下 | 支払保険料の全額 | 最高 40,000円 (3枠合計で最大12万円) |
| 20,001円 〜 40,000円 | 支払保険料 × 1/2 + 10,000円 | ||
| 40,001円 〜 80,000円 | 支払保険料 × 1/4 + 20,000円 | ||
| 80,001円以上 | 一律 40,000円 | ||
| 旧制度 (2011年以前の契約) | 25,000円以下 | 支払保険料の全額 | 最高 50,000円 (2枠合計で最大10万円) |
| 25,001円 〜 50,000円 | 支払保険料 × 1/2 + 12,500円 | ||
| 50,001円 〜 100,000円 | 支払保険料 × 1/4 + 25,000円 | ||
| 100,001円以上 | 一律 50,000円 |
同じ区分(例:一般生命保険料)の中に新制度と旧制度の両方の契約がある場合、それぞれの計算式で求めた金額を合算できますが、その場合の合算上限は4万円となります。ただし、旧制度単体で計算した控除額が4万円を超えている場合は、旧制度のみを申告して最大5万円の控除を受けたほうが有利になるケースがあります。
年末調整記入例でわかる!枠別の実践ステップと書き方のコツ
申告書の各ブロックについて、手元のハガキから数字を転記していく実践的なステップを整理します。
ステップ1:生命保険料控除欄(一般・介護医療・個人年金)
証明書ハガキの表面を確認し、「一般生命保険料」「介護医療保険料」「個人年金保険料」のいずれの枠に該当するかを見極めます。申告書の該当ブロックにある「保険会社等の名称」「保険の種類」「保険期間」「保険等の契約者の氏名」「保険金等の受取人」を正確に書き写します。
金額欄には「証明額(発行日時点の実績)」ではなく、12月まで払い込んだ場合を想定した「申告額(参考額・年支払見込額)」を記入します。その後、前述の計算式に当てはめて控除額を算出し、右下の合計欄へ記入していきます。
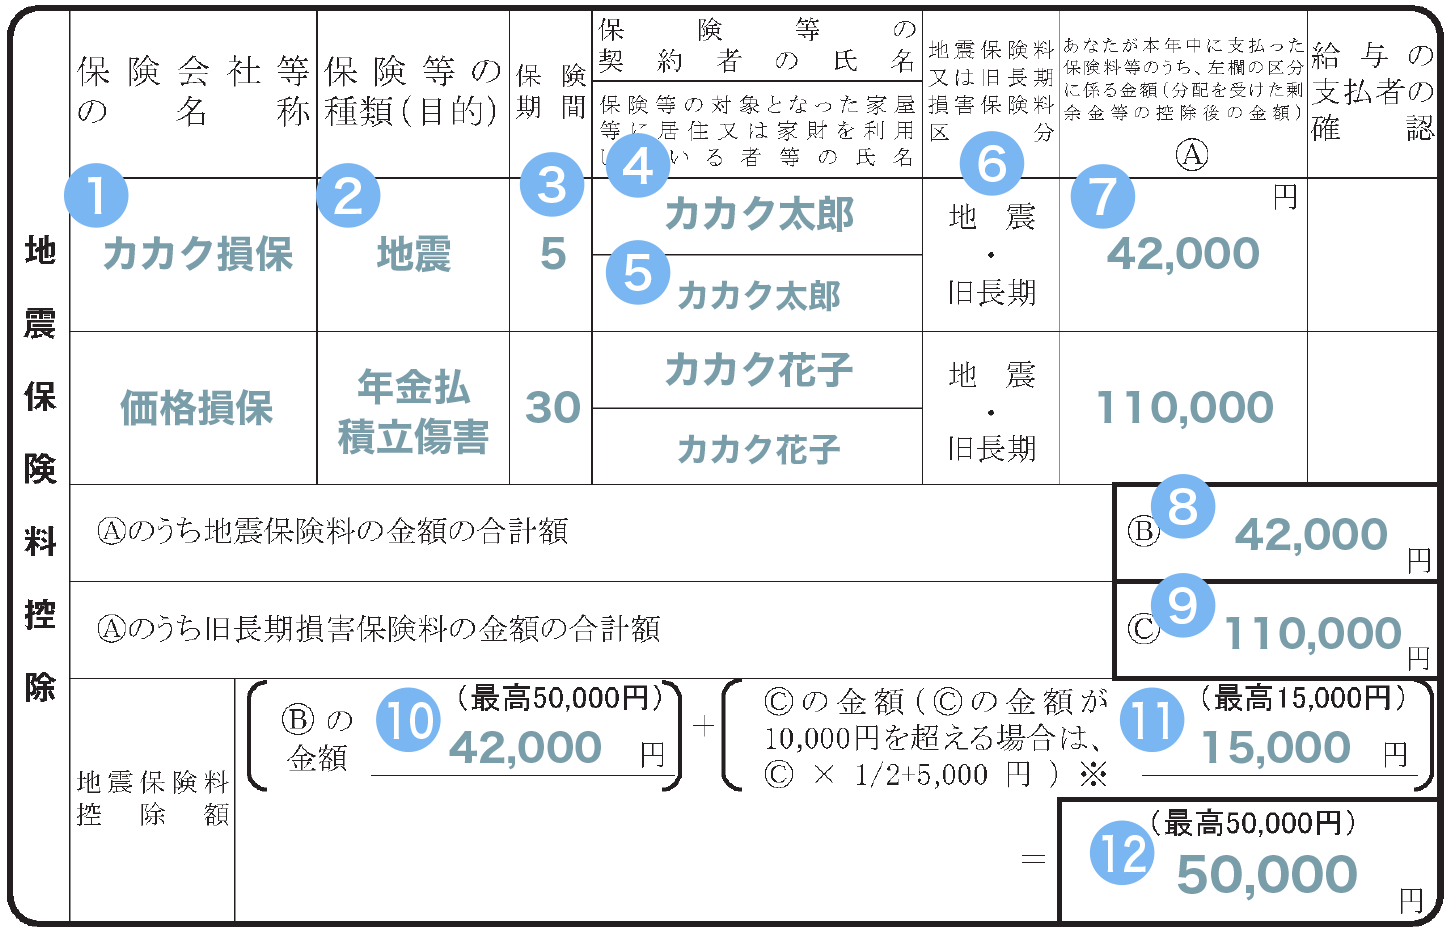
ステップ2:地震保険料控除欄
地震保険料控除証明書を転記します。支払った保険料が全額控除対象となり、上限は最高5万円です。なお、2006年以前から継続している「旧長期損害保険料」が残っている場合は最高1万5,000円まで控除可能ですが、1つの契約で地震保険と旧長期損害保険の両方に該当する場合は、いずれか有利な一方を選択して申告します。
ステップ3:社会保険料控除・小規模企業共済等掛金控除欄
申告書の右側スペースには、給与引き去り以外の社会保険料と確定拠出年金等を記入します。
- 社会保険料控除:自身が追納した国民年金、二十歳を迎えた子どもの国民年金保険料を代わりに支払った場合、あるいは退職後に任意継続した健康保険料などを記入します。支払った全額がそのまま所得控除の対象です。
- 小規模企業共済等掛金控除:個人型確定拠出年金(iDeCo)の掛金は「確定拠出年金法に規定する個人型年金加入者掛金」の欄に記入します。こちらも掛金の全額が控除されます。
【実態検証】現場の総務担当者が明かす「差し戻し」の三大原因と生の声
全国の中小企業から大企業まで、年末調整の実務を担当する人事・労務担当者への取材によると、提出書類の不備による「再提出・差し戻し」は全体の約15〜20%にのぼります。その大半は単純な確認不足から発生しています。
労務現場で特に報告頻度が高いミスは以下の3点に集約されます。
- 支払額をそのまま「控除額」に記入してしまうミス:
新制度で年間6万円支払っている場合、控除額は「60,000円×1/4+20,000円=35,000円」ですが、計算枠を飛ばして「60,000円」とそのまま最終欄に書いてしまう事例が多発しています。 - 契約者名義と「生計同一親族」の混同:
生命保険料控除は「契約者」が配偶者であっても、保険料を実際に負担しているのが申告者本人であれば対象になります。しかし、受取人の続柄が親族要件から外れているケースや、記入欄の続柄ミスによる差し戻しが目立ちます。 - 証明書原本の貼り忘れ・紛失:
申告書本体だけを提出し、裏面添付台紙への控除証明書原本貼り付けが漏れているケースです。電子申告が進む企業でも、原本保管ルールの周知不足による混乱が見受けられます。
一般に知られていない盲点とネットの誤解|損をしないための注意点
ネット上の情報やSNSでは、保険料控除に関して誤った解釈が広まっていることがあります。税務署の指導基準に基づく正しい事実を把握しておきましょう。
誤解1:「支払った保険料がすべて控除される」わけではない
生命保険に年間数十万円支払っていても、所得税からの控除上限は一般・介護医療・個人年金を合わせて最大12万円です。上限に達している区分にさらに別の保険証券を追加記入しても税額は変わりません。記入の手間を減らすため、年間支払額が8万円(新制度)を超えている保険が1本あれば、その枠は該当の1本だけを記載すれば十分です。
誤解2:「配偶者名義の個人年金」は誰でも控除できる?
個人年金保険料控除を受けるには、税法上の「個人年金保険料税制適格特約」が付加されている必要があります。さらに、年金受取人は「被保険者本人」または「配偶者」でなければなりません。親や子どもを受取人に指定している契約は、一般生命保険料控除の扱いとなり、個人年金枠では申告できないため注意が必要です。
【プロの結論】年末調整で出すべき人・あえて確定申告を選ぶべき人の特徴
大半の会社員は年末調整で保険料控除を完結させるのが最も手取りを早く最大化させる手段です。しかし、以下の条件に該当する人は、年末調整で無理に提出せず、2月〜3月の確定申告で処理するほうがスムーズな場合があります。
- 年末調整で出すべき人:会社員・公務員で、11月末までにすべての控除証明書が揃っており、勤務先で還付金(12月給与)を速やかに受け取りたい人。
- 確定申告に回すべき人:秋以降に中途加入して証明書の発行が12月以降にずれ込む人、医療費控除やふるさと納税(ワンストップ特例上限超過)、住宅ローン控除初年度の申請で確定申告が必須となっている人。
保険料控除証明書の添付方法とWeb申請時の重要ポイント
紙の申告書を提出する場合、各保険会社から送られてきた「生命保険料控除証明書」「地震保険料控除証明書」の原本を「給与所得者の保険料控除申告書」の裏面(または会社指定の添付台紙)にのり付け、もしくはホチキス留めで添付します。
ハガキ形式の場合は、圧着部分を開封し、契約内容と金額が記載された面が確認できるように貼り付けます。複数枚ある場合は重なり合っても問題ありませんが、受取人名や金額が隠れないよう階段状にずらして貼るのが親切です。
近年急速に導入が進むWeb年末調整システム(オフィスステーション、SmartHR、マネーフォワードなど)を利用する場合、保険会社からダウンロードした「XML形式の電子証明書」をアップロードすることで、手入力不要かつ原本提出不要で完結する企業が増えています。ただし、書面で発行されたハガキをスマホで撮影して提出した場合は、後日会社側での原本回収や5年間の保管義務が発生することがあるため、勤務先の規程を必ず確認してください。
【保険料控除申告書の書き方】に関するよくある質問(FAQ)
Q1:控除証明書のハガキを紛失してしまいました。どうすればいいですか?
A1:契約している保険会社のマイページ(契約者専用サイト)から再発行手続きを行ってください。多くの保険会社では即時にPDFまたは電子データをダウンロードできるほか、Web申請から数日で再発行ハガキが届きます。勤務先の提出期限に間に合わない場合は、総務部に「再発行中」と伝えて後から提出するか、年明けの確定申告で手続きを行えば控除を受けられます。
Q2:共働きの夫婦の場合、妻名義の生命保険料を夫の申告書に記載できますか?
A2:契約者が妻名義であっても、保険料の支払い実態が夫の口座や給与から支出されている(実質的に夫が負担している)場合は、夫の申告書に記入して控除を受けることが可能です。ただし、個人年金保険料控除については契約条件(受取人の指定関係)が厳密に定められているため、契約形態の一致に注意してください。
Q3:年末調整で保険料控除申告書を出し忘れたら、もう還付は受けられませんか?
A3:勤務先の提出期限に間に合わなかった場合でも、翌年1月中に社内再調整が可能なケースがあります。社内対応が終了していた場合でも、翌年2月16日から3月15日以降の確定申告(還付申告)を住所地の税務署に行うことで、過去5年間に遡って払いすぎた税金の還付を受け取ることができます。
まとめ:正しい書き方で還付金を逃さず確実に受け取ろう
保険料控除申告書は、一見すると複雑な算式や専門用語が並び、手続きを後回しにしたくなる書類の一つです。しかし、本質は「手元の証明書から新旧区分を判別し、上限額を意識しながら転記する」というシンプルな作業に過ぎません。
生命保険料、地震保険料、そして見落としがちなiDeCoや国民年金の追納分を漏れなく申告することは、手取り収入を確実に守る有効な防衛策です。手元の証明書を揃え、正しい区分と計算ルールに従って速やかに手続きを完了させましょう。 (出典: 保険 料 控除 申告 書 書き方(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
