財務3表一体理解法で決算書を攻略!PL・BS・CFの繋がりを図解
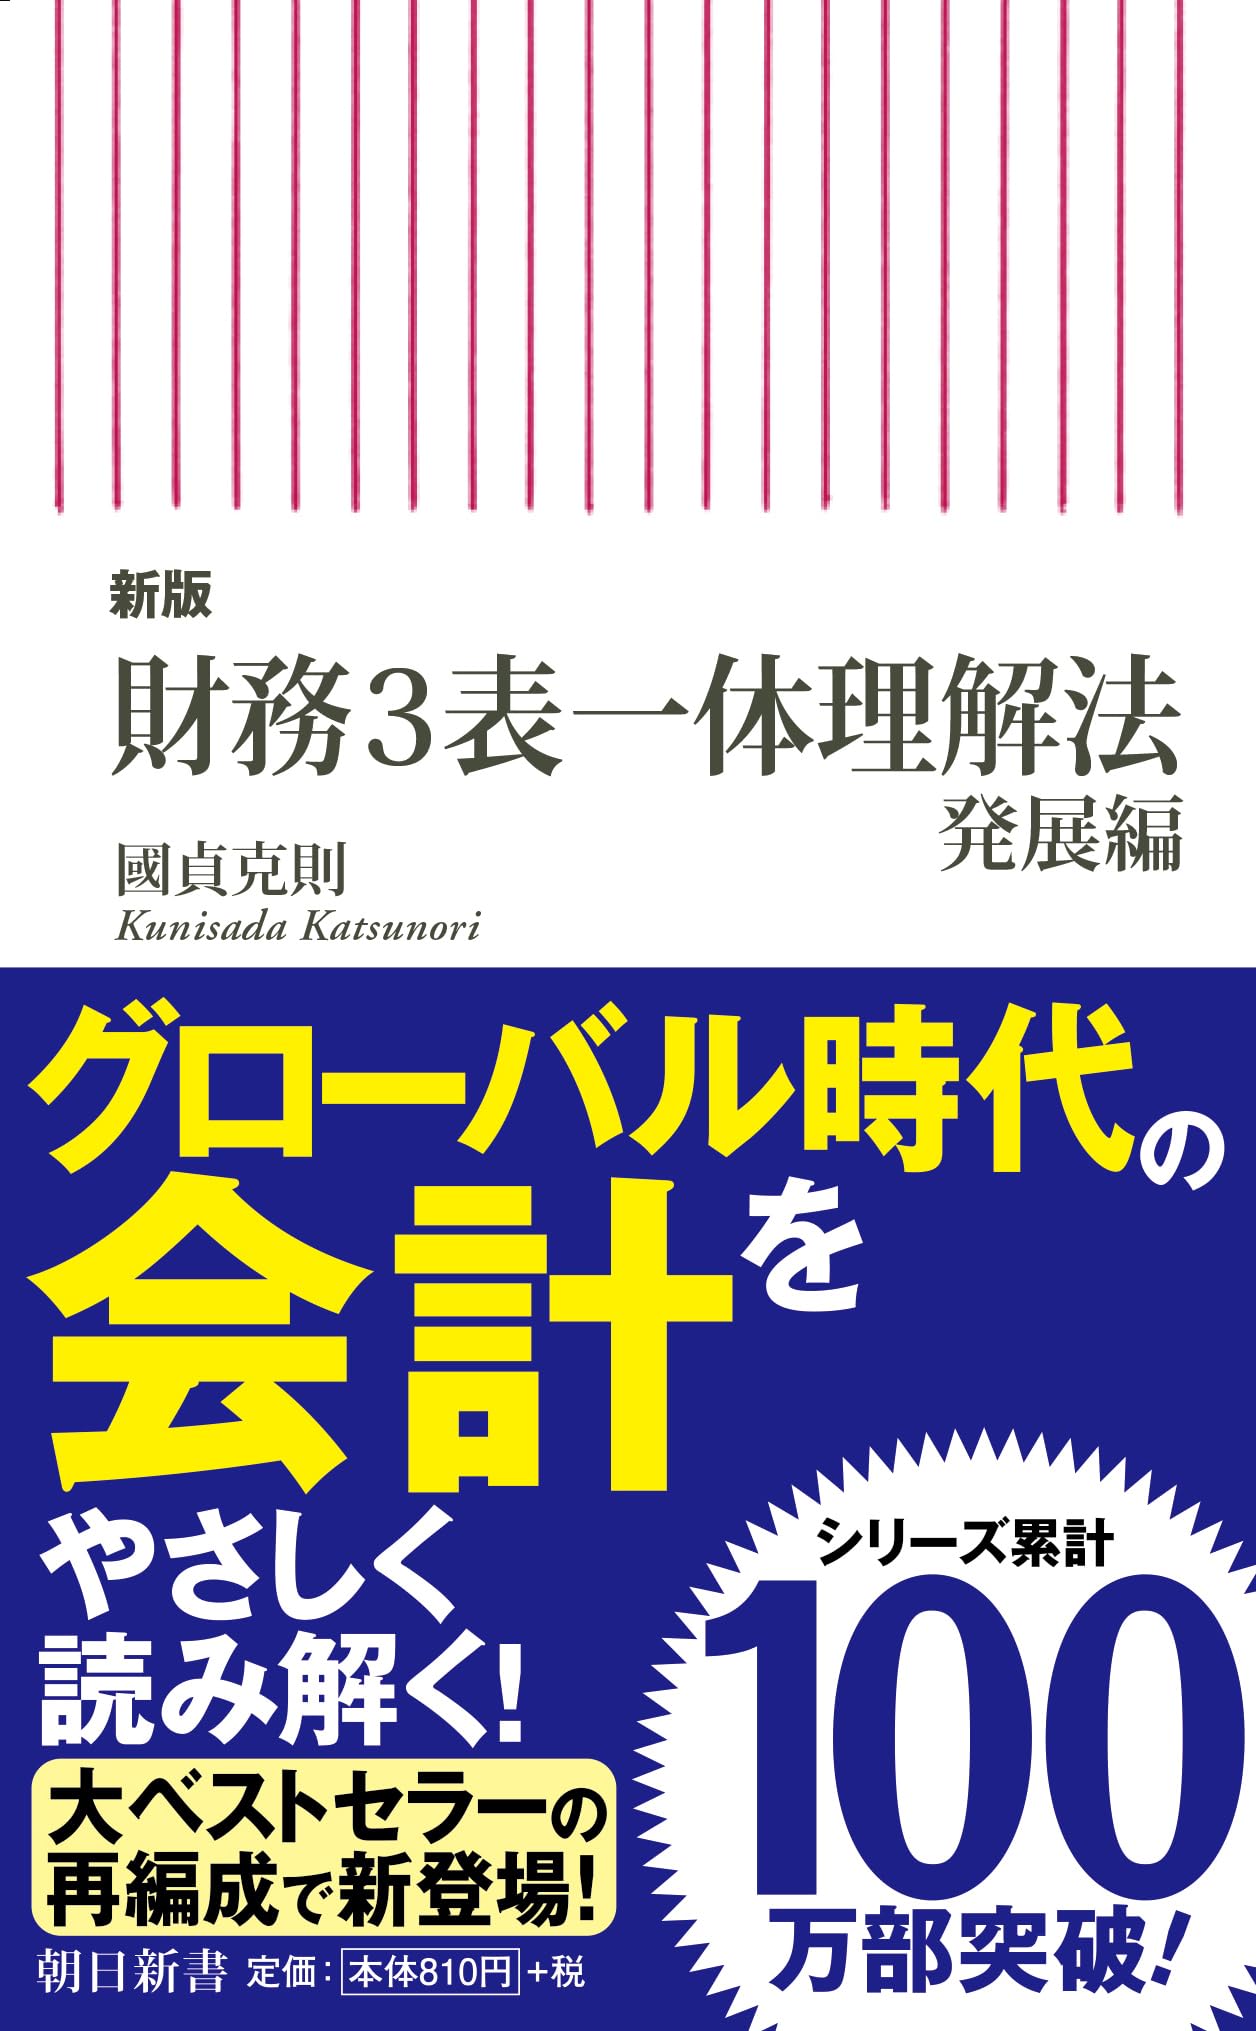
ビジネスの現場や株式投資において、決算書を読み解くスキルは強力な武器となります。しかし、いざ勉強を始めると「借方・貸方」といった簿記独特の仕訳ルールに阻まれ、途中で挫折してしまう人が後を絶ちません。そうした会計アレルギーを抱えるビジネスパーソンの救世主として、圧倒的な支持を集め続けている名著が、國貞克則氏の著作『財務3表一体理解法』(朝日新書)です。
専門用語の暗記に終始する従来の学習法とは一線を画し、ビジネスの実際の活動と数字の連動を直感的に捉える独自のアプローチは、2026年の現在においても決算書入門の金字塔として高く評価されています。本書が提示する「会計の全体像を俯瞰するロジック」を整理し、決算書を自在に読みこなすための勘所を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:面倒な仕訳ルールを学ばなくても、PL・BS・CFの連動パターンを把握すれば決算書の本質は直感的に理解できる。
- 要点2:損益計算書の当期純利益が貸借対照表の純資産へ蓄積され、実際の現金の動きがCF計算書と一致する構造が核心である。
- 要点3:3表の繋がりを一体で捉えることで、黒字倒産のリスクや企業の真の収益力を正確に見抜く実践力が身につく。
【なぜ画期的なのか】『財務3表一体理解法』が選ばれ続ける理由
従来の会計入門書は、日商簿記検定の試験対策のように「仕訳のルール」から入る構成が一般的でした。しかし、多くの実務家や投資家が求めているのは「帳簿をつけるスキル(記帳力)」ではなく、「仕上がった決算書から企業の状態を読み取るスキル(読解力)」です。『財務3表一体理解法』が画期的だったのは、この読者ニーズに徹底的に寄り添い、「簿記の専門知識は不要」と言い切った点にあります。
著者の國貞克則氏は、大手メーカー勤務や経営コンサルティングの経験を通じて、ビジネスの取引がどのように財務諸表に反映されるかを研究し尽くしました。難解な専門用語を削ぎ落とし、会社が「お金を集め、投資し、利益を上げる」というリアルな活動の流れをそのまま財務諸表の動きに重ね合わせる手法は、多くの読者に知的ブレイクスルーをもたらしました。
刊行以来、新書としては異例のロングセラーを記録し、シリーズ累計でも圧倒的な発行部数を誇ります。会計の全体マップを頭の中に描けるようになるため、実務で数字を扱うビジネスパーソンだけでなく、企業の財務健全性を素早く見極めたい個人投資家からも熱い信頼を寄せられています。
【基本構造】貸借対照表・損益計算書・キャッシュフロー計算書の役割
決算書の読み方を身につける第一歩として、まずは財務3表がそれぞれ何を表現しているのか、基本的な役割を整理しておく必要があります。それぞれが独立した書類ではなく、1つの会社を異なるカメラアングルから撮影したスナップ写真や動画のような関係にあります。
貸借対照表(BS:Balance Sheet)は、ある特定の時点(決算日)における会社の「財政状態」を示すスナップ写真です。右側でお金をどのように集めてきたか(負債・純資産)を示し、左側でその集めたお金をどのような形に変えて保有しているか(資産)を表します。左右の合計金額が必ず一致(バランス)する構造です。
損益計算書(PL:Profit and Loss Statement)は、1年などの会計期間中に会社が「どれだけ売り上げ、どれだけコストをかけ、いくら利益を出したか」という経営成績を記録した動画です。売上高から売上原価、販売管理費、税金などを順番に差し引くことで、最終的な利益を段階的に算出します。
キャッシュフロー計算書(CF:Cash Flow Statement)は、一定期間における「実際の現金の出入り(キャッシュの流れ)」を追跡した書類です。本業で稼いだキャッシュを示す営業CF、設備投資などによる投資CF、借入や返済に伴う財務CFの3つに分類され、企業の資金繰りの実態を赤裸々に映し出します。
【核心解説】PL・BS・CFがなぜ連動するのか?財務3表のつながり
『財務3表一体理解法』の真骨頂は、バラバラに見えがちなPL・BS・CFの3つが、実際には美しい1つのループ構造でガッチリと結びついている事実を明快に示した点にあります。この「つながり」を頭の中で図解イメージとして保持できるようになると、決算書の数字が劇的に立体化して見えてきます。
連動の最重要ポイントは2つ存在します。1つ目は、「PLの当期純利益」と「BSの純資産(利益剰余金)」の結合です。PLの最下部に残った当期純利益は、決算を迎えるとBSの純資産の部にある「利益剰余金」へとそのまま足し合わされます。つまり、PLで黒字を出せば出すほど、BSの純資産が年々積み上がり、会社の財務体質が筋肉質になっていく仕組みです。
2つ目は、「BSの現金同等物」と「CF計算書の期末現金残高」の完全一致です。CF計算書の一番下に記載される「現金及び現金同等物の期末残高」は、同日付のBSにおける「現金及び預金」の数字と寸分違わず一致します。PLで計上された利益がすぐさま現金になるわけではないため、売掛金の回収や在庫の増減、借入金の動きなどを調整した結果がCF計算書を経てBSの現金残高へと同期されます。
例えば「掛け(ツケ)で商品を100万円売り上げた」場合、PLには売上高100万円が立ちますが、この時点では手元に現金が入りません。その代わり、BSの資産に「売掛金100万円」が計上され、CF計算書の営業活動ではキャッシュが入っていない状態として調整されます。このように、1つの取引が発生すると3つの表が同時にカチリと動く様子を連続写真のように追うことで、会計のカラクリが面白いように腑に落ちます。
【実践ステップ】数字から企業の実態を見抜く財務分析の基礎
3表の連動ルールを理解すると、財務分析の基礎指標も丸暗記することなく、本質的な意味を即座に汲み取れるようになります。決算書を分析する際、最初に確認すべき典型的なポイントをいくつか押さえておきましょう。
代表的な事例が「黒字倒産」のメカニズムです。PL上でいくら営業利益や当期純利益が潤沢に出ていても、売掛金の回収が遅れたり、過大な在庫を抱えたりすると、CF計算書の「営業キャッシュフロー」はマイナスに転落します。BS上の手元現金が底をつき、支払手形を決済できなくなれば、会社は黒字のまま倒産に追い込まれます。PLの利益だけを見る危うさと、CFを同時にチェックする重要性がここにあります。
また、企業の成長ステージによるパターンの違いも鮮明になります。健全な優良企業であれば、「営業CFが大幅なプラス、投資CFが積極的なマイナス(設備投資を実施)、財務CFが適度なマイナス(借入返済や株主還元)」という組み合わせが典型的です。対して、本業が振るわない企業は営業CFがマイナスとなり、資産の売却(投資CFプラス)や新規借入(財務CFプラス)で現金を補う歪な構造に陥ります。3表の組み合わせを見るだけで、企業の生命力が透けて見えてきます。
【評判と口コミ検証】読者が語るリアルな効果と注意点
ビジネスパーソンや個人投資家の間で、『財務3表一体理解法』の評判は長年にわたり極めて高い水準を維持しています。「今まで読んだどの会計本よりも分かりやすかった」「点と点が線でつながる快感を味わえた」といった口コミが数多く寄せられており、会計への苦手意識を払拭する決定打として定評があります。
一方で、読者が事前に把握しておくべき留意点も存在します。本書はあくまで「決算書の構造とビジネスの連動を理解するための本」であり、日商簿記2級や1級の合格を目指すための個別論点や、専門的な減価償却の複雑な計算手法、連結会計の細かな実務処理を網羅しているわけではありません。
したがって、「仕訳帳を正確に作成する実務担当者」を目指すのではなく、「経営会議で数字の意味を把握したいマネージャー」「事業の収益構造を把握したい企画担当者」「株式投資で優良企業を選定したい投資家」にとって、費用対効果が極めて高いバイブルとなります。
【財務3表一体理解法】に関するよくある質問(FAQ)
Q1:簿記の知識が本当にゼロでも理解できますか?
A1:まったく問題ありません。本書は借方・貸方といった簿記特有のルールを使わず、「資本金を集める」「材料を仕入れる」「製品を売る」という実際のビジネスの流れに沿って数字がどう動くかを解説しているため、初学者でも無理なく読み進められます。
Q2:初版の発行から年数が経っていますが、現在の決算書でも通用しますか?
A2:十分に通用します。会計基準の細かな改定はあるものの、「PLの利益がBSの純資産に溜まり、現金の増減がCF計算書と一致する」という複式簿記の根本原理は不変です。普遍的な基本構造を学ぶ上で、今なお最適な導入書です。
Q3:決算書を読む際、財務3表のどれから最初に見るべきですか?
A3:まずは損益計算書(PL)で売上と利益の規模感を掴み、次にキャッシュフロー計算書(CF)の営業CFがしっかりプラスになっているかを確認します。その上で貸借対照表(BS)を見て、自己資本比率や手元流動性に余裕があるかをチェックする順番がスムーズです。
まとめ:財務3表の全体像を掴んでビジネスの解像度を一気に高めよう
決算書は、一見すると無機質な数字の羅列に見えますが、その背景には生々しい企業の戦略と日々の経済活動が刻み込まれています。『財務3表一体理解法』が教えてくれる最大の恩恵は、PL・BS・CFのつながりを1つの立体的なシステムとして捉える視点です。
3表の連動ロジックさえ掴んでしまえば、専門用語に惑わされることなく、企業がどこで稼ぎ、どこに資金を投じ、財務の健全性を維持しているのかが手に取るように分かります。決算書を読み解くリテラシーを身につけ、日々の業務判断や投資判断の解像度を大きく引き上げましょう。 (出典: 財務 3 表 一体 理解 法(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
