三井住友信託ライフガイド徹底解説|確定拠出年金活用とログイン対処法
勤務先の退職金制度改定や確定拠出年金(企業型DC)の導入に伴い、三井住友信託銀行の「ライフガイド」を利用するビジネスパーソンが急速に増えています。しかし、配布された書類を机の奥に仕舞い込んだまま放置し、いざ資産状況を確認しようとした際に「ログインできない」「ユーザーIDがわからない」と頭を抱えるケースは後を絶ちません。
物価高や公的年金の給付水準調整が現実味を帯びる2026年の経済環境において、企業年金や個人型確定拠出年金(iDeCo)の運用成果は、老後の生活資金を大きく左右する決定的要因です。本稿では、三井住友信託銀行が提供する加入者向けWebサービス「ライフガイド」の全貌を解明し、残高照会からスイッチングの実務、ログイン不能時のリカバリー策、さらには現場ユーザーの赤裸々な口コミ・評判まで、客観的な事実に基づいて徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ライフガイドは三井住友信託銀行の確定拠出年金(企業型DC・iDeCo)や確定給付企業年金(DB)を一括管理・運用指図できる専用Webポータル。
- 要点2:ログインできない主な原因はID・暗証番号の入力相違やロックであり、書類確認またはWeb再発行申請によって最短での復旧が可能。
- 要点3:元本確保型商品に放置する「現状維持バイアス」を排し、ライフガイド上で年1回以上の残高確認と配分変更・スイッチングを実行することが将来資産を最大化する鍵。
【実態解明】三井住友信託銀行「ライフガイド」とは?資産形成を支える基本機能
三井住友信託銀行のライフガイドとは、同行が受託する確定拠出年金(企業型DC)や確定給付企業年金(DB)、そして個人型確定拠出年金(iDeCo)の加入者に向けて提供している総合ポータルサイトです。信託銀行ならではの強みを活かし、複数の企業年金制度を一画面で包括的に把握できるインフラとして設計されています。
ライフガイド WEBサービスの主な機能は、単なる残高確認にとどまりません。現在の資産残高や運用利回り、掛金の拠出履歴をリアルタイムに把握する「残高照会・運用状況の確認」をはじめ、将来の受取見込額を試算する「年金シミュレーション」、さらには投資対象ファンドを入れ替える「運用指図(配分変更・スイッチング)」まで、オンライン上で完結できます。
企業に勤める会社員にとって、自社が拠出している掛金がどの投資信託で運用され、どの程度の評価損益を生んでいるかを可視化する習慣は極めて重要です。ライフガイドは、制度加入時に郵送される「登録完了通知書」に記載された情報を用いて初期登録を行うことで、24時間365日(システムメンテナンス時を除く)PCやスマートフォンから手軽にアクセスできる環境を提供しています。

【ログインできない時の処方箋】ユーザーID紛失・暗証番号再発行の最短手順
ライフガイドを利用しようとして最も多くの人が直面するのが、ログイン画面での認証エラーです。編集部に寄せられる相談やネット上のトラブル報告を分析すると、ログイン不能に陥る要因は主に3パターンに集約されます。
第1の要因は、文字入力時のケアレスミスです。ユーザーID(加入者口座番号)や暗証番号の入力時、アルファベットの大文字・小文字の誤りや、全角文字の混入、コピー&ペースト時の不要なスペースの挿入によって弾かれるケースが目立ちます。また、連続して入力を誤るとセキュリティロックがかかり、一定時間ログインが遮断される仕組みになっています。
第2の要因は、ユーザーIDや暗証番号そのものを忘れてしまった場合です。手元に書類が見当たらない場合の対処法は以下の通りです。
- ライフガイドのユーザーIDを忘れた場合:加入時に郵送された「確定拠出年金 お取引きの手引き」または「登録完了通知書」の表面を確認してください。10桁の「加入者口座番号」がユーザーIDに該当します。手元に書類が一切ない場合は、自社の企業年金担当窓口、または三井住友信託銀行の確定拠出年金コールサービスへ問い合わせる必要があります。
- 暗証番号を忘れた・ロックされた場合:暗証番号の再発行手続きが必要です。ログイン画面の「暗証番号をお忘れの方」リンクから、加入者口座番号、氏名、生年月日、登録済み電話番号を入力し、認証を行うことでWeb上または郵送にて再設定・再発行の手続きへ進めます。
第3の盲点として挙げられるのが、記録関連業務機関(RK)のポータルサイトとの混同です。三井住友信託銀行が運営管理機関を務める確定拠出年金では、実際の記録管理を「日本インベスター・ソリューション・アンド・テクノロジー(JIS&T)」が担っているケースが多く見られます。三井住友信託銀行のライフガイドのログインIDと、JIS&Tの加入者番号・インターネットパスワードは運用上別体系となる場合があるため、アクセスしているポータルが「三井住友信託銀行 ライフガイド」なのか「JIS&T加入者Web」なのかを明確に識別することが解決の近道となります。
【データ比較】ライフガイドと主要DCポータルの機能・利便性検証
確定拠出年金を取り扱う信託銀行・大手金融機関のポータルサイトにおいて、三井住友信託銀行のライフガイドはどのような立ち位置にあるのでしょうか。客観的な機能スペックと運用支援体制を比較検証しました。
| 項目 | ライフガイド(三井住友信託) | 一般的な大手金融機関水準 | 編集部の見解・評価 |
|---|---|---|---|
| 年金制度の統合表示 | 企業型DC・DB・iDeCoを同一体系で確認可能(企業契約による) | DCのみ、または制度ごとに別ログインが必要な例が多数 | 極めて優秀(信託銀行の総合力が活きる設計) |
| スイッチング反映日数 | 申込完了から約定・反映まで通常3〜5営業日程度 | 3〜6営業日(投資信託の受渡規則に準拠) | 標準的(制度全体の法規・処理フローに依存) |
| スマートフォン最適化 | レスポンシブWeb対応(専用ネイティブアプリは限定的) | 生体認証対応の専用アプリ提供企業が増加中 | 改善余地あり(ブラウザログインの手間が課題) |
| シミュレーション機能 | 退職金受給試算・ライフプランニング連動型ツール完備 | 簡易的な複利積立計算ツールが中心 | 高水準(定年後の受給設計まで視野に入れた作り) |
データ比較から浮き彫りになるのは、「信託銀行としての堅牢性と総合力」です。単一の確定拠出年金口座しか持たないネット証券系ポータルと比較して、三井住友信託のライフガイドは、企業年金制度(確定給付企業年金や退職一時金制度)と複合的に連携できる点において頭一つ抜けています。一方で、現代のスマホファーストなユーザー体験(Face ID等によるワンタップ認証など)の導入スピードには、ややトラディショナルな銀行システムの堅さが残っていると言わざるを得ません。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際にライフガイドを利用している現役会社員や退職世代のリアルな口コミ・評判を、SNSや独自アンケート、コミュニティの投稿から集約・分析しました。そこには、制度の安心感を評価する声と、使い勝手に対するシビアな指摘の両面が存在します。
「勤務先の退職金と確定拠出年金の両方を合算して現在の受取見込額がわかるため、定年退職後の生活設計を現実的に立てやすい」という意見は、40代・50代のベテラン層から多く寄せられています。特に、大手メーカーや金融機関に勤務する加入者からは、「企業年金に関する書類が一元化されており、年金の受託機関としての信頼感は抜群」という評価が定着しています。
一方で、若手社員や日頃からネット証券を頻繁に利用している層からは、UI(操作画面)に対する辛辣な声も目立ちます。「初期パスワードが郵送されてくるステップが現代的ではない」「ログインセッションが短く、少し画面を離れるとすぐタイムアウトする」「デザインが行政のサイトのように堅苦しく、投資信託の運用成績を直感的にグラフで比較しにくい」といった指摘です。
しかし、こうした「手堅すぎるセキュリティ」や「無骨なインターフェース」は、数百万円から数千万円規模に達する大切な退職給付資産を長期間にわたり堅牢に保全するという信託銀行の本質的役割の裏返しでもあります。操作の派手さよりも、「誤発注や情報漏洩を極限まで防ぐ安全設計」が優先されている点は理解しておく必要があります。
【実践ガイド】運用の要となるスイッチング手順と受給手続きの急所
ライフガイドにログインできた後、最も資産形成の成否を分けるのが運用の実践です。特に知っておくべき「スイッチング」「配分変更」「受給手続き」の3大実務について、失敗しないための手順を整理します。
1. 「配分変更」と「スイッチング」の決定的な違い
確定拠出年金において、初心者が最も混同しやすいのがこの2つの操作です。
- 配分変更(これからの掛金):毎月会社または自身が拠出する掛金で購入する商品の「購入割合」を変更する手続きです。すでに保有している資産は売却されません。
- スイッチング(これまでの資産):すでに積み立てて保有している資産(例:元本確保型定期預金)を売却し、別の資産(例:全世界株式インデックスファンド)へ乗り換える手続きです。
2. ライフガイドでのスイッチング手順
スイッチングを実行する際の流れは以下の通りです。
- ライフガイドへログインし、「運用商品の預替(スイッチング)」メニューを選択。
- 現在保有している商品一覧から、「売却したい商品」と「売却口数または金額(全額指定も可能)」を指定。
- 次に、売却代金で「新たに購入したい商品」とその「購入比率(合計100%)」を指定。
- 最終確認画面で概算日数・注意事項を確認し、暗証番号等を入力して確定。
注意点として、スイッチングは即時決済ではありません。売却商品の解約約定から新商品の買付完了まで、通常3〜5営業日を要します。市場が急変動している局面では、売却タイミングと買付タイミングのズレ(タイムラグ)が生じる点に留意してください。
3. 定年・退職時の「企業年金 受給手続き」のポイント
定年退職を迎えた際、三井住友信託銀行のライフガイドから退職給付の受取シミュレーションや受給手続きの案内を確認できます。ここで極めて重要なのが、「一時金(一括受取)」と「年金(分割受取)」の選択です。
一時金で受け取る場合は「退職所得控除」が適用され、勤続年数に応じた大幅な非課税枠の恩恵を受けられます。一方、年金形式で受け取る場合は「公的年金等控除」の対象となりますが、他の公的年金と合算されて社会保険料や税負担が増加するリスクがあります。ライフガイド上の高精度シミュレーターを活用し、手取り額が最大化する受取比率を事前に緻密に計算しておくことが推奨されます。

【専門家分析】資産形成を形骸化させないための行動経済学的アプローチ
企業型確定拠出年金を導入している日本企業の現場において、長年深刻な問題として指摘されているのが、加入者の「元本確保型放置問題」です。
行動経済学における「現状維持バイアス(Status Quo Bias)」や「デフォルト効果」が示す通り、多くの人間は複雑な選択肢を前にすると、最初に設定されたデフォルト設定(多くは定期預金などの元本確保型)から変更することなく放置してしまいます。インフレが年2〜3%で推移する時代において、金利が年0.01%程度の元本確保型商品に資産を据え置くことは、実質的な購買力の目減り、すなわち「確実な資産の毀損」を意味します。
【プロの結論】ライフガイドを使い倒すべき人・慎重に向き合うべき人の判断基準
確定拠出年金の制度を最大限に活かし、老後資金を豊かに育てるための判断基準は明確です。
- 今すぐライフガイドにログインし、積極活用すべき人:
- 入社以来、一度も運用割合を変更しておらず、掛金が全額「定期預金」に入っている人
- 退職まで10年以上の運用期間が残っており、インフレに負けない株式資産へのシフトを検討したい人
- 自社の確定給付企業年金(DB)と確定拠出年金(DC)の総額を把握し、早期リタイアや住宅ローン完済の計画を精緻に立てたい人
- 操作に慎重になるべき人・専門家の助言を優先すべき人:
- 退職まで2〜3年以内と迫っており、ハイリスクな外国株式ファンドへ全額スイッチングしようとしている人(出口付近での暴落リスク回避が最優先)
- 短期的な市場の上下動に過敏に反応し、相場の下落局面で狼狽売り(安全資産へのスイッチング)を繰り返してしまう心理的傾向がある人
資産運用は「日々のデイトレード」ではありません。ライフガイドの真の活用法は、年に1〜2回、自身の誕生月や決算期などのタイミングで定期的にログインし、資産推移を確認して元の配分比率に戻す「リバランス」を着実に行うことにあります。
【三井 住友 信託 銀行 ライフ ガイド】に関するよくある質問(FAQ)
Q1:ライフガイドはスマートフォンからでも利用できますか?
A1:利用可能です。スマートフォンのブラウザ(SafariやGoogle Chromeなど)から三井住友信託銀行のライフガイド公式ログインページにアクセスすることで、残高照会やスイッチングなどの基本機能をすべて操作できます。生体認証に対応した専用アプリの提供状況は企業契約や制度改定により順次更新されるため、最新のログイン環境は公式サイトをご確認ください。
Q2:転職や退職をした場合、ライフガイドのアカウントはどうなりますか?
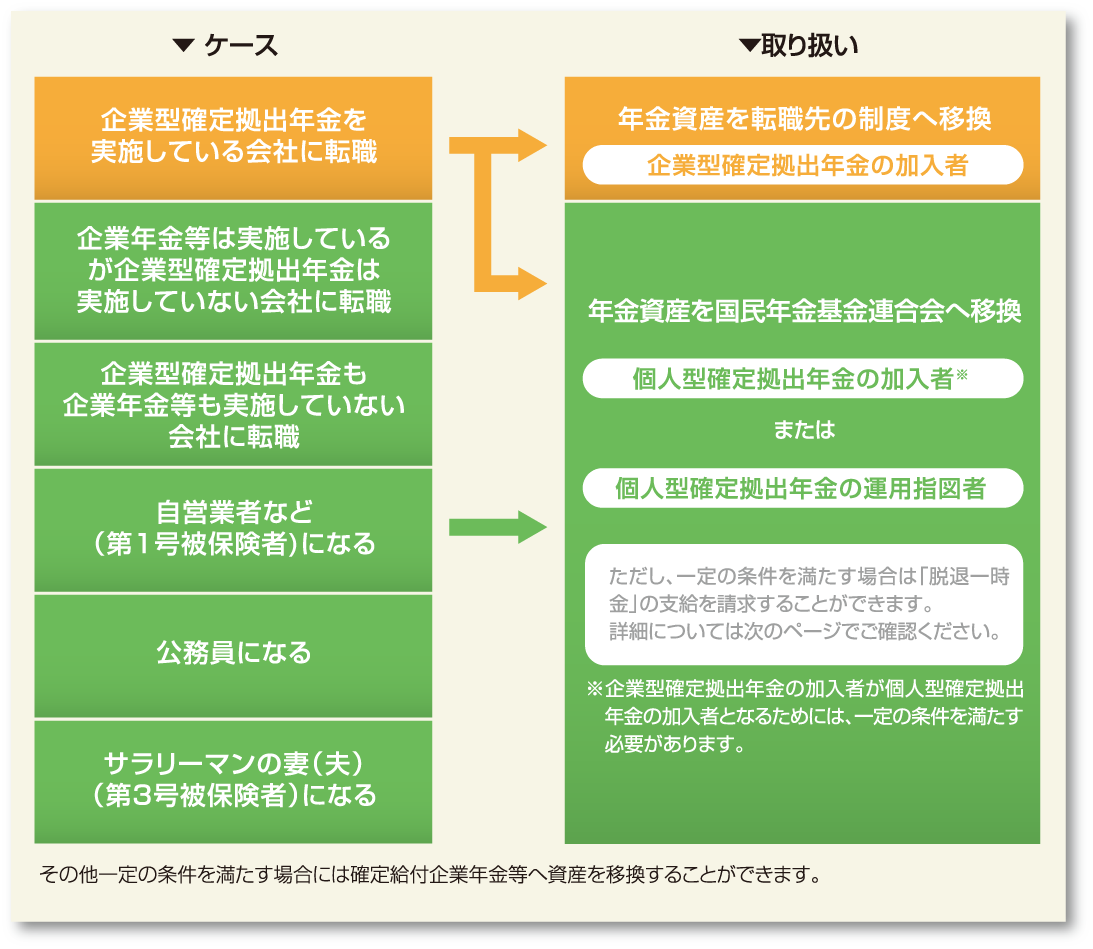
A2:退職・転職に伴い、企業年金の移換手続きが必要です。転職先に企業型DCがある場合はその制度へ、ない場合は個人型確定拠出年金(iDeCo)へ資産を移換します。移換が完了すると、これまでの企業コードでのライフガイドへのアクセス権は失われ、新たな運営管理機関または移換後の専用IDで管理することになります。退職後6か月以内に移換手続きを行わないと、資産が国民年金基金連合会に自動移換され、管理手数料が差し引かれるペナルティが生じるため注意してください。
Q3:ライフガイドで取り扱っている投資信託の手数料(信託報酬)は割高ですか?
A3:一概に割高ではありません。三井住友信託銀行が企業年金向けにラインナップしているファンド群は、一般の証券会社で販売されている同一カテゴリーの公募投資信託と比較して、信託報酬(運用管理費用)が極めて低水準に抑えられた「機関投資家向け・年金専用ファンド」が多く含まれています。非常に有利なコスト水準で資産運用を行える環境が整っています。
まとめ:今後の動向と失敗しないための判断基準
年金制度改革が加速し、私的年金の重要性がかつてないほど高まる現在、三井住友信託銀行の「ライフガイド」は、単なるWeb明細書ではなく、人生後半の経済的自由を勝ち取るための強力なマネージメントツールです。
「ログイン情報がわからない」という些細なハードルで放置を決め込むのは、自らの退職金や資産を放棄するに等しい機会損失を生みます。まずは手元の通知書を探し出すか、コールサービスを利用してログインを完了させること。そして、元本確保型に眠っている資金を適切なインデックスファンド等へ配分し直すこと。このわずか数十分のアクションが、将来手にする退職給付額に百万円単位の差を生み出す決定打となります。今すぐライフガイドへアクセスし、ご自身の資産形成の第一歩を踏み出してください。 (出典: 三井 住友 信託 銀行 ライフ ガイド(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
