ボーナス手取り計算の落とし穴!引かれすぎの真相と2026年最新早見表
待ちに待ったボーナスの支給日、明細を開いて「想定していた金額より圧倒的に少ない」「なぜこんなに引かれているのか」とショックを受けた経験を持つ人は少なくありません。物価高への対応として各企業でベースアップや賞与の増額が話題となる2026年現在も、額面と手取りのギャップに対する疑問や不満の声は後を絶ちません。
実際のところ、額面支給額から何がどのような計算式で差し引かれ、最終的に口座へ振り込まれる金額が決まるのでしょうか。社会保険料の改定や税制の仕組みを踏まえ、額面ごとの手取り早見表や手取りが激減する構造的理由、そして引かれすぎを防ぐための必須知識を分かりやすく解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ボーナスの手取り額はおおむね「額面の約75%〜82%」となり、社会保険料と所得税だけで支給額の約2割前後が天引きされる。
- 要点2:「引かれすぎ」と感じる最大の理由は、賞与特有の社会保険料率の一括控除と「前月の給料」によって税率が決まる源泉徴収の特殊な計算ルールにある。
- 要点3:住民税は賞与から引かれないものの、扶養親族の数や前月の残業代によって所得税率が大きく上下するため、明細の内訳を正確に把握することが重要である。
【2026年最新】ボーナス手取り早見表|額面20万〜200万円の一覧シミュレーション
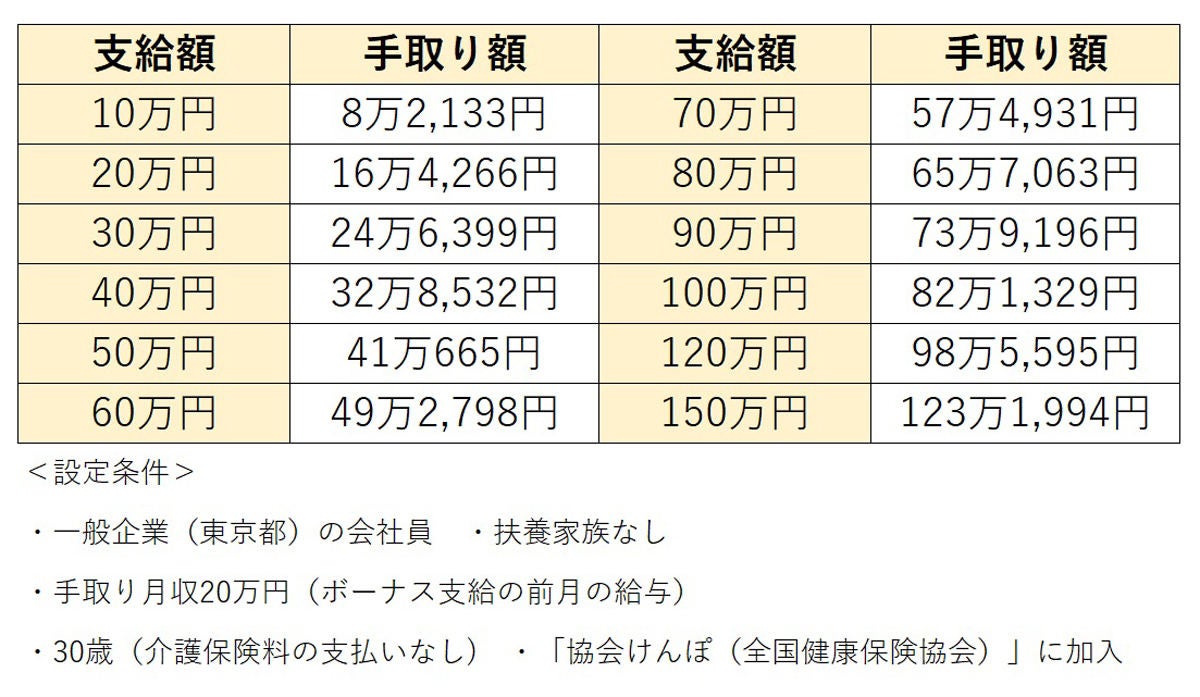
ボーナスの手取り額は、支給される額面金額から「健康保険料」「厚生年金保険料」「雇用保険料」「所得税(源泉徴収税)」を差し引いて算出されます。大まかな目安として、額面の約75%〜82%が実際の手取り額となります。
以下は、2026年時点の標準的な料率(東京都・協会けんぽ加入、40歳未満、扶養親族なし)をモデルケースとした、額面20万円から200万円までの手取り早見表です。
| 額面賞与額 | 社会保険料(合計) | 所得税(源泉徴収) | 差引手取り額(目安) | 手取り割合 |
|---|---|---|---|---|
| 200,000円 | 約30,000円 | 約7,000円 | 約163,000円 | 約81.5% |
| 400,000円 | 約60,000円 | 約17,000円 | 約323,000円 | 約80.8% |
| 600,000円 | 約90,000円 | 約35,000円 | 約475,000円 | 約79.2% |
| 800,000円 | 約120,000円 | 約58,000円 | 約622,000円 | 約77.8% |
| 1,000,000円 | 約150,000円 | 約86,000円 | 約764,000円 | 約76.4% |
| 1,500,000円 | 約225,000円 | 約170,000円 | 約1,105,000円 | 約73.7% |
| 2,000,000円 | 約300,000円 | 約265,000円 | 約1,435,000円 | 約71.8% |
額面が上がるにつれて所得税の税率テーブルが上昇するため、高額支給になるほど手取り割合が70%前後に向かって低下していく傾向が見て取れます。まずはこの水準を基本ラインとして頭に入れておくと、支給額の乖離に戸惑うリスクを大幅に減らすことができます。
なぜこんなに引かれる?ボーナスが「引かれすぎ」と感じる決定的な理由と額面の差額真相
支給明細を受け取った瞬間、「計算ミスではないか」と疑いたくなるほどの天引き額を目にする背景には、心理的な要因と制度上の仕組みという2つの明確な理由が存在します。
第一の理由は、社会保険料と税金がまとまった金額で一括天引きされる心理的インパクトです。毎月の給与では控除額が数万円単位に分散されているのに対し、ボーナス時は支給額そのものが大きいため、天引きされる金額も一気に10万〜30万円規模に膨れ上がります。たとえば額面80万円の場合、約18万円もの大金が手元に届く前に消滅するため、強烈な喪失感を覚えやすくなります。
第二の理由は、2003年の「総報酬制」導入以降、ボーナスからも毎月の給与と全く同じ割合で社会保険料が徴収されるようになった点です。かつて賞与は社会保険料の負担が極めて軽く設定されていましたが、制度改定によって現在では賞与総額に対して約15%の社会保険料が確実に差し引かれます。これに所得税が加わることで、額面の2割以上が強制的にカットされる仕組みが完成しています。
賞与明細の内訳を徹底解剖|社会保険料と税金が控除される仕組み
ボーナスの天引き額を決定づける内訳は、大きく「社会保険料」と「所得税」の2つに分かれます。それぞれの控除額がどのように計算されているのか、具体的な計算式を確認します。
なお、社会保険料を計算する際は、額面金額から1,000円未満を切り捨てた「標準賞与額」がベースとなります。
| 控除項目 | 負担割合(労働者自己負担分) | 計算ルールと特徴 |
|---|---|---|
| 健康保険料 | 約4.99%〜5.0% (協会けんぽ東京支部等の例) | 都道府県や加入する健康保険組合によって異なる。標準賞与額の上限は年間累計573万円まで。 |
| 介護保険料 | 約0.8%(40歳以上のみ) | 40歳から64歳までの被保険者(第2号被保険者)のみ健康保険料に上乗せして徴収される。 |
| 厚生年金保険料 | 9.15%(一律18.3%を労使折半) | 全国一律の固定料率。標準賞与額の上限は1回あたり150万円まで。 |
| 雇用保険料 | 0.6%(一般の事業) | 賞与の総支給額に対して直接料率を掛けて算出される。 |
健康保険料、厚生年金保険料、雇用保険料を合算すると、自己負担分だけでも合計約14.75%〜15.55%に達します。つまり、税金を計算する前の段階で、賞与の約15%は社会保険料として確実に差し引かれる設計になっています。
賞与の所得税はどう決まる?「前月の給与」と「扶養控除」が握る計算のカラクリ
ボーナスの手取り計算において、最も誤解されやすいのが「所得税の計算方法」です。賞与にかかる所得税は、通常の月給のように支給額そのものに直接累進税率を適用するわけではありません。
所得税額は、国税庁が定める「賞与に対する源泉徴収税額の算出率の表」を用い、以下の2つの要素によって決定された税率を掛けて算出します。
- 前月の給料から社会保険料を差し引いた後の金額
- 扶養親族等の申告人数
計算の具体的な手順は以下の通りです。
- ボーナス支給月の「前月の給料」から社会保険料を引いた額を割り出す。
- 扶養控除等申告書に基づき、扶養親族の数と照らし合わせて「賞与に対する源泉徴収税率(2.042%〜45.945%)」を特定する。
- 今回のボーナス額面から今回の社会保険料を引いた「課税対象賞与額」に、上記で求めた税率を掛ける。
この仕組みには大きな落とし穴があります。もしボーナスが支給される前月に長時間の残業や休日出勤があり、月給が一時的に跳ね上がっていた場合、ボーナス全体に適用される所得税率も連動して上がってしまう点です。
一方で、配偶者や子供などの扶養親族が多い人は、税率表の区分が大きく下がるため、同じ支給額であっても独身者より所得税負担が大幅に軽くなります。これが扶養控除がボーナス手取りに与える直接的な恩恵です。
「ボーナスから住民税が引かれない理由」とは?毎月の給料天引きとの違い
賞与明細を注意深く確認すると、「健康保険」「厚生年金」「雇用保険」「所得税」の記載はあるものの、「住民税」の控除項目が存在しないことに気づきます。
住民税がボーナスから引かれない理由は、住民税の徴収システムにあります。住民税は「前年1年間の確定所得」をベースに各自治体が税額を計算し、その年間総額を6月から翌年5月までの12回に均等分割して毎月の月給から天引き(特別徴収)するルールになっているためです。
ボーナスから直接引かれないからといって、ボーナスが無税になっているわけではありません。今年のボーナス支給額は、翌年6月以降に徴収される毎月の住民税額のベースとしてしっかりと反映されます。「ボーナス支給時は住民税が引かれないにもかかわらず、社会保険料と所得税だけで約2割が消える」という事実こそが、天引き額の重さを物語っています。
【2026年最新賞与平均】年代・企業規模別の支給トレンドと手取り最大化のポイント
2026年の日本経済は、継続的な賃上げ機運と人材獲得競争を背景に、賞与の支給水準も堅調な推移を見せています。厚生労働省の各種統計調査や民間リサーチの最新データによると、企業規模や年代別の平均賞与額(1回あたり)は以下のレンジが目安となっています。
| 区分 | 平均支給額(額面) | 手取り目安(単身) |
|---|---|---|
| 20代平均(若手層) | 約35万〜45万円 | 約28万〜36万円 |
| 30代平均(中堅層) | 約55万〜70万円 | 約43万〜55万円 |
| 40代〜50代平均(管理職・ベテラン) | 約80万〜110万円 | 約62万〜83万円 |
| 大企業(全年代平均) | 約90万〜105万円 | 約69万〜80万円 |
| 中小企業(全年代平均) | 約40万〜55万円 | 約32万〜43万円 |
支給額が伸びる一方で、手取り額を少しでも防衛するためにビジネスパーソンができる対策も存在します。
代表的な手段が、「iDeCo(個人型確定拠出年金)」や「企業型DC」の活用による所得控除の最大化です。掛け金の全額が所得控除の対象となるため、年末調整を通じて年間の課税所得が圧縮され、ボーナスで天引きされた過剰な所得税の還付につながります。また、実質負担2,000円で返礼品を受け取れる「ふるさと納税」を限度額いっぱいまで活用し、翌年の住民税負担を実質的に軽減させることも極めて効果的です。
【ボーナス 手取り 計算】に関するよくある質問(FAQ)
Q1:ボーナスの手取り額をざっくり手計算する簡単な方法はありますか?
A1:最もシンプルで実用的な計算方法は、「額面金額 × 0.8」です。一般的な給与水準であれば約8割が手取りとなるため、たとえば額面60万円なら「60万 × 0.8 = 約48万円」と見積もることができます。額面が100万円を超える高所得層や40歳以上で介護保険料がかかる場合は、「額面 × 0.75」で計算すると実態に近い手堅い金額が算出できます。
Q2:前月の残業代が多かった場合、ボーナスの手取りが減るのは本当ですか?
A2:事実です。ボーナスから天引きされる所得税率は「前月の給与(社会保険料控除後)」の金額に応じて決定されます。前月の残業代や手当が多く給与が高かった場合、税率テーブルが1〜2ランク上昇し、ボーナスから差し引かれる所得税額が増加します。ただし、取りすぎた税金は年末調整で年税額として再精算され、払いすぎた分は12月の給与で還付されます。
Q3:40歳になった途端、ボーナスの手取りが減った気がするのですが?
A3:40歳に達した月から「介護保険第2号被保険者」となり、健康保険料に加えて介護保険料(約0.8%・折半後)の徴収がスタートするためです。これにより社会保険料の控除率が上がり、30代の頃と比較して同じ額面であっても手取りが数千円から数万円減少します。
Q4:入社1年目の夏のボーナスは、手取りが高くなると聞きましたがなぜですか?
A4:新入社員の初年度夏のボーナスは、査定期間の短さから寸志(10万〜20万円程度)となるケースが多い一方、前月の給料が低水準であるため所得税率が最低ランク(または0%〜2%台)に抑えられます。また、前年の所得がないため住民税の影響もなく、結果として手取り割合が85%〜90%近くまで高くなる現象が起きるためです。
まとめ:賞与の控除構造を正しく把握して賢い資産形成を
ボーナスの支給明細に並ぶ控除項目の多さに驚く人は多いものの、その大半は将来の年金受給権や医療保障を支える社会保険料、そして国を維持するための所得税で構成されています。特に「前月の給料が税率を決める」という独自の算出ルールを知っておくだけで、明細に対する不信感や見通しのズレは解消されます。
額面金額だけに一喜一憂するのではなく、「実質手取りは約8割」という前提で家計管理やローン返済、投資計画を組み立てることが堅実なマネープランの第一歩です。税制や控除の仕組みを味方につけ、手元に残る大切な資産を有効に活用してください。 (出典: ボーナス 手取り 計算(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
