有限会社と株式会社の違い徹底解説!存続理由と移行の損得【2026】
街中や取引先の名刺で今なお目にする「有限会社」の文字。2006年5月の新会社法施行によって新規設立が完全に廃止されてから20年が経過した現在も、日本国内には膨大な数の有限会社が堂々と事業を継続しています。法改正によって資本金1円から株式会社が設立できるようになり、有限会社を新設する選択肢が消滅したにもかかわらず、なぜ多くの企業はあえて「株式会社」へ商号変更せず、有限会社の形態を維持し続けているのでしょうか。
その背景には、単なる看板の維持にとどまらない、制度上の圧倒的な維持コストの安さや法的な特権が存在します。本記事では、資本金規制の歴史的経緯から役員任期・重任登記の手間、決算公告義務の有無まで、株式会社との決定的な違いを徹底比較。自社を株式会社へ移行すべきか、それとも有限会社のまま残すべきかを判断するための実務的な損得勘定を、専門家の知見とともに明快に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2006年の会社法改正で有限会社の新設は不可能になったが、既存の有限会社は「特例有限会社」として存続特権を維持している。
- 要点2:最大の相違点は「役員任期の無制限(重任登記が不要)」と「決算公告義務の免除」であり、年間数十万円規模の手間とコストを削減可能。
- 要点3:株式会社への移行は登録免許税6万円程度で可能だが、一度移行すると二度と有限会社へ戻せないため、信用力と維持費の天秤が必須。
【決定的な差】有限会社と株式会社の相違点をデータで徹底比較
有限会社と株式会社の制度的な違いを正しく理解するには、会社法上における「特例有限会社」の位置づけを押さえる必要があります。法的には株式会社の一種として扱われつつも、旧有限会社法のメリットがそのまま適用されるという特異な構造を持っています。
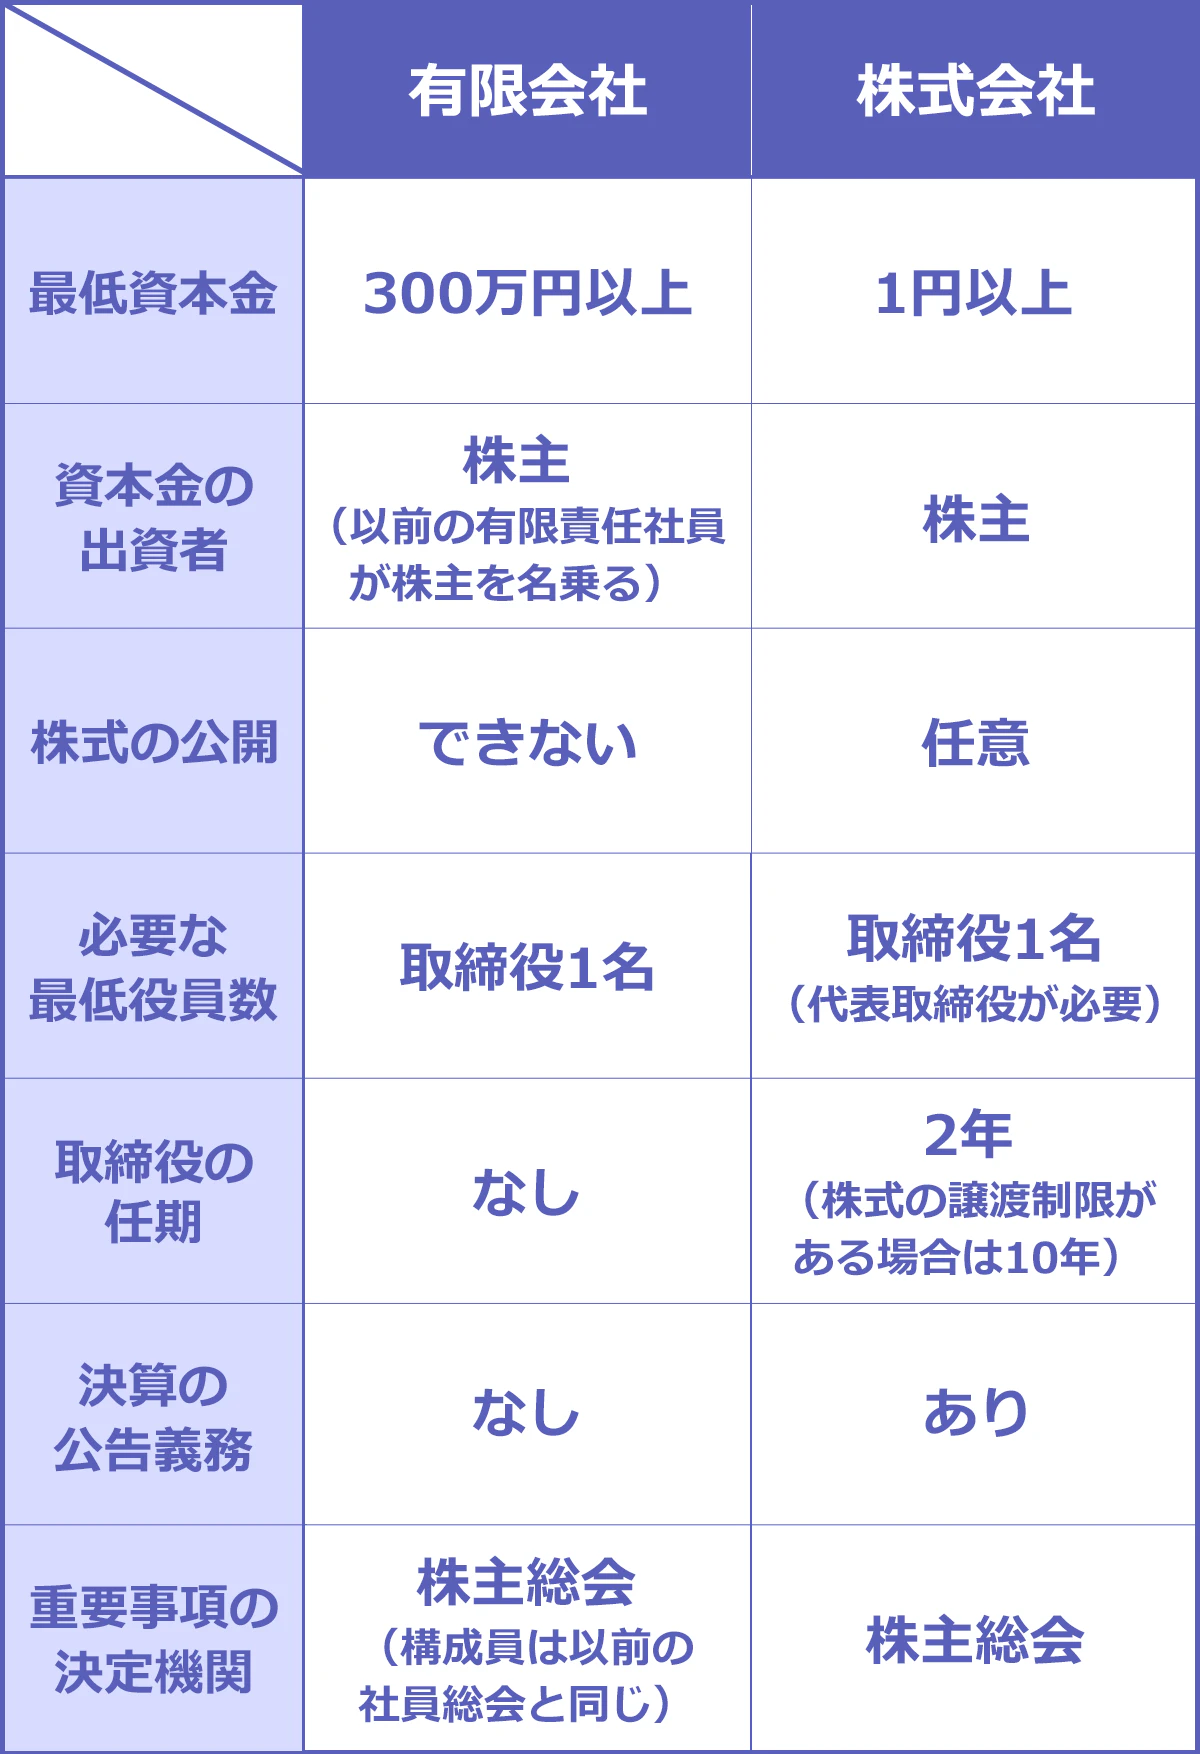
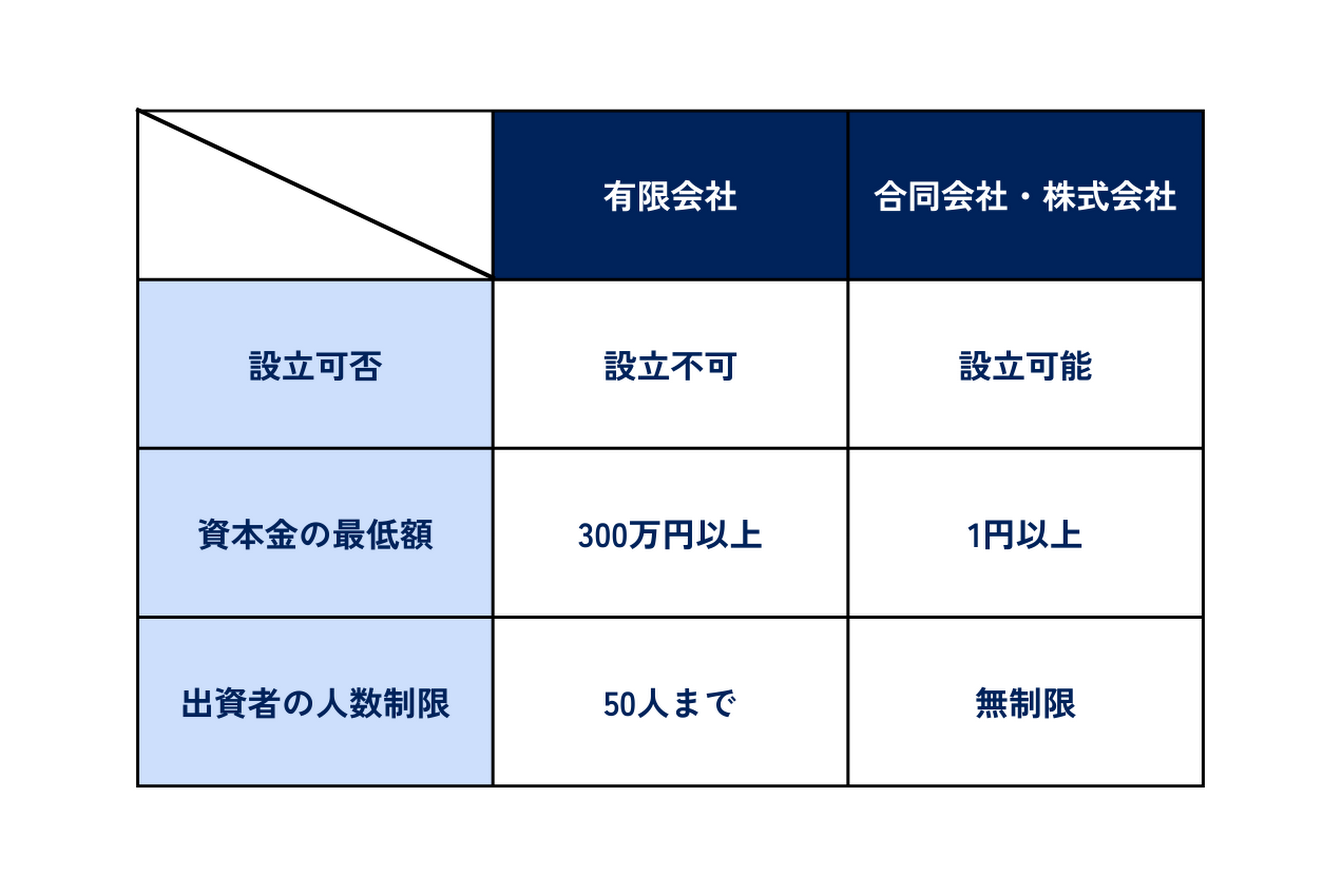
両者の実務上・法律上の主要な違いを以下の比較表にまとめました。
| 比較項目 | 特例有限会社(既存の有限会社) | 通常の株式会社(非公開会社) | 編集部の見解・実務上の評価 |
|---|---|---|---|
| 新規設立の可否 | 新規設立不可(2006年5月に廃止) | 資本金1円から設立可能 | 有限会社であること自体が「2006年以前から存続する企業」の証明となる。 |
| 役員の任期 | 任期の上限なし(無期限) | 原則2年(最長10年まで伸長可能) | 有限会社は定期的な重任登記が一切不要。放置による過料リスクが完全にゼロ。 |
| 役員変更登記費用 | 原則0円(役員交代時のみ発生) | 1回あたり1万〜3万円(司法書士報酬別) | 株式会社は同一人物の再任でも10年ごとに数万円の登記コストが発生し続ける。 |
| 決算公告の義務 | 法定義務なし(会社法適用除外) | 毎期の公告義務あり(官報等) | 官報掲載なら年約7万円のコスト。有限会社は財務状況を完全非公開に保てる。 |
| 株式譲渡制限 | 法律上当然に制限あり | 定款によって自由に設定可能 | 有限会社は乗っ取りリスクに極めて強い反面、柔軟な第三者割当増資には不向き。 |
| 機関設計の自由度 | 取締役会・監査役の設置不可 | 取締役会、監査役、委員会など柔軟 | 有限会社はシンプル経営に特化。大規模なガバナンス体制構築には向かない。 |
このように、特例有限会社は「小規模・同族経営におけるコストと手間を極限まで削ぎ落とした形態」として、法的に手厚く保護されている実態が浮き彫りになります。
なぜ新規設立できないのに今も存続?2006年会社法改正の真相
有限会社が新設できなくなった根本的な理由は、2006年5月1日施行の「会社法改正」にあります。それ以前の旧商法・旧有限会社法下では、法人を設立する際に以下の資本金規制の違いが設けられていました。
- 旧株式会社:最低資本金 1,000万円以上/発起人 7名以上/取締役 3名以上+監査役 1名以上
- 旧有限会社:最低資本金 300万円以上/社員(出資者) 1名以上/取締役 1名以上
当時は、個人事業主や中小企業が法人化する際、1,000万円の資本金を用意するのはハードルが高く、手軽に作れる法人形態として有限会社が広く重宝されていました。ところが、2006年の法改正によって「最低資本金規制(1円起業の解禁)」と「取締役1名のみでの株式会社設立」が可能となったことで、有限会社という制度を独立して維持する意義が失われ、株式会社制度へ一本化されたのです。
しかし、当時全国に存在していた100万社を超える有限会社を一斉に強制解散または株式会社へ移行させることは、中小企業に莫大な登記費用と事務負担を強いることになります。そこで国は経過措置として、既存の有限会社を「特例有限会社」という名称の特別な株式会社として、何の手続きもなく無期限に存続できる法制度を整えました。これが、今なお街中に有限会社が存在し続けている法的な真相です。
【実態検証】現場の経営者・専門家が見た「あえて有限のまま残す」リアルな事情
税理士や司法書士といった法務・財務の現場で、中小企業経営者が「あえて株式会社に移行せず、有限会社を維持する」最大の動機は何なのか。現場取材と登記実務の観点から見ると、極めて実利的な理由が存在します。
1. 役員任期の撤廃と「みなし解散」の完全回避
通常の株式会社では、取締役の任期は原則2年、定款で伸ばしても最長10年です。任期満了時には、同じ人物が継続する場合でも「重任登記(役員変更登記)」を行う義務があり、その都度登録免許税(資本金1億円以下で1万円、1億円超で3万円)と司法書士への報酬(約2万〜4万円)が発生します。
さらに恐ろしいのが、登記を12年間放置した株式会社が法務局によって強制的に解散させられる「みなし解散(休眠会社等の整理作業)」のリスクです。特例有限会社にはそもそも役員の任期が存在しないため、終身で役員を続ける限り登記費用は生涯0円であり、みなし解散の対象にも一切含まれません。この圧倒的な気楽さは、後継者不足や同族経営に悩む現場にとって絶大な安心感となっています。
2. 「社歴の長さ」が担保するブランドイメージ
帝国データバンクや東京商工リサーチの信用調査において、有限会社の商号は「2006年以前から事業を黒字継続している老舗企業」であることの動かぬ証拠として機能します。創業数年の新しい株式会社よりも、創業20年・30年を超える有限会社のほうが、金融機関からの融資審査や地元取引先からの信用スコアで高く評価されるケースは決して珍しくありません。
有限会社のメリット・デメリット総点検|ネットの誤解と盲点を暴く
維持コスト面で数々の恩恵を受ける有限会社ですが、事業の拡大フェーズにおいては見過ごせない制約も存在します。ネット上で囁かれる誤解を正しつつ、メリットとデメリットを公平に整理します。
有限会社を維持するメリット
- 決算公告の義務が免除:官報への掲載(年約7万円)や電子公告の維持費がかからず、貸借対照表などの財務データを競合他社に知られるリスクを防げる。
- 役員重任登記が不要:10年ごとの登記手続きと費用が発生しない。
- 強固な乗っ取り防止:株式の譲渡制限が法律上固定されているため、第三者に経営権を奪われる危険が極めて低い。
- 老舗としての信頼性:20年以上の社歴が自動的に証明される。
有限会社が抱えるデメリットとリスク
- 資本政策・資金調達の制限:株式市場への上場(IPO)は不可能。ベンチャーキャピタルからの出資受け入れや、新株予約権(ストックオプション)の発行など、柔軟なエクイティファイナンスができない。
- グローバル取引・若年層への訴求力低下:海外企業との取引では「Limited Company」の構造が伝わりにくく、採用活動において「古臭い企業体質なのではないか」という先入観を持たれる懸念がある。
- 合併や分割の制約:特例有限会社が存続会社となる吸収合併など、一部の組織再編手続きに制限がかかる。
株式会社への移行手続きと費用|商号変更の手順と注意点
有限会社から株式会社へ移行したい場合、複雑な組織再編や解散・清算結了の手続きを経る必要はありません。法律上は「商号変更(定款の変更)」という比較的シンプルな手続きで完了します。
商号変更の具体的な手順
- 株主総会の招集と特別決議:総株主の半数以上かつ総株主の議決権の4分の3以上の賛成により、商号を「株式会社〇〇」へ変更する定款変更を決議する。
- 役員任期や機関設計の策定:株式会社としての役員任期(最長10年)や取締役会の有無を決定する。
- 登記申請(2件連件):本店所在地を管轄する法務局へ、「特例有限会社の解散登記」と「株式会社の設立登記」を同時に申請する。
移行にかかる法定費用(登録免許税)は、解散登記に3万円、設立登記に3万円(資本金の1000分の7が3万円を超える場合はその金額)の合計6万円です。司法書士に手続きを代行依頼する場合の報酬相場は5万〜10万円程度のため、総額11万〜16万円前後で移行が可能です。
ただし、ここで最も注意すべきなのは「一度株式会社へ変更すると、二度と有限会社には戻せない」という不可逆性です。移行した瞬間から、役員の定期的な重任登記と決算公告の義務が発生します。「周囲が見栄えのために株式会社にしたから」と安易に決断し、後からランニングコストの増加に後悔する経営者は後を絶ちません。
【プロの決断基準】株式会社へ移行すべき企業・有限会社を維持すべき企業
自社が今、商号を変更すべきか否かを判断するための明確なチェック基準を提示します。
【株式会社へ移行すべき企業】
- 将来的な株式公開(上場)や、第三者割当増資による大規模な資金調達を視野に入れている。
- 新卒採用や全国規模のWebマーケティングを展開しており、社名の先進性や求職者への第一印象を重視したい。
- 大手企業との直接口座開設に際し、取引条件として「株式会社」であることが求められている。
- 社外取締役や監査役を迎え入れ、強固なコーポレートガバナンス体制を外部にアピールしたい。
【有限会社のまま維持すべき企業】
- 親族・同族のみで経営しており、外部からの役員登用や出資を受け入れる予定がない。
- 地域密着型ビジネス、BtoBの下請・製造業、専門士業など、既存取引先との信頼関係がすでに強固である。
- 無駄な登記費用(10年ごとの重任登記)や官報公告費用などの固定費を1円でも削りたい。
- 決算書(貸借対照表)を社外に一切開示せず、財務の機密性を守り続けたい。
【有限会社と株式会社の違い】に関するよくある質問(FAQ)
Q1:有限会社の資本金を増資して1,000万円以上にしたら、自動的に株式会社になりますか?
A1:自動的に株式会社になることはありません。資本金額をどれだけ増やしても、法務局で「商号変更による株式会社設立登記」の申請を行わない限り、特例有限会社のままです。現在の法律では、資本金が数億円ある有限会社も法的に何ら問題なく存在できます。
Q2:有限会社の取締役が死亡した場合、どのような登記手続きが必要ですか?
A2:有限会社であっても、取締役の死亡や交代など実質的な変更があった場合は、事由発生から2週間以内に「役員変更登記」を行わなければなりません。任期満了による重任登記が不要なだけであり、役員の交代・追加・死亡時には通常の登録免許税(1万円または3万円)を納付して登記する必要があります。
Q3:株式会社へ移行する際、これまでの社歴や銀行口座、許認可はどうなりますか?
A3:商号変更による移行は同一法人の看板架け替えにあたるため、設立年月日や社歴はそのまま引き継がれます。ただし、銀行口座の名義変更手続きや、建設業許可・飲食業許可などの各種行政許認可における「商号変更届」の提出は必須となりますので、事前に管轄官公庁への確認が必要です。
まとめ:自社のステージに応じた最適な選択で企業の強みを最大化せよ
有限会社と株式会社のどちらが優れているかという問いに、画一的な正解は存在しません。「有限会社」という形態は、2006年の法改正によって偶然残された、中小企業にとって極めて有利な「維持費ゼロ・法定義務免除の特権パッケージ」です。
事業の急拡大や大規模採用を目指すのであれば株式会社への進化が合理的ですが、堅実な同族経営を守り抜くのであれば、有限会社の持つ制度的メリットを享受し続けることこそが賢明な経営戦略といえます。自社の将来像、事業規模、そしてランニングコストを冷静に天秤にかけ、目先の見栄に流されない最適な選択を下してください。 (出典: 有限 と 株式 の 違い(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
