65歳以上で何が変わる?申請で得する給付金・税金・医療費と損しない全知識
日本において「65歳」という節目は、単なる年齢の経過にとどまらず、社会保険、年金、税制、雇用環境のあらゆるルールが大きく切り替わる決定的な境界線です。しかし、国の制度の多くは自動的には適用されず、自ら申請を行わなければ本来受け取れるはずの権利を逃してしまう「申請主義」が貫かれています。
定年退職や継続雇用の選択、年金の受取時期、医療費の自己負担構造の変化など、正確な知識があるかどうかで手取り収入に数百万円規模の差が生じるケースも珍しくありません。2026年の最新制度に基づき、65歳を迎えたら何が変わるのか、知っておくべき給付金や控除、損を避けるための必須ポイントを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:65歳到達で公的年金の原則支給開始や介護保険の第1号被保険者移行など、制度上の立場が大きく変化する。
- 要点2:「高年齢求職者給付金」や拡大された「公的年金等控除」など、申請手続きが必須となる優遇措置が多い。
- 要点3:繰下げ受給の損益分岐点や再雇用時の給与設定、医療費上限を把握することで老後資金の目減りを防げる。
【社会的位置づけ】65歳以上の定義と高齢者人口割合|迎える大きな転換点
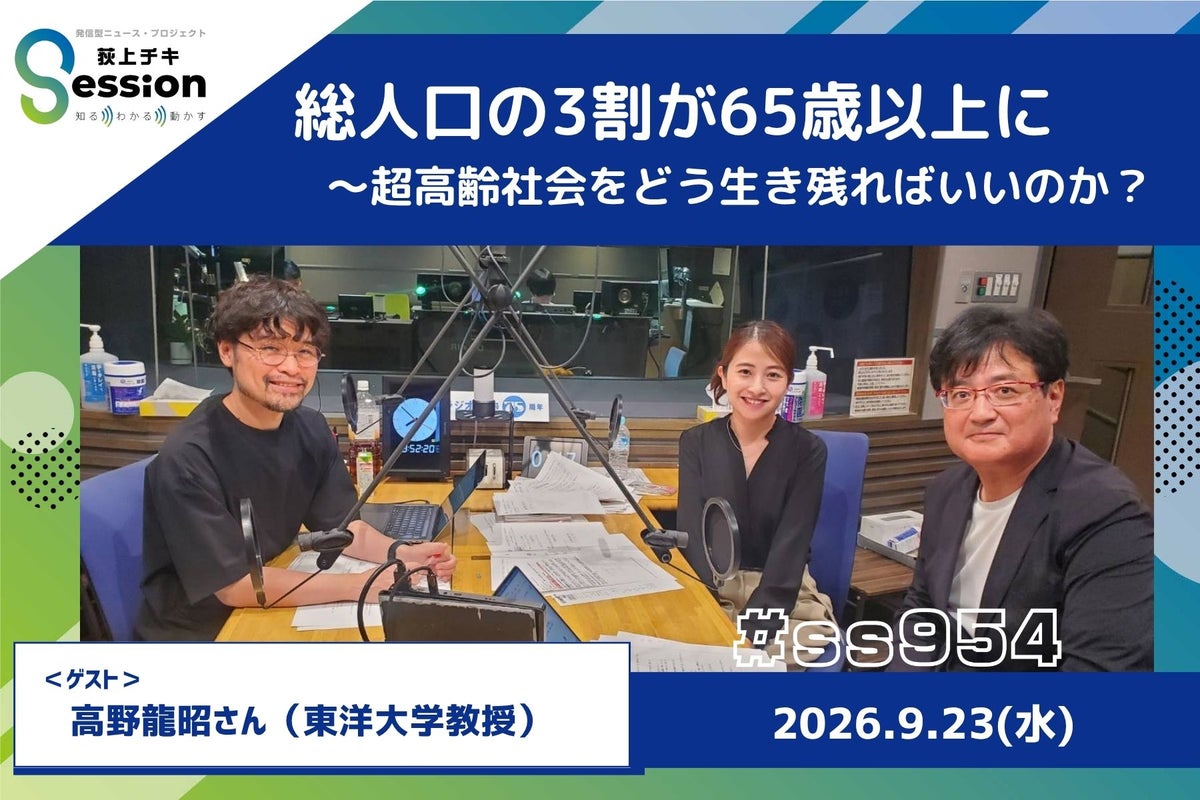
世界保健機関(WHO)や日本の各種法制度において、65歳以上は「高齢者」と定義されています。65歳から74歳までを「前期高齢者」、75歳以上を「後期高齢者」と区分するのが一般的です。総務省の推計データによると、日本の総人口に占める65歳以上の高齢者人口割合は約29%を超え、およそ3.4人に1人が該当する超高齢社会の真っ只中にあります。
マクロな人口統計以上に重要なのは、個人の生活設計における制度的な変化です。65歳に達すると、労働者としてのセーフティネットから年金・社会保障を中心とする生活基盤へと重心がシフトします。働き続ける場合でも、雇用保険の給付区分や健康保険の取り扱いが変わり、民間サービスのシニア優待が解禁されるなど、多角的なメリットと注意点が同時に生じる年齢となっています。
【年金の真実】65歳からの年金受給と「繰上げ・繰下げ」の損得ライン
公的年金(老齢基礎年金および老齢厚生年金)の受取開始年齢は、原則として65歳です。受給権が発生すると日本年金機構から年金請求書が届き、提出手続きを経て受給が始まります。ここで最も重要な選択肢となるのが、受給開始時期を前後にずらす「繰上げ受給」と「繰下げ受給」の判断です。
受給開始時期を65歳より遅らせる繰下げ受給を選んだ場合、1か月遅らせるごとに受給額が0.7%増額されます。上限である75歳まで10年間繰り下げた場合、増額率は最大84%に達します。この増額率は生涯固定されるため、長生きリスクへの強力な備えとなります。
受給総額で比較した場合、65歳受給開始と70歳繰下げ受給の損益分岐点は概ね81歳〜82歳前後です。平均余命を考慮すると多くの人にとって繰下げが有利に働きやすい一方、手元資金の余裕や健康状態、配偶者の加給年金の有無によって最適な解は異なります。自身のライフプランと照らし合わせた慎重なシミュレーションが求められます。
【医療・介護の変更点】自己負担割合と高額療養費・介護保険料の仕組み
65歳を迎えると、医療と介護の負担ルールにも見逃せない変化が現れます。まず健康保険における医療費の自己負担割合は、現役並み所得者を除き、65歳時点では原則3割のまま維持されますが、70歳到達で2割(現役並み所得者は3割)、75歳到達で1割(一定所得以上は2〜3割)へと段階的に移行する助走期間に入ります。
万が一の入院や手術で医療費が高額になった際に役立つ高額療養費制度では、年齢と所得区分に応じて毎月の自己負担限度額が定められています。65歳以上で退職して世帯所得が下がった場合、適用される区分が下がり、月々の支払上限額が大幅に軽くなる場合があります。
一方、介護保険に関しては大きな転換を迎えます。40歳から64歳までの「第2号被保険者」から、65歳になると「第1号被保険者」へと区分が変更されます。保険料の納付方法も、給与天引きから原則として年金からの直接天引き(特別徴収)へと切り替わり、要介護認定の対象事由が「加齢に伴う特定疾病」から「原因を問わない要介護状態」へと広がるのが特徴です。
【申請必須の給付金】退職・再雇用で使える「高年齢求職者給付金」と働き方
65歳以降の働き方と退職において、知っておかないと致命的な損につながるのが雇用保険の特例給付です。65歳に達する前に退職した場合は通常の「基本手当(失業保険)」が支給されますが、65歳以降に退職した場合は「高年齢求職者給付金」の支給対象となります。
この高年齢求職者給付金には、現役世代の失業保険にはない決定的な強みが存在します。最大の特徴は、年金と失業給付を両額満額で併給できる点、そして給付が日割りの分割ではなく一括の一時金として非課税で支給される点です。被保険者期間が1年以上であれば基本手当日額の50日分が一括支給されます。
65歳定年後も同一企業で継続勤務する「再雇用」を選択する場合、給与水準が定年前より低下することが一般的です。この収入減を補填する「高年齢雇用継続給付」との兼ね合いや、年金支給が一部停止される「在職老齢年金」の基準額(支給停止調整額)を意識しながら、週の労働時間や契約条件を最適化することが手取り最大化への近道となります。
【税金と生活の優遇】公的年金等控除・扶養控除・非課税世帯のメリット
税制面においても、65歳を境に控除額が拡大する優遇措置が用意されています。所得税や住民税の計算時、受け取った年金額から差し引かれる「公的年金等控除」の最低控除額が、65歳未満の60万円から65歳以上では110万円へと引き上げられます。年金収入が年間110万円以下(単身の場合の目安)であれば、年金所得に対する所得税は発生しません。
また、子どもなどの親族が生計を一にする親(65歳以上)を税法上の扶養に入れる場合、扶養控除(同居老親等)が適用され、控除額が一般の扶養親族より手厚い最大58万円(所得税)まで加算されます。これにより、世帯全体で納める所得税・住民税を大きく圧縮することが可能です。
さらに、年金収入が一定基準内に収まり「住民税非課税世帯」に該当すると、単に税金が免除されるだけでなく、介護保険料の減額、高額療養費の自己負担上限の引き下げ、自治体独自の臨時給付金の対象になるなど、生活コスト全般にわたる極めて強力なセーフティネットが機能します。
【日常のお得情報】見逃せないシルバー割引・各種優待制度の活用術
公的な制度だけでなく、民間の商業施設や交通機関が提供するシルバー割引・シニア優待制度も65歳から一気に選択肢が広がります。これらを日常的に使いこなすことで、生活費の節約と余暇の充実を両立させることができます。
代表的な優待制度には以下のようなものがあります。
- 交通機関のシニアパス:自治体が発行するシルバーパス(路線バス・都営地下鉄などの割引・無料乗車)や、JR各社が提供する会員制割引サービス。
- 映画館・レジャー施設:主要シネマコンプレックスでの「シニア割引」(通常料金から600円〜700円程度割引)や、美術館・博物館・国立公園の入場料免除・割引。
- 商業施設・飲食チェーン:特定曜日におけるドラッグストアのシニア感謝デーや、ファミリーレストランでの定期割引クーポンの配布。
これらの優待も店舗で自己申告や年齢確認書類(マイナンバーカードや運転経歴証明書など)を提示しなければ適用されません。日常の支出を見直す上で、事前に身近な対象サービスをリストアップしておく価値があります。
【65歳以上】に関するよくある質問(FAQ)
Q1:65歳を過ぎても正社員やパートで働くと、年金は全額カットされますか?
A1:全額カットされるわけではありません。給与収入と厚生年金の月額合計が「在職老齢年金の支給停止調整額(2026年基準で月額50万円)」を超えない限り、年金は満額支給されます。基準を超えた場合でも、超えた分の半額が支給停止になるのみで、老齢基礎年金部分は給与の額に関わらず全額受け取れます。
Q2:65歳退職時、雇用保険の基本手当と高年齢求職者給付金はどちらがお得ですか?
A2:退職日を「65歳の誕生日前日」にするか「誕生日当日以降」にするかで分かれます。65歳未満の退職(基本手当)は受給総額が多い反面、年金受給がストップします。一方、65歳以降の退職(高年齢求職者給付金)は受給日数自体は50日分程度と短めですが、年金を止めずに一時金として全額もらえるため、手取り総額では後者が有利になるケースが多々あります。
Q3:65歳になった際、自動的に適用されるものと手続きが必要なものの違いは?
A3:介護保険被保険者証の交付などは自治体から自動送付されますが、年金の受給開始、高年齢求職者給付金、扶養控除の申請、住民税非課税に応じた各種減免措置はすべて自己申請が必須です。放置すると給付を受け取れなかったり、税金を余分に払い続けたりすることになるため注意が必要です。
まとめ:65歳以降のマネープランで損しないためのアクションプラン
65歳という境界線は、受け身のままでいると損をし、主体的に制度を理解して動く人ほど恩恵を享受できる仕組みになっています。年金の受給開始時期をどう設定するか、退職のタイミングをいつにするか、税金や保険料の減免条件を満たしているかなど、一つひとつの判断が老後の可処分所得を左右します。
まずは自身の手元に届く年金請求書や介護保険証などの公的通知を確実に確認し、利用可能な給付金や控除の申請漏れがないか総点検することをおすすめします。制度の全体像を把握し、賢く活用しながら安心で豊かなセカンドライフを構築してください。 (出典: 65 歳 以上(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
