法定福利費の計算と会社負担割合!福利厚生費との違いや見積書ルール解説
企業の財務担当者や労務担当者、そして個人事業主から法人化を果たした経営者が直面する最大のハードルの一つが「法定福利費」の正確な把握です。給与計算や年度更新の時期になるたび、想像以上のキャッシュアウトに頭を抱えるケースは少なくありません。特に人件費の予算を組む際、額面給与だけを基準に計算していると、決算期や資金繰りの段階で重大な見通しのズレが生じる原因となります。
法定福利費は、法律によって事業主に支払いが義務付けられている社会保険料や労働保険料の会社負担分を指します。2026年現在の法制度や社会保険料率の改定動向を正しく理解し、任意で支給する「福利厚生費(法定外福利費)」との違いや、業種特有の見積書への明記ルールを把握することは、健全な企業防衛に直結します。本記事では、損をしないための計算手順から実務で役立つ比率の目安まで、現場目線で徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定福利費は法律で義務付けられた6大保険料の会社負担分であり、額面給与に対して約15%〜16%の追加コストが発生する。
- 要点2:任意の施策である「福利厚生費」とは勘定科目も税務上の扱いも明確に異なり、混同すると税務調査での否認リスクを招く。
- 要点3:建設業をはじめとする取引現場では見積書への「法定福利費の別枠明記」が厳格化されており、適正な内訳算出が受注企業の生命線となる。
【2026年最新】法定福利費の内訳と会社負担割合|社会保険料と労働保険料の基本構造
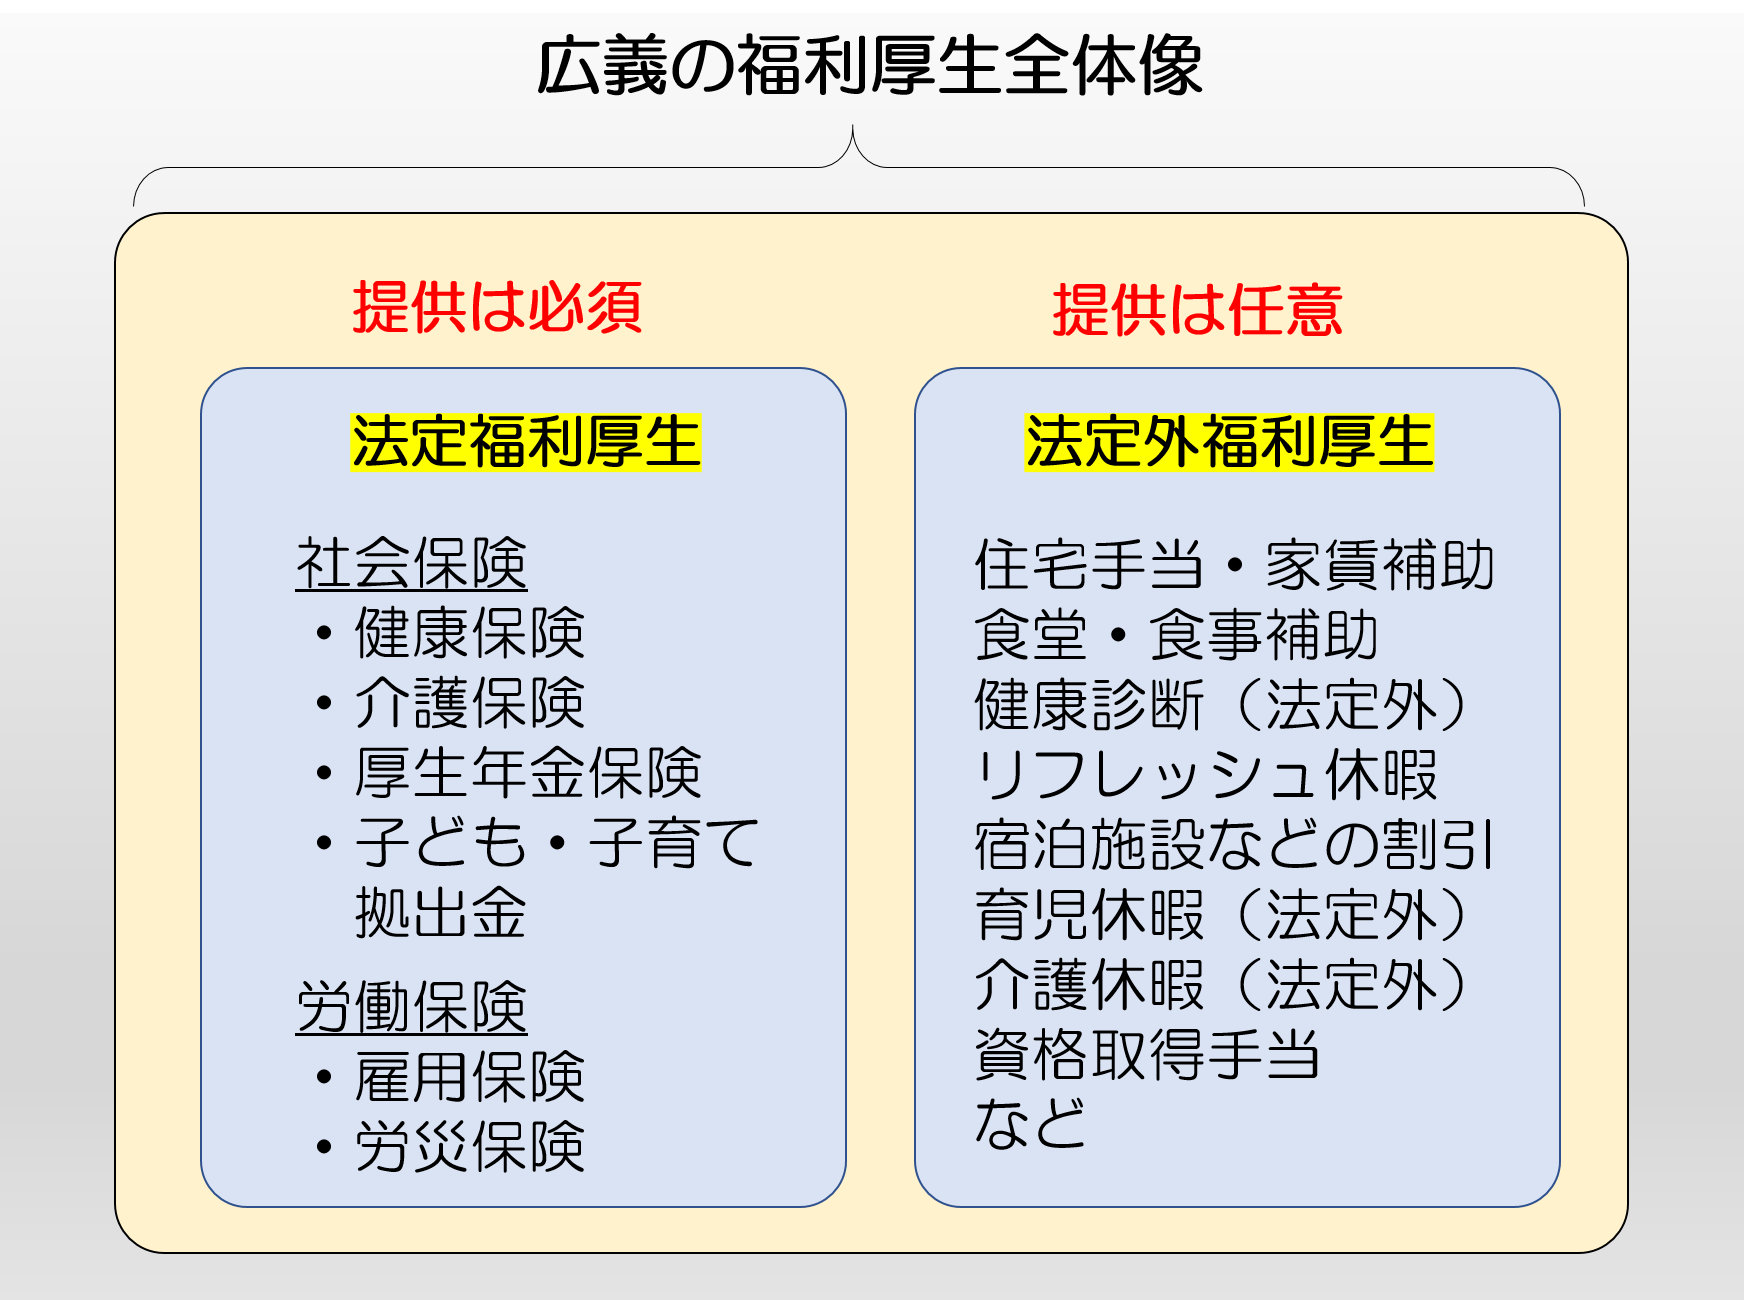
法定福利費という勘定科目は、単一の保険料を指すものではありません。大きく分けて「社会保険(狭義)」と「労働保険」の2つのカテゴリー、合計6つの公的保険・拠出金から構成されています。事業主がどの割合で負担すべきかは法律によって厳密に定められています。
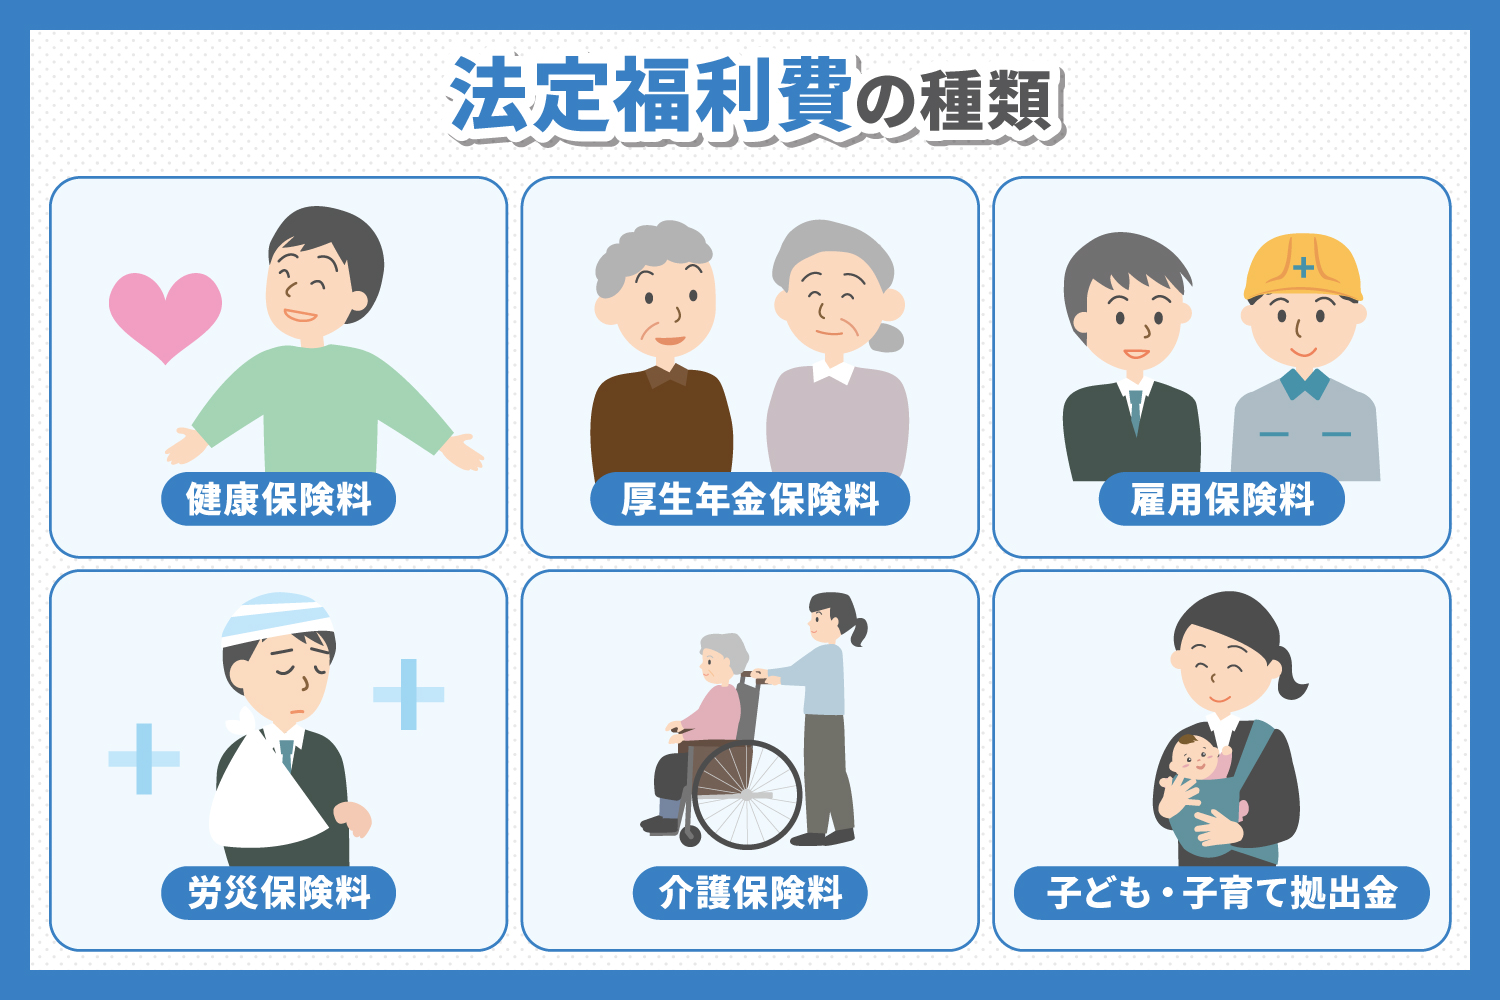
事業主が負担する法定福利費の内訳は以下の6項目です。
- 健康保険料:病気や怪我、出産などに備える保険。会社と従業員で50%ずつ折半(労使折半)して負担。
- 介護保険料:40歳以上65歳未満の従業員を対象とする保険。これも会社と従業員で労使折半。
- 厚生年金保険料:老齢・障害・遺族年金を支給するための制度。保険料率は18.3%で固定されており、会社と従業員で9.15%ずつ労使折半。
- 子ども・子育て拠出金:児童手当などの財源に充てられる公的資金。折半ではなく全額が会社負担(従業員の給与天引きはなし)。
- 雇用保険料:失業給付や育児休業給付、雇用安定事業のための保険。事業主負担と労働者負担で割合が異なり、会社負担の比率がやや高めに設定されている。
- 労災保険料(労働者災害補償保険):業務中や通勤時の災害を補償する保険。従業員の負担はなく、全額が会社負担。
特に見落とされがちなのが、厚生年金保険料と一緒に徴収される「子ども・子育て拠出金」と、業務上のリスクをカバーする「労災保険料」です。これらは従業員の給与から天引きされることはなく、100%会社側の経費として持ち出しになるため、キャッシュフローの設計において強く意識する必要があります。
【徹底比較】法定福利費と福利厚生費の決定的な違い|勘定科目と税務上の落とし穴
実務の現場で頻繁に混同されるのが「法定福利費」と「福利厚生費」の区別です。損益計算書(P/L)の販売費及び一般管理費において、この2つは明確に分けて計上しなければなりません。
法定福利費と福利厚生費の違いの本質は、「法律による義務か」「企業の任意か」という点に集約されます。福利厚生費(法定外福利費)とは、社員旅行の補助、慶弔見舞金、提携スポーツジムの利用割引、オフィス備え付けの飲食補助、家賃補助(社宅制度)など、企業が独自に従業員の満足度向上のために用意する施策にかかる費用です。
経理処理における勘定科目の使い分けを誤ると、決算書の実態把握が困難になるだけでなく、税務リスクを引き起こします。法定福利費は法律で定められた額を支払っている限り原則として全額が非課税仕入(または対象外)として損金算入されますが、任意の福利厚生費は「全従業員に公平に適用されているか」「社会通念上妥当な金額か」という要件を満たさない場合、従業員や役員に対する「現物給与」とみなされ、源泉所得税の追徴課税対象となる危険性があります。
【実践シミュレーション】法定福利費の正しい計算方法と人件費に対する比率目安
法定福利費を算出する際、基準となるのは毎月の支給総額そのものではなく、社会保険における「標準報酬月額」および「標準賞与額」、労働保険における「賃金総額」です。
毎月の社会保険料は、4月〜6月の給与を基準に決定される標準報酬月額に、各種保険料率を掛け合わせて算出します。以下の比較表は、東京都の協会けんぽに加入している一般的な企業(40歳以上の従業員)をモデルケースとした、2026年時点の概算保険料率および会社負担の内訳です。
| 保険料の種別 | 全体保険料率(目安) | 会社負担割合 | 従業員負担割合 | 編集部の見解・管理ポイント |
|---|---|---|---|---|
| 健康保険料 | 約9.98%(地域差あり) | 約4.99% | 約4.99% | 都道府県ごとの支部によって料率が異なるため毎年3月改定のチェックが必須。 |
| 介護保険料(40〜64歳) | 約1.60% | 約0.80% | 約0.80% | 40歳到達月の翌月(1日生まれは当月)から控除・負担が発生する点に注意。 |
| 厚生年金保険料 | 18.30%(上限固定) | 9.15% | 9.15% | 最大のコスト要因。標準報酬月額の上限(65万円・32等級)を把握する。 |
| 子ども・子育て拠出金 | 0.36% | 0.36%(全額) | なし(0%) | 厚生年金の標準報酬月額に連動。従業員負担がないため見落とし多発。 |
| 雇用保険料(一般事業) | 1.55% | 0.95% | 0.60% | 会社負担には「雇用保険二事業」の分(0.35%)が上乗せされている。 |
| 労災保険料(一般事務等) | 0.30%(業種別で変動) | 0.30%(全額) | なし(0%) | 全額会社負担。林業や建設業など事故リスクの高い業種では料率が跳ね上がる。 |
これらを合計すると、会社側の実質的な法定福利費の負担割合は、給与・賞与支給総額に対しておおむね15.5%〜16.5%程度になります。すなわち、月給30万円の正社員を1名雇用した場合、会社は給与とは別に毎月約4万7,000円〜5万円前後の法定福利費を拠出しなければなりません。年間ベースで見れば、額面給与360万円の社員1人につき約60万円近い法定福利費が発生する計算です。
予算策定や採用計画における「人件費に対する法定福利費の比率目安」としては、「額面給与総額 × 16%(賞与含む)」を安全係数として計上しておくのが経営財務の定石です。
【実態検証】建設業の見積書における法定福利費の内訳明記ルールと現場のリアルな摩擦
全産業の中でも、特に法定福利費の取り扱いが厳しく管理されているのが建設業界です。国土交通省の主導により、下請契約における社会保険未加入対策および適正な労働環境の確保を目的として、見積書への法定福利費の別枠明記(内訳明示)が義務化・標準化されています。
建設現場の実態調査や下請業者の生の声を取材すると、かつて横行していた「法定福利費を含んだ総額での値引き強要(ダンピング)」に対する意識改革は進みつつあるものの、現場レベルでの軋轢は依然として存在します。
「元請から標準見積書での提出を求められるが、法定福利費を別枠で弾き出すと『総額が高すぎる』と難色を示されるケースがまだある」(2次下請・内装工事業代表)
「法定福利費の計算方法を知らないまま、労務費だけでなく材料費込みの総額に単純掛け率を乗せてしまい、元請の査定で弾かれた」(電気設備工事業担当者)
建設業の見積書における法定福利費の正式な計算手順は、以下の式に基づきます。
法定福利費(事業主負担分)= 直接労務費(労務費対象額) × 法定福利費率(各専門工事業団体の策定比率)
材料費や重機損料、一般管理費を含めた工事全体額に対して掛けるのではなく、あくまで現場に入る作業員に支払われる「直接労務費」をベースに算出しなければなりません。国土交通省や建設業関係団体が公開している職種別料率を用いて正確に数値を根拠付けることが、元請との価格交渉を有利に進める唯一の方法です。
一般に知られていない盲点と誤解|計算ミスで会社が損をする3大パターン
労務管理の現場では、思い込みや古い知識によって誤った処理が継続され、余分なコストを支払っていたり、逆に後から追徴を受けるリスクを抱えていたりする企業が後を絶ちません。現場取材で見えてきた代表的な3つの落とし穴を検証します。
① パート・アルバイトの「週所定労働時間」見誤りによる過不足
短時間労働者の社会保険適用拡大は段階的に強化されており、企業規模に応じた適用基準(週20時間以上勤務、月額賃金8.8万円以上など)の確認を怠ると、遡及加入による多額の会社負担金が一括請求される事態に陥ります。「扶養内だから大丈夫」という従業員側の申告を鵜呑みにせず、実際のシフト実績ベースで厳格に判定しなければなりません。
② 役員報酬に対する労働保険料の重複計上
代表取締役や専務などの役員は、原則として「労働者」ではないため労災保険や雇用保険の対象外です(使用人兼務役員の使用人給与分を除く)。給与ソフトの設定不備により、役員報酬の総額に対しても一律で雇用保険料や労災保険料の会社負担分を計算して労働局に納付してしまっているケースが散見されます。これは会社が純粋に過剰なコストを垂れ流している典型例です。
③ 昇給・降給時の「随時改定(月額変更届)」の放置
固定的賃金(基本給や役職手当など)に大幅な変動(標準報酬月額で2等級以上の差)が生じたにもかかわらず、年に1度の定時決定(算定基礎届)まで保険料を変更しないまま放置していると、本来納めるべき額と乖離が生じます。降給した従業員の高い保険料を会社が余計に折半負担し続けるミスは実務上非常に多く発生しています。
【専門家視点】企業規模・雇用形態別の適切な法定福利費マネジメント
人件費コストを適正にコントロールしながら、法令を完全に遵守した経営基盤を構築するためには、自社のフェーズに応じた判断基準を持つ必要があります。
【プロの結論】法定福利費マネジメントを見直すべき企業・担当者の特徴
【今すぐ見直すべき企業】
- 外注費と給与の区分が曖昧な企業:税務調査や年金事務所の総合調査で「実質的な雇用関係」と認定された場合、過去数年分の法定福利費と消費税追徴が一挙に押し寄せ、経営破綻の引き金になります。
- 見積書を「一式」で提出している下請企業:労務費と法定福利費を分離して明記しない限り、適切な単価交渉のテーブルに着くことはできません。
- 社会保険労務士や最新クラウド給与システムを未導入の小規模事業者:毎年のように変更される料率改定を手作業で追うのはヒューマンエラーの元です。
【過度な懸念が不要なケース】
- 正規雇用比率が高くクラウド人事労務ソフトを正しく運用している企業:自動アップデートにより等級や料率は正確に反映されるため、過誤納付のリスクは極めて低く抑えられます。
【法定福利費】に関するよくある質問(FAQ)
Q1:法定福利費は消費税の課税対象になりますか?
A1:社内で発生する社会保険料の納付自体は「不課税取引」となります。ただし、建設業などの見積書において他社へ請求する代金の内訳として「法定福利費」を記載する場合、その見積全体の対価は役務の提供となるため、法定福利費相当額も含めた総額に対して消費税が課税されます。自社の納付と他社への請求で扱いが異なる点に注意してください。
Q2:個人事業主でも法定福利費の支払いは発生しますか?
A2:個人事業主本人の国民健康保険や国民年金は法定福利費には該当せず、経費にもできません(事業主個人の社会保険料控除となります)。ただし、個人事業であっても従業員を雇用し、雇用保険や労災保険に加入している場合、その事業主負担分は事業の「法定福利費」として正しく経費(必要経費)に計上できます。
Q3:賞与(ボーナス)にも法定福利費は同じ割合で発生しますか?
A3:はい、賞与に対しても毎月の給与とほぼ同じ料率で法定福利費が発生します。「標準賞与額」(1,000円未満切り捨て)を基準とし、健康保険・介護保険・厚生年金・子ども子育て拠出金・雇用保険が課されます(労災保険は年度更新時の賃金総額に含まれます)。賞与支給月には、額面支給額に加えて約15%強の会社負担分キャッシュが別途必要になるため、資金繰り計画において極めて重要な要素です。
まとめ:法改正を踏まえた正確な労務コスト管理が企業の信頼を左右する
法定福利費は、単なる「給与に上乗せされる重い税金のようなコスト」ではありません。従業員が安心して働けるセーフティネットを担保し、企業の社会的責任とガバナンスを示す重要な指標です。
給与支給総額に対して約15%〜16%の会社負担が発生する現実を経営計画にしっかりと織り込み、福利厚生費との区分を明確にすること。そして取引先との契約や見積書作成においては、根拠ある法定福利費の内訳を堂々と提示できる体制を整えることが、持続可能な企業成長を実現するための確かな礎となります。 (出典: 法定 福利 費(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
