住民税の勤労学生控除とは?親の扶養外れと130万の壁をプロが解説
アルバイトに励む学生にとって、毎月の給料から引かれる税金は大きな関心事です。「勤労学生控除を使えば年収130万円まで税金がかからない」と聞いて、限度額いっぱいにシフトを入れている方も少なくありません。しかし、安易に申請すると「自分の税金はゼロになったけれど、親の税金が跳ね上がって家庭全体で大損した」という深刻なトラブルに直面することがあります。
自身の所得税や住民税を抑えるための制度である勤労学生控除ですが、住民税における控除額の仕組みや、親の税金に影響する「扶養控除の基準」を正しく把握していないと、思わぬ落とし穴にはまります。損をせず賢く稼ぐために知っておくべき、住民税の勤労学生控除の真実と正しい申請方法を分かりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:勤労学生控除を使えば学生本人の年収130万円まで所得税は非課税になるが、住民税の控除額は26万円(所得税は27万円)と仕組みが異なる。
- 要点2:年収が103万円を超えた時点で親の「扶養控除」から外れ、世帯全体で見ると親の税負担が数万〜十数万円増えるリスクがある。
- 要点3:年末調整や確定申告での手続きは必須であり、専門学校や各種学校の場合は「対象校の証明書」が必要になる。
【所得税との違い】住民税の勤労学生控除額は「26万円」
学生がアルバイトをして一定以上の給与を得ると、所得税と住民税という2種類の税金が課されます。勤労学生控除はこれら双方の負担を軽減する制度ですが、適用される控除額には明確な違いが存在します。
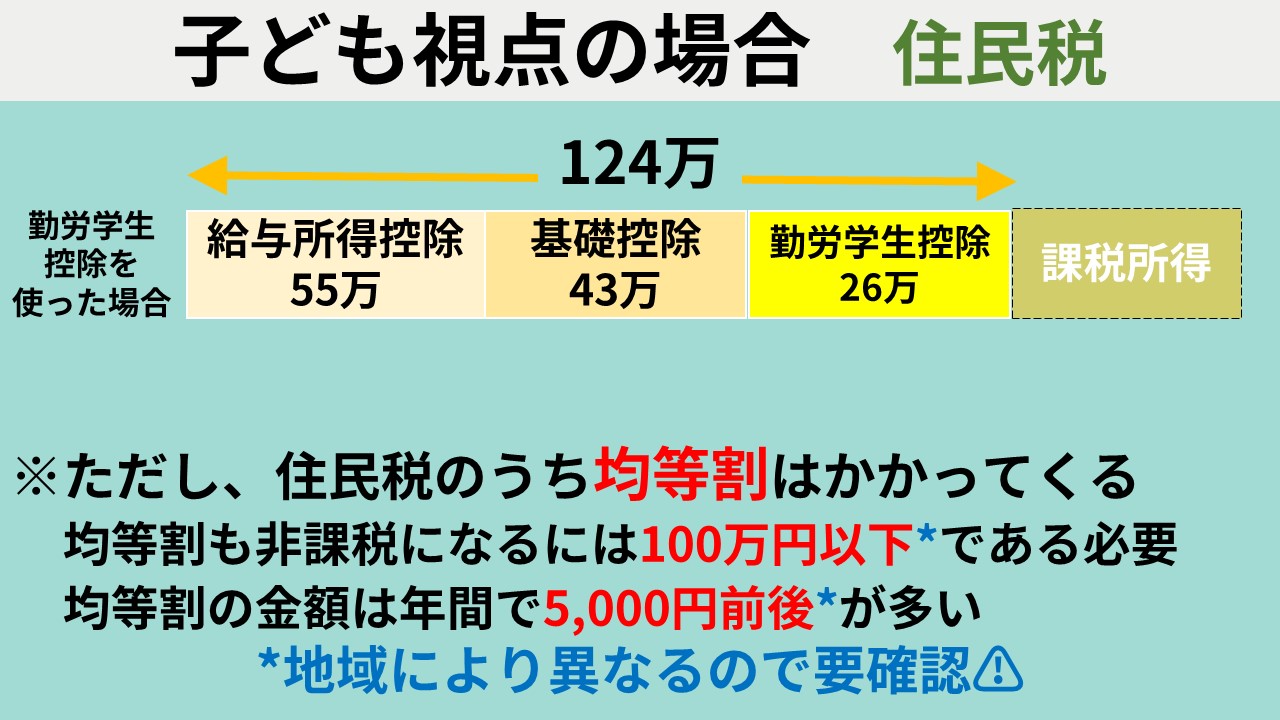
所得税における勤労学生控除の控除額が27万円であるのに対し、住民税の勤労学生控除額は「26万円」と定められています。税額を算出する際の基礎となる控除額が1万円異なるため、所得税が非課税となるボーダーラインと住民税の非課税ラインにはズレが生じる仕組みです。
給与所得者の場合、基本となる給与所得控除(55万円)と基礎控除(所得税48万円/住民税43万円)が適用されます。これに勤労学生控除を加算することで、税金が発生する課税所得を大幅に圧縮できます。ただし、所得税がゼロになるからといって、必ずしも住民税まで完全に免除されるとは限らない点には注意が必要です。
【最大の落とし穴】自分の税金が浮いても「親の税金」が増えるカラクリ
勤労学生控除を利用する上で、最も見落としがちなのが「親の扶養控除から外れる」というデメリットです。多くの学生が「130万円まで非課税なら、130万円ぎりぎりまで働いた方が得」と誤解していますが、ここには税制上の大きな罠が潜んでいます。
勤労学生控除は、あくまで「学生本人にかかる税金を安くする制度」に過ぎません。一方で、親が子を税法上の扶養親族として申告できる基準は「子の合計所得金額が48万円以下(給与年収103万円以下)」と厳格に定められています。
つまり、アルバイト年収が103万円を超えて勤労学生控除を使った場合、本人の所得税は130万円までかかりませんが、親は「特定扶養控除(所得税63万円・住民税45万円の控除)」を一切使えなくなります。その結果、親の課税所得が増加し、親の年収や家庭環境によっては年間で5万〜10万円以上の増税となって家計を圧迫します。バイト代を増やす目的が生活費や学費の補助であれば、世帯全体の収支を事前に試算しておくことが欠かせません。
【年収130万円の壁】住民税の非課税限度額とバイト代のリアルな計算
学生アルバイトの収入を考える際、直面する主な「年収の壁」を整理しておくと、税金の発生ポイントが明確になります。
一般的に、給与年収が100万円(一部自治体では93万〜96万円程度)を超えると住民税の均等割が課され始め、103万円を超えると所得税の課税対象になります。ここで勤労学生控除を申請すると、課税ラインは以下のように引き上げられます。
- 所得税の非課税ライン:年収130万円以下(55万円+48万円+27万円)
- 住民税(所得割)の非課税ライン:年収124万円〜130万円以下(自治体の非課税限度額規定による)
自治体の条例により、前年の合計所得金額が一定以下(給与年収130万円以下など)であれば住民税が非課税となる規定が設けられている地域も多く存在します。ただし、年収130万円を超えた瞬間に勤労学生控除の対象から完全に外れるため、本人の所得税・住民税が跳ね上がるだけでなく、社会保険(健康保険・厚生年金)の扶養からも外れて自身で保険料を支払う義務が発生します。130万円というラインは、あらゆる意味で厳守すべき防波堤です。
【対象校の条件】大学・短大・専門学校における適用基準
勤労学生控除は、すべての学校の生徒に無条件で認められるわけではありません。税法上で認められた「特定の学校」に通っていることが必須条件です。
具体的な適用条件は以下の通りです。
- 給与所得などの勤労による所得があること
- 合計所得金額が75万円以下(給与年収換算で130万円以下)であり、かつ勤労以外の所得(株の譲渡益や不動産所得など)が10万円以下であること
- 特定の学校の学生・生徒であること
学校教育法に規定された大学、大学院、短期大学、高等専門学校、高等学校、専修学校に通っていれば問題なく対象となります。しかし、認可を受けていない各種スクールや無認可校、海外の学校に在籍している場合は対象外となるケースがあります。また、専修学校や職業訓練法人の場合は、学校側から「勤労学生控除の対象校である旨の証明書」および「特定の課程を履修している証明書」の発行を受ける必要があります。
【手続きガイド】年末調整の書き方と確定申告の流れ
勤労学生控除を受けるためには、アルバイト先での手続きまたは自身による申告が必要です。何もしないままでは自動的に適用されません。
メインのバイト先がある場合は、毎年秋から冬にかけて勤務先から配られる「給与所得者の扶養控除等(異動)申告書」の該当欄に記入します。用紙の下部にある「勤労学生控除」のチェックボックスに印を入れ、学校名、入学年月日、年収の見込み額などを記載して提出すれば完了です。大学や高校の場合は学生証の提示を求められることがあり、専修学校などの場合は前述の証明書を添付します。
もしバイト先で年末調整を出せなかった場合や、2ヶ所以上でアルバイトを掛け持ちしていて年収が合算される場合は、年明け2月16日〜3月15日の間に管轄の税務署へ確定申告を行います。確定申告書を作成する際に勤労学生控除の項目を入力し、源泉徴収票を添えて提出すれば、払いすぎた税金の還付を受けられます。
【住民税の勤労学生控除】に関するよくある質問(FAQ)
Q1:掛け持ちでバイトをしている場合、勤労学生控除はどう申請すればいいですか?
A1:年末調整は1つの勤務先(メインの職場)でしか行えません。メインのバイト先で控除申告書を提出した上で、翌年2〜3月にすべてのバイト先の源泉徴収票を揃えて確定申告を行ってください。これにより合算された総年収に対して正しい控除が適用されます。
Q2:年収103万円以下なら、勤労学生控除の手続きは不要ですか?
A2:はい、年収103万円以下であれば、基礎控除と給与所得控除の範囲内に収まるため、そもそも所得税は発生しません。勤労学生控除を申請する必要はなく、親の扶養控除もそのまま満額適用されます。
Q3:申告を忘れて住民税の通知が届いてしまった場合、後からでも適用できますか?
A3:過去の分であっても、還付申告(確定申告)を行うことで過去5年間に遡って勤労学生控除を適用させることが可能です。税務署で申告が受理されれば、その情報が自治体に送られ、納めすぎた住民税も還付されます。
まとめ|正しい知識で損を防ぐアルバイトの税金対策
勤労学生控除は、自活しながら学ぶ学生の負担を和らげる心強い制度です。しかし、「本人の税金が非課税になるライン(130万円)」と「親の扶養から外れるライン(103万円)」の二段階が存在することを忘れてはなりません。
年収103万円を超えて働く場合は、事前に保護者へ相談し、世帯全体で手取りが減ってしまわないかシミュレーションすることが極めて重要です。税の仕組みと控除ルールを正しく把握し、計画的にシフトを調整しながら納得のいく学生生活を送りましょう。 (出典: 住民 税 勤労 学生 控除(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
