公益財団法人とは?一般との違い・税制優遇から就職評判まで徹底解説
ニュースや身近な社会活動で見かける機会の多い「公益財団法人」。奨学金事業や学術研究助成、美術館や文化ホールの運営など、公的な役割を担う組織として広く知られています。しかし、同じ「財団法人」である一般財団法人と何が違うのか、どのような基準をクリアして国や自治体から認められているのかを正確に説明できる人は意外に少ないのが実情です。
組織の立ち上げを検討している経営者や篤志家はもちろん、安定した就職・転職先として関心を持つ求職者にとっても、その実態を正しく知る価値は極めて高いといえます。本稿では、公益法人制度の枠組みから極めて手厚い税制優遇の仕組み、そして気になる年収相場や職場のリアルな評判まで、最新の動向を踏まえて分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公益財団法人は「不特定多数の利益」を目的に活動し、国の厳格な公益認定を受けた法人である
- 要点2:収益事業の非課税や寄附金控除など絶大な税制優遇を受ける一方、50%以上の公益事業比率や厳正なガバナンスが義務付けられる
- 要点3:職員の身分は公務員ではなく民間人だが、母体組織の規模によって給与水準や安定性、働きやすさに大きな差が存在する
【基本概念】公益財団法人の定義と設立目的|社会を支える「財産の集合体」
公益財団法人とは、学術、技芸、慈善その他の公益に関する事業を行うことを主たる目的とし、行政庁(内閣総理大臣または都道府県知事)から「公益認定」を受けた財団法人を指します。
そもそも財団法人とは、創業者や寄附者が拠出した「財産(お金や不動産)」そのものに法人格が与えられた組織形態です。これに対し、志を同じくする「人の集まり」に法人格が与えられるのが社団法人です。一般社団法人と公益社団法人の違いも基本構造は同様で、人の集まりである社団が公益認定を受けると「公益社団法人」、財産の集合体である財団が認定を受けると「公益財団法人」となります。
公益財団法人の根本的な存在意義は、私利私欲を排し、社会全体の利益(公益)を増進させることにあります。具体的には、返済不要の奨学金を支給する育英事業、最先端の医療・科学技術に対する研究助成、伝統芸能の保存、文化施設の運営など、市場原理だけでは十分に行き届かない領域を下支えする重要な役割を果たしています。
【徹底比較】一般財団法人と公益財団法人の決定的な違いとは?
財団法人を設立・運営するうえで、最も基本的な分岐点となるのが公益財団法人と一般財団法人の違いです。両者は名称が似ているものの、設立の手続き、事業運営の自由度、そして課税関係において根本的に異なります。
一般財団法人は、300万円以上の財産を拠出し、所定の定款を作成して登記を行えば、事業目的に公益性がなくても比較的容易に設立できます。同族経営的な資産管理や特定の関係者のみを対象とした事業展開も法律の範囲内で自由に行えます。
一方、公益財団法人は、まず一般財団法人として設立した後に、行政庁に対して公益認定の申請を行い、厳しい審査を通過して初めて名乗ることができます。すなわち、最初から直接「公益財団法人」として登記を立ち上げることはできず、二段階のプロセスを踏むのが公益財団法人の設立要件における鉄則です。
さらに、公益認定を受けた法人は、全支出のうち公益目的事業にかかる経費が半分を超えなければならない公益目的事業比率50%以上の維持ルールなど、極めて厳しい縛りの中で運営されます。自由度を優先するなら一般財団法人、社会的信用と支援の広がりを求めるなら公益財団法人という明確な住み分けがなされています。
【公益認定基準】クリアすべき高いハードルと公益法人ガバナンス
一般財団法人が公益財団法人へとステップアップするためには、内閣府の公益認定等委員会(または各都道府県の合議制機関)が審査する「18項目の公益認定基準」を完全にクリアしなければなりません。
審査で特に重視されるのは、事業の公益性と財務規律の健全性です。代表的な認定基準には以下のような項目が並びます。
・公益目的事業の実施を主たる目的とすること(公益目的事業比率が50%以上であること)
・収支相償の原則(公益目的事業において、利益を過剰に残さず適正な原価で提供すること)
・遊休財産額の保有制限(使途の定まっていない過大な財産を溜め込まないこと)
・役員のうち同族関係者(親族等)の割合が3分の1以下であること
近年では、不祥事の防止や運営の透明性を確保するため、公益法人のガバナンス体制に対する社会的要請が一段と厳格化しています。業務執行を担う理事会と、それを監督・選任する評議員会を明確に分離し、牽制機能を働かせることが法律上必須です。私物化が許されない厳正な統治体制を構築・維持できる組織だけが、公益の看板を背負うことを許されています。
【最大の強み】公益財団法人が享受する税制優遇措置と寄附金控除の恩恵
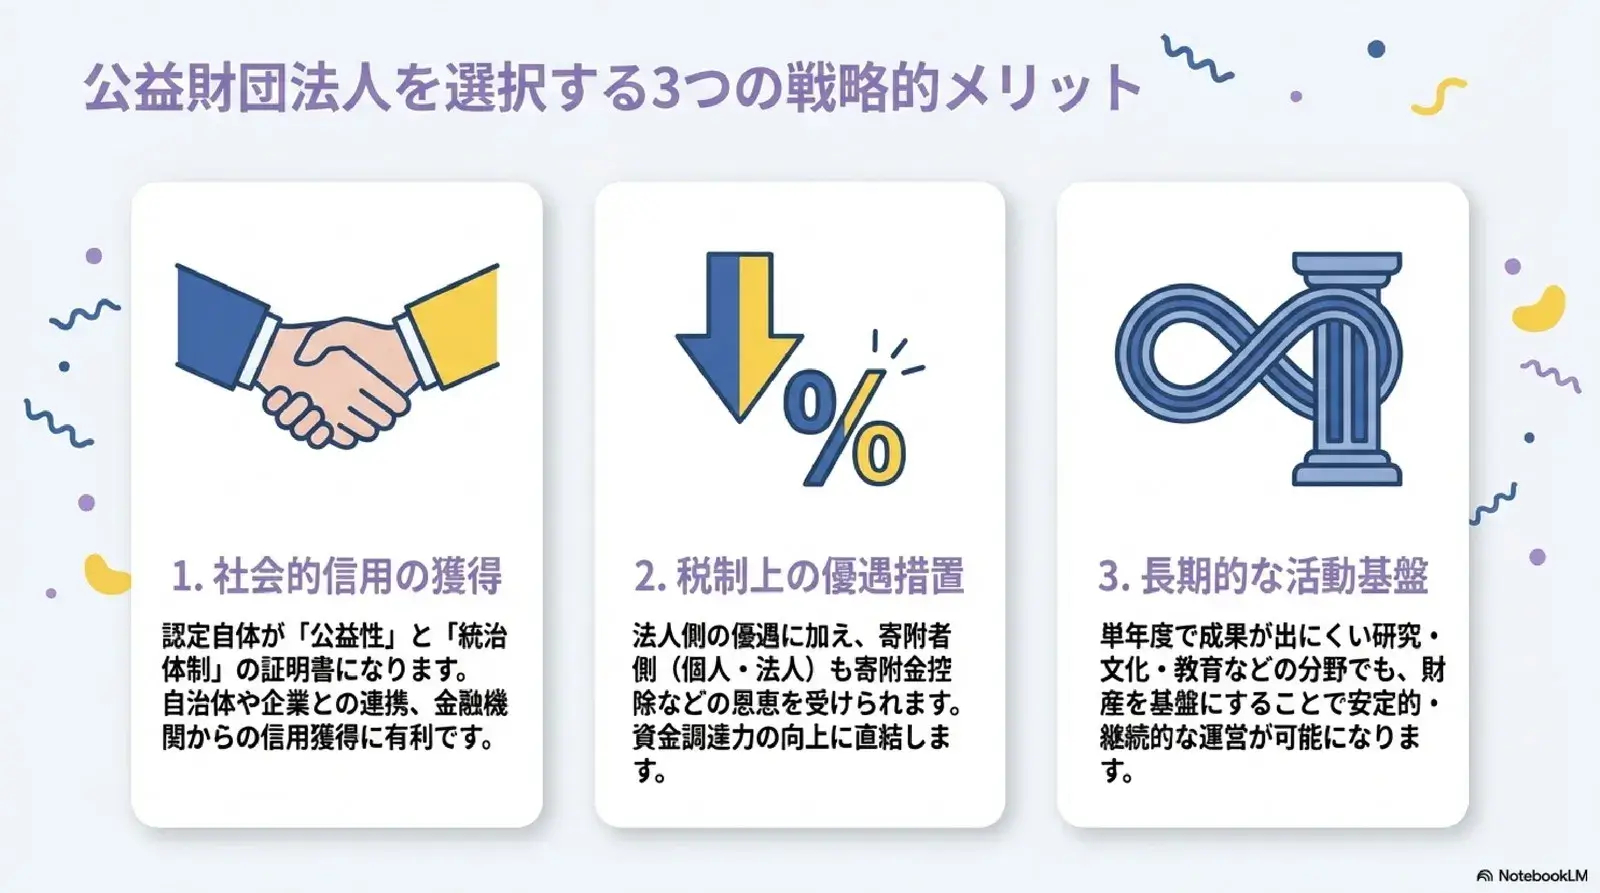
設立や運営に厳しい制約が課される見返りとして、国は公益財団法人に対して破格の税制優遇措置を用意しています。この優遇こそが、公益認定を目指す最大の動機といっても過言ではありません。
まず法人自身の税負担として、本来の目的である「公益目的事業」から生じた所得には、法人税が一切課税されません。収益事業(物品販売や不動産賃貸など)を行う場合であっても、そこから得た利益を公益目的事業に繰り入れた場合、一定割合を損金算入できる「みなし寄附金」制度を活用することで、税負担を大幅に圧縮できます。さらに、利子配当に対する源泉所得税が非課税となるなど、資産運用面でも大きなアドバンテージを誇ります。
そしてもう一つの強力な武器が、支援者に対する寄附金控除の適用です。個人が公益財団法人に寄附を行った場合、確定申告によって「所得控除」または「税額控除」のいずれか有利な方を選択して所得税を減額できます。法人が寄附する場合も、一般の寄附金とは別枠で「特別損金算入限度額」が適用され、法人税の節税につながります。相続財産を寄附した場合の相続税非課税措置も含め、資金調達を行う上で圧倒的な競争力を持つのです。
【就職・転職のリアル】年収給料・職場評判と公務員との決定的な違い
安定志向の強い転職希望者や新卒学生の間で、隠れた人気を誇るのが公益財団法人です。しかし、内情を知らないまま応募すると、入社後に大きなギャップを感じるケースも少なくありません。
まず知っておくべきは、公益財団法人の職員と公務員の違いです。公益的な業務を行っているため「準公務員」と称されることもありますが、法的な身分はあくまで100%の民間人です。身分保障や給与体系が法律で定められているわけではなく、労働基準法がそのまま適用されます。
公益財団法人の年収・給料水準は、母体となっている組織の性格によって驚くほど二極化しています。トヨタや三菱といった大手財閥・上場企業グループが設立した財団や、官公庁の強力な外郭団体の場合、母体企業や国家公務員に準じた高い給与テーブルが敷かれており、平均年収600万〜800万円以上に達することも珍しくありません。一方、地方の独自財団や小規模な文化財団では、平均年収が300万〜400万円台にとどまるケースも見られます。
求職市場における公益財団法人の就職・転職評判を見ると、多くの法人で「ノルマがなく精神的なプレッシャーが少ない」「残業が少なく有給休暇が取得しやすい」「カレンダー通りの完全週休2日制」といったワークライフバランスの良さが絶賛されています。一方で、「年功序列が極めて強い」「昇給のスピードが緩やか」「トップや役員に母体企業や官公庁からの天下りが就任し、プロパー職員の出世に限界がある」といった特有の組織風土に対するシビアな指摘も存在します。ワークライフバランスを最優先したい人にとっては、非常に魅力的な選択肢といえます。
【公益財団法人とは】に関するよくある質問(FAQ)
Q1:公益財団法人は個人でも設立できますか?
A1:制度上は個人でも設立可能です。まず300万円以上の財産を拠出して一般財団法人を設立・登記し、その後に内閣府や都道府県へ公益認定を申請して基準をクリアすれば公益財団法人になれます。ただし、親族以外の役員を多数揃えるガバナンス体制の構築や、継続的な公益事業の実施が求められるため、一定の組織力と継続的な資金力が不可欠です。
Q2:公益認定が取り消されることは本当にあるのですか?
A2:法令違反や公益認定基準を満たさなくなった場合、行政庁から改善勧告や命令が出され、従わない場合は認定を取り消されます。取り消し処分を受けると一般財団法人へ逆戻りするだけでなく、それまで蓄積した公益目的財産相当額を他の公益法人や国・地方自治体に寄附して贈与しなければならない重いペナルティが科されます。
Q3:公益財団法人への就職に公務員試験の合格は必要ですか?
A3:公務員試験を受ける必要は一切ありません。選考は一般企業と同様に、各法人が独自に実施する書類選考、筆記試験(SPIなど)、面接試験を通じて行われます。求人はマイナビやリクナビ、各法人の公式サイト、あるいはハローワーク等に掲載されます。
Q4:公益財団法人に寄附した場合、税金はどれくらい安くなりますか?
A4:個人の場合、「税額控除」を選択すると、年間寄附金額から2,000円を引いた金額の40%が所得税額から直接差し引かれます(所得税額の25%が上限)。例えば年間5万円を寄附した場合、(50,000円 - 2,000円)× 40% = 19,200円の減税となり、実質的な負担を大幅に抑えつつ社会貢献が可能です。
まとめ:公益財団法人の本質を理解し賢く活用・キャリア選択を
公益財団法人は、拠出された尊い財産を原資として、社会の課題解決や文化・学術の発展に寄与する誇り高き組織形態です。行政庁による厳格な審査とガバナンス義務を負う代わりに、絶大な社会的信用と税制優遇を享受しています。
起業や社会貢献活動のプラットフォームとして法人設立を検討する側にとっては、その厳しいルールとメリットを天秤にかけた綿密な制度設計が欠かせません。また、就職・転職のフィールドとして捉える側にとっては、公務員との違いを正しく見極め、母体組織の規模や財務基盤を念入りにリサーチすることが、後悔のないキャリア選択への第一歩となります。 (出典: 公益 財団 法人 と は(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
