給与手取りが激変?社会保険料の計算仕組みと4〜6月の残業の罠
毎月の給料明細を見るたびに「なぜこんなに引かれているのか」とため息をつくビジネスパーソンは少なくありません。額面給与から控除される金額の大部分を占めるのが「社会保険料」です。所得税や住民税などの税金以上に手取り額へ直接的なインパクトを与えているにもかかわらず、その具体的な計算方法や決定ルールを正しく把握している人は意外なほど限られています。
2026年現在、短時間労働者への社会保険適用拡大や各種保険料率の改定が進み、働き方と手取りの関係はよりシビアな局面を迎えています。知らず知らずのうちに手取りを減らさないためにも、給与から天引きされる健康保険・厚生年金・雇用保険の計算ロジックと、手取り額が決まる構造を正確に理解しておくことが欠かせません。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険料は「標準報酬月額」を基準に計算され、原則として4月〜6月の総支給額で1年間の天引き額が固定される。
- 要点2:健康保険・厚生年金・介護保険は会社と本人が半分ずつ支払う「労使折半」であり、40歳以上は介護保険料が上乗せされる。
- 要点3:パートの「106万円・130万円の壁」や賞与の計算ルールを押さえることで、世帯全体の手取り目減りを防ぐ戦略が立てられる。
【給与手取り計算の仕組み】なぜ額面から15〜20%も引かれるのか?
会社員が受け取る給与の手取り額は、基本給や各種手当を合計した「総支給額(額面)」から、法律で定められた控除項目を差し引いて算出されます。この給与手取り計算の仕組みにおいて、最も大きな割合を占めるのが社会保険料です。
給与から天引きされる項目は、大きく「社会保険料」と「税金(所得税・住民税)」の2種類に分かれます。一般的な会社員の場合、総支給額のおよそ15〜20%程度が社会保険料および税金として控除され、実際の手取り額は額面の75〜85%前後になります。
手取り計算の基本フローは以下の通りです。
【手取り額 = 総支給額 − 社会保険料の合計 − 所得税 − 住民税】
ここで注目すべきは、所得税の計算が「総支給額から社会保険料を差し引いた後の金額」をベースに行われる点です。社会保険料は全額が社会保険料控除の対象となるため、税額を抑えるクッションの役割も果たしていますが、天引きされる絶対額そのものが大きいため、手取りへの影響力は税金以上に絶大です。
また、会社員が加入する社会保険には社会保険料の会社負担と自己負担という大きな特徴があります。健康保険、厚生年金保険、介護保険の保険料は、会社と従業員が半分ずつ出し合う「労使折半」です。つまり、給与明細に記載されている自己負担額と同額を、会社も裏で国や健康保険組合に納付しています。
【標準報酬月額の決め方】4月5月6月の給料と残業が引き起こす手取りの罠
社会保険料を計算する際、毎月の実際の給与額をそのまま掛け算して算出しているわけではありません。計算を簡略化し、毎月の事務負担を抑えるために用いられるのが「標準報酬月額」という仕組みです。
標準報酬月額の決め方の基本は、毎年1回行われる「定時決定(算定基礎届)」にあります。具体的には、毎年4月・5月・6月の3カ月間に支払われた給与の平均額をもとに、等級表に当てはめて標準報酬月額を決定します。こうして決まった等級は、その年の9月分の保険料(10月支給の給与から天引き)から翌年8月分まで、原則として丸1年間適用され続けます。
ここで都市伝説のように語られる「4月・5月・6月に残業をすると手取りが減る」という噂ですが、これは紛れもない事実です。
4月〜6月に残業代が多く支給されたり、通勤手当の半年分が一括支給されたりして3カ月の平均額が跳ね上がると、標準報酬月額の等級が上がります。その結果、残業が落ち着いた秋以降も、高くなった保険料が翌年夏まで毎月天引きされ続けるため、秋以降の手取りが激減するという現象が発生します。
ただし、社会保険料が高くなることはデメリットばかりではありません。厚生年金保険料を多く納めれば将来受け取る老齢厚生年金の額が増額されますし、病気やケガで休業した際の傷病手当金や出産手当金の給付額も標準報酬月額をベースに計算されるため、手厚い保障につながる側面もあります。
なお、年の途中で昇給や降給などにより固定給が大幅に変動(2等級以上の差)した場合には、「随時改定(月額変更届)」によって年の途中でも標準報酬月額が見直されるルールが存在します。
【2026年最新料率】健康保険・厚生年金・介護・雇用保険料の計算一覧
給与から控除される社会保険料は、主に4つの保険で構成されています。それぞれの最新料率と計算式を整理しておきましょう。
1. 健康保険料
業務外の病気やケガの治療、休業手当などを保障する保険です。健康保険料率は、加入している保険者(全国健康保険協会=協会けんぽ、または各企業の健康保険組合)や都道府県によって異なります。協会けんぽの場合、全国平均でおよそ10%前後となっており、労使折半のため自己負担率は約5%前後です。
2. 介護保険料
介護保険料の計算方法は、40歳以上64歳以下の「第2号被保険者」にのみ適用される加算保険料です。健康保険料に上乗せして徴収され、料率は全国一律で約1.6〜1.8%程度(労使折半で自己負担約0.8〜0.9%)が加算されます。40歳を迎えた誕生日の前日が属する月から天引きがスタートし、手取りが一段階減る要因となります。
3. 厚生年金保険料
将来の年金や万一の障害・遺族給付に備える保険です。厚生年金保険料計算の料率は法律によって18.3%で固定されており、こちらも労使折半となるため個人の自己負担率は一律9.15%です。全社会保険の中で最も負担割合が大きい項目です。
4. 雇用保険料
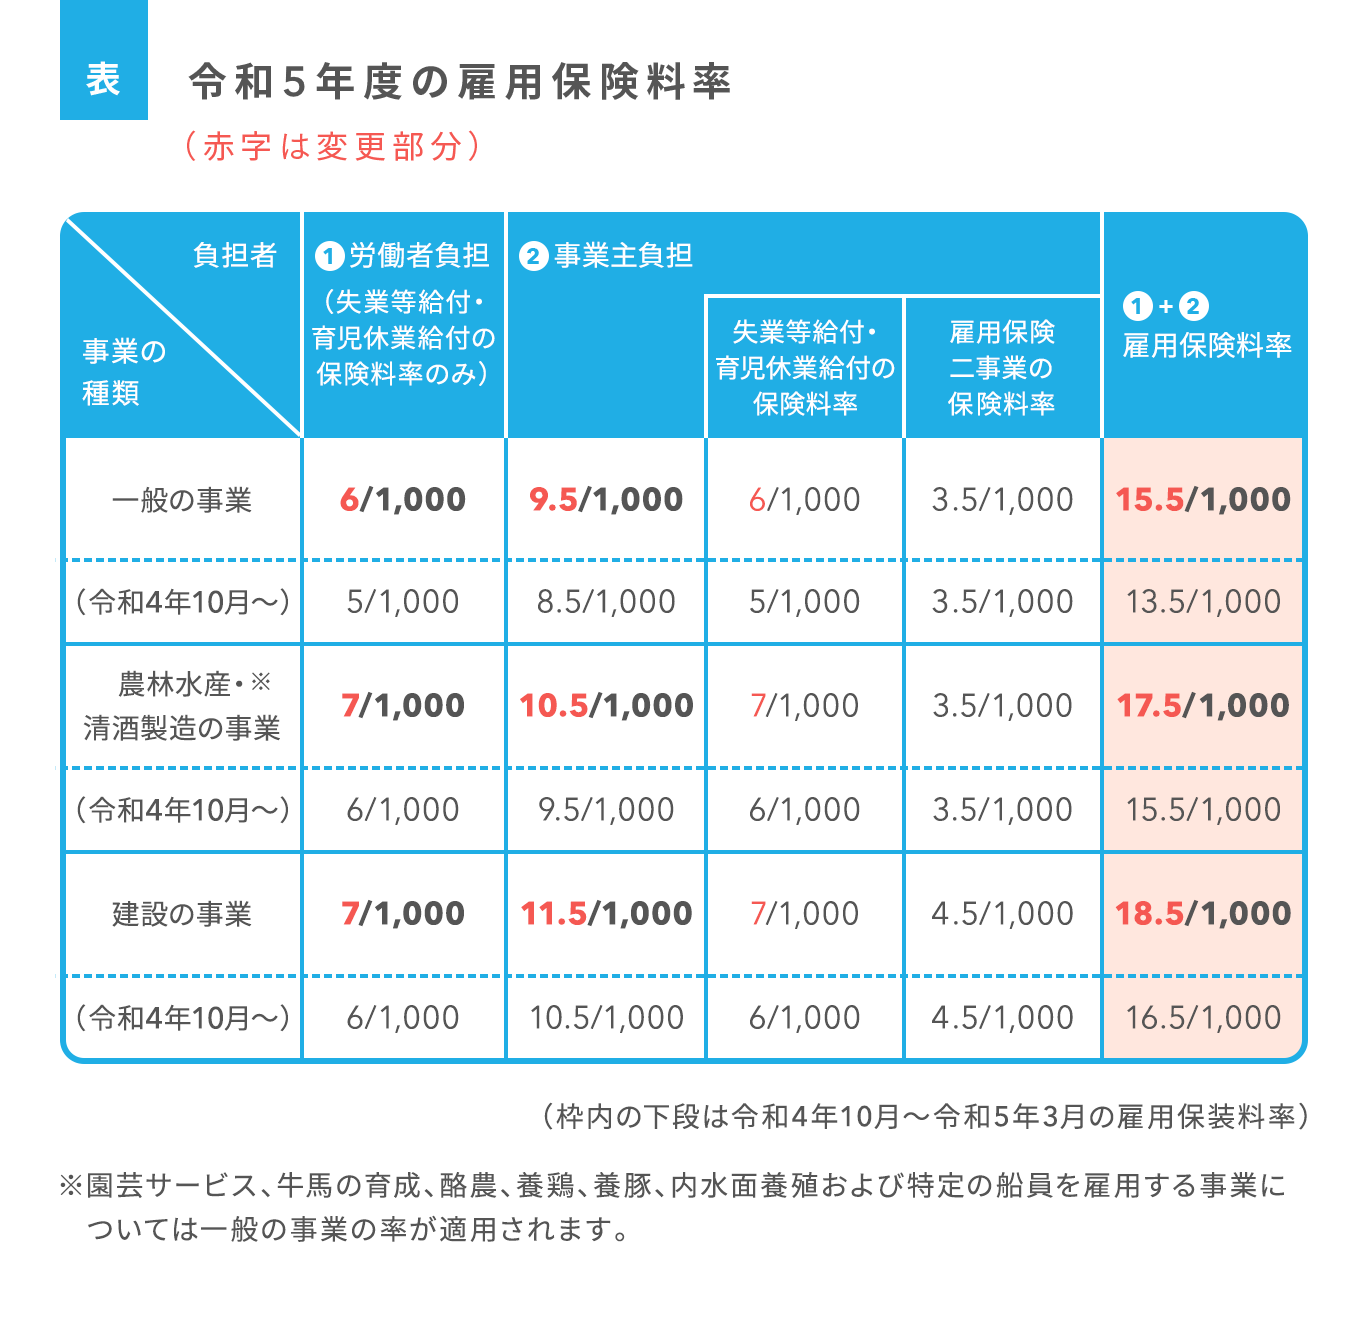
失業時の手当や育児休業給付などを支える保険です。雇用保険料の計算は、標準報酬月額ではなく、毎月実際に支給された「総支給額(交通費や残業代含む)」に直接料率を掛けて算出します。一般的な事業所における労働者負担率は0.6%(会社負担は0.95%)程度で推移しています。
【社会保険料計算シミュレーション】年収・月収別の手取り早見表
実際の給与額に対して、社会保険料がどれくらい引かれ、手取り額がいくらになるのかを可視化するため、具体的な社会保険料計算シミュレーションを実施しました。
※東京都の協会けんぽ加入、介護保険非該当(40歳未満)、扶養親族なしの単身者をモデルケースとして試算しています(税金は所得税・住民税の概算値を反映)。
▼ 月収25万円(標準報酬月額:26万円)の場合
・健康保険料(自己負担約4.99%):約12,974円
・厚生年金保険料(自己負担9.15%):23,790円
・雇用保険料(自己負担0.6%):1,500円
・社会保険料合計:約38,264円
・税金控除(所得税・住民税):約14,000円
・推定手取り額:約197,700円
▼ 月収35万円(標準報酬月額:36万円)の場合
・健康保険料(自己負担約4.99%):約17,964円
・厚生年金保険料(自己負担9.15%):32,940円
・雇用保険料(自己負担0.6%):2,100円
・社会保険料合計:約53,004円
・税金控除(所得税・住民税):約28,000円
・推定手取り額:約269,000円
▼ 月収50万円(標準報酬月額:50万円)の場合
・健康保険料(自己負担約4.99%):約24,950円
・厚生年金保険料(自己負担9.15%):45,750円
・雇用保険料(自己負担0.6%):3,000円
・社会保険料合計:約73,700円
・税金控除(所得税・住民税):約58,000円
・推定手取り額:約368,300円
月収が上がるにつれて標準報酬月額の等級が上がり、厚生年金や健康保険の天引き額も比例して大きくなります。さらに40歳以上になると介護保険料として月額数千円が上乗せされるため、手取りは上記試算よりもさらに少なくなります。
【賞与・パートの注意点】ボーナス時の計算と106万・130万円の壁の真実
毎月の給与だけでなく、ボーナスや短時間労働者の勤務形態においても社会保険料の計算ルールには特有の注意点が存在します。
まず、賞与の社会保険料計算では「標準賞与額」を用います。これは支給された税引き前の賞与総額から1,000円未満を切り捨てた金額です。この標準賞与額に、毎月の給与と同じ健康保険料率・厚生年金保険料率(労使折半)を掛けて控除額を算出します。
ただし、賞与には上限が設定されており、健康保険は年度累計573万円、厚生年金は1カ月あたり150万円を超える部分には保険料がかかりません。ボーナスからも給与同様に15%前後の社会保険料が差し引かれるため、支給額面と実際の入金額のギャップに驚く人が多いのが実情です。
一方、主婦層や短時間就労者を中心に注目され続けているのが、パート社会保険加入条件と「年収の壁」です。2026年時点では、企業規模の要件緩和が進み、従業員数51人以上の企業で週20時間以上勤務し、所定内賃金が月額8.8万円(年収約106万円)以上などの条件を満たすと社会保険への加入が義務付けられます。
これが106万円の壁と130万円の壁と呼ばれる問題です。扶養を抜けて自ら社会保険に加入すると、年間でおよそ15万〜16万円程度の保険料自己負担が発生します。そのため、年収106万円〜125万円前後のゾーンでは、働いた時間が増えたにもかかわらず世帯手取りが一時的に減る「逆転現象(働き損)」が起こりやすくなります。パートや副業で働く場合は、壁の手前で労働時間を抑えるか、あるいは年収150万〜160万円以上を目指してしっかり稼ぎ切るかの選択が求められます。
【社会保険の計算】に関するよくある質問(FAQ)
Q1:4月に昇給したのに、なぜか手取りが前月より減ってしまいました。なぜですか?
A1:昇給によって総支給額が増えた場合でも、標準報酬月額の等級が上がったタイミング(随時改定や9月の定時決定)で社会保険料の引き上げ幅が昇給額を上回ったり、前年の所得増加に伴う住民税の改定が重なったりすると、手取りが一時的に減ることがあります。
Q2:交通費(通勤手当)は非課税なのに、社会保険料の計算に含まれるのは本当ですか?
A2:本当です。通勤手当は所得税計算上は一定額まで非課税扱いとなりますが、社会保険の「報酬」には全額含まれます。遠距離通勤などで交通費が高額な人は、その分支給総額が押し上げられ、標準報酬月額の等級が高くなって保険料の負担が増える仕組みになっています。
Q3:入社したばかりの新入社員や転職者の社会保険料はどうやって計算されますか?
A3:4月〜6月の実績がない新入社員や中途入社者の場合、雇用契約書に定められた基本給や各種手当の見込み額をもとに「資格取得時の標準報酬月額」を決定します。その後、最初に迎える定時決定(または随時改定)のタイミングまでその等級が適用されます。
まとめ:制度の本質を理解し賢いマネープランを構築する
社会保険料の計算は、毎月の給与明細に直結するだけでなく、将来受け取る公的年金の給付額や、万一の際の傷病手当金・障害給付のベースとなる重要な指標です。「額面から引かれて手取りが減る」という一面的なマイナス面だけでなく、会社が同額を負担してくれている恩恵や、将来のセーフティネットとしての価値を総合的に評価することが重要です。
特に4〜6月の働き方や賞与の仕組み、パート・アルバイトにおける扶養ルールの変化を正確に把握しておくことで、意図しない手取りの目減りを防ぎ、自身や家族にとって最適なキャリアプラン・マネープランを築くことができます。毎月の給与明細をただ眺めるだけでなく、標準報酬月額や料率の推移を定期的にチェックする習慣をつけておきましょう。 (出典: 社会 保険 計算(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
