【2026年最新】給与所得者の保険料控除申告書の書き方と完全ガイド
毎年秋から年末にかけて勤務先から配布される「給与所得者の保険料控除申告書」。手元に届いた複数の控除証明書を前に、「新旧区分の判別がつかない」「計算式が複雑でペンが止まってしまう」と頭を悩ませるビジネスパーソンは少なくありません。
この申告書は、支払った保険料に応じて課税所得を減らし、所得税や住民税の負担を軽減するための決定的な手続きです。控除の仕組みと各項目の正しい記入手順さえ押さえれば、作業自体は短時間で正確に完了します。控除漏れによる損を防ぎ、還付金を確実に手に入れるためのポイントをステップ順に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「一般・介護医療・個人年金」の3枠と「新旧区分」の判定が控除額最大化の分かれ道。
- 要点2:iDeCoや家族分の国民年金、地震保険は全額または高額控除の対象となり、節税効果が極めて高い。
- 要点3:万が一の書き忘れや提出遅れが発生しても、翌年1月の再調整や確定申告で5年間は遡って還付請求が可能。
【全体像】給与所得者の保険料控除申告書とは?手元に用意すべき必要書類
給与所得者の保険料控除申告書は、1年間に支払った各種保険料を申告し、所得控除を受けるための公的書類です。書類の記入を始める前に、まずは自宅に郵送されてきている各種の「控除証明書」を手元に揃えましょう。
作業をスムーズに進めるために必要な主な証明書は以下の通りです。
- 生命保険料控除証明書:契約先の生命保険会社各社から10月〜11月頃に届くハガキや封書。
- 地震保険料控除証明書:損害保険会社から届く証明書(火災保険とセットになっている場合が多い)。
- 小規模企業共済等掛金払込証明書:iDeCo(個人型確定拠出年金)加入者へ国民年金基金連合会から届く証明書。
- 社会保険料(国民年金・国民健康保険)の領収証書または控除証明書:年内に自己負担で支払った分がある場合に必要。
手元にある保険料控除証明書の見方として最優先で確認すべきは、「適用制度(新制度または旧制度)」「保険料の区分」「申告額(または証明額・年調用金額)」の3点です。原則として、12月末までに支払う見込み額が記載された「申告額」の数字を申告書に転記します。
【生命保険料控除の書き方】新旧区分の違いと控除上限額の正しい計算方法
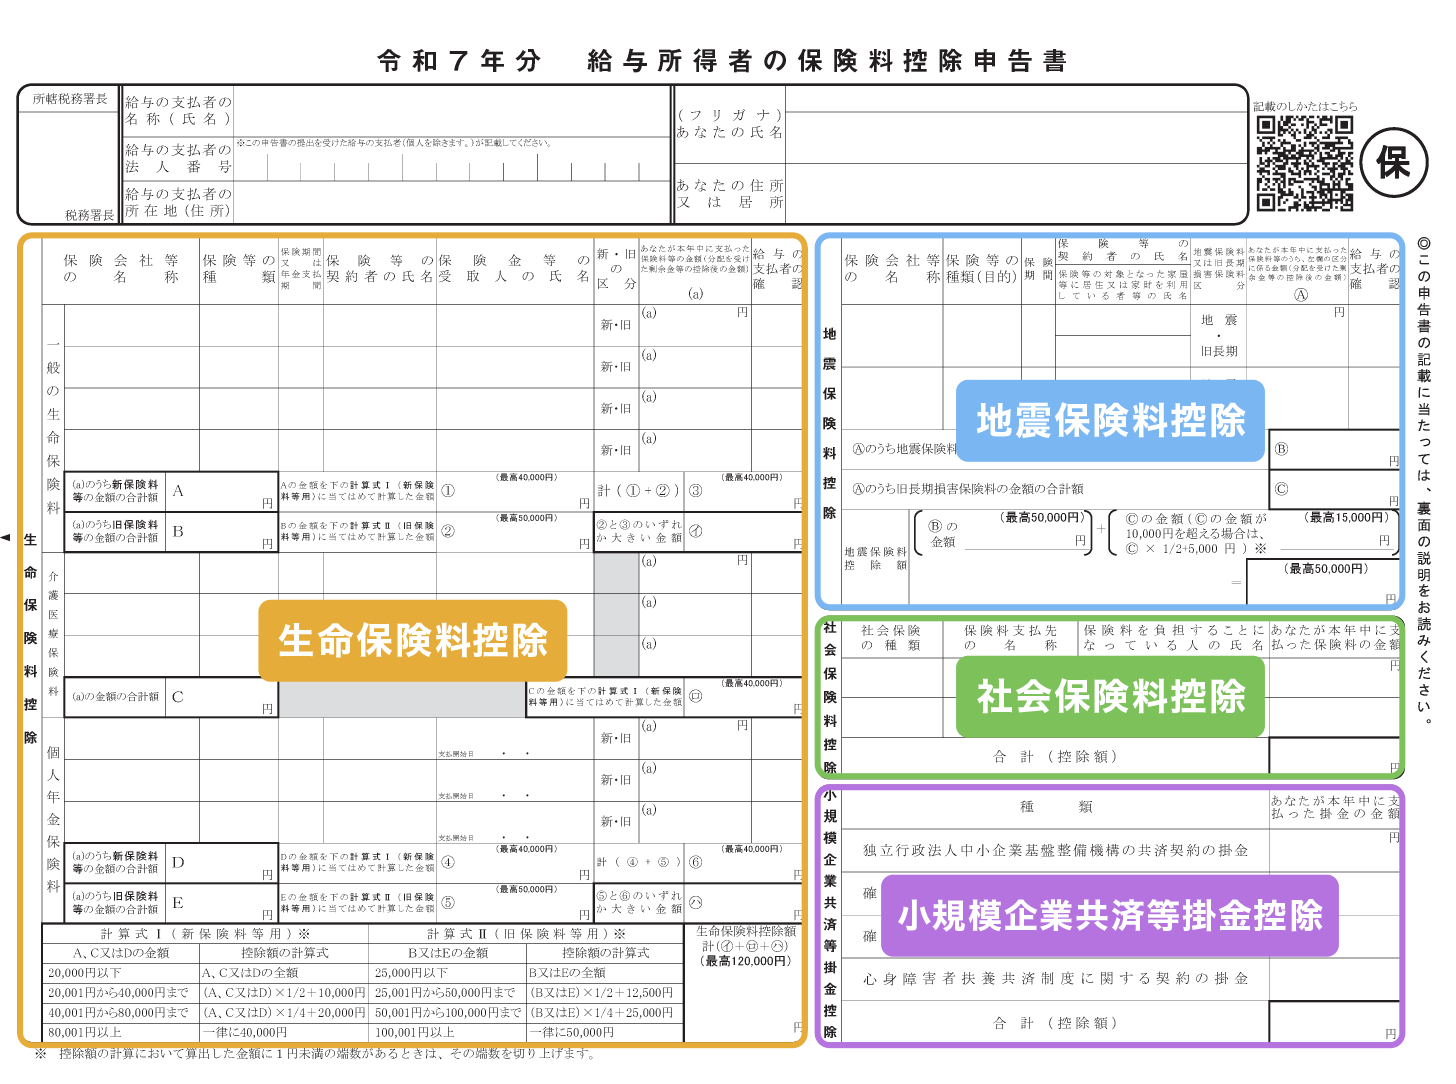
申告書の中で最も記入欄が広く、計算が複雑になりやすいのが「生命保険料控除」の欄です。ここは「一般の生命保険料」「介護医療保険料」「個人年金保険料」という3つの枠に分かれています。
最初の分岐点となるのが生命保険料控除の新旧区分です。契約を結んだ時期によって適用される計算ルールが明確に異なります。
- 旧制度(旧契約):2011年(平成23年)12月31日以前に締結した契約
- 新制度(新契約):2012年(平成24年)1月1日以降に締結した契約
それぞれの枠における控除上限額は下表のように定められており、3枠を合計した全体の適用上限額は最大12万円です。
| 保険の種類 | 旧制度の上限額 | 新制度の上限額 | 全体の適用上限 |
|---|---|---|---|
| 一般生命保険料 | 最高50,000円 | 最高40,000円 | 合計最高 120,000円 |
| 介護医療保険料 | 枠なし(旧一般に含む) | 最高40,000円 | |
| 個人年金保険料 | 最高50,000円 | 最高40,000円 |
介護医療保険料控除の計算方法は新制度のみが対象で、年間の支払保険料が20,000円以下の場合は支払額がそのまま控除額となり、80,000円を超える場合は一律で上限の40,000円が適用されます。
また、個人年金保険料控除の上限額も新制度で4万円、旧制度で5万円ですが、税制適格特約が付加されていない個人年金保険は「一般生命保険料」として扱われるため、証明書の記載区分を必ず照合してください。
【地震保険料控除・社会保険料控除】地震保険と国民年金・妻の保険の記入ルール
住居や家族に関わる保険料も手厚い控除対象です。記入ミスが起きやすいポイントを整理します。
地震保険料控除の書き方
地震保険料控除の枠には、損害保険会社から届いた証明書をもとに「保険会社名」「保険等の種類」「保険期間」「契約者の氏名」を記入します。区分欄には「地震」または「旧長期損害」のいずれかに丸をつけます。
控除額の上限は、地震保険料の場合は最高50,000円(全額控除)、2006年末までに締結した旧長期損害保険料の場合は最高15,000円です。両方がある場合は合算して最高50,000円まで控除されます。
社会保険料控除と「妻の保険」の取り扱い
給与から天引きされている健康保険や厚生年金は会社側で自動計算されるため、ここに書く必要はありません。記入対象となるのは、「自分で直接納付した国民年金・国民健康保険」や「家族の社会保険料を代わりに支払った分」です。
例えば、社会保険料控除で国民年金を納付した場合、日本年金機構から届く「社会保険料(国民年金保険料)控除証明書」を添付し、支払った全額を申告書右上の社会保険料控除欄に記入します。
見落とされがちなのが、保険料控除申告書における妻の保険の扱いです。生計を一にする配偶者や親族のために契約者が保険料を負担している場合、妻名義の生命保険や妻の国民年金保険料であっても、実際に支払った本人の申告書に記入して控除を受けることが認められています。
【小規模企業共済等掛金控除】iDeCoや企業型DCマッチング拠出の記入手順
資産形成として利用者が急増しているiDeCo(個人型確定拠出年金)の掛金は、「小規模企業共済等掛金控除」の欄に記入します。この控除は支払った金額の全額が所得控除となるため、節税インパクトが極めて大きい項目です。
記入の手順は極めてシンプルです。
- 申告書右下の「小規模企業共済等掛金控除」欄を探す
- 「個人型確定拠出年金(iDeCo)」の行に、国民年金基金連合会から届いた払込証明書記載の合計金額を転記する
- 企業型DCでマッチング拠出を行っている場合は、「企業型年金加入者掛金」の欄に給与天引き以外で払い込んだ掛金額を記入する
証明書原本の添付が必要となるため、台紙にしっかりと貼り付けて提出しましょう。
【年末調整 保険料控除 記入例】迷わず書けるブロック別実践ガイド
申告書の構成をブロックごとに分解すると、迷わずスムーズにペンを進めることができます。
年末調整における保険料控除の記入例として、基本となる3ステップを確認します。
- ステップ1(基本情報):上部の「あなたの氏名」「フリガナ」「あなたの住所」「世帯主の氏名」「あなたとの続柄」を正確に記入する。
- ステップ2(左側・生命保険料):証明書を見ながら、契約会社・保険種類・保険期間・受取人名・新旧区分・支払保険料を各行に書き写し、下部の計算式枠に当てはめて控除額を算出する。
- ステップ3(右側・その他控除):地震保険、社会保険料(自己納付分)、小規模企業共済(iDeCo等)の各枠に証明書の金額を転記し、右下の合計欄へ集計する。
手書き計算が不安な場合は、国税庁のウェブサイトや各保険会社が提供している「年末調整控除額試算ツール」に支払額を入力すると、転記すべき正確な金額が瞬時に算出されます。
【提出期限と還付時期】書き忘れやミスがあった場合の対処法
手続きを完了させるにあたり、スケジュール管理とトラブル時の対応法を把握しておくことが大切です。
給与所得者の保険料控除の提出期限
勤務先における給与所得者の保険料控除の提出期限は、一般的に11月中旬から11月下旬に設定されています。会社側の経理処理日程によって異なるため、社内アナウンスを必ず確認してください。
年末調整の還付金はいつ戻る?
申告内容に基づいて再計算された税金の過不足は、12月の給与(冬のボーナス含む)または翌年1月の給与で精算されます。多くの企業では12月の給与明細に「年末調整等還付金」として加算され、手取り額が増加する形で戻ってきます。
保険料控除の書き忘れ・書類提出遅れのリカバリー
「証明書が遅れて届いた」「控除の書き忘れがあった」という場合でも、焦る必要はありません。以下の2通りの方法で救済されます。
- 勤務先での再年調:翌年1月下旬頃までであれば、会社の担当部署に相談して年末調整の再計算(再年調)を依頼できる場合があります。
- 確定申告(還付申告):会社の期限を完全に過ぎてしまった場合は、翌年2月16日以降に自分で確定申告を行います。保険料控除の申告漏れに関する還付申告は、翌年1月1日から5年間にわたって提出が可能です。
【給与所得者の保険料控除申告書の書き方】に関するよくある質問(FAQ)
Q1:契約者名義が「妻」になっている生命保険料は、夫の申告書で控除を受けられますか?
A1:控除を受けることができます。保険料の契約者が配偶者であっても、保険料を実際に支払っているのが本人(夫)であり、かつ配偶者と生計を一にしている関係であれば、本人の生命保険料控除として申告可能です。
Q2:証明書に記載されている「証明額」と「申告額(ご参考)」のどちらの金額を書けばよいですか?
A2:年末調整では原則として「申告額(12月末までの払込見込み額)」を記入します。「証明額」は証明書発行時点までに払い込まれた金額であり、「申告額」は年内に払い込む予定の年間総額を示しています。
Q3:保険料控除証明書の原本を紛失してしまった場合はどうすればよいですか?
A3:速やかに契約先の保険会社へ再発行を依頼してください。多くの保険会社ではウェブサイトのマイページから電子発行(PDFやマイナポータル連携)または再発行ハガキの即時申請が可能です。再発行が社内提出期限に間に合わない場合は、担当部署にその旨を伝えて相談するか、年明けに確定申告で手続きを行います。
まとめ:正確な申告で確実に還付金を受け取るためのチェックリスト
給与所得者の保険料控除申告書は、一見すると専門用語や計算式が多く複雑に思えますが、手元の控除証明書を正しく分類し、決められた枠に数字を当てはめるだけの作業です。
生命保険の新旧区分判定、iDeCoや地震保険の記入漏れがないかを再点検し、添付する証明書原本を揃えて期日までに提出しましょう。適切な申告を行うことで、納め過ぎた税金を確実に手元に取り戻し、手取り額の最大化につなげてください。 (出典: 給与 所得 者 の 保険 料 控除 申告 書 書き方(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
