自損事故で警察を呼ばないと犯罪?点数や保険等級・弁償費用の真実
深夜の住宅街でブロック塀に車をこすってしまったり、見通しの悪いカーブでガードレールに接触してしまったりした際、「相手がいない単独事故だから、警察を呼ばずにそのまま立ち去っても問題ないだろう」と自己判断してしまうドライバーは少なくありません。しかし、その安易な判断が後に「当て逃げ」として扱われ、重い行政処分や刑事罰を招くケースが後を絶ちません。
自損事故を起こしたとき、運転者にはどのような義務が発生するのか。警察への届出を怠った場合のリスクをはじめ、免許の違反点数や保険等級への影響、ガードレールや電柱を破損させた際の賠償金額の相場まで、現場で本当に役立つ実務知識を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:自損事故であっても道路交通法上の報告義務があり、警察を呼ばないと「当て逃げ」や罰則の対象となる。
- 要点2:他人の物を壊さない完全な単独事故であれば違反点数は引かれないが、保険請求には「交通事故証明書」が不可欠。
- 要点3:車両保険を使うと翌年度から「3等級ダウン」するため、修理費用が十数万円程度なら自腹で直したほうがトータルで安上がりになる。
【法的な落とし穴】自損事故で警察を呼ばないとどうなる?報告義務違反と罰則
道路交通法第72条第1項において、交通事故が発生した際には、相手の有無や損傷の大小にかかわらず、運転者は直ちに警察官へ事故の発生日時や損壊状況を報告しなければならないと定められています。たとえ電柱や縁石に軽く接触しただけの単独事故であっても、法律上の例外はありません。
もし現場から警察へ連絡せずに立ち去った場合、「事故報告義務違反」として3か月以下の懲役または5万円以下の罰金が科されるリスクがあります。さらに、道路脇の防護柵や他人の敷地内の工作物を壊した状態で走り去れば、道路交通法上の「当て逃げ(危険防止措置義務違反等)」と判断され、付加点数5点および安全運転義務違反2点(合計7点)が科されて一発で免許停止処分となる場合もあります。
後から冷静になって「やはり警察に届出をしたい」と考えた場合、現場から移動した後であっても管轄の警察署や交番へ出頭し、事情を説明して実況見分や確認を受ける必要があります。時間が経過するほど事故状況の立証が難しくなり、保険金の支払いに必要な「交通事故証明書」の発行を受けられなくなる恐れがあるため、何よりも早い段階での連絡が求められます。
自損事故と物損事故の違いとは?免許の点数が引かれるケースを解説
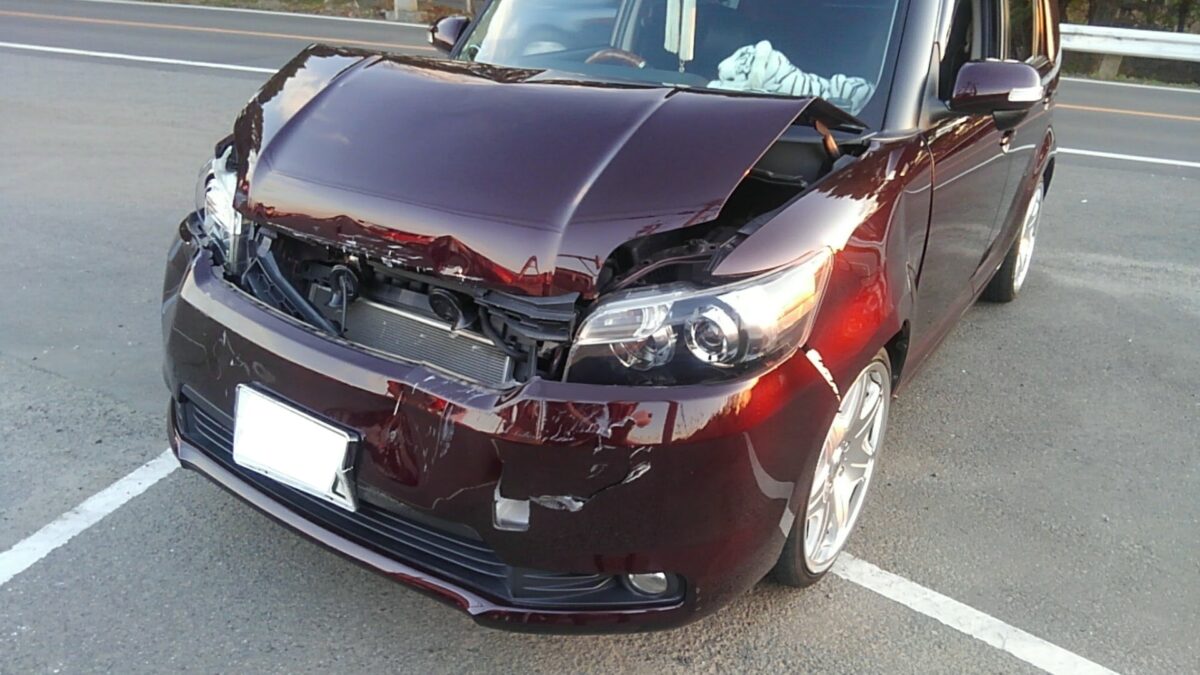
事故の種別における「物損事故」とは、人が死傷せず車両や建造物などの損壊のみが発生した事故の総称です。一方の「自損事故(単独事故)」は、相手車両が存在せず自分の車だけで障害物に衝突したり脱輪したりした事故を指し、広い意味での物損事故の一部に分類されます。
自損事故を起こした際、多くのドライバーが恐れるのが「免許の違反点数が引かれるかどうか」という点です。結論から言うと、他人の建造物を破壊しておらず、重大な交通違反(信号無視や酒気帯び運転など)を伴わない純粋な単独事故であれば、警察に届出を行っても原則として点数は引かれません。ゴールド免許の保有者であっても、点数の加算がなければ次回の免許更新時にゴールド免許が維持されます。
ただし、以下のようなケースでは点数が加算され、行政処分の対象となるため注意が必要です。
- 公共物や他人の家屋などを損壊して警察に報告しなかった場合:当て逃げとみなされ合計7点の加算(免許停止)。
- 同乗者を負傷させてしまった場合:物損事故ではなく「人身事故(過失運転致傷罪)」に切り替わり、相手の治療期間に応じた付加点数や基礎点数が引かれます。
- スピード違反やわき見運転などの違反行為が事故の直接原因と認められた場合:該当する交通違反の点数が科されます。
電柱やガードレールを壊したらいくら?公共物・工作物の弁償費用相場
道路上の公共設備や構造物を破損させた場合、その管理主体(自治体、国土交通省、電力会社、鉄道会社など)から原状回復にかかる費用全額の損害賠償請求を受けます。「ただの鉄パイプやコンクリート柱」に見えても、工事費用や人件費を含めると高額な請求に発展することが珍しくありません。
街路設備や工作物を損壊させた場合の代表的な弁償費用相場は以下の通りです。
- ガードレール:1スパン(約4m)あたり約10万〜30万円(基礎部分の掘削や支柱交換を伴うとさらに増額)。
- 電柱(電力柱・通信柱):本体および設置・配線工事費で約100万〜300万円以上(トランス=変圧器の破損や停電被害を伴うと数千万円に及ぶ事例も)。
- 信号機:灯器本体や制御盤の損壊で約100万〜500万円。
- 道路標識:支柱を含めて約30万〜100万円。
- 街路樹:樹種や樹齢により約10万〜50万円以上。
- カーブミラー:鏡面および支柱交換で約10万〜20万円。
これらの損害は、自動車保険の「対物賠償責任保険」に加入していれば保険金から支払われます。対物無制限で加入しているドライバーがほとんどであるため金銭的な破滅は防げますが、保険を適用するためには警察が発行する交通事故証明書が必須条件となります。
車両保険は使うべきか?保険等級ダウンの仕組みと損得のボーダーライン
愛車の修理費用を補償する「車両保険」ですが、自損事故で保険を使用すると、翌年の自動車保険において「3等級ダウン」という厳しいペナルティが課されます。さらに「事故有係数適用期間」が3年間設定され、同じ等級であっても無事故のドライバーより大幅に高い保険料率が適用されます。
車種や損傷箇所別の自損事故における修理費用相場は以下のようになります。
- バンパーの擦り傷・部分塗装:約2万〜5万円
- バンパー全体の交換:約8万〜15万円
- ドアやフェンダーのへこみ・板金塗装:約10万〜25万円
- 足回り(サスペンション・フレーム)の歪み修理:約30万〜100万円以上
ここで重要なのが「保険を使うべきかどうかの損得ボーダーライン」の計算です。等級が3段階下がり、事故有係数が適用された場合の「向こう3年間の保険料増加額の総計」を算出する必要があります。
一般的な試算として、3年間の増額保険料の合計がおおよそ10万〜15万円程度になるケースが多く見られます。したがって、修理費用が10万円前後であれば、保険を使わずに自己負担(自腹)で修理したほうが長期的な出費を低く抑えられます。まずは保険代理店に見積もりを取ってもらい、「保険を使った場合の将来の保険料増加分」と「実際の修理見積額」を比較して冷静に判断してください。
同乗者が怪我をしたときの補償は?使える保険と自賠責保険の関係
自損事故において車に同乗していた家族や友人が怪我を負った場合、自賠責保険や任意保険の適用関係はどうなるのかという点も複雑です。
まず、友人や知人など「運行供用者・運転者以外」の他人を乗せていた場合、運転者が加害者となるため自賠責保険(対人賠償)の対象となります。治療費や慰謝料、休業損害などが限度額(傷害の場合1人あたり最高120万円)まで支払われ、超過分は任意保険の対人賠償責任保険から補償されます。
一方、配偶者や同居の親族(親・子)が同乗していた場合、対人賠償責任保険の対象外となるのが一般的です。この場合、任意保険に付帯されている「人身傷害補償保険」や「搭乗者傷害保険」を活用して治療費や後遺障害の補償を受けることになります。人身傷害保険を単独で使う場合、契約内容によっては「ノーカウント事故」として等級が下がらないケースもあるため、加入中の保険証券の特約条項をしっかり確認してください。
事故直後の正しい初動マニュアル|焦らず行うべき4つのステップ
自損事故を起こした直後は、パニックに陥り正常な判断ができなくなりがちです。現場でトラブルを最小限に食い止めるための標準的な対応手順を把握しておきましょう。
- 二次被害の防止(安全確保):
ハザードランプを点灯させ、可能であれば安全な路肩へ車を移動させます。高速道路や見通しの悪い道路では、後続車に危険を知らせるために停止表示器材(三角表示板)や発炎筒を設置し、搭乗者全員がガードレールの外側など安全な場所に避難します。 - 警察への110番通報:
負傷者がいる場合は直ちに119番通報で救急車を呼び、続いて110番通報を行います。場所、事故の状況、破損させた物の有無を正確に伝えます。 - 現場と破損状況の記録:
相手がいない事故であっても、自分の車の傷や凹み、接触した電柱・ガードレールの損壊具合、スリップ痕や路面状況をスマートフォンのカメラで複数角度から撮影します。ドライブレコーダーの映像データが上書きされないよう、SDカードの保存措置を取ることも有効です。 - 保険会社およびロードサービスへの連絡:
車が自走できない状態であれば、任意保険に付帯する無料ロードサービスを手配します。事故受付窓口に状況を報告し、今後の対応指示を仰ぎます。
【自損事故】に関するよくある質問(FAQ)
Q1:自宅の車庫入れで自宅のブロック塀や門扉をこすった場合も、警察を呼ぶ必要がありますか?
A1:自宅敷地内の完全な私有地で、他人の財産や公共物に一切被害がなく、自身や家族の所有物のみが損壊した場合には、道路交通法上の「交通事故の報告義務」は実質的に適用されません。ただし、車両保険を使って自宅の壁や愛車を直す場合、保険会社から事故証明や状況説明書の提出を求められることがあるため、保険会社へ事前に確認してください。
Q2:事故現場から数日経ってしまいましたが、今からでも警察に届出できますか?
A2:可能です。後日であっても事故現場を管轄する警察署の交通課へ出頭し、「○月○日に自損事故を起こしてしまった」と申し出てください。ドライブレコーダーの映像や車の傷の確認を通じて現場検証が行われ、事故受理されれば交通事故証明書の発行が可能になります。放置して相手方(施設管理者)から被害届が出される前に、自発的に出頭することが何より重要です。
Q3:自損事故で保険を使ったら、家族の保険等級にも影響しますか?
A3:原則として影響しません。事故を起こした車両が加入している契約の等級のみが3等級下がる仕組みです。ただし、家族間で「等級の引き継ぎ(車両入替など)」を予定している場合は、引き継ぎ後の等級が下がるため注意が必要です。
Q4:道路の縁石に軽くタイヤを擦った程度で、車にも縁石にも目立つ傷がない場合も通報は必須ですか?
A4:外見上は無傷に見えても、縁石内部のコンクリートが割れていたり、縁石のズレが生じていたりすることがあります。自己判断で立ち去ると「当て逃げ」の疑いをかけられる危険性がゼロではないため、些細な接触であっても警察に連絡し、現場確認をしてもらうのが最も安全な自衛策です。
まとめ:自損事故を起こしても冷静な届出と損得計算が身を守る
予期せぬ自損事故に遭遇した際、「大事にしたくない」「少し擦っただけだから」という一瞬の迷いで警察への連絡を怠ると、報告義務違反や当て逃げといった極めて重大な法的責任を背負うことになりかねません。物損事故の届出自体で点数が引かれることは原則としてないため、まずは落ち着いて警察へ通報することが最優先事項です。
また、修理費用の支払いに関しても、慌てて車両保険を使うのではなく、翌年以降の保険料増額分と天秤にかけて「自腹修理か保険適用か」を冷静に判断する姿勢が求められます。万が一のトラブル時こそ、正しい手順と知識を持った冷静な初動対応を心がけましょう。 (出典: 自 損 事故(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
