IDeCoはいつから始まった?誕生の歴史と愛称の由来・最新改正を解説
老後資金づくりの王道として定着した個人型確定拠出年金「iDeCo(イデコ)」。税制上の手厚い優遇を受けながら自前で年金を育てる仕組みとして利用者は増加の一途をたどっていますが、「そもそもiDeCoはいつから始まった制度なのか」「昔からあった確定拠出年金と何が違うのか」を正確に把握している人は多くありません。
実は、制度の根幹となる法律が施行されたのは2000年代初頭のことであり、「iDeCo」という親しみやすい愛称が誕生したのはそれよりもずっと後の出来事です。本記事では、制度創設の2001年から現在に至るまでの歩み、愛称命名の意外な舞台裏、そして制度が拡張されてきた歴史と最新の法改正動向まで、専門記者の視点でわかりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:制度自体は2001年10月に施行された「確定拠出年金法」に基づき、2002年1月に運用スタートしたのが原点。
- 要点2:「iDeCo」の愛称がついたのは2016年9月(公募)であり、2017年1月の加入対象大幅拡大に合わせて定着した。
- 要点3:2022年の法改正(65歳までの加入年齢引き上げ等)を経て、現在はさらなる拠出限度額見直しなど進化が続いている。
【発足の歴史】iDeCoはいつから始まった?2001年法成立から2002年1月の運用開始まで
iDeCoのルーツをたどると、2001年(平成13年)に成立した確定拠出年金法に行き着きます。当時、米国の確定拠出年金制度「401(k)」をモデルに設計されたことから、メディアや金融機関の間では「日本版401k」という呼称で大きな話題を集めました。
法案自体は2001年6月に成立し、同年10月1日に施行。まず企業が導入する「企業型確定拠出年金(企業型DC)」が2001年10月からスタートし、それに遅れること3カ月、個人型確定拠出年金は2002年1月から加入受け付けと口座開設が開始されました。つまり、制度としての運用開始時期は2002年1月が正式な答えとなります。
発足当時の日本は、バブル崩壊後の超低金利と長引くデフレの渦中にありました。従来の確定給付企業年金(DB)では運用難による積立不足が社会問題化しており、企業が将来の給付額を約束する仕組みから、従業員や個人が自己責任で運用指図を行う仕組みへの転換が急務だったのです。
しかし、スタート当初の個人型確定拠出年金は加入資格が極めて限定的でした。自営業者や企業年金のない会社員に限られ、手続きの煩雑さや認知度の低さもあって、初年度の加入者数はごくわずかな水準にとどまる静かな船出でした。
【命名の真相】「iDeCo」の愛称はいつ誰がつけた?公募で決まった意外な由来
制度スタートから10年以上もの間、この制度は「個人型確定拠出年金」や「日本版401k」とお堅い名称で呼ばれ続け、一般にはとっつきにくいイメージが先行していました。この状況を打破したのが、2016年に行われた愛称の一般公募です。
制度の実施主体である国民年金基金連合会が愛称を公募したところ、4,351件もの応募が寄せられました。その中から選ばれ、2016年9月16日に正式発表されたのが「iDeCo(イデコ)」です。
愛称の由来は、英語表記である「individual-type Defined Contribution pension plan」の単語から文字を組み合わせた造語です。
- 「i」:individual(個人の)および「私」を意味する
- 「De」:Defined(確定された)
- 「Co」:Contribution(拠出・貢献)
「私(i)が育てる確定拠出年金(DeCo)」という意味合いに加え、発音したときの響きが可愛らしく親しみやすいこと、さらには「出で子(いでこ)」というお金を出す・育てる昔ながらの言葉に通じる語感の良さが選定の決定打となりました。このネーミングを機にメディア露出が爆発的に増加し、一気に国民的知名度を獲得することに成功したのです。
【大転換点】2017年法改正で何が変わった?公務員や主婦への加入対象拡大
iDeCoという愛称が決まった直後の2017年(平成29年)1月施行の法改正こそが、制度の普及における最大の転換点となりました。ここで実施されたのが「現役世代のほぼ全員への加入対象拡大」です。
2016年末までの個人型確定拠出年金は、自営業者や勤務先に企業年金がない会社員しか加入できませんでした。公務員や専業主婦(夫)、企業年金のある会社員は制度の蚊帳の外に置かれていたわけです。
2017年の法改正により、以下の属性が新たに加入対象として開放されました。
- 公務員・私立学校教職員:共済組合の加入者にも門戸が開かれる(月額上限1.2万円)
- 専業主婦(夫)など第3号被保険者:扶養に入っている配偶者も加入可能に(月額上限2.3万円)
- 確定給付企業年金(DB)等に加入している会社員:会社で手厚い年金があっても上乗せ拠出が可能に
これにより、日本の20歳以上60歳未満の現役世代であれば、原則として誰でも自分専用の年金口座を作れる「国民総iDeCo時代」の幕が開けました。愛称の発表と対象拡大がセットで行われたことで、金融機関各社の口座開設手数料引き下げ競争も激化し、加入者数はうなぎ上りに急増していきました。
【進化の軌跡】企業型DCとの違いと2022年法改正による「加入可能年齢65歳」への引き上げ
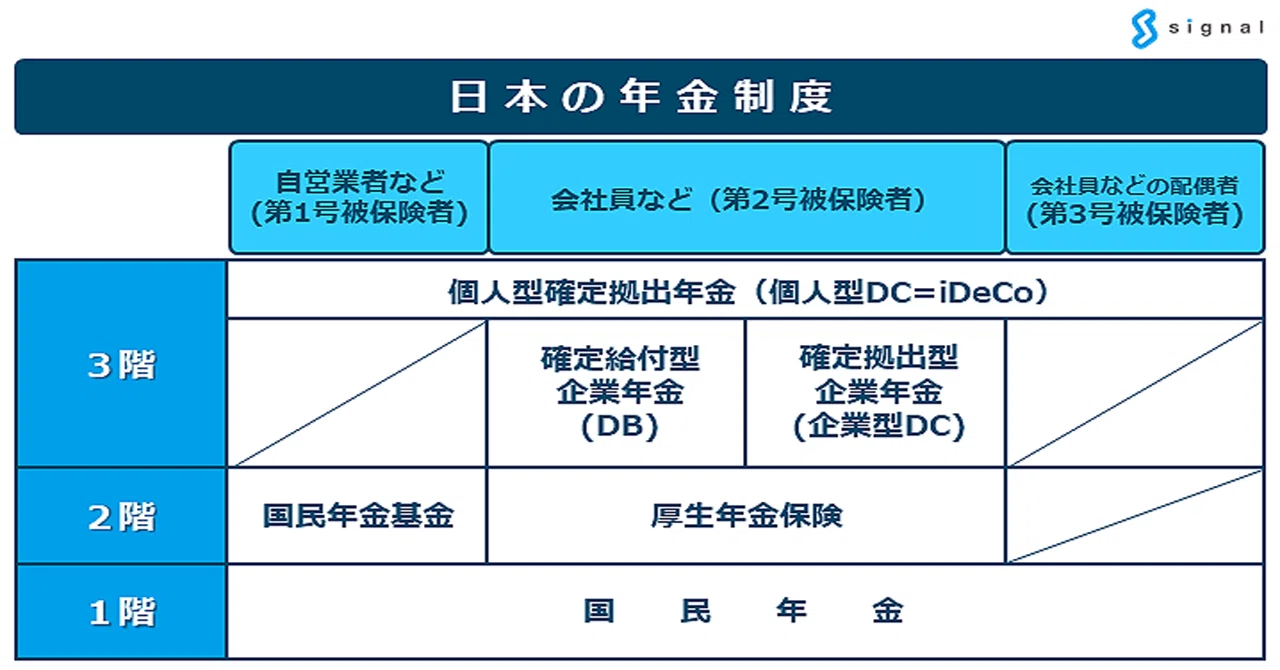
iDeCoの拡大とともに整理が進められたのが、勤務先が導入する企業型DC(企業型確定拠出年金)との違いと連携です。企業型DCは掛金を会社が拠出するのに対し、iDeCoは本人が拠出します。
かつては企業型DCに加入している会社員がiDeCoにも加入する場合、労使合意に基づく「規約の定め」が必要であり、多くのサラリーマンにとって併用は高いハードルでした。しかし、2022年10月の法改正により規約の定めが不要となり、各月の上限枠内であれば原則として誰でも企業型DCとiDeCoを併用できる環境が整いました。
さらに重要なのが、2022年5月に施行された「加入可能年齢の引き上げ」です。
従来は「60歳未満」だった加入上限が、国民年金の第2号被保険者(会社員・公務員)または国民年金に任意加入している人を対象に、原則65歳未満まで延長されました。定年延長やシニア層の再雇用が一般化する就労環境の変化に合わせ、より長い期間にわたって税優遇を受けながら資産形成を続けられる道が開かれたのです。
【税制優遇メリット】なぜ国はこれほどiDeCoの普及を後押ししてきたのか
国が法律を何度も改正し、愛称までつけてiDeCoを推進してきた背景には、少子高齢化に伴う公的年金の給付水準低下(マクロ経済スライドによる実質的な目減り)を、自助努力で補ってもらいたいという強い政策的狙いがあります。
その動機づけとして用意されたのが、他の金融商品には存在しない「3段階の強力な税制優遇メリット」です。
第一に、「掛金の全額所得控除」です。拠出した掛金全額がその年の所得から差し引かれるため、所得税や住民税がダイレクトに軽減されます。例えば毎月2万円(年間24万円)を積み立て、所得税・住民税率が計20%の場合、年間約4.8万円もの税金が浮く計算になります。
第二に、「運用益が非課税」である点です。一般的な投資信託では利益に対して約20.315%の税金が課されますが、iDeCo口座内では全額が再投資に回るため、長期の複利効果が最大化されます。
第三に、「受給時の控除適用」です。60歳以降に資産を受け取る際、一時金(一括)受取なら「退職所得控除」、年金(分割)受取なら「公的年金等控除」が適用され、出口段階でも手厚い優遇が受けられます。このトリプル優遇こそが、iDeCoが最強の老後資産形成ツールと呼ばれる所以です。
【最新動向】拠出限度額や加入年齢のさらなる見直しへ!制度改正の経緯と行方
2002年の制度開始から進化を続けてきたiDeCoですが、年金制度改革の流れの中で、さらなる利便性向上に向けた見直しが進められています。
これまでの主な制度改正の歩みと今後の焦点は下表の通りです。
| 年月 | 主な出来事・改正内容 |
|---|---|
| 2001年10月 | 確定拠出年金法施行(企業型DCが先行スタート) |
| 2002年1月 | 個人型確定拠出年金の制度運用が正式開始 |
| 2016年9月 | 公募により愛称が「iDeCo(イデコ)」に決定 |
| 2017年1月 | 加入対象を公務員や専業主婦等を含む現役世代ほぼ全員へ拡大 |
| 2022年5月・10月 | 加入可能年齢を65歳未満へ引き上げ/企業型DCとの併用要件緩和 |
| 2024年12月 | 企業年金(DB)併用者の拠出上限額見直し(月額上限1.2万円から2万円へ統一) |
| 今後の展望 | 加入可能年齢の70歳への延長および全体の拠出限度額引き上げ議論の本格化 |
現在議論の俎上に載っているのは、70歳雇用推進に合わせた「加入可能年齢の70歳への引き上げ」や、諸外国の確定拠出年金と比べて低いと指摘されてきた「掛金拠出限度額の大幅な引き上げ」です。人生100年時代を見据え、iDeCoは今後もより使い勝手の良い制度へとバージョンアップを重ねていくことが確実視されています。
【iDeCoはいつから始まった?】に関するよくある質問(FAQ)
Q1:iDeCoとNISAはどちらが先に始まった制度ですか?
A1:iDeCo(旧・個人型確定拠出年金)の方が先です。iDeCoの前身制度は2002年1月に始まっています。一方、一般NISAが始まったのは2014年1月であり、制度としての歴史はiDeCoの方が12年も長い実績を持ちます。
Q2:昔「日本版401k」に加入していたのですが、放置していても大丈夫ですか?
A2:放置は禁物です。過去に企業型DCや個人型DCに加入し、転職や退職時に移管手続きを行わなかった場合、資産は国民年金基金連合会に「自動移管」されている可能性があります。自動移管中は運用益が出ないばかりか、毎月管理手数料が差し引かれて資産が目減りするため、早急にiDeCo口座等への移管手続きを行ってください。
Q3:2002年当初と比べて、今のiDeCoで注意すべき変更点はありますか?
A3:最大の変更点は「加入対象者の広さ」と「65歳までの延長」ですが、もう一つ見逃せないのが「受取開始年齢の選択肢拡大」です。2022年4月以降、資産の受取開始時期は「60歳〜70歳」から「60歳〜75歳」へと広がり、より柔軟な受給プランを組めるようになっています。
まとめ:制度の歴史を知ればiDeCoを活用した資産形成の軸がブレない
2002年1月に「個人型確定拠出年金」として静かにスタートした仕組みは、2016年の命名、2017年の対象拡大、そして2022年の加入年齢引き上げを経て、現役世代にとって欠かせない中核的な社会インフラへと成長しました。
いつから始まったのかという歴史を振り返ると、制度改正のたびに「より多くの人が、より長い期間、より大きな恩恵を受けられる形」へと改善されてきた足跡がはっきりと分かります。手厚い税制優遇措置をフル活用し、国の制度拡張の恩恵を最大限に享受しながら、ブレない長期資産形成を実践していきましょう。 (出典: ideco いつから 始まっ た(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
