領収書の正しい書き方完全版!「上様・お品代」のリスクと新常識
ビジネスの日常で何気なくやり取りされる領収書ですが、実は「昔ながらの書き方」を続けていると、思わぬ落とし穴に直面します。特にインボイス制度が定着した現在、記載項目の不備や曖昧な記述は、経費精算の却下だけでなく、税務調査で仕入税額控除を否認される致命的な引き金になりかねません。
現場で長年使われてきた「上様」や「お品代」といった慣習がなぜ危険視されるのか、金額や但し書きはどう書くのが法的に正解なのか。発行側・受領側の双方が知っておくべき必須ルールとトラブルを防ぐ実務知識を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:宛名の「上様」や但し書きの「お品代」は税務調査での否認リスクが高く、取引実態が分かる具体的な記載が不可欠。
- 要点2:受取金額が税抜5万円以上で収入印紙(200円〜)が必要だが、PDFなどの電子領収書なら金額を問わず印紙税は不要。
- 要点3:インボイス制度対応には「登録番号」や「適用税率別の内訳」が必須となり、品目詳細が出るレシートの方が証憑として強い場面も多い。
【基本項目】領収書に必要な記載事項と手書きテンプレートの基礎
領収書は、金銭の授受が完了した事実を法的に証明する極めて重要な「証拠証憑書類」です。市販の伝票や領収書の手書きテンプレートを使用する際は、法律や商習慣で定められた必須項目を漏れなく埋める必要があります。
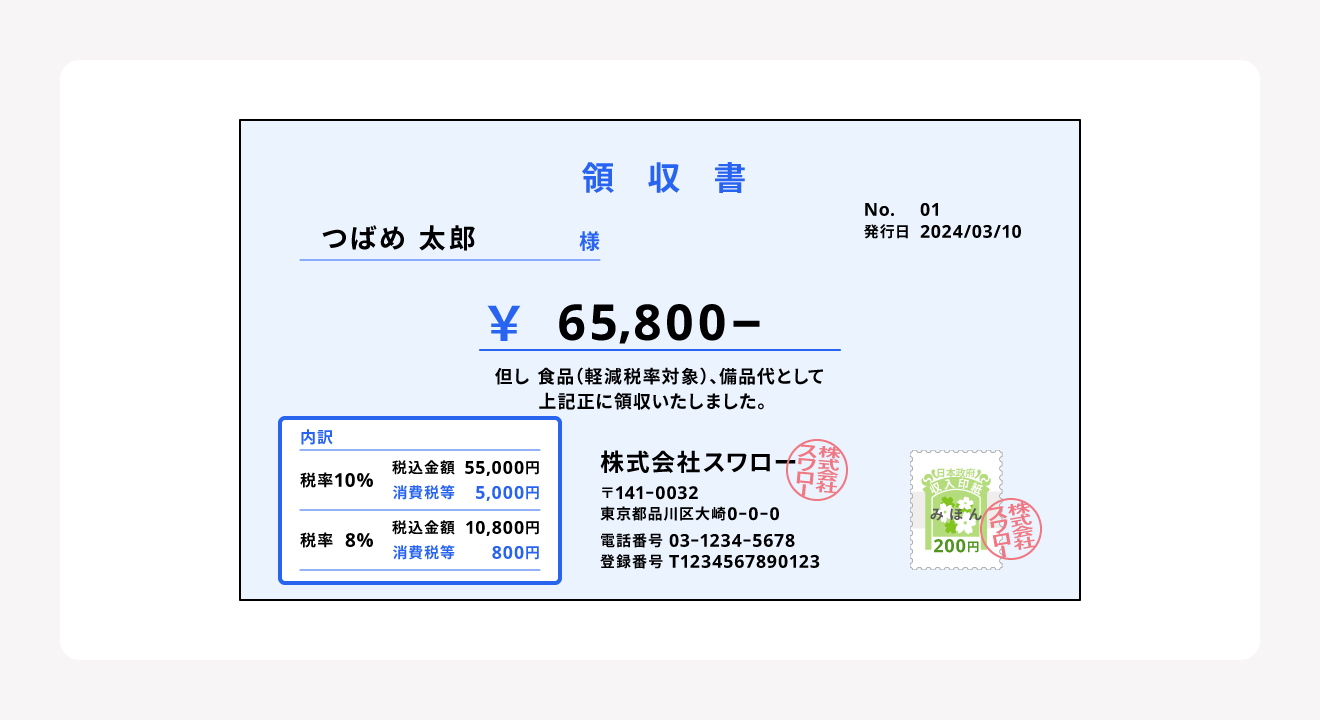
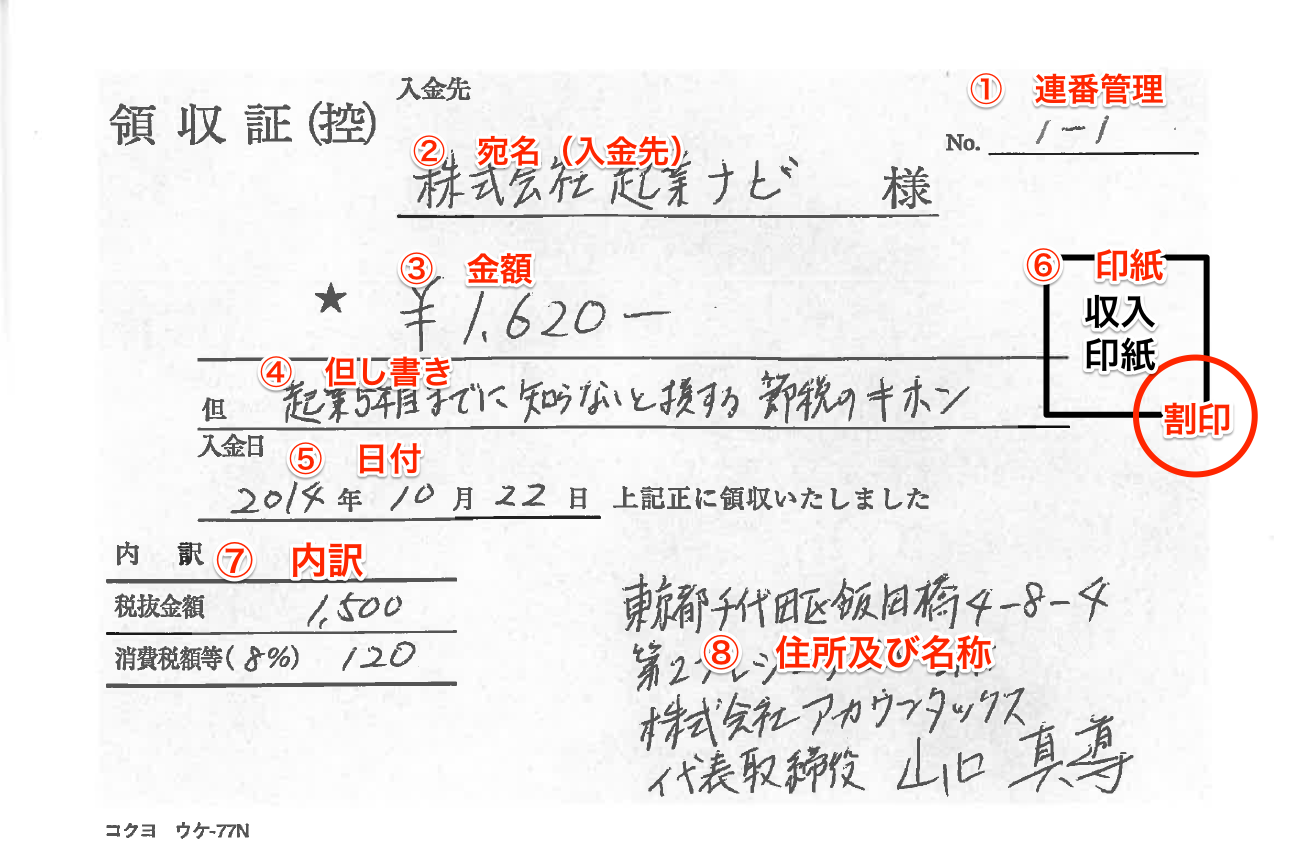
記載すべき基本項目は以下の6点です。
- 発行日:金銭を受け取った正確な年月日
- 宛名:代金を支払った企業名または個人の氏名(フルネーム)
- 金額:税込の総額、改ざん防止の記号
- 但し書き:購入した商品・サービスの具体的な内容
- 税率ごとの内訳:10%対象・8%(軽減税率)対象ごとの本体価格と消費税額
- 発行者の情報:会社名(屋号)、所在地、電話番号、インボイス登録番号
まず日付の記載において、領収書の日付は和暦・西暦のどちらでも法的に有効です。ただし、トラブル防止のため「2026年4月1日」や「令和8年4月1日」のように年・月・日を明確に書き、数字を省略した「'26/4/1」のような記載は避けるのが鉄則です。また、代金後払いの場合は「請求日」ではなく、実際に「口座に着金した日」や「現金を受け取った日」を記入します。
なぜ「上様」や「お品代」は危険なのか?税務調査で否認されない宛名・但し書きルール
日常の会計で長年使われてきた「上様」や「お品代」という表記は、現在では極めてハイリスクな処理とみなされます。領収書の宛名における上様ルールは、かつて少額決済や一部の商慣習で容認されていた例外に過ぎず、税務調査において「本当に自社の業務に必要な支出だったのか」を疑われる最大の要因です。
税務署の視点では、「上様」の領収書は第三者への使い回しや架空計上が容易であるため、厳格なチェック対象となります。宛名は必ず「株式会社〇〇」「〇〇商店」「個人名(フルネーム)」と正式名称を記載してもらいましょう。相手企業から「上様で」と依頼された場合でも、経理トラブルを避けるために可能な限り正式な法人名での記入を促すのが賢明です。
また、領収書の但し書きに「お品代」と書く行為は税務調査での否認リスクを跳ね上げます。使途不明金として扱われないためには、何に対価を支払ったのかを第三者が見ても一目で分かるレベルで具体化しなければなりません。
- NG例:お品代として
- OK例(飲食):〇〇プロジェクト打ち合わせ時の飲食代として(参加人数〇名)
- OK例(消耗品):オフィスコピー用紙および文具代として
- OK例(書籍):業務参考図書(IT関連書籍3冊)代として
領収書の但し書きの正しい書き方は、「品名+用途」を簡潔にセットにすることです。現場で具体的な記載を徹底することが、企業と個人事業主の身を守る最大の防壁になります。
金額の改ざん防止策と書き間違い時の訂正ルール
金銭トラブルを未然に防ぐため、金額欄には独自の表記ルールが存在します。金額の改ざんを防ぐ書き方として、数字の前後に特定の記号を配置し、後から数字を付け足せないようにします。
- 頭の記号:「¥」または「金」を数字の直前に隙間なく書く
- 数字の表記:3桁ごとにカンマ「,」を打つ(例:¥1,500,000-)
- 末尾の記号:「-」または「※」「也」を末尾に添える
「¥50,000-」のように、前後の余白を完全に潰すことで、「1」を書き足して「150,000」に改ざんされるリスクを遮断できます。手書きの領収書では、アラビア数字だけでなく、より改ざんが難しい大字(壱、弐、参、拾など)を用いるケースもあります。
もし記入ミスが発生した場合、修正テープや修正液を使うのは厳禁です。修正液が使われた領収書は、公的な証憑としての信憑性を完全に失います。正しい領収書の訂正方法は二重線と印鑑(訂正印)の組み合わせです。誤記した箇所に定規でまっすぐ二重線を引き、その上に発行者の印鑑(角印や担当者印)を押印した上で、余白に正しい数値を記入します。
ただし、金額欄そのものを書き間違えた場合は、二重線での訂正は認められず「破棄して再発行」するのがビジネス上の鉄則です。書き損じた領収書は捨てずに「無効」と大きく赤字で書き、控えと一緒に保管しておくことで、連番の欠番による不正を疑われる事態を防げます。
【インボイス制度対応】登録番号の記載とレシートとの違い
2023年10月のインボイス制度施行以降、領収書に求められる要件は一段と厳格化しました。買い手側が消費税の仕入税額控除を受けるためには、発行者が適格請求書発行事業者であり、領収書にインボイス制度の登録番号(T+数字13桁)が明記されていなければなりません。
インボイス制度下における「適格請求書(領収書)」の必須記載事項は次の通りです。
- 適格請求書発行事業者の氏名または名称および「登録番号」
- 取引年月日
- 取引内容(軽減税率の対象品目である旨)
- 税率ごとに区分して合計した対価の額および適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名または名称
ここで多くの人が疑問に思うのが、レシートと手書き領収書の違いや経費精算における優劣です。実は、小売業、飲食店業、タクシー業などの特定業種においては、宛名を省略できる「適格簡易請求書(簡易インボイス)」の発行が認められています。
スーパーやコンビニのレシートには、購入日時、購入品目の詳細、適用税率、店舗の登録番号が自動で印字されます。宛名が「上様」で品名が「お品代」の手書き領収書よりも、品目が明瞭に記載されたレシートの方が、税務上の証拠能力は圧倒的に高いと評価されるケースが一般的です。手書き領収書にこだわる必要はなく、詳細なレシートをそのまま経費精算に回す方が確実かつ安全です。
収入印紙は「税抜5万円以上」から!電子領収書なら非課税になる理由
金銭を受け取って領収書を発行する際、一定額を超えると印紙税が課されます。領収書の収入印紙が必要となる金額基準は「受取金額が税抜5万円以上」です。5万円未満であれば非課税となり、収入印紙を貼る必要はありません。
ここで見落としがちなのが「消費税の扱い」です。領収書内に「税込金額:52,800円(うち消費税等:4,800円)」のように税抜価格または消費税額が明確に区分記載されていれば、税抜金額の48,000円が判定基準となり、収入印紙は不要です。しかし、消費税額の内訳を書かずに「52,800円」とだけ総額表示した場合は、5万円以上とみなされ200円の収入印紙を貼らなければなりません。
印紙を貼った際は、発行者と領収書の紙面にまたがる形で「消印(割り印)」を行います。これは印紙の再利用を防ぐための法的手続きであり、消印のない印紙は過怠税の対象となります。
一方、近年急速に普及している電子領収書(PDF送付やWeb発行)なら印紙税は完全に不要です。印紙税法は「紙の文書」を課税対象としているため、電磁的記録であるPDFデータをメール送付したり、クラウドシステムからダウンロードさせたりする場合、受取金額が1億円であっても収入印紙を貼る義務はありません。コスト削減と業務効率化の観点から、紙の領収書から電子データ発行への切り替えを進める企業が急増しています。
個人事業主における領収書の発行義務と注意すべきポイント
フリーランスや個人事業主であっても代金を受け取った際は領収書の発行義務が生じます(民法第486条「受取証書の交付請求」)。買い手から領収書の発行を求められた場合、正当な理由なく拒否することはできません。ただし、銀行振込の振込明細書やクレジットカードの利用明細書を領収書の代わりとすることを事前に契約や利用規約で合意している場合は、発行を省略することも可能です。
個人事業主が手書きやPDFで領収書を発行する場合、インボイス登録を受けていない免税事業者は「登録番号」を記載できません。免税事業者が発行する領収書には、これまで通り取引内容と金額を正確に記載すれば足りますが、登録番号の偽記載やインボイスと誤認させる表記を行うと法的な罰則対象となるため厳重な注意が求められます。
【領収書の書き方】に関するよくある質問(FAQ)
Q1:クレジットカード決済の場合でも領収書の発行は必要ですか?
A1:クレジットカード決済は信用取引であり、金銭の授受が直接発生していないため、本来は領収書の発行義務がありません。便宜上発行する場合は、印紙税法上の領収書に該当しないよう、但し書き欄に必ず「クレジットカード利用」と明記します。この記載があれば、5万円以上の取引であっても収入印紙を貼る必要はありません。
Q2:領収書を紛失した取引先から再発行を求められたらどうすべきですか?
A2:二重計上や不正利用を防ぐため、原則として再発行は慎重に行うべきです。やむを得ず再発行に応じる場合は、新規発行ではなく領収書の余白に目立つように赤字で「再発行」と記載し、初回発行日や管理番号を併記して控えを厳重に保管してください。
Q3:割り印(消印)はシャチハタやサインでも問題ありませんか?
A3:印紙の消印は、印鑑(認印・角印・シャチハタ等)のほか、ボールペン等による自筆の署名(サイン)でも法的に有効です。ただし、鉛筆や消せるボールペンのように後から消去できる筆記具での消印は認められません。
まとめ:正確な知識が企業と個人の信用を守る
領収書は単なる決済の記録ではなく、事業活動の透明性を担保し、税務リスクから身を守るための公的な証明書類です。かつて通用していた「上様」や「お品代」といった曖昧な記述を排除し、取引の実態を正確に記す姿勢が求められます。
インボイス制度や電子帳簿保存法が定着した環境下では、手書き伝票のルール遵守はもちろん、印紙税を削減できる電子領収書の活用や詳細なレシートでの精算など、合理的でミスのない管理体制を構築することが重要です。日々の正しい積み重ねが、ビジネスの信用基盤をより強固なものにします。 (出典: 領収 書 の 書き方(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
