【2026年最新】下請法とは?資本金基準や禁止行為・義務を徹底解説
ビジネスの現場で「知らなかった」「悪気はなかった」という弁明が一切通用しない法律の代表格が、下請法(下請代金支払遅延等防止法)です。原材料費やエネルギーコスト、労務費の高騰が常態化する中、公正取引委員会と中小企業庁による監視の目は過去類を見ない厳しさを見せています。大企業に限らず、中堅・中小企業であっても親事業者に該当すれば容赦なく調査や指導の対象となり、違反企業名の公表によって長年築き上げた信用が一瞬で失墜する事例も後を絶ちません。
取引の公正化と下請事業者の利益保護を目的に制定された本法ですが、その適用ルールは資本金や取引内容によって細かく規定されています。さらに、フリーランス・事業者間取引適正化等法(フリーランス新法)の定着や法改正議論が進む現在、企業が遵守すべきコンプライアンスのハードルは一段と上がっています。本稿では、下請法の基礎概念から資本金基準、親事業者に課される義務と禁止行為、そして違反時のリスクまでを分かりやすく整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:下請法は「取引内容」と「資本金規模の格差」の2つの条件で適用が決まり、大企業だけでなく資本金1,000万円超の中小企業も親事業者になり得る。
- 要点2:発注側には「3条書面の交付」や「60日以内の支払期日設定」など4つの義務が課され、「買いたたき」や「減額」を含む11の行為が厳格に禁止されている。
- 要点3:違反が認められると公正取引委員会からの勧告や企業名公表が行われ、社会的信用の失墜や巨額の遅延利息・返還金支払いに直結する。
【基本概要】そもそも下請法とは?目的と対象となる4つの取引類型
下請法(正式名称:下請代金支払遅延等防止法)は、独占禁止法を補完する特別法として、経済的に優位な立場にある「親事業者」による優越的地位の濫用を防ぎ、「下請事業者」の利益を保護するために制定された法律です。独占禁止法単体では立証に時間がかかる取引上の不公正を、迅速かつ効果的に取り締まる役割を担っています。
下請法の適用対象となる取引は、業種そのものではなく「取引の内容」によって以下の4つの取引類型に明確に分類されています。
1. 製造委託:物品の販売や製造を行う事業者が、その物品の規格・品質・形状などを指定して他社に製造を委託する行為(例:自動車メーカーが部品メーカーに製造を委託する、アパレル企業が縫製工場に洋服の仕立てを委託するなど)。
2. 修理委託:物品の修理を請け負っている事業者がその修理作業を他社に委託する、あるいは自社で使用する物品の修理を他社に委託する行為(例:家電量販店が顧客から預かった修理品を修理専門業者に委託するなど)。
3. 情報成果物作成委託:ソフトウェア、映像コンテンツ、デザイン、設計図、各種プログラムなどの作成を業として行う事業者が、その制作を他社に委託する行為(例:システム開発会社がアプリ開発の一部を外部ベンダーに委託する、出版社がイラスト作成をデザイナーに委託するなど)。
4. 役務提供委託:顧客に対してサービス(役務)の提供を請け負った事業者が、そのサービス提供の実務を他社に委託する行為(例:ビルメンテナンス会社が清掃業務を専門会社に委託する、運送会社が配送業務を協力会社に委託するなど)。
自社で消費するだけの役務(自社オフィスの定期清掃を清掃会社に依頼するなど)は役務提供委託に該当しませんが、顧客へ提供するサービスを外注する場合は下請法の射程に入ります。自社の取引がどの類型に該当するのかを正確に把握することが、法遵守の第一歩となります。
下請法が適用される「資本金基準」|自社や取引先は該当するのか?
下請法の適用を判断するもう一つの決定的な要素が「資本金の区分」です。発注側と受注側の資本金規模に一定の格差がある場合にのみ、下請法が適用されます。取引類型に応じて基準が2つのパターンに分かれている点が実務上の大きなポイントです。
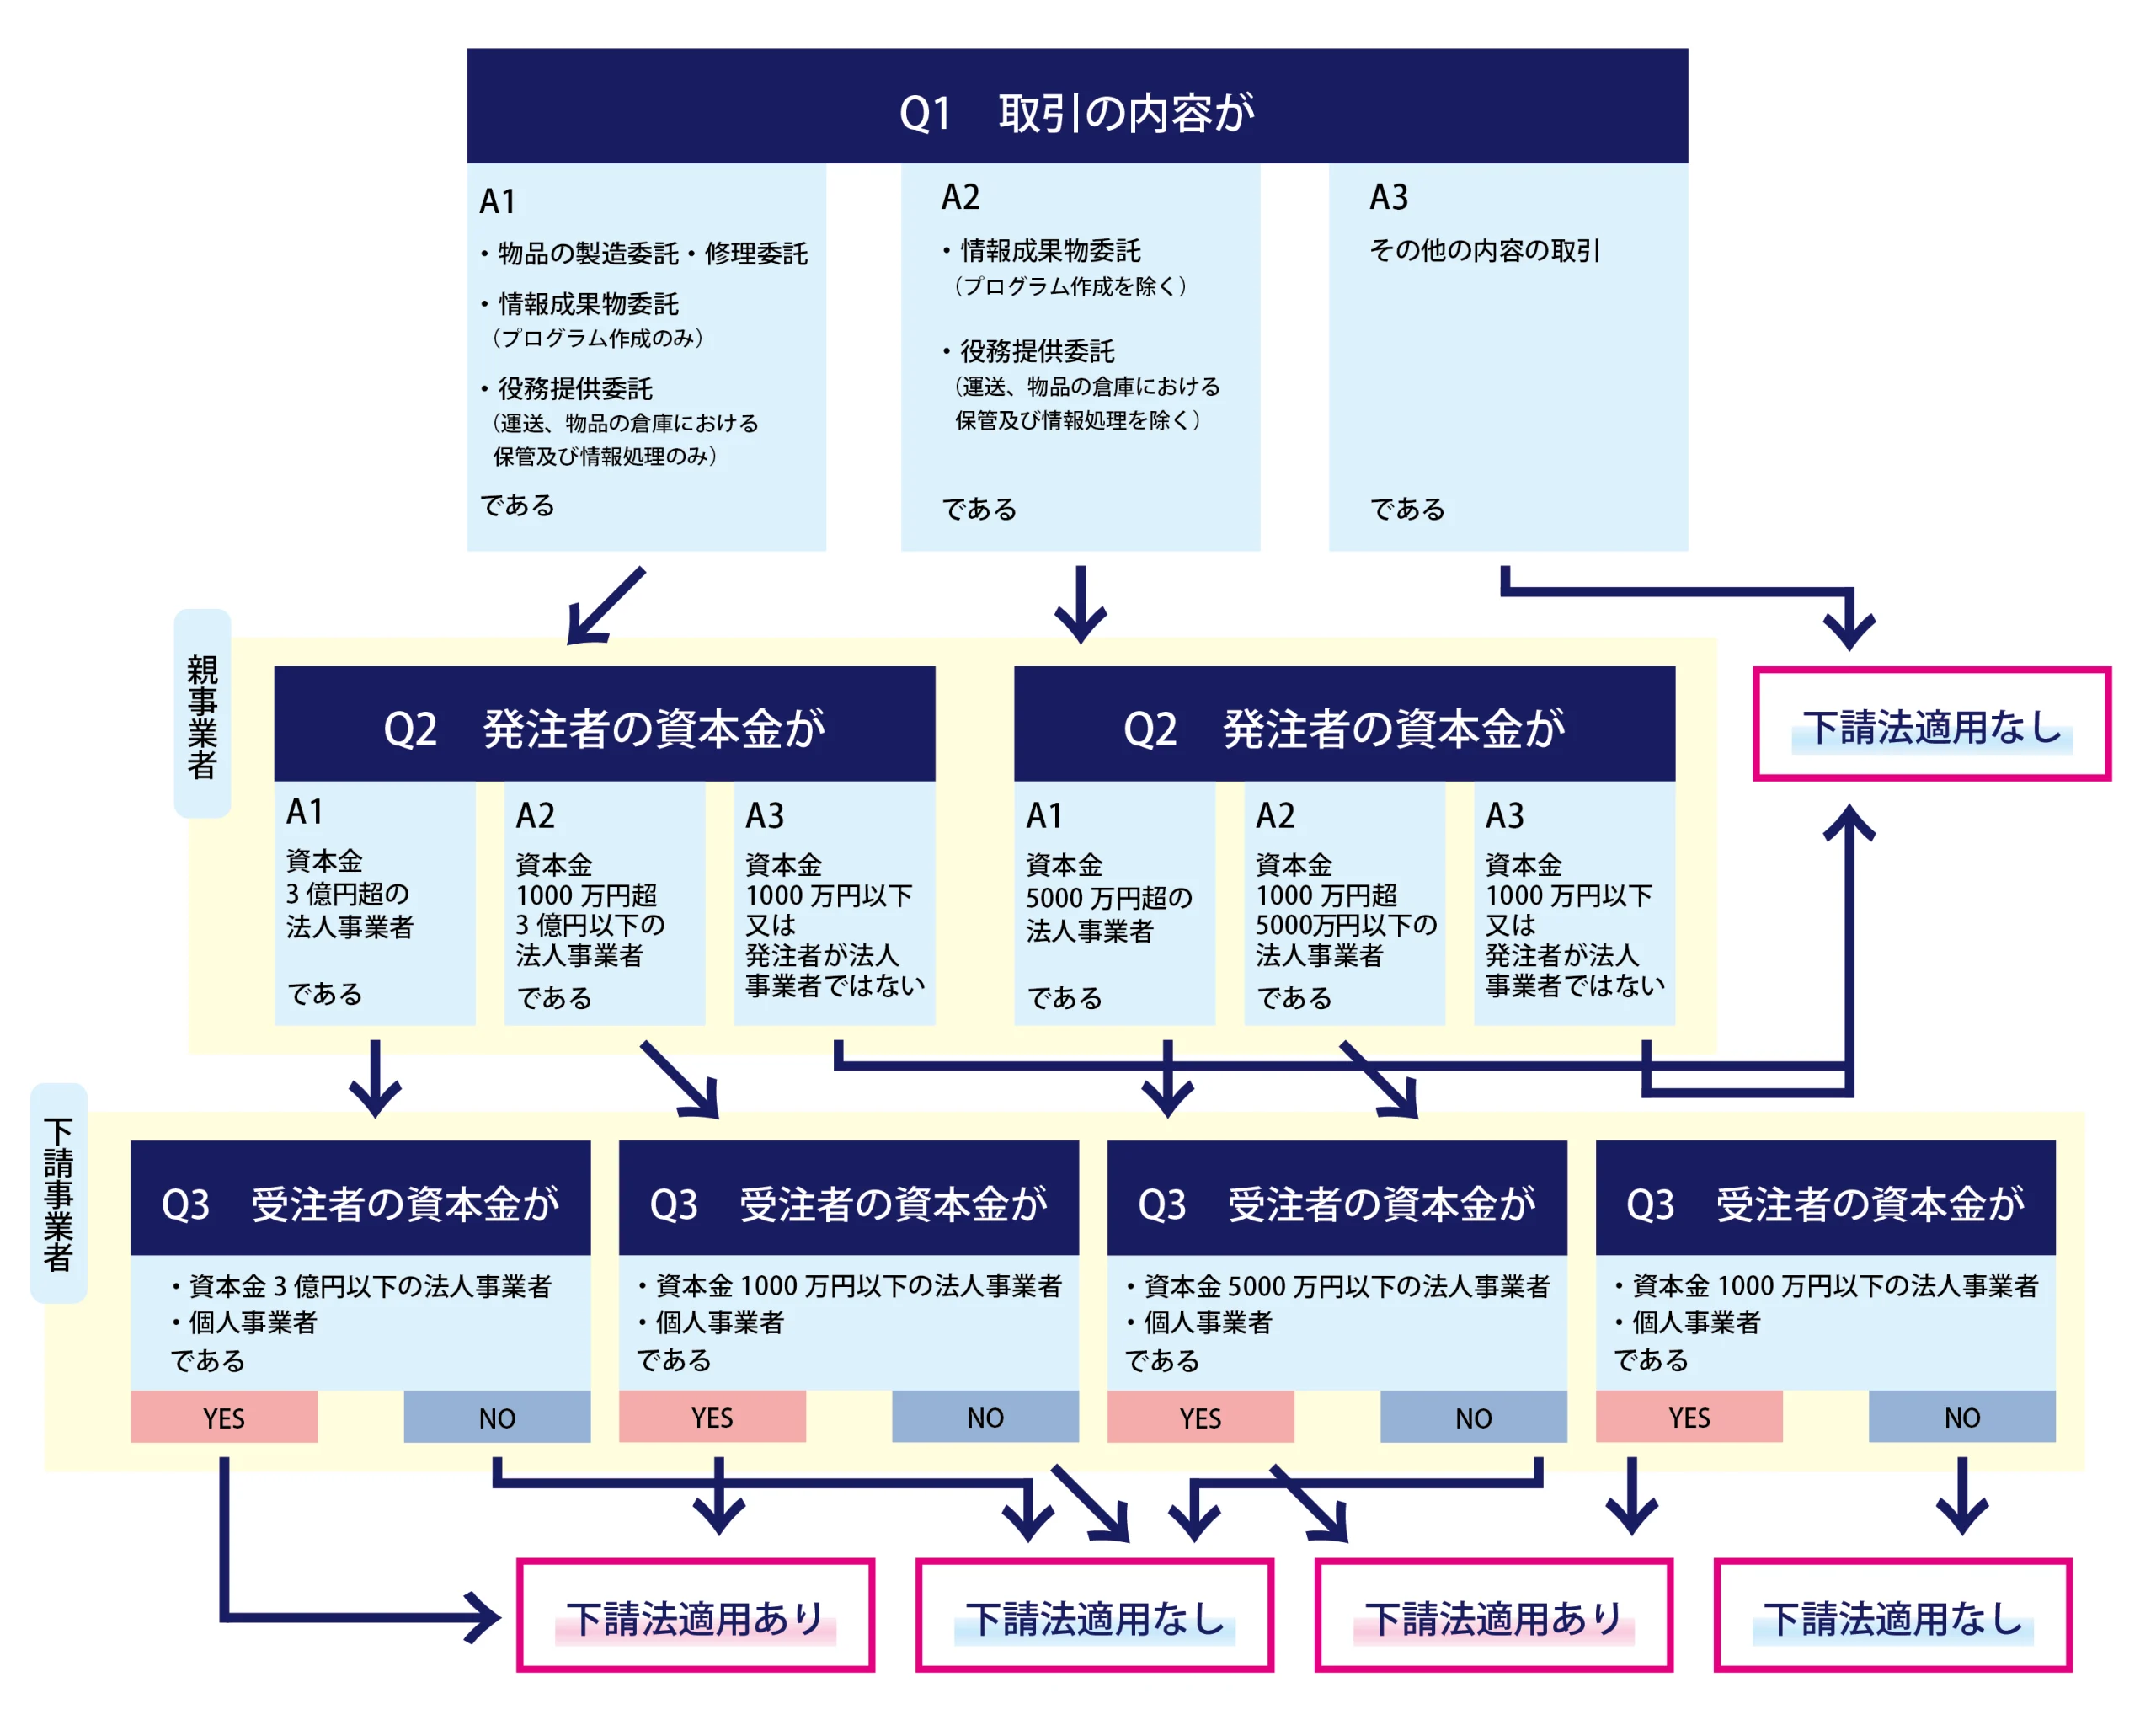
【区分A】物品の製造委託・修理委託、および情報成果物作成委託・役務提供委託の一部(プログラム作成、運送、倉庫保管など)
・親事業者の資本金が3億円超 = 下請事業者の資本金が3億円以下(個人事業主を含む)
・親事業者の資本金が1,000万円超〜3億円以下 = 下請事業者の資本金が1,000万円以下(個人事業主を含む)
【区分B】情報成果物作成委託(映画・デザイン・記事等)・役務提供委託(情報処理・コンサル・各種代行等)
・親事業者の資本金が5,000万円超 = 下請事業者の資本金が5,000万円以下(個人事業主を含む)
・親事業者の資本金が1,000万円超〜5,000万円以下 = 下請事業者の資本金が1,000万円以下(個人事業主を含む)
ここで極めて重要なのは、「資本金1,000万円以下の企業同士」や「資本金同規模の企業同士」の取引には下請法が適用されないという点です。しかし、資本金が1,000万円をわずか1円でも超えている企業が、個人事業主や資本金1,000万円以下の小規模法人に業務を発注する場合、その発注企業は法律上の「親事業者」となり、下請法の厳格な規制を全面的に受けることになります。
なお、政府内では取引実態の公平性を確保するため、最新の法改正に向けた適用対象や資本金要件の見直しに関する議論も継続して行われています。自社の資本金額だけでなく、発注先ごとの資本金規模をマスターデータとして正確に管理する体制が求められます。
親事業者に課される「4つの義務」|3条書面交付や支払期日のルール
親事業者に該当した場合、下請事業者に対して以下の4つの義務を確実に履行しなければなりません。これらは形式的な手続きではなく、違反した時点で行政処分の対象となる強行規定です。
1. 3条書面の交付義務(発注書面の即時交付):
下請取引を発注する際、親事業者は発注内容、下請代金の額、支払期日、給付の受領期日など法定の12項目を記載した書面(いわゆる3条書面)を直ちに交付しなければなりません。口頭発注や「金額は後で決める」といった曖昧な発注は明確な法違反です。現在は相手方の承諾を得た上での電子メールやEDIによる電磁的交付も認められています。
2. 支払期日を定める義務(60日以内の原則):
下請代金の支払期日は、物品を受領した日(役務の提供を受けた日)から数えて60日以内、かつ可能な限り短い期間内で定めなければなりません。「月末締め・翌々月末払い」といったサイト(支払期間)が60日を超える設定は法律上無効となり、受領日から起算して60日目の日が自動的に法定支払期日とみなされます。
3. 取引記録の書類作成・保存義務(5条書類):
取引が完了した後も、給付の内容、受領日時、支払代金、支払日などを記載した書類(5条書類)を作成し、2年間保存することが義務付けられています。公正取引委員会等の立ち入り検査が入った際、この記録が整備されていないだけでも指導の対象となります。
4. 遅延利息の支払義務:
万が一、定めた支払期日までに下請代金を支払わなかった場合、物品受領日から60日を経過した日から実際の支払日までの日数に応じ、年利14.6%の遅延利息を下請事業者に支払わなければなりません。「支払システムの処理遅れ」「請求書の確認漏れ」といった社内事情は一切抗弁になりません。
絶対にやってはいけない「11の禁止行為」|買いたたき・減額の罠
下請法では、親事業者が優越的な立場を利用して下請事業者に不利益を与える行為を防止するため、11の禁止行為を定めています。たとえ下請事業者側の合意や了承があったとしても、客観的な事実をもって違反と判定される点に注意が必要です。
特に摘発件数が多く、実務でトラブルになりやすい代表格が「買いたたき」と「減額の禁止」です。
【実務で特に多発する違反行為】
・買いたたき:通常支払われる対価よりも著しく低い下請代金を一方的に定める行為。昨今では、原材料費や労務費の上昇分について協議に応じず、従来通りの単価を据え置く行為も「買いたたき」として厳しく処分されています。
・減額の禁止:あらかじめ定めた下請代金を、下請事業者に責任がないにもかかわらず発注後に減額する行為。「端数切り捨て」「予算オーバーに伴う協力値引き」「振込手数料の下請側負担(事前の明確な合意がない場合)」はすべて減額違反となります。
・受領拒否:下請事業者に責任がないのに、納期に届いた物品の受け取りを拒んだり、納期を勝手に延期したりする行為。
・下請代金の支払遅延:支払期日までに代金を完済しない行為。
・返品の禁止:下請事業者に責任がないのに、受領後に物品を返品する行為。
・物の購入強制・役務の利用強制:指定する原材料や自社製品、サービス等を下請事業者に強制的に購入・利用させる行為。
・報復措置の禁止:親事業者の違反行為を公正取引委員会や中小企業庁に通報したことを理由に、取引停止や減量などの不利益な取り扱いをする行為。
・有償支給原材料等の対価の早期決済:親事業者が有償で支給した原材料の代金を、その原材料を用いた製品の支払期日より前に支払わせる行為。
・割引困難な手形の交付:一般的な金融機関で割り引くことが困難な長期手形(原則60日を超える手形など)を交付する行為。
・不当な経済上の利益の提供要請:協賛金、金銭、労務提供(自社イベントの手伝いなど)を無償で提供させる行為。
・不当な給付内容の変更・やり直し:発注後に仕様変更や追加作業を無償でやり直させる行為。
現場の発注担当者が「慣習だから」「協力会社だから融通してくれるはず」と安易に行った要求が、企業全体を揺るがす法令違反に直結します。
違反するとどうなる?公正取引委員会による「勧告」と企業名公表の衝撃
下請法に違反した場合、親事業者が直面するペナルティは金銭的な損失にとどまりません。最大の脅威は、失墜した社会的信用の回復が極めて困難である点にあります。
公正取引委員会や中小企業庁による定期的な書面調査、あるいは下請事業者からの申告(タレコミ)によって違反の疑いが生じると、綿密な立ち入り検査や事情聴取が実施されます。違反が確認された場合、以下の行政措置が講じられます。
1. 公正取引委員会による「勧告」と企業名・違反事実の公表:
重大な違反が認められた場合、公正取引委員会は親事業者に対して原状回復や再発防止策の徹底を求める「勧告」を行います。この勧告が出されると、違反企業の実名、代表者名、違反行為の具体的な手口、減額や未払いの総額がプレスリリースで即座に公表されます。大手報道機関やネットニュースで実名報道されるため、ステークホルダーからの信用失墜、株価の下落、取引停止など甚大なレピュテーションリスクを負うことになります。
2. 「指導」による是正:
勧告に至らない軽微な事案であっても、改善を求める「指導」が行われます。公表はされないものの、当局のデータベースに記録され、改善が見られない場合は勧告へ移行します。
3. 罰金刑(刑事罰):
3条書面の不交付や虚偽の報告、立ち入り検査の拒否・妨害などに対しては、最高50万円の罰金が科されます。金額自体は少額に見えますが、「前科」が付くコンプライアンス上のダメージは計り知れません。
実際に、日本を代表する大手流通業や製造業が、数億円規模の不当減額や労務費の転嫁拒否によって相次いで勧告を受け、社会的批判を浴びる事態が続いています。下請法の遵守は、企業防衛のための最重要課題です。
【比較】下請法とフリーランス新法の違いは?実務での使い分けと注意点
2024年11月に施行された「フリーランス新法(特定受託事業者に係る取引の適正化等に関する法律)」の定着により、実務現場では下請法との関係性に注目が集まっています。両者は目的が類似しているものの、適用対象の枠組みに明確な違いが存在します。
| 比較項目 | 下請法 | フリーランス新法 |
|---|---|---|
| 発注側の条件 | 資本金1,000万円超の法人 | 従業員を使用する法人・個人事業主(資本金要件なし) |
| 受注側の条件 | 資本金基準を満たす法人・個人 | 従業員を使用しないフリーランス・個人事業主・1人社長 |
| 就業環境への配慮 | 規定なし(取引条件のみ) | 育児介護への配慮義務、ハラスメント防止措置義務あり |
これまで資本金1,000万円以下のスタートアップや中小企業が個人クリエイターに外注する場合、下請法の資本金要件から外れていたため、法的な規制が緩い状態にありました。しかし、フリーランス新法により、発注側の資本金に関わらず、従業員を雇っている事業者がフリーランスへ業務委託する際は、書面交付や60日以内の支払期日設定などが義務付けられました。
自社が発注を行う際は、「相手が法人か個人か」「相手の従業員有無」「自社と相手の資本金規模」を精査し、下請法とフリーランス新法のどちらが適用されるのか、あるいは両方の趣旨に沿った適正なオペレーションが構築できているかを確認する必要があります。
【下請法とは】に関するよくある質問(FAQ)
Q1:下請事業者が「請求書を出すのが遅れた」場合、支払期日は延長できますか?
A1:延長できません。下請法における支払期日の起算点は「下請事業者が請求書を発行した日」ではなく、あくまで「親事業者が物品を受領した日(役務の提供を受けた日)」です。請求書の到着が遅れたとしても、受領日から60日以内に定められた支払期日までに満額を支払わなければ遅延利息の発生や法違反の対象となります。あらかじめ締め日や請求フローを厳格化しておく実務対応が必要です。
Q2:発注書面(3条書面)はメールやチャットツールの送信だけでも問題ありませんか?
A2:下請事業者の事前の承諾を得ていれば、電子メールやチャットツール、EDIシステム等による電磁的交付が認められています。ただし、法定の12項目(委託内容、代金額、受領期日、支払期日等)が漏れなく網羅されていること、および受信側で書面として出力・保存できる状態であることが条件となります。
Q3:下請事業者が「値引きしてもいい」と合意していれば、発注後の代金減額は許されますか?
A3:一切許されません。下請法における「減額の禁止」は絶対的な規定であり、下請事業者の自由意志による同意や合意書が存在していても違反とみなされます。下請事業者に納期の遅れや成果物の瑕疵(欠陥)などの帰責事由がない限り、一度確定した発注代金を下げることは法律上不可能です。
Q4:自社の資本金がちょうど1,000万円の場合、親事業者になりますか?
A4:親事業者にはなりません。下請法の資本金基準は「1,000万円を超える(1,000万1円以上)」ことが要件であるため、資本金がちょうど1,000万円(またはそれ未満)の企業は下請法の親事業者規制を受けません。ただし、従業員を雇用して個人事業主に外注している場合は「フリーランス新法」の適用対象となるため注意してください。
まとめ:適正取引の徹底が企業価値を守る最大の防壁に
下請法は、発注者側の都合による不当なしわ寄せを排除し、健全なサプライチェーンを構築するための不可欠なルールです。「これまでこのやり方で問題なかった」「業界の商慣習だから」という前例踏襲の姿勢は、当局による立ち入り検査や企業名公表という最悪の結果を招く引き金になりかねません。
特に原材料費や人件費の転嫁が強く求められる昨今、下請取引の透明性と公正性を担保することは、法的な義務にとどまらず、企業の社会的責任(CSR)や持続的な成長を左右する経営戦略そのものです。発注プロセスの見直し、社内コンプライアンス教育の再徹底、そしてパートナー企業との対等な対話を通じて、強固なコンプライアンス体制を確立することが求められています。 (出典: 下請 法 と は(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
